

Wichtige Erkenntnisse
- CoreWeaves Umsatz im Q2 2026 hat sich mehr als verdoppelt auf 2,6 Mrd. USD und der Auftragsbestand erreichte 104,2 Mrd. USD. Dennoch fiel das bereinigte Betriebsergebnis mit 128 Mio. USD niedriger aus als die 200 Mio. USD, die CoreWeave vor einem Jahr bei deutlich geringerem Umsatz erzielte.
- Die Zinsaufwendungen haben sich im Q2 im Jahresvergleich mehr als verdoppelt auf 640 Mio. USD und werden für Q3 auf 860 bis 940 Mio. USD prognostiziert – sie wachsen schneller als das Betriebsergebnis, das CoreWeave als Beleg für eine Wendepunkt bei den Margen anführt.
- Die Gesamtverschuldung hat sich in den letzten beiden Geschäftsjahren jeweils etwa verdreifacht und belief sich Ende 2025 auf 29,82 Mrd. USD. Der Free-Cash-Flow-Burn hat sich seit 2022 jedes Jahr vertieft auf -7,25 Mrd. USD, und die EBITDA-Zinsdeckung fiel in diesem Zeitraum von 5,21x auf 2,86x.
- Das Management sagt, CoreWeave nehme den Burn bewusst vorweg und habe bereits fast 300 Basispunkte niedrigere Kreditkosten gesichert, aber die jährlichen Zahlen zeigen diese These noch nicht als aufgegangen. Diese Bewährungsprobe steht an, wenn die ersten Vertragskohorten auslaufen.
CoreWeaves eigene Zahlen zeigen, dass das Betriebsergebnis trotz wachsendem Auftragsbestand noch hinter den Zinszahlungen zurückbleibt. Sehen Sie, wie sich CoreWeaves Margen- und Deckungstrends auf TIKR kostenlos vergleichen lassen →
Rekord-Auftragsbestand, Rekord-Verschuldung: CoreWeaves Q2 in Zahlen
CoreWeaves (CRWV) zweites Quartal sah auf den ersten Blick genau nach der Art von Bericht aus, die den Aufbau der KI-Infrastruktur rechtfertigt. Der Umsatz erreichte 2,6 Mrd. USD, ein Plus von 112 % im Jahresvergleich und 24 % zum Vorquartal, und übertraf damit die von Analysten erwarteten 2,56 Mrd. USD. Der Auftragsbestand schloss das Quartal bei 104,2 Mrd. USD, ein Plus von 246 % im Jahresvergleich, und diese Zahl schließt mehr als 25 Mrd. USD an neuen Kundenverpflichtungen aus, die in den ersten Wochen des Q3 unterzeichnet wurden. Das Management sagt, dass Verträge mit bereits laufender Auslieferung mehr als die Hälfte dieses Auftragsbestands ausmachen, und erwartet, dass dieser Anteil bis Jahresende zwei Drittel erreichen wird.
Auch die Margen-Story sah zumindest sequenziell ermutigend aus. Das bereinigte Betriebsergebnis sprang von 21 Mio. USD im Q1 2026 auf 128 Mio. USD im Q2, und CFO Nitin Agrawal sagte Analysten, die Deckungsbeitragsmargen der in diesem Quartal unterzeichneten Verträge lägen 5 bis 10 Prozentpunkte über denen der letzten Quartale, begünstigt durch die neuere Vera-Rubin-GPU-Generation. CoreWeave erhöhte die Umsatzprognose für das Gesamtjahr auf 12,4 bis 13,2 Mrd. USD und erwartet nun, 2026 mit einer jährlichen Run-Rate von 18,5 bis 19,5 Mrd. USD abzuschließen.
CoreWeaves Wachstumsgeschichte trifft auf eine schneller wachsende Zinsrechnung
Aber dasselbe Quartal, das dieses bereinigte Betriebsergebnis von 128 Mio. USD erzielte, produzierte auch Zinsaufwendungen von 640 Mio. USD, mehr als doppelt so viel wie die 267 Mio. USD, die CoreWeave im Q2 2025 zahlte. Der Nettoverlust vergrößerte sich auf 626 Mio. USD von 290 Mio. USD ein Jahr zuvor, und der bereinigte Nettoverlust vergrößerte sich auf 567 Mio. USD von 130 Mio. USD.
Im Vergleich zum Vorjahr ist das bereinigte Betriebsergebnis tatsächlich gesunken, von 200 Mio. USD auf 128 Mio. USD, obwohl sich der Umsatz mehr als verdoppelte, weil die Finanzierung eines viel größeren, viel stärker verschuldeten Unternehmens noch mehr kostete. Die Prognose deutet auf mehr vom selben in naher Zukunft hin: CoreWeave erwartet für Q3 Zinsaufwendungen von 860 bis 940 Mio. USD, gegenüber einem prognostizierten bereinigten Betriebsergebnis von nur 200 bis 260 Mio. USD.
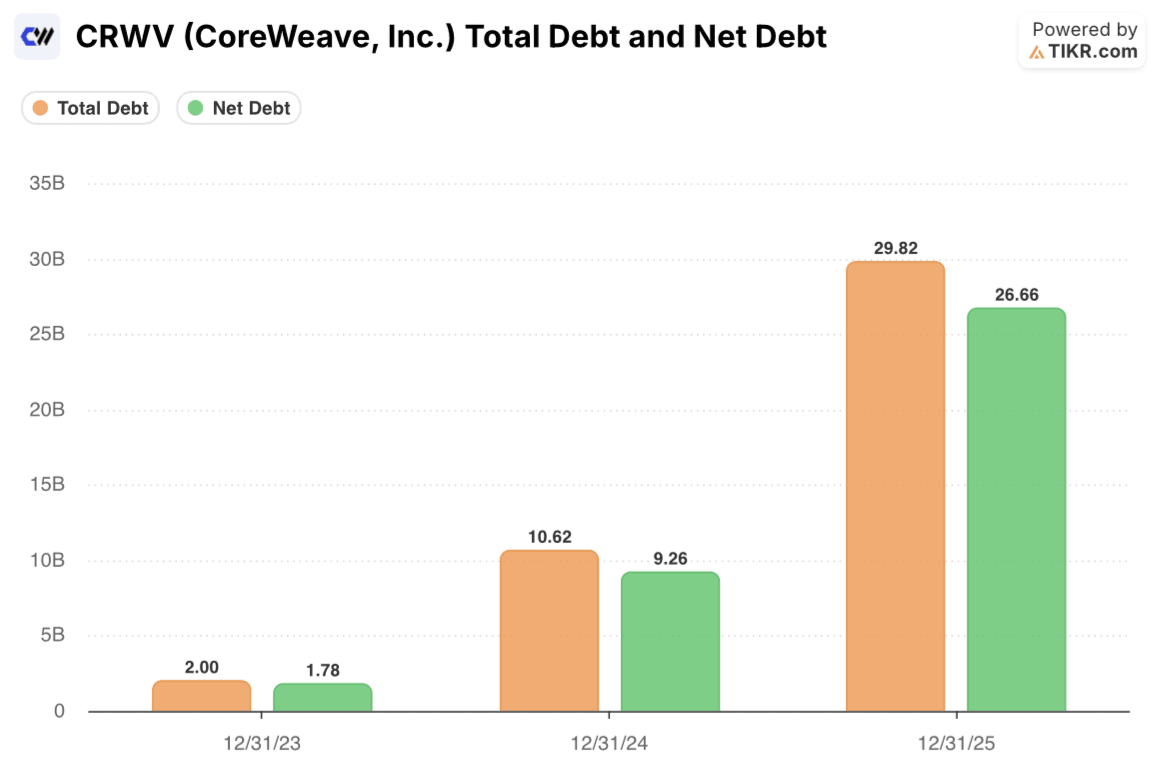
CoreWeaves Gesamtverschuldung stieg von 2,00 Mrd. USD Ende 2023 auf 10,62 Mrd. USD Ende 2024 und auf 29,82 Mrd. USD Ende 2025, hat sich also in den letzten beiden Jahren jeweils etwa verdreifacht, wobei die Nettoverschuldung demselben Pfad auf 26,66 Mrd. USD folgte.
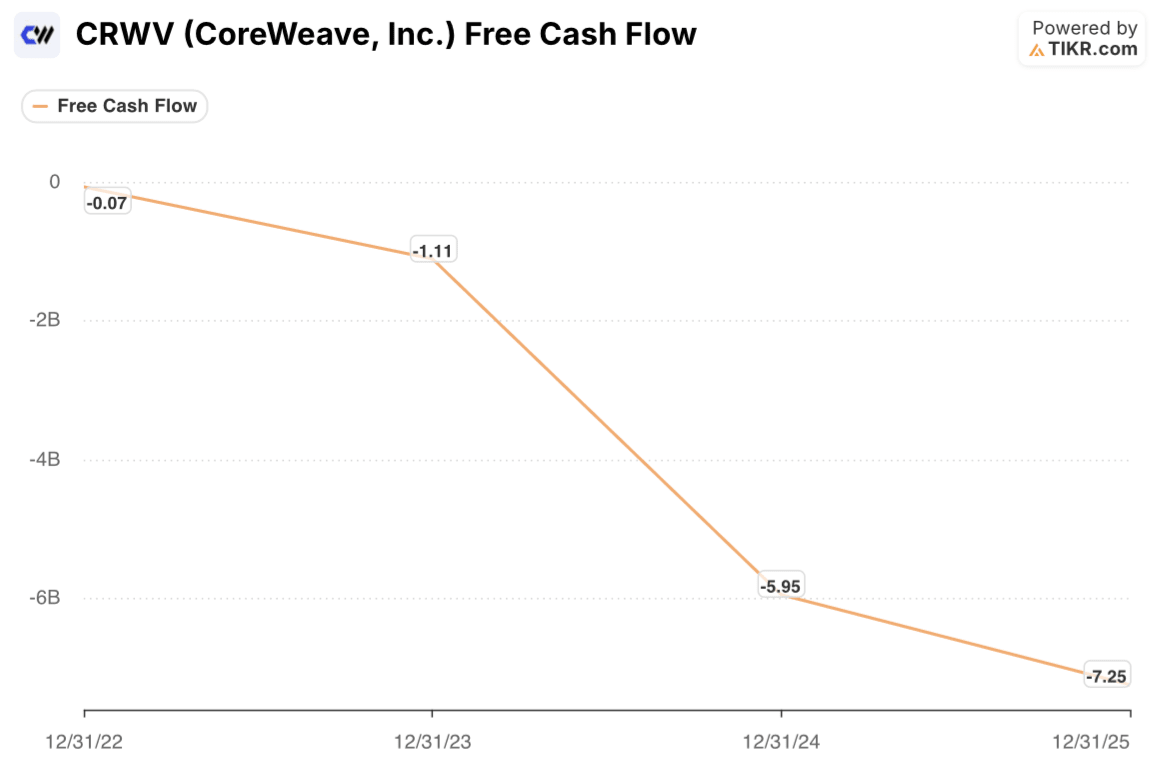
Der Free Cash Flow hat sich jedes Jahr seit Beginn der Aufzeichnungen in die falsche Richtung bewegt: -70 Mio. USD in 2022, -1,11 Mrd. USD in 2023, -5,95 Mrd. USD in 2024 und -7,25 Mrd. USD in 2025.
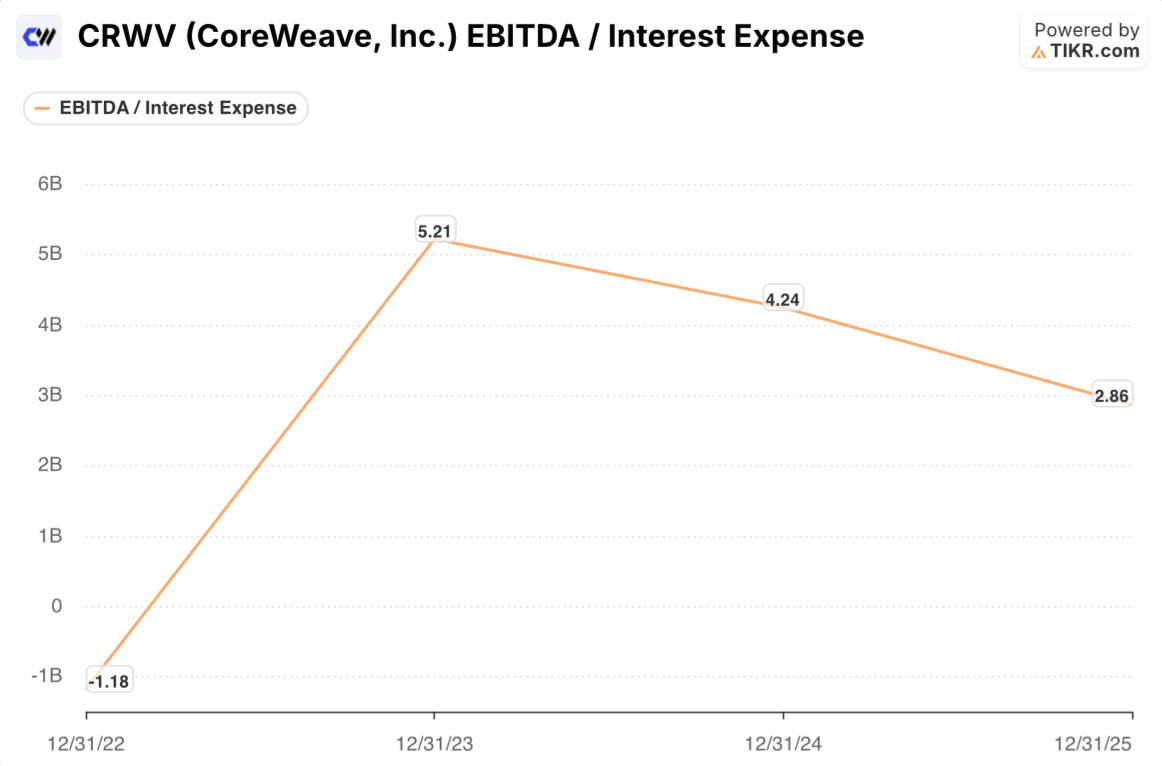
Währenddessen fiel die EBITDA-Zinsdeckung von 5,21x in 2023 auf 4,24x in 2024 und auf 2,86x in 2025, obwohl das EBITDA selbst in Dollar ausgedrückt erheblich wuchs.
CoreWeave erzielt jedes Jahr mehr Betriebsgewinn. Es nimmt aber auch Schulden und Zinskosten schnell genug auf, dass der Puffer um diesen Gewinn zwei Jahre in Folge geschrumpft ist.
CoreWeaves EBITDA-Zinsdeckung fiel in zwei Jahren von 5,21x auf 2,86x, obwohl das EBITDA wuchs. Verfolgen Sie dieses Verhältnis und CoreWeaves Verschuldungstrend auf TIKR kostenlos →
Warum CoreWeave sagt, dass der Debt-Burn CRWV-Aktionäre nicht beunruhigen sollte
CoreWeaves Management hat eine konkrete Antwort darauf. Im Q2-Call erläuterte Agrawal, wie das Unternehmen jedes Cluster bewertet. Die Kapitalausgaben werden vorweggenommen und mit einer Mischung aus Asset-Level-Schulden, Kundenvorauszahlungen und Unternehmenskapital finanziert. Umsatz wird erst vorhersehbar und cash-generierend, sobald ein Cluster ausgeliefert ist und sein Fünfjahresvertrag anläuft. Ein Großteil von CoreWeaves Schulden liegt auf der Ebene der Special Purpose Vehicles, besichert durch die Bonität des Abnahmepartners, was Intrator auf der Goldman-Konferenz so beschrieb, dass die Kreditgeber effektiv Microsoft und nicht CoreWeaves eigene Bilanz bewerten. Sobald die Asset-Level-Schulden eines Clusters zurückgezahlt sind, sagte Agrawal, sei CoreWeave frei, diese unverschuldete Kapazität neu zu vertraglich zu binden oder weiterzuverkaufen, um zusätzliche Renditen auf das bereits Erwirtschaftete zu erzielen.
Es gibt auch eine echte Verbesserung, die in den Zahlen verborgen liegt. CoreWeave sagt, es habe seine gewichteten durchschnittlichen Fremdkapitalkosten im letzten Jahr um fast 300 Basispunkte gesenkt, was etwa 1,1 Mrd. USD an jährlichen Zinseinsparungen wert sei, und sein jüngster Term Loan sei der erste gewesen, der gegen kürzere, zwei- bis dreijährige Unternehmensverträge und nicht gegen den standardmäßigen Fünfjahres-Hyperscaler-Deal abgeschlossen wurde. Das erweitert den Kundenstamm, den CoreWeave finanzieren kann, und sollte letztendlich seine gemischten Kapitalkosten senken. Nichts davon zeigt sich bisher in den jährlichen Free-Cash-Flow- oder Deckungszahlen oben, weil diese Kohorten noch jung sind. Es ist ein echter Milderungsfaktor, aber eine Behauptung über die zukünftige Form der Kostenkurve, kein Beweis dafür, dass sich die Kurve bereits gebogen hat.
Die eigentliche Bewährungsprobe steht noch bevor
CoreWeave ist kein Unternehmen, dessen Nachfrage in Frage steht. Der Auftragsbestand, die Vereinbarungen mit Anthropic und Perplexity, die Gewinne mit Caterpillar und Isomorphic Labs und ein Q2-Bericht, der sowohl beim Umsatz als auch bei der Marge übertraf, unterstützen das. Was wirklich ungelöst ist, ist das Rennen zwischen zwei wachsenden Zahlen: dem Betriebsergebnis, von dem das Management gezeigt hat, dass es quartalsweise umschlagen kann, wenn neuere, höher margende Verträge reifen, und den Zinsaufwendungen, die zumindest bis Q3 weiter steigen sollen, da etwa 35 bis 39 Mrd. USD der Jahres-Kapitalausgaben finanziert werden. Zwei Jahre in Folge mit sinkender EBITDA-Zinsdeckung und vertieftem Free-Cash-Flow-Burn sind der deutlichste Beweis dafür, dass bisher die zweite Zahl schneller gewachsen ist als die erste.
Die Bedingung, die dies zugunsten von CoreWeave auflösen würde, ist spezifisch und überprüfbar. Das bereinigte Betriebsergebnis muss sich weiter auf die niedrigen zweistelligen Prozentmargen ausdehnen, die das Management für Q4 prognostiziert hat, während das Wachstum der Zinsaufwendungen sich verlangsamt, da die sinkenden Fremdkapitalkosten greifen und ältere, unverschuldete Cluster beginnen, Free Cash Flow abzuwerfen, statt ihn zu verbrauchen.
Wenn Q3 und Q4 zeigen, dass das Wachstum des Betriebsergebnisses endlich das Wachstum der Zinsaufwendungen übertrifft, wird die Bewertungsgeschichte, die das Management beschreibt, in den Zahlen sichtbar, nicht nur in der Prognose. Wenn die Zinsaufwendungen das Betriebsergebnis bis 2027 weiter überholen, wird die Lücke zwischen CoreWeaves Umsatzwachstum und dem, was bei den Aktionären ankommt, weiter wachsen, egal wie groß der Auftragsbestand wird.
Das nächste Signal, auf das es zu achten gilt, ist einfach: Überholt das Wachstum von CoreWeaves Betriebsergebnis endlich seine steigende Zinsrechnung? Verfolgen Sie CoreWeaves quartalsweise Margen- und Verschuldungstrend auf TIKR kostenlos →
Sollten Sie in X investieren?
Das kann man nur wirklich wissen, indem man sich die Zahlen selbst ansieht. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die X-Aktie auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für die Umsätze und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um X neben jeder anderen Aktie auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um die X-Aktie auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Bestände und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!






