


Wichtige Erkenntnisse
- Die Aktie von Arm fiel am 29. Juli im After-Hours-Handel um fast 7 %, obwohl der Umsatz im ersten Fiskalquartal mit 1,29 Mrd. $ einen Rekordwert erreichte (ein Plus von 22 % im Jahresvergleich). Der Grund: CFO Jason Child senkte die Prognose für das Wachstum der Lizenzgebühren (Royalties) für das Gesamtjahr von etwa 20 % auf den hohen Teenagerbereich und prognostizierte für das zweite Quartal ein Royalty-Wachstum von nur 13 %.
- Die Aktie hat sich seitdem zusammen mit dem breiteren Chipsektor erholt und schloss am 11. September bei 264,79 $. Das liegt jedoch immer noch etwa 25 % unter dem Niveau von 354,57 $, das Arm am 30. Juni erreichte – dem Tag, an dem das berichtete Quartal endete.
- Die Kursziele der Analysten (Street) bewegten sich während dieser Schwankung kaum. Der durchschnittliche Konsens-Kursziel stieg zwischen dem 30. Juni und dem 11. September lediglich von 286,41 $ auf 289,21 $, obwohl die Aktie um ein Viertel fiel. Die Anzahl der Analysten mit einer Kaufempfehlung stieg von 19 auf 20.
- Fast ein Drittel (193 Mio. $) der 574 Mio. $ Lizenzumsätze (License Revenue) von Arm im Q1 stammte aus einer einzigen Technologielizenzvereinbarung mit dem Mehrheitseigentümer SoftBank – einem Geschäft mit einer nahestehenden Partei, von dem das Management erwartet, dass es weiterhin etwa 200 Mio. $ pro Quartal beitragen wird.
- Das KGV-basierte Kurs-Umsatz-Verhältnis (Forward EV/Revenue) von Arm ist von einem Rekordwert von 78x auf etwa 43x gefallen, liegt aber immer noch fast doppelt so hoch wie das Multiple von etwa 20x, das es vor einem Jahr aufwies.
Arms KI-Aufschlag übertraf sogar die eigenen Ziele der Wall Street
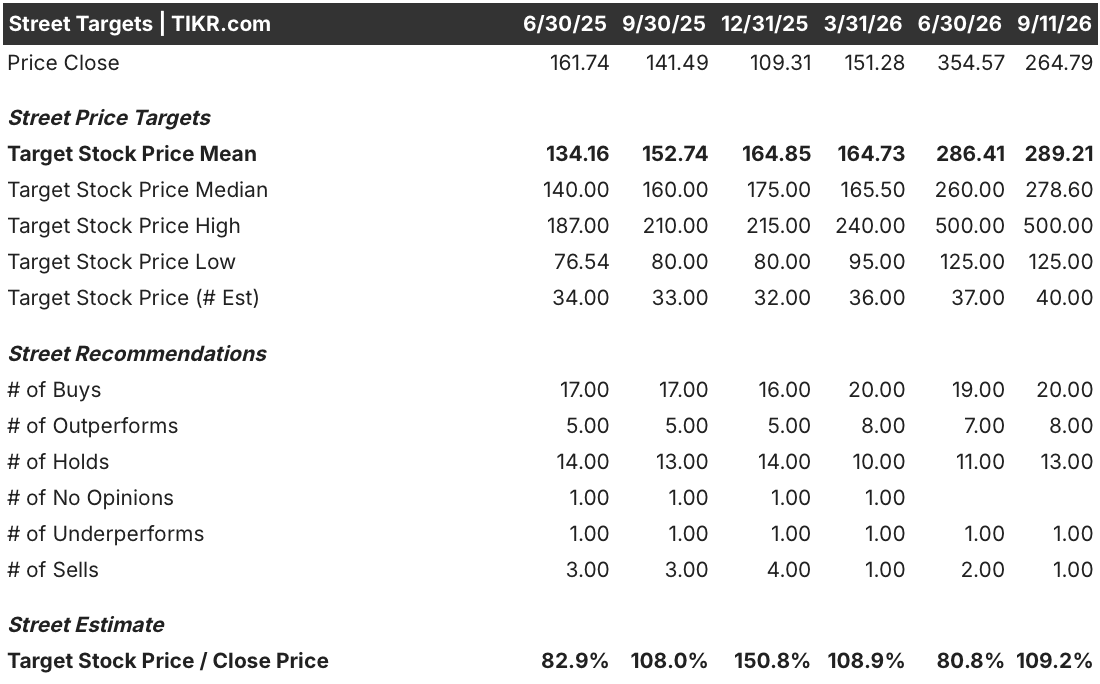
Die Aktie von Arm schloss am 30. Juni, dem letzten Tag des Fiskalquartals, über das am 29. Juli berichtet werden sollte, bei 354,57 $. Zu diesem Kurs notierte Arm fast ein Viertel über dem durchschnittlichen Kursziel der Analysten (Street) von 286,41 $ – ein Verhältnis von Kursziel zu Schlusskurs von nur 80,8 %.
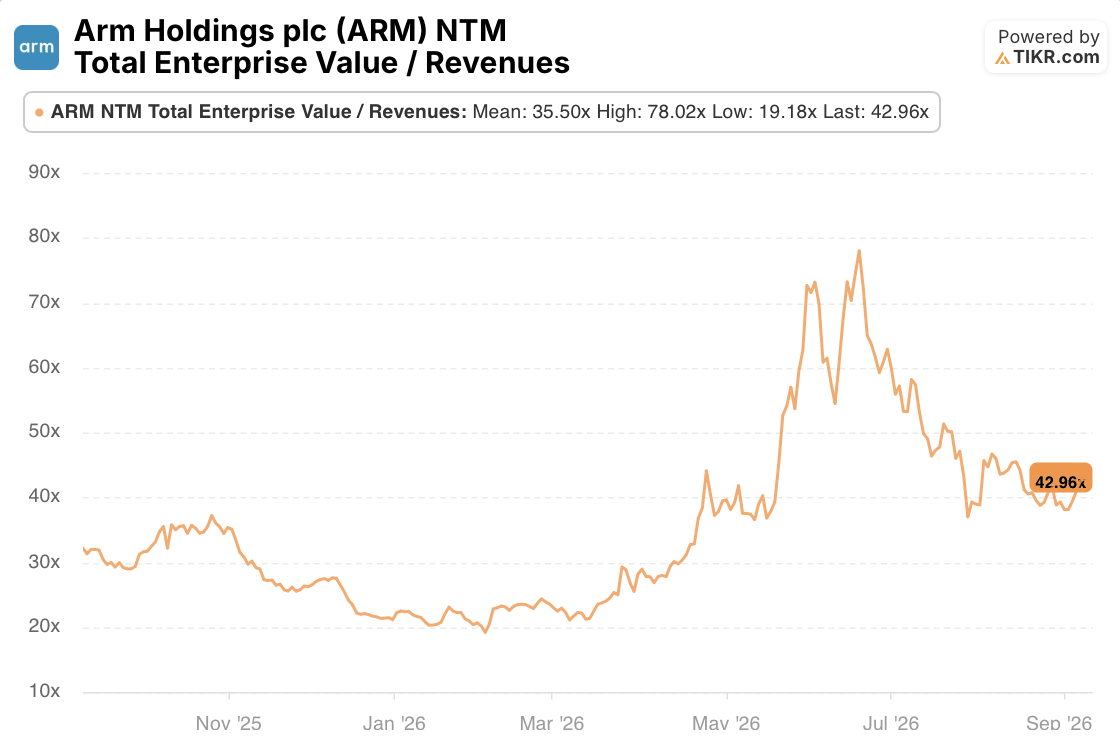
Sein KGV-basiertes Kurs-Umsatz-Verhältnis (Forward EV/Revenue) erreichte in etwa derselben Zeit einen Rekordwert von 78x – mehr als das Doppelte des durchschnittlichen Multiples von etwa 35x im vergangenen Jahr und fast das Vierfache des Niveaus von unter 20x, zu dem die Aktie im Januar 2026 gehandelt wurde. Mit anderen Worten: Der Markt hatte Arm bereits weit über den Wert hinaus gehandelt, den seine eigenen Analysten für angemessen hielten, bevor auch nur ein Wort der Quartalsergebnisse vom Juni öffentlich wurde.
Diese Lücke ist wichtig, weil sie den Boden für das bereitet, was als Nächstes geschah. Eine Aktie, die 24 % über den Konsenszielen notiert, hat sehr wenig Spielraum für einen durchwachsenen Quartalsbericht, und Arms nächster Gewinnbericht lieferte genau das.
Arms Senkung der Smartphone-Royalty-Prognose löste den Verkauf aus
Arms erstes Fiskalquartal 2027, das am 29. Juli veröffentlicht wurde, war zahlenmäßig ein Rekordquartal. Der Umsatz erreichte 1,29 Mrd. $, ein Plus von 22 % im Jahresvergleich. Die Royalty-Einnahmen stiegen um 22 % auf 715 Mio. $ und die Lizenzumsätze (License Revenue) stiegen um 23 % auf 574 Mio. $ – beides Rekordwerte für ein erstes Quartal. Der bereinigte Gewinn je Aktie (non-GAAP EPS) von 0,45 $ übertraf die obere Grenze der Prognose. Dennoch fiel die Aktie im After-Hours-Handel um fast 7 %.
Der Grund war die Prognose, nicht das Quartal selbst. CFO Jason Child teilte den Analysten mit, dass das Wachstum der Lizenzgebühren (Royalties) für das Gesamtjahr, das Arm ursprünglich bei etwa 20 % erwartet hatte, nun wahrscheinlich eher im hohen Teenagerbereich landen werde. Für das zweite Quartal prognostizierte er ein Royalty-Wachstum von nur 13 %.
Der Schuldige waren Smartphones. Die Kosteninflation bei Speicherchips veranlasste Handyhersteller, die Preise zu erhöhen, was Käufer zu günstigeren und älteren Telefonen trieb. Child wies darauf hin, dass sich die Schwäche in diesem Zyklus über das untere Preissegment hinaus auch auf einige obere und mittlere Geräte ausgewirkt habe – eine breitere Belastung, als Arm zu Jahresbeginn modelliert hatte.
Ob der "Cloud-Ausgleich" real ist oder nur bilanzielle Optik
Das Gegenargument des Managements ist, dass die Nachfrage aus Rechenzentren den Unterschied mehr als ausgleicht. Child sagte, die Royalty-Einnahmen aus Rechenzentren hätten im Quartal "sich erneut mehr als verdoppelt im Jahresvergleich". CEO Rene Haas verwies darauf, dass die Auslieferungen von Neoverse-Kernen 1,5 Milliarden überschritten hätten, wovon 500 Millionen allein in den letzten neun Monaten ausgeliefert worden seien – verglichen mit sechs Jahren für die erste Milliarde.
Das Problem ist, dass diese Behauptung derzeit nicht anhand von Arms eigenen Offenlegungen überprüft werden kann. Arm unterteilt die Royalty-Einnahmen nicht nach Endmärkten, und das Management sagte im Telefonat, es werde erst dann eine separate Umsatzposition für Silizium-Chips hinzufügen, wenn der Umsatz mit AGI-CPU-Chips 10 % des Gesamtumsatzes erreicht – eine Schwelle, die vor dem Fiskaljahr 2028 nicht erreicht werden soll. Bis dahin ist "Royalties aus Rechenzentren haben sich mehr als verdoppelt" eine qualitative Behauptung, der Investoren vertrauen müssen.
Die Lizenzseite der Bilanz verdient eine ähnliche Prüfung. Von den 574 Mio. $ Lizenzumsätzen im Q1 stammten 193 Mio. $, etwa ein Drittel, aus einer einzigen Technologielizenz- und Designservice-Vereinbarung mit SoftBank, dem Mehrheitseigentümer von Arm. Child prognostizierte, dass diese Beziehung für den Rest des Jahres weiterhin etwa 200 Mio. $ pro Quartal beitragen werde.
Dabei handelt es sich um eine Vereinbarung mit einer nahestehenden Partei, die einen bedeutenden Teil des Schlagzeilenwachstums bei den Lizenzumsätzen stützt. Die Kennzahl, die das Management selbst als sauberere zugrunde liegende Messgröße hervorhebt – der annualisierte Vertragswert (Annualized Contract Value) – wuchs mit 13 % im Jahresvergleich bescheidener, was im Einklang mit Arms langfristig genanntem Lizenzwachstumsziel steht und nicht als Beleg für die Beschleunigung, die die Cloud-Erzählung impliziert.
Arms Bewertung setzt immer noch voraus, dass der Ausgleich funktioniert
Bis zum 11. September war Arm auf 264,79 $ gefallen, etwa 25 % unter seinem Hoch vom 30. Juni, während der breitere Chipsektor aufgrund der Ergebnisse von Nvidia und einer optimistischen CPU-Marktprognose von Citi rallyte. Doch die Analysten (Street) zuckten während dieser Rundreise kaum mit der Wimper. Das Konsens-Kursziel stieg sogar leicht von 286,41 $ auf 289,21 $, und die bewertete Berichterstattung wurde optimistischer: Die Kaufempfehlungen stiegen von 19 auf 20, die Verkaufsempfehlungen fielen von 2 auf 1. Das Verhältnis von Kursziel zu Schlusskurs kehrte sich von 80,8 % auf dem Juni-Hoch auf jetzt 109,2 % um, was bedeutet, dass die Aktie etwa 9 % unter dem Niveau notiert, auf dem Analysten im Durchschnitt denken, dass sie hingehört.
Dieses Muster liest sich weniger wie ein Markt, der eine gebrochene These entdeckt, und mehr wie eine Bewertungsbereinigung nach einer Überzeichnung. Die Analysten haben den Kurs von 354 $ nie wirklich akzeptiert, und sie haben ihre Schätzungen aufgrund der Smartphone-Nachrichten auch nicht wesentlich gesenkt. Aber die Korrektur ist nicht ganz auf den Boden der Tatsachen zurückgekehrt.
Arms KGV-basiertes Kurs-Umsatz-Verhältnis (Forward EV/Revenue) liegt bei etwa 43x – immer noch etwa doppelt so hoch wie vor einem Jahr. Das bedeutet, dass der Markt die Geschichte der sich verdoppelnden Royalties aus Rechenzentren weiterhin unterlegt, obwohl Arm keine Zahlen zur Überprüfung liefert und obwohl seine eigene bevorzugte Lizenzkennzahl mit weniger als der Hälfte dieses Tempos wächst. Der nächste echte Test kommt mit Arms Bericht für das zweite Fiskalquartal, der voraussichtlich Ende Oktober veröffentlicht wird. Dann werden entweder das prognostizierte Royalty-Wachstum von 13 % und das versprochene Update zur AGI-CPU-Versorgung bestätigen, dass der Ausgleich die Arbeit leistet, von der das Management spricht, oder sie zeigen, dass der Smartphone-Dämpfer tiefer läuft, als die Revision in den hohen Teenagerbereichen annahm.
Bis dieser Bericht vorliegt, ist Arms Aktie für die optimistische Version dieser Antwort bewertet, nicht für ihren Beweis.
Sollten Sie in Arm Holdings plc investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die ARM-Aktie auf und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um ARM zusammen mit jeder anderen Aktie im Blick zu behalten. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zur Analyse der ARM-Aktie auf TIKR kostenlos zu →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!




