


Wichtige Kennzahlen für die Occidental-Aktie
- Aktueller Kurs: $61.46
- Zielkurs (Mitte): ~$66
- Konsens der Analysten: ~$67
- Potenzielle Gesamtrendite: ~7%
- Annualisierte IRR: ~2% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Occidental Petroleum (OXY) zieht weiterhin höhere Kursziele an, und das neueste kommt von einem Haus, das im letzten Jahr ihr schärfster Kritiker war. Am 11. September erhöhte Evercore ISI sein Kursziel von $65 auf $70 bei Beibehaltung einer Outperform-Einstufung und platziert es damit nahe an der Spitze einer Analystengemeinschaft, die OXY noch im Oktober 2025 bei $38 und Underperform sah. Die Richtung ist klar: Der Konsens wärmt sich langsam für einen Namen auf, den er einen Großteil des letzten Jahres mit Hold bewertet hatte.
Die Aktie schloss bei $61,46, seit Januar um etwa 45% gestiegen und nur wenige Dollar von einem 52-Wochen-Hoch von $67,45 entfernt. Und der größte Grund, warum die Aktie hier oben ist, ist nicht der Analystenschreibtisch. Es ist Rohöl: Brent überschritt am 9. September erneut die Marke von 100 Dollar pro Barrel, als die Kämpfe im Nahen Osten sich intensivierten, und OXY stieg zusammen mit Exxon, Chevron und ConocoPhillips. Die Frage, die das $70-Ziel aufwirft, lautet also, ob sich die Fundamentaldaten neu bewertet haben oder ob die Analysten einem Ölmarkt hinterherlaufen, den sie nicht kontrollieren.
Was die höheren Kursziele tatsächlich einpreisen
Die Bullen-Argumentation ist der Plan, den das Management im August vorgestellt hat: Der neue CEO Richard Jackson, in seinem zweiten Quartal an der Spitze des Unternehmens, setzte harte Meilensteine hinter ein Ziel, bis 2030 über 4 Milliarden Dollar nachhaltigen jährlichen Cashflow hinzuzufügen, und formulierte den größten Teil davon als dauerhaft und nicht preisabhängig, wobei "etwa 85% auch bei deutlich niedrigeren Preisen erreicht werden sollen". Der Motor ist eine niedrigere Basisabnahmerate, die das Management bis 2030 von etwa 25% auf 20% fallen sieht, wenn fortschrittliche Förderprojekte reifen, wodurch das Erhaltungskapital um etwa 900 Millionen Dollar gesenkt wird.
Der Leiter der internationalen Geschäfte, Ken Dillon, verwies auf Oman, wo Wasserfluten eingesetzt wurde, "um die Rückgänge von 19% auf etwa 7% nach Abschluss zu reduzieren und die Feldlebensdauer zu verlängern", dieselbe Technik, die Occidental nun im Golf von Amerika und seinen Permian-Assets einsetzt. Es ist die Art von operativem Beweisstück, das einen früheren Skeptiker konstruktiv stimmen lässt.
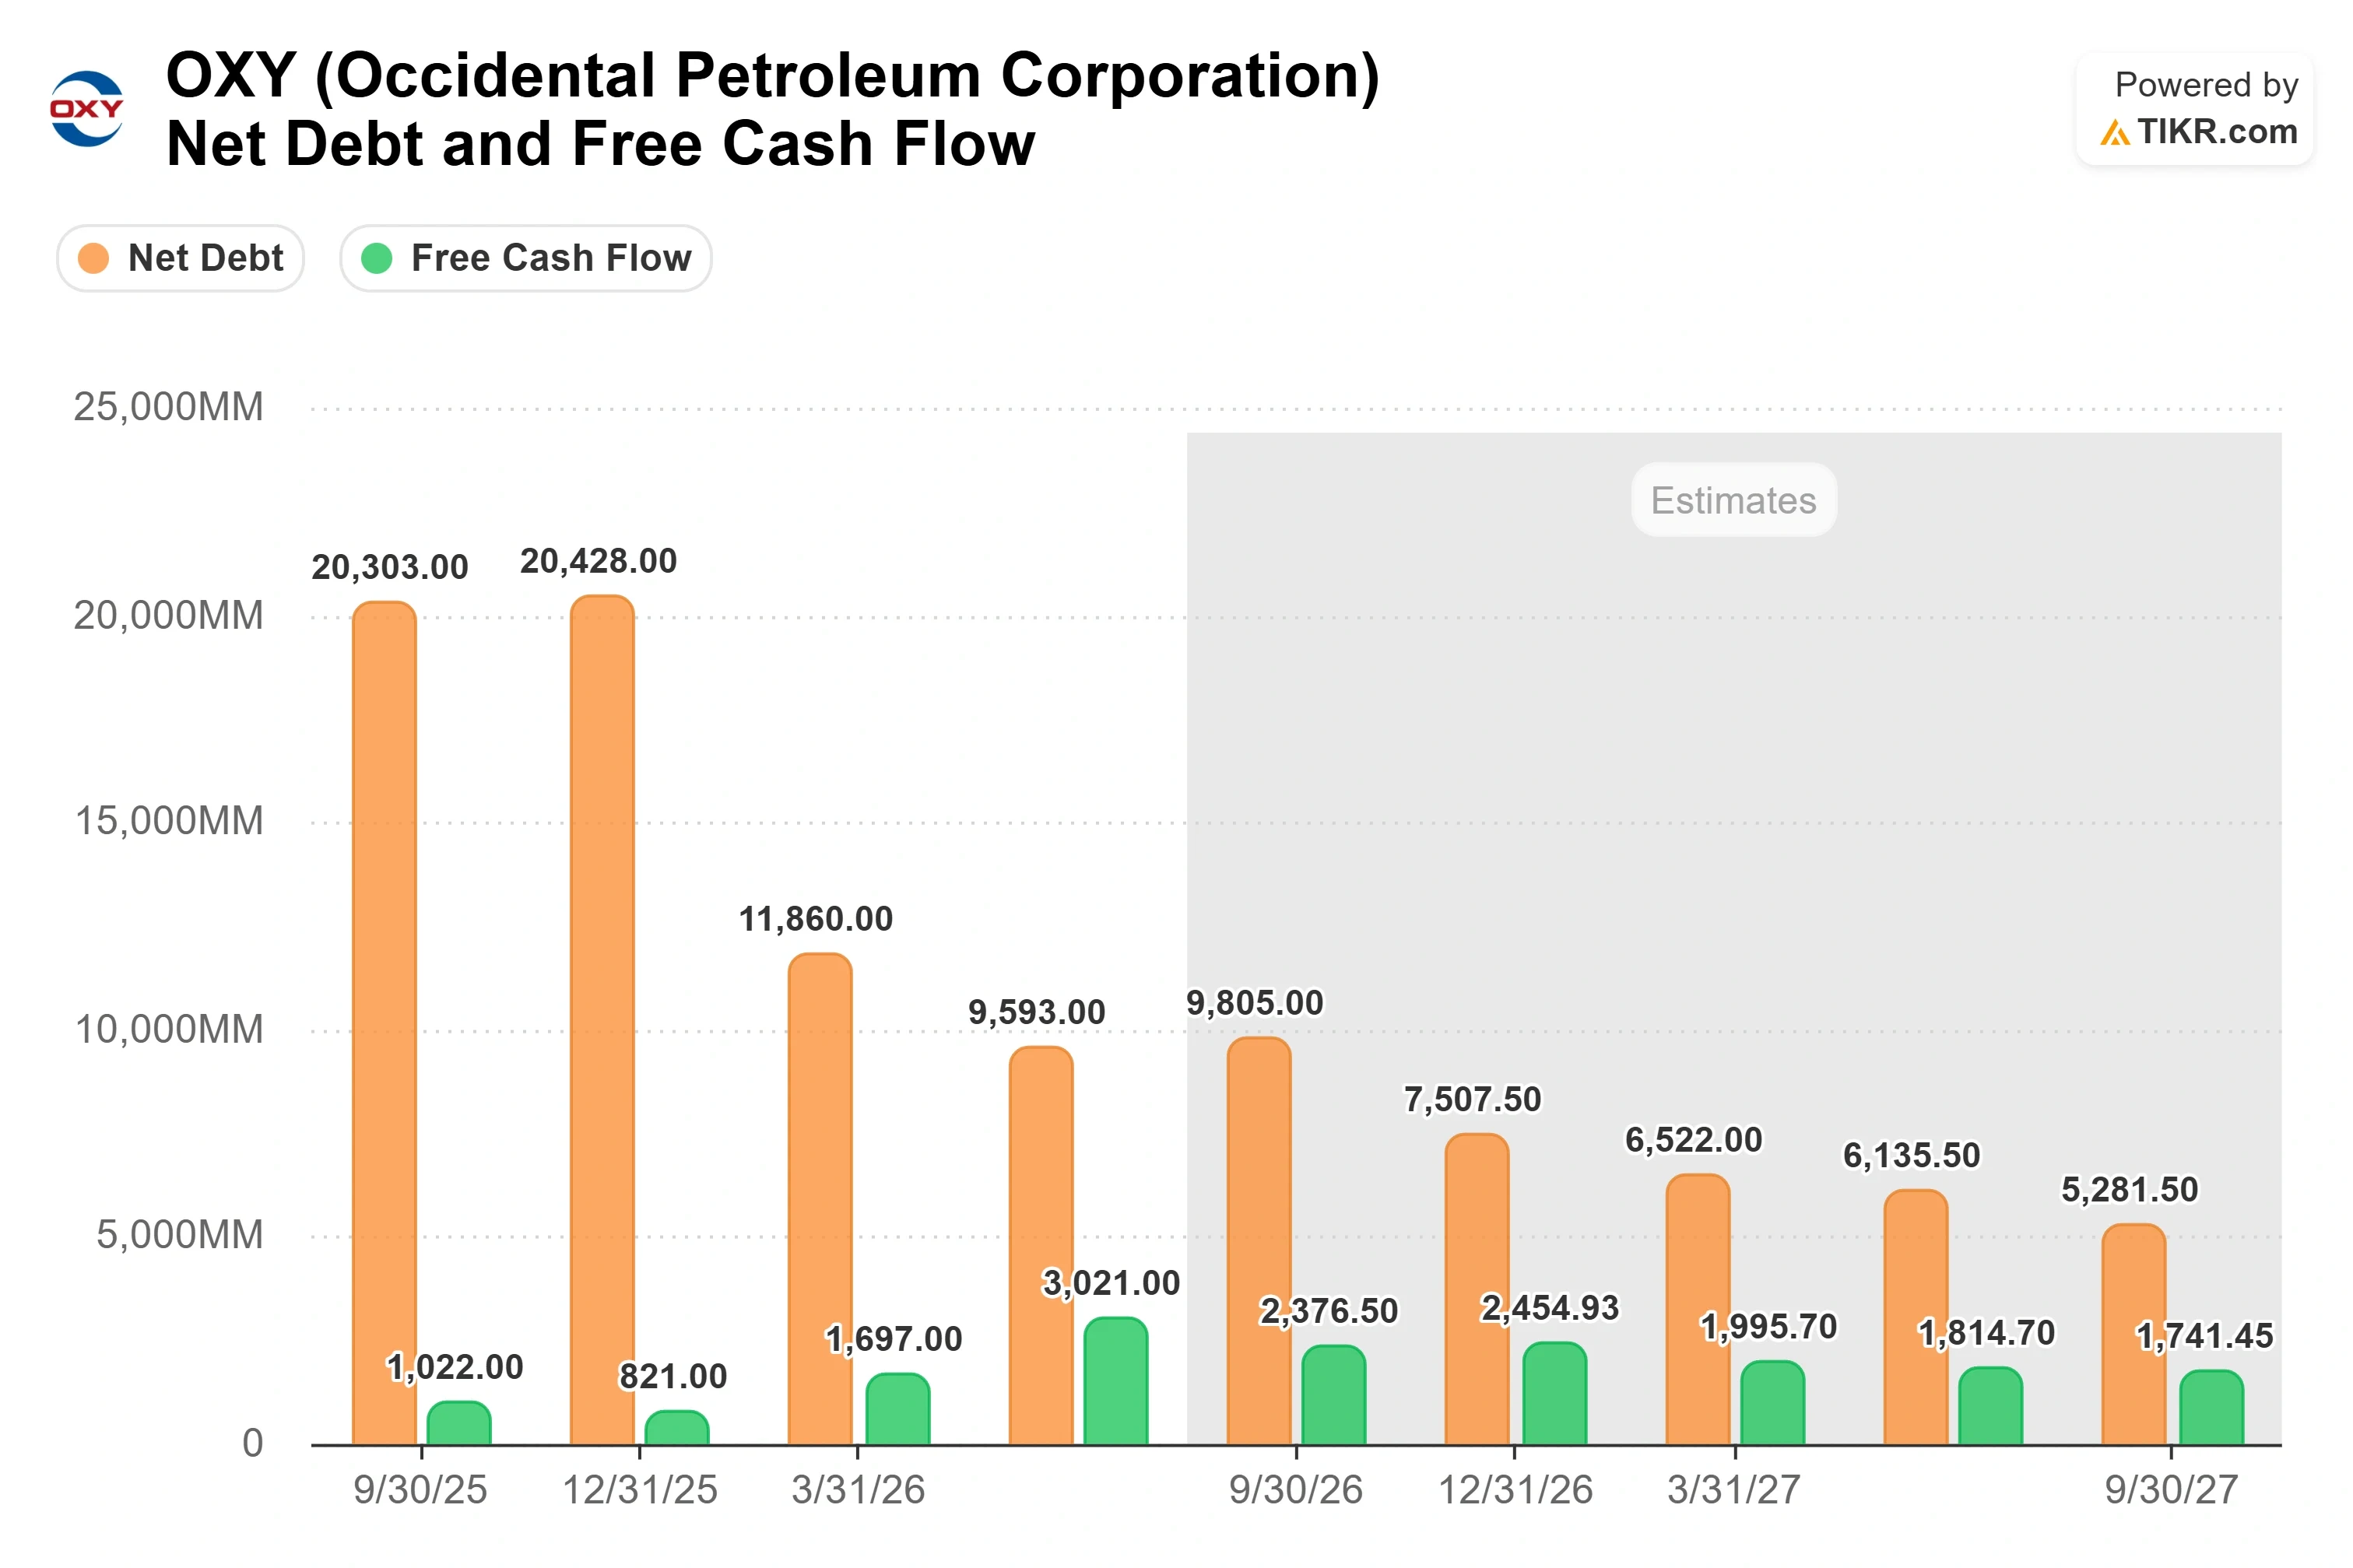
Occidental reduzierte den Hauptschuldenstand im zweiten Quartal um 1,5 Milliarden Dollar auf 11,8 Milliarden Dollar, den niedrigsten Stand seit 2019, und hat eine harte Grenze von 10 Milliarden Dollar als nächsten Meilenstein gezogen, ein Niveau, von dem erwartet wird, dass es die jährlichen Zinsaufwendungen um etwa 740 Millionen Dollar im Vergleich zu 2025 senkt. Dieser Fortschritt finanzierte eine Dividendensteigerung um 8% auf 0,28 Dollar pro Aktie. Im Q2-Call war CFO Sunil Mathew jedoch deutlich darüber, was der Meilenstein noch nicht freischaltet: "Aktienrückkäufe bleiben opportunistisch, und jedes kontinuierliche Aktienrückkaufprogramm hat eine niedrigere Priorität, bis die Vorzugsaktien eingelöst sind", ein Beteiligungsanteil, der erst im August 2029 fällig wird.

Sehen Sie historische und zukünftige Schätzungen für die Occidental-Aktie (Es ist kostenlos!) >>>
Warum die Aktie günstig sein und trotzdem begrenzt bleiben kann
Den Verbesserungen steht das Risiko gegenüber, das einen Produzenten mit dieser Hebelwirkung nie verlässt: Er setzt seinen eigenen Preis nicht. Die Aktie springt bei einer geopolitischen Erschütterung und fällt, wenn das Rohöl nachgibt, und ein anhaltender Rückgang würde den Entschuldungszeitraum strecken, den die höheren Kursziele voraussetzen. Diese Hebelwirkung ist der Grund, warum OXY günstig aussieht und es auch bleibt. Sie notiert bei etwa dem 5,3-fachen NTM EV/EBITDA, einen Schritt unter diversifizierten Namen wie Suncor mit dem 7,29-fachen und etwa auf einer Linie mit reinen Peers wie TotalEnergies mit dem 4,84-fachen. Für einen Produzenten, der ein höheres Bilanzrisiko trägt als die Majors, ist ein gewisser Abschlag genau das, was die Zahlen zeigen sollten. Die Debatte, die das $70-Ziel wiedereröffnet, ist, ob sinkende Schulden einen geringeren Abschlag verdienen oder ob der Markt richtig liegt, OXY weiterhin als gehebelte Wette auf Rohöl zu bewerten.
Sehen Sie, wie Occidental im Vergleich zu seinen Peers bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
- Aktueller Kurs: $61.46
- Zielkurs (Mitte): ~$66
- Potenzielle Gesamtrendite: ~7%
- Annualisierte IRR: ~2% / Jahr

Umsatztreiber: stetige Permian-Fördermengen und ein wachsender, höher margentragender Beitrag aus dem Powder River Basin (~1% Umsatzwachstum angenommen).
Margentreiber: das Kosten- und Zinssenkungsprogramm, das die Nettogewinnmarge auf etwa 16% anhebt.
Was das Ziel niedrig hält: etwa 6% pro Jahr an KGV-Kompression, selbst wenn der EPS mit nahezu 10% wächst.
Hauptrisiko: ein anhaltender Rückgang der Ölpreise, der die gesamte Cashflow-Basis zurücksetzt.
Bei ~$66 liegt der Mittelwert des Modells knapp unter Evercores $70, und der Analystenkonsens liegt bei etwa $67, was zeigt, dass die Meinungsverschiedenheit gering ist, keine Kluft. Das Aufwärtspotenzial: Erreichen Sie die Kosten- und Rückgangsziele, während das Öl hält, und der Hochrechnungsfall des Modells läuft bis 2030 auf etwa $101 zu, eine Gesamtrendite von fast 64%. Das Abwärtspotenzial: Wenn das Rohöl einbricht, kann die geringe jährliche Rendite des Mittelwerts negativ werden, weil ein niedrig bewerteter, preisnehmender Produzent wenig Polster für den Fall hat.
Fazit
Der nächste echte Test ist der Meilenstein von 10 Milliarden Dollar Hauptschulden. Das Management machte ihn zum Auslöser, der die Kapitalallokation verändert, daher würde das Erreichen vor Jahresende das Tempo bestätigen, das die höheren Kursziele voraussetzen. Achten Sie im Q3-Bericht, der Anfang November erwartet wird, darauf, ob der Hauptschuldenstand sich dieser Marke nähert und ob sich die Sprache zu Aktienrückkäufen ändert, die derzeit hinter der Einlösung der Vorzugsaktien 2029 geparkt ist. Schulden bei oder nahe 10 Milliarden Dollar bei intakter Dividende liest sich wie eine Erfolgsgeschichte. Ein Rückschlag, höchstwahrscheinlich aufgrund eines weicheren Ölpreises, wäre es, der den $70-Optimismus als verfrüht erweisen würde.
Sollten Sie in Occidental investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Occidental auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Occidental neben jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Occidental auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!






