

Wichtige Erkenntnisse
- Der freie Cashflow von Microsoft fiel im vierten Geschäftsquartal auf 19,64 Mrd. USD, ein Rückgang von 23 % gegenüber 25,57 Mrd. USD im Vorjahreszeitraum, obwohl der operative Cashflow um 30 % auf 55,44 Mrd. USD und der Umsatz um 18 % wuchsen.
- Die Cash-Ausgaben für Investitionen (CapEx) haben sich zwischen der zweiten Hälfte des Geschäftsjahres 2025 und der zweiten Hälfte des Geschäftsjahres 2026 etwa verdoppelt, von rund 34 Mrd. USD kombiniert auf fast 67 Mrd. USD, und diese Lücke erklärt fast den gesamten Rückgang des freien Cashflows.
- Ab dem Geschäftsjahr 2027 verlängert Microsoft die Nutzungsdauer seiner Rechenzentren und Bürogebäude von 15 auf 25 Jahre. Diese Änderung senkt die vom Management angegebene CapEx-Zahl, ohne den tatsächlichen Cashabfluss zu reduzieren.
- Der operative Cashflow wächst immer noch schneller als der Umsatz, was gegen ein Nachfrageproblem spricht, aber die Investitionsausgaben sind noch schneller gewachsen, und die Marge des freien Cashflows ist von über 20 % auf etwa 20 % bis 22 % gesunken.
- Microsoft bleibt im Gegensatz zu Oracle positiv im freien Cashflow, wird aber auch zu den Hyperscalern gezählt, die zu den rund 220 Mrd. USD KI-bezogener Schulden beigetragen haben, die im vergangenen Jahr emittiert wurden. Dies erschwert die Vorstellung, dass sein Ausbau vollständig selbstfinanziert ist.
Die Prognose-Folie sagt eines. Die Kapitalflussrechnung sagt etwas anderes.
Am 29. Juli schloss Microsoft (MSFT) das Geschäftsjahr 2026 mit einem Quartalsumsatz von 90 Mrd. USD ab, ein Plus von 18 %. Azure wuchs um 43 %, eine Beschleunigung gegenüber 41 % im Vorquartal. Das Management prognostizierte für Azure im ersten Quartal des Geschäftsjahres 2027 ein Wachstum von etwa 45 % und verwies auf eine Nachfrage, die weiterhin das verfügbare Angebot übersteigt.
Microsoft 365 Copilot überschritt 30 Millionen bezahlte Arbeitsplätze, wobei die Nettozugänge an Arbeitsplätzen im Vergleich zum Vorquartal mehr als doppelt so hoch waren. CFO Amy Hood beschrieb ein Unternehmen, das weiterhin Kapazitäten so schnell hinzufügt, wie es sie bauen kann, und die Prognose für das gesamte Geschäftsjahr 2027 sieht ein zweistelliges Wachstum bei Umsatz und Betriebsergebnis vor.
Nichts davon wird bestritten. Aber später in Hoods Ausführungen kam eine kleinere, technischere Offenlegung. Ab dem Geschäftsjahr 2027 verlängert Microsoft die Nutzungsdauer seiner Rechenzentren und Bürogebäude von 15 auf 25 Jahre. Hood sagte, diese Änderung "betrifft nur den Zeitpunkt der künftigen Abschreibungen" und hätte einen "minimalen Nutzen" für das Betriebsergebnis.
Die größere Wirkung liegt woanders. Die Änderung verschiebt mehr von Microsofts künftigen Rechenzentren-Leasingverträgen von Finanzierungsleasing (Finance Leases), die als Investitionsausgaben (CapEx) verbucht werden, zu Operating Leases, die das nicht sind. Das ist Teil des Grundes, warum Hood ihre CapEx-Prognose für das Kalenderjahr 2026 auf etwa 175 Mrd. USD nach unten korrigierte, obwohl sie sagte, dass die zugrundeliegende Infrastrukturausgabe unverändert geblieben ist.

Diese Unterscheidung ist wichtig für jeden, der die CapEx-Prognose von Microsoft als Maßstab dafür verwendet, was der KI-Ausbau tatsächlich kostet. Die ausgewiesene Zahl kann sich aus buchhalterischen Gründen verschieben, auch wenn die Cash-Ausgaben unverändert bleiben.
Wohin das Geld tatsächlich floss

Die Kapitalflussrechnung, die nicht derselben Leasing-Umklassifizierung unterliegt, erzählt eine klarere Geschichte. Die Cash-Ausgaben für Sachanlagen betrugen im September-Quartal 2024 14,92 Mrd. USD, dann 15,80 Mrd. USD, 16,75 Mrd. USD und 17,08 Mrd. USD in den nächsten drei Quartalen – ein allmählicher Anstieg im Geschäftsjahr 2025.
Dann ging es steil nach oben. Das September-Quartal 2025 lag bei 19,39 Mrd. USD, immer noch ein moderater Schritt nach oben. Das Dezember-Quartal 2025 sprang auf 29,88 Mrd. USD, ein sequenzieller Anstieg von 54 %, und die Ausgaben hielten sich in den nächsten beiden Quartalen mit 30,88 Mrd. USD und 35,80 Mrd. USD auf diesem Niveau.
Anders ausgedrückt: Microsoft gab in den kombinierten März- und Juni-Quartalen des Geschäftsjahres 2025 etwa 34 Mrd. USD für Cash-CapEx aus. Die gleichen zwei Quartale im Geschäftsjahr 2026 kosteten fast 67 Mrd. USD kombiniert. Das ist kein buchhalterisches Artefakt. Es ist Geld, das das Unternehmen mit etwa der doppelten Rate wie zuvor verlässt.
Der operative Cashflow ist immer noch stark. Er hält nur nicht Schritt.
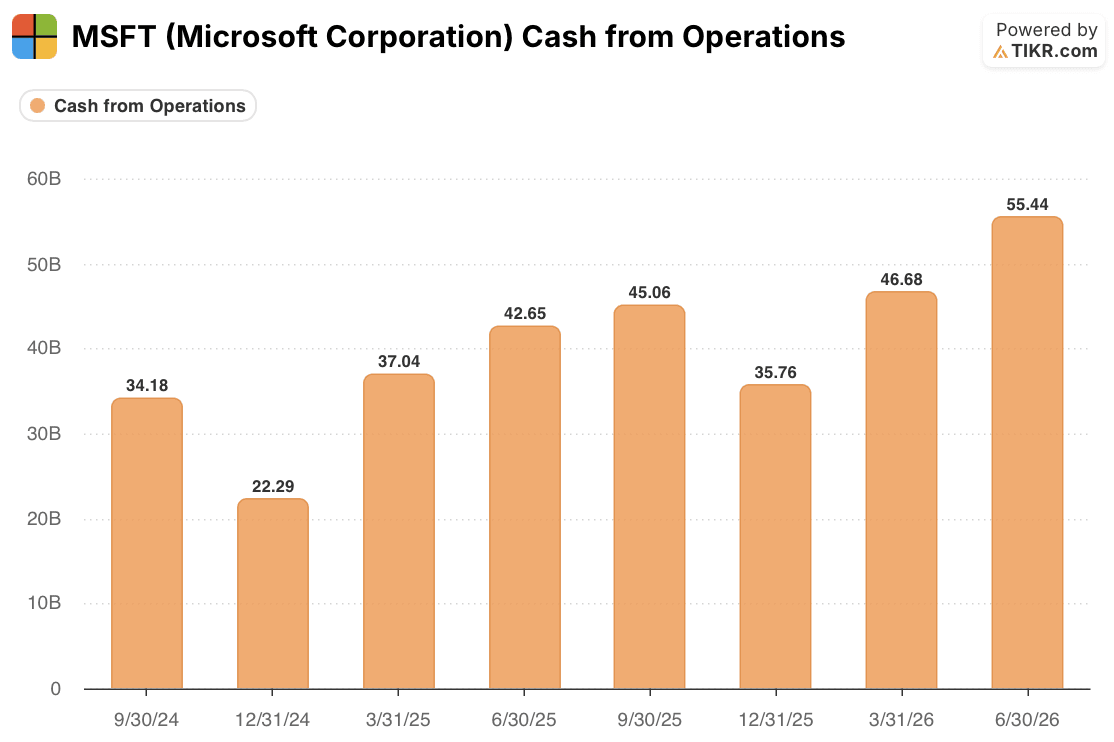
Die Umsatzmaschine hinter diesen Ausgaben sieht gesund aus. Der operative Cashflow betrug im Dezember-Quartal 2024 22,29 Mrd. USD und im Dezember-Quartal 2025 35,76 Mrd. USD, ein Anstieg von 60 % in dem Quartal, das normalerweise das schwächste Cashflow-Quartal des Jahres für Microsoft ist. Jedes andere Quartal in diesem Zweijahreszeitraum zeigt einen ähnlichen oder größeren Jahresvergleichsgewinn.
Dieses Muster spricht dagegen, den Rückgang des freien Cashflows als Nachfrageproblem zu interpretieren. Azure-Buchungen, das Wachstum der Copilot-Arbeitsplätze und der Wechsel von GitHub Copilot zu nutzungsbasierter Abrechnung schlagen sich in realem operativem Cashflow nieder, und zwar schneller als der Umsatz selbst wächst.
Das Problem ist, dass die Investitionsausgaben noch schneller gewachsen sind. Die Marge des freien Cashflows fiel von 28,97 % im März-Quartal 2025 auf 19,07 % im März-Quartal 2026, ein Rückgang von fast 10 Prozentpunkten. Sie fiel von 9,32 % auf 7,24 % im Dezember-Quartal über die gleichen zwei Jahre. Die Marge schrumpft in beiden Quartalen, für die TIKR einen sauberen Jahresvergleich zeigt, nicht nur die Dollarzahl.
Das Juni-Quartal zeigt das gleiche Muster in Dollar, auch ohne eine bestätigte Vorjahresmarge zum Vergleich. Der freie Cashflow fiel um 23 %, von 25,57 Mrd. USD auf 19,64 Mrd. USD, während der operative Cashflow im gleichen Zeitraum um 30 % stieg. Das ist eine Margengeschichte, keine Wachstumsgeschichte, und sie lässt sich direkt darauf zurückführen, dass die Investitionsausgaben den vom Unternehmen generierten Cash überholen.
Die Schuldenfrage bei einem cashflow-positiven Unternehmen
Die Position von Microsoft sieht immer noch stärker aus als die mehrerer seiner KI-Infrastruktur-Peers. Oracle meldete im letzten Quartal einen negativen freien Cashflow von 5,40 Mrd. USD und hat gesagt, es werde in diesem Geschäftsjahr 40 Mrd. USD an Schulden und Eigenkapital aufnehmen, um seinen Ausbau zu finanzieren. Neocloud-Betreiber wie CoreWeave tragen Zehnmilliarden an Verbindlichkeiten mit einem Geschäftsmodell, das der Leerverkäufer Jim Chanos als nicht in der Lage ansieht, seine Kapitalkosten zu verdienen.
Microsoft gehört nicht in diese Kategorie. Es generierte 55,44 Mrd. USD operativen Cashflow in einem einzigen Quartal und bleibt solide positiv im freien Cashflow. Aber es ist auch nicht völlig getrennt von den Finanzierungsdynamiken, die den Sektor umgestalten.
Eine kürzliche Reuters-Analyse ergab, dass US-Hyperscaler, darunter Alphabet, Amazon, Meta, Microsoft und Oracle, im vergangenen Jahr Schulden in Höhe von rund 220 Mrd. USD ausgegeben haben und dass die Größe einiger dieser Bond-Deals begonnen hat, die Preisbildung ansonsten ähnlicher Schulden zu verzerren. Microsoft wird zu den Emittenten dieser Welle gezählt, auch wenn seine Bilanzstärke nicht in Frage steht wie die von Oracle.
Der Punkt ist nicht, dass Microsoft einem finanziellen Risiko ausgesetzt ist. Es ist, dass "selbstfinanziert" eine schwächere Behauptung ist, als es klingt, wenn das Unternehmen, das einen 175-Milliarden-Dollar-Investitionsplan ankündigt, auch auf denselben Schuldenmarkt zugreift, von dem seine stärker verschuldeten Peers abhängen.
Was dieses Urteil tatsächlich ändern würde
Die Beweise stützen ein engeres Urteil als entweder die Bullen-These, dass beschleunigtes Azure-Wachstum alles löst, oder die Bären-These, dass Microsoft stillschweigend zu einem weiteren schuldenfinanzierten Neocloud wird. Das operative Geschäft von Microsoft wächst schneller als sein Umsatz, ein wirklich starkes Signal. Aber die Marge des freien Cashflows ist in vergleichbaren Quartalen um bis zu 10 Prozentpunkte gefallen, und diese Kompression folgt einer realen, cashbasierten Verdoppelung der Investitionsausgaben und nicht einer buchhalterischen Änderung.
Die offene Frage ist, ob dies ein Tiefpunkt oder ein neuer Normalzustand ist. Hoods eigene Formulierung, dass Microsoft im Geschäftsjahr 2027 "weiterhin einen positiven freien Cashflow aufweisen" wird, ist eine niedrigere Latte, als Anleger sie typischerweise von diesem Unternehmen gehört haben, und sie lässt Raum für weitere Margenerosion, wenn die Azure-Kapazitätserweiterungen mit der "Nachfrage übersteigt Angebot"-Sprache Schritt halten, die das Management immer wieder wiederholt.
Der nächste Datenpunkt, der diese Einschätzung schärfen würde, ist die Kapitalflussrechnung von Microsoft für das erste Quartal des Geschäftsjahres 2027, die Ende Oktober erwartet wird. Zwei Dinge sind beachtenswert. Erstens, ob das Wachstum der Cash-CapEx auf das Tempo verlangsamt, das durch die Prognose von 175 Mrd. USD für das gesamte Kalenderjahr impliziert wird, anstatt mit der Rate fortzufahren, mit der es in der zweiten Hälfte des Geschäftsjahres 2026 gestiegen ist. Zweitens, ob der operative Cashflow, unterstützt durch die nutzungsbasierte Abrechnung von Copilot und die Preisänderung von GitHub Copilot nach Juni, schnell genug wächst, um die Lücke von selbst zu schließen.
Bis das sichtbar wird, ist die ehrlichere Einschätzung von Microsoft derzeit ein Unternehmen, dessen Wachstumsgeschichte intakt ist und dessen Cashflow-Konversionsgeschichte unter realem, messbarem Druck steht, nicht ein Unternehmen, dem stillschweigend der Raum ausgeht.
Sollten Sie in Microsoft Corporation investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie die MSFT-Aktie auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um MSFT neben jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um die MSFT-Aktie auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit der All-in-One, benutzerfreundlichen Plattform von TIKR.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investoren-Bestände und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





