


Wichtige Erkenntnisse
- Das vierte Fiskalquartal von Applied Digital lieferte die Schlagzeilenzahlen, die sich Anleger wünschten: Umsatz stieg um 407 % auf 258,7 Mio. $, bereinigtes EBITDA schwenkte auf 42,4 Mio. $ von 1 Mio. $, und der vertraglich gebundene Leasingwert verdreifachte sich auf 36 Mrd. $.
- Die Gesamtverschuldung vervierfachte sich in neun Monaten von 700 Mio. $ auf 5,1 Mrd. $, während der Free-Cashflow-Verbrauch im selben Rekordquartal 1,16 Mrd. $ erreichte – das schlechste Einzelquartal aller Zeiten und das vierte Quartal in Folge mit beschleunigten Verlusten.
- Die APLD-Aktie hat seit einem frühen Mai-Hoch bei etwa 50 $ etwa ein Viertel ihres Wertes verloren, wobei der größte Teil dieses Rückgangs vor dem 27. Juli, dem Tag der Quartalszahlen, und nicht danach stattfand.
- Das Management hat für das nächste Quartal allein Kapitalausgaben von etwa 600 Mio. $ prognostiziert, obwohl heute nur ein Bruchteil der 1,41 Gigawatt an vertraglich gesicherter Kapazität des Unternehmens tatsächlich Umsatz generiert.
- Fast 20 Mrd. $ des gesamten Auftragsbestands von 36 Mrd. $, der in diesem einen Quartal hinzugekommen ist, sind an einen einzigen Hyperscaler-Kontrahenten gebunden.
Ein Auftragsbestand von 36 Mrd. $, gebaut auf einer Schuldenrechnung von 5 Mrd. $
Der Vorsitzende und CEO von Applied Digital (APLD), Wes Cummins, bezeichnete das Quartal als "transformativ", und die Zahlen stützen diese Darstellung auf dem Papier. Der gesamte vertraglich gebundene Leasingwert sprang innerhalb von drei Monaten von etwa 16 Mrd. $ auf 36 Mrd. $, verteilt auf fünf Standorte und 1,41 Gigawatt vertraglich gesicherter kritischer IT-Last. Drei dieser Leasingverträge mit einem Gesamtwert von fast 20 Mrd. $ wurden mit einem Unternehmen abgeschlossen, das das Unternehmen nur als "denselben hochgradig investmentwürdigen Hyperscaler" beschreibt.
Hinter diesem Auftragsbestand steht eine aggressive Finanzierungsoffensive. Im Laufe von etwa vier Monaten schloss Applied Digital 2,15 Mrd. $ an 6,75 % Senior Secured Notes für seinen Polaris Forge 2 Campus ab, eine von Goldman Sachs geführte Brückenfinanzierung von 300 Mio. $, eine revolvierende Kreditlinie von bis zu 550 Mio. $ und 1,59 Mrd. $ an 7 % Senior Secured Notes für ein viertes Gebäude bei Polaris Forge 1. CFO Saidal Mohmand sagte, die neuesten Anleihen seien 225 Basispunkte günstiger als die erste Platzierung des Unternehmens, die bei etwa 9,25 % lag.
Diese sinkenden Kapitalkosten sind eine echte Leistung. Sie ändern jedoch nicht, was die eigenen Finanzdaten von TIKR darunter zeigen.

Die Gesamtverschuldung von Applied Digital belief sich im August 2025 auf 700 Mio. $. Bis Mai 2026 hatte sie 5,1 Mrd. $ erreicht, ein Anstieg um mehr als das Siebenfache in neun Monaten.
Warum eine positive EBITDA-Meldung die Cash-Rechnung noch nicht auflöst
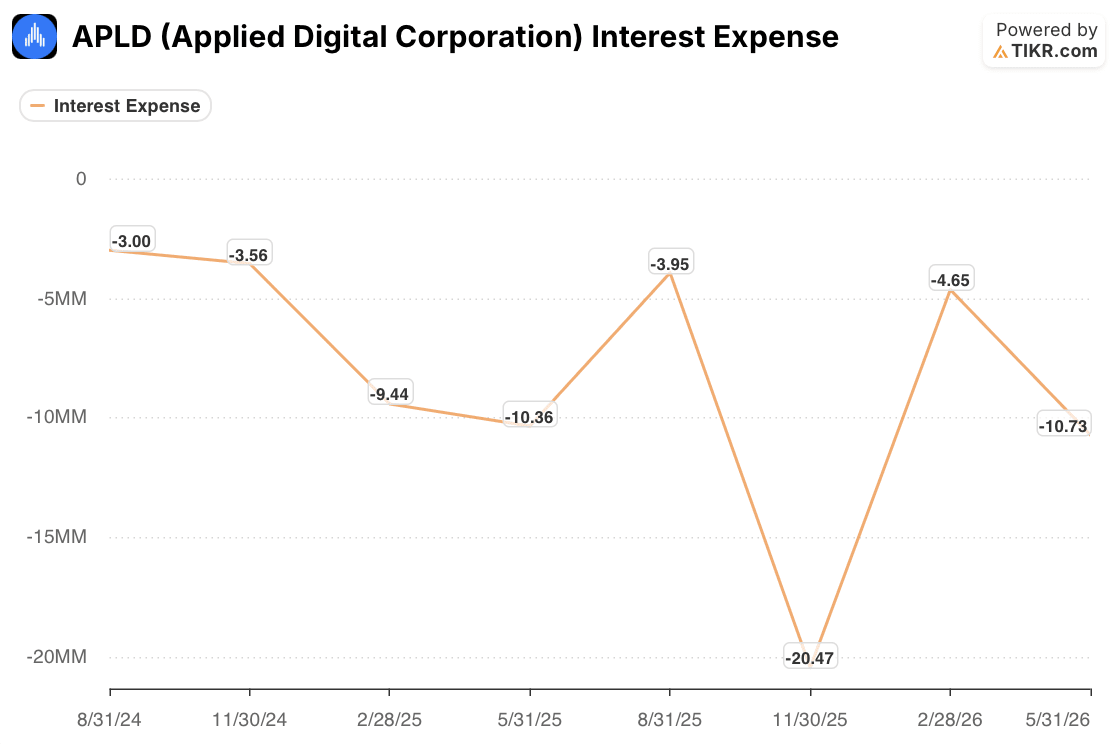
Hier ist die Diskrepanz, die es sich lohnt zu betrachten: Selbst als die Gesamtverschuldung die Marke von 5 Mrd. $ überschritt, bewegte sich der ausgewiesene Zinsaufwand von Applied Digital kaum und belief sich im Quartal, das den Großteil der diesjährigen Kreditaufnahme umfasste, auf nur 10,7 Mio. $.
Diese Lücke entspricht der Standard-Bilanzierungspraxis für ein Unternehmen mitten im Bau. Zinsen auf Schulden, die für den Bau von qualifizierten langfristigen Vermögenswerten verwendet werden, werden typischerweise in die Kosten dieser Vermögenswerte aktiviert und nicht über die Gewinn- und Verlustrechnung abgeschrieben, bis der Vermögenswert in Betrieb genommen wird.
Diese Behandlung ist nicht unangemessen. Sie bedeutet jedoch, dass die vom Management hervorgehobenen Zahlen für bereinigtes EBITDA und bereinigtes Nettoergebnis mit einer Zinsaufwandsposition verglichen werden, die noch nicht die vollen wirtschaftlichen Kosten von 5 Mrd. $ an Schulden widerspiegelt.
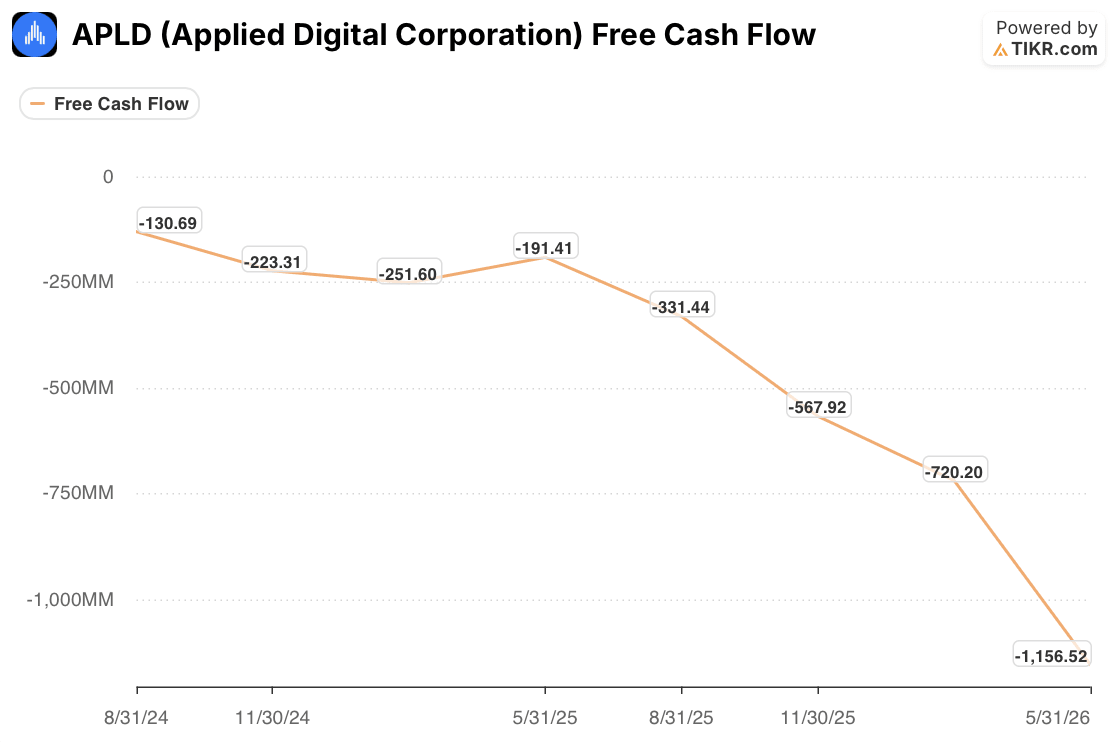
Der Free Cash Flow hat diesen blinden Fleck nicht, und er erzählt eine deutlichere Geschichte. Applied Digital verbrauchte im Quartal, das im Mai 2025 endete, 191 Mio. $. Dieser Verbrauch weitete sich auf 331 Mio. $, dann 568 Mio. $, dann 720 Mio. $ aus und erreichte im gerade berichteten Quartal 1,16 Mrd. $. Der Cash-Verbrauch hat sich jedes einzelne Quartal über ein ganzes Jahr verschlechtert, obwohl sowohl der Umsatz als auch das EBITDA nach oben ausschlugen.
Applied Digital beendete das Quartal mit 4,2 Mrd. $ an liquiden Mitteln gegenüber diesen 5 Mrd. $ an Schulden, sodass der kurzfristige Liquiditätspuffer real ist. Bei der aktuellen Verbrauchsrate deckt dieser Puffer jedoch nur etwa drei bis vier Quartale, bevor das Unternehmen eine weitere Finanzierungsrunde benötigt, zusätzlich zu den etwa 600 Mio. $ an Kapitalausgaben, die das Management bereits allein für das nächste Quartal prognostiziert hat.
Die APLD-Aktie begann zu fallen, bevor die Quartalszahlen kamen
Die Aktien von Applied Digital erreichten Anfang Mai 2026 mit etwa 50 $ ihren Höchststand, angetrieben durch eine Reihe von Hyperscaler-Leasingankündigungen, darunter der Polaris Forge 2-Deal und eine 15-jährige Vereinbarung, die die Aktie Berichten zufolge in einer einzigen Sitzung um fast 24 % nach oben trieb. Bis Ende Juni, vor dem 27. Juli, dem Tag der Quartalszahlen, war die Aktie auf etwa 28 $ zurückgefallen und hatte den größten Teil dieses Frühlingsrallys von selbst aufgegeben.

Die überragende Quartalsmeldung des vierten Quartals erzeugte nur einen kurzen Aufschwung. Die Aktien erlebten Mitte August erneut einen Aufschwung, zusammen mit einer breiteren KI-Infrastruktur-Rallye, die auch CoreWeave und Super Micro Computer beflügelte, und erreichten in derselben Woche, in der ein Unternehmensdirektor 75.000 Aktien zu 31,15 $ verkaufte, die niedrigen 30er $. Auch diese Rallye verpuffte. APLD schloss am 11. September bei 26,42 $, ein Minus von 7 % in sechs Monaten, obwohl Umsatz, EBITDA und der vertraglich gebundene Auftragsbestand alle deutlich gestiegen waren.
Die Kursziele der Sell-Seite haben sich nicht mit der Aktie bewegt. B. Riley erhöhte sein Kursziel nach dem Quartal auf 75 $, fast das Dreifache des aktuellen Kurses, und unterstrich damit, wie weit die Einschätzung von Wall Street zum Auftragsbestand und die tatsächliche Bewertung der Aktie durch den Markt auseinandergegangen sind.
Ein Teil dieser Kluft könnte das Konzentrationsrisiko widerspiegeln, das die Auftragsbestandszahl verschleiert. Fast 20 Mrd. $ des gesamten vertraglich gebundenen Wertes von 36 Mrd. $, die in diesem einen Quartal hinzugekommen sind, liegen bei einem einzigen Hyperscaler-Kunden. Das Management bezeichnet diesen Kunden als hochgradig investmentwürdig, und die Kreditqualität ist ein echter Milderungsfaktor, aber die Haltbarkeit von mehr als der Hälfte des Auftragsbestands des Unternehmens hängt nun von der fortgesetzten Ausbaubereitschaft eines einzigen Kontrahenten ab.
Die wahre Prüfung ist nicht der Auftragsbestand. Es ist, ob der Cash-Verbrauch seinen Höhepunkt erreicht, bevor die Bilanz dünn wird
Die bilanzielle Trendwende von Applied Digital ist real. Der Umsatz wächst schnell, das EBITDA ist positiv geworden, und die Erfolgsbilanz des Managements, Standorte termingerecht zu liefern, verleiht seinen Bauprognosen mehr Glaubwürdigkeit, als die meisten Infrastruktur-Konkurrenten beanspruchen können.
Nichts davon macht dieses Geschäft bisher selbstfinanzierend. Der Free-Cashflow-Verbrauch hat sich jedes Quartal über ein Jahr ausgeweitet und im selben Quartal einen Rekord erreicht, auf das das Unternehmen als Beweis für die Funktionsweise seines Modells verweist, weil die Umsatzrealisierung deutlich hinter dem Kapital zurückbleibt, das bereits für fünf Standorte im Bau verpflichtet wurde. Nur ein Bruchteil der vertraglich gesicherten 1,41 Gigawatt ist tatsächlich online und generiert heute Mieteinnahmen.
Die offene Frage für Aktionäre ist, ob das aus neu gelieferter Kapazität ansteigende Netto-Betriebsergebnis – bisher etwa 175 Megawatt live gegenüber mehr als einem Gigawatt, das noch gebaut wird – diese Cash-Lücke zu schließen beginnt, bevor der Liquiditätspuffer von 4,2 Mrd. $ und der fortgesetzte Zugang von Applied Digital zu Schulden- und Joint-Venture-Eigenkapitalmärkten auf die Probe gestellt werden. Eine Verlangsamung der Hyperscaler-Kapitalausgaben, eine Ausweitung der Credit Spreads oder ein Stolperer des einzelnen Kontrahenten hinter 20 Mrd. $ der diesjährigen neuen Leasingverträge würde diesen Zeitplan jeweils auf eine andere Weise unter Druck setzen.
Die nächste Offenlegung, die am meisten zählen wird, ist nicht eine weitere Leasingankündigung. Es ist, ob der Free-Cashflow-Verbrauch in den kommenden Quartalen nachlässt, wenn die in diesem Jahr neu gelieferten Megawatt beginnen, Umsatz beizutragen, und wie viel der nächsten prognostizierten Kapitalausgaben von 600 Mio. $ aus dem bestehenden Cash-Pool und nicht durch einen weiteren Gang an die Schuldenmärkte finanziert wird.
Sollten Sie in Applied Digital Corporation investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie die APLD-Aktie auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um APLD zusammen mit jeder anderen Aktie auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um die APLD-Aktie auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit der All-in-One, benutzerfreundlichen Plattform von TIKR.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


