


Die wichtigsten Punkte
- Das Scheitern des Deals entfernt die Untergrenze: Bloomberg berichtete Ende August, dass das Konsortium aus Advent und Stripe sein Angebot von 60,50 $ pro Aktie (rund 53 Mrd. $) für PayPal aufgegeben habe. Die Aktie fiel daraufhin in der nächsten Handelssitzung um fast 13 %, als die Spekulationen über eine Übernahme verflogen.
- Die Turnaround-Motoren entwickeln sich auseinander: Das Zahlungsvolumen (TPV) von Venmo wuchs im Q2 um 14 % und Braintree beschleunigte auf 13 %. Das Marken-Checkout, nach wie vor PayPals zentrale Profitmaschine, wurde jedoch für Q3 erneut nach unten korrigiert, da die Auswirkungen europäischer Zölle stärker sind, als das Management ursprünglich angenommen hatte.
- Die Überzeugung der Analysten schwindet, auch wenn die Kursziele sich erholen: Kaufempfehlungen sind von etwa der Hälfte der Analystenabdeckung Mitte 2025 auf nur noch 7 von 45 Bewertungen gesunken, obwohl das durchschnittliche Kursziel von einem Juni-Tief von 51,57 $ auf 57,07 $ zurückgeklettert ist.
Das 53-Milliarden-Dollar-Angebot ist weg, und PYPL muss sich alleine beweisen
PayPal notierte am 11. September bei etwa 54 $, ein Kurs, der seine eigene Geschichte über die letzten sechs Wochen erzählt.
Ende August berichtete Bloomberg News, dass ein Konsortium aus dem Buyout-Unternehmen Advent International und dem Zahlungsabwickler Stripe seine Bemühungen um eine Übernahme von PayPal aufgegeben habe. Die Gruppe hatte 60,50 $ pro Aktie geboten, was das Unternehmen mit mehr als 53 Mrd. $ bewertete – ein Preis, über den Reuters im Juli unter Berufung auf mit der Sache vertraute Personen berichtet hatte.
PayPals Vorstand soll diesen Preis als unzureichend angesehen haben, und er war nur ein Bruchteil der rund 360 Mrd. $ Bewertung, die PayPal auf dem Höhepunkt der Pandemie im Jahr 2021 erreicht hatte.
Als das Scheitern bestätigt wurde, fiel die Aktie in einer einzigen Handelssitzung um fast 13 % und schloss bei etwa 54 $, nachdem sie vor der Nachricht bei etwa 61 $ gehandelt worden war. Seitdem hat sich die Aktie im Wesentlichen nicht mehr bewegt.
Diese Zurücksetzung ist wichtig, weil eine Übernahmeprämie stillschweigend im Aktienkurs mitgewirkt hatte. Da Advent und Stripe nicht mehr im Bild sind, muss PayPals Bewertung nun auf Betriebsergebnissen statt auf Deal-Optionen basieren.
Venmo und BNPL beschleunigen, während Marken-Checkout seine eigenen Vorgaben weiter verfehlt
CEO Enrique Lores, etwa sechs Monate im Amt zum Zeitpunkt von PayPals Auftritt auf der Technologiekonferenz von Goldman Sachs am 9. September, treibt seinen Turnaround auf fünf Fronten voran: Finanzdienstleistungen, Beschleunigung von Venmo und Braintree, eine Verlagerung hin zu wertvollen Verbrauchern statt Händlern, eine einfachere Organisationsstruktur und modernisierte Technologie.
Die bisherigen Ergebnisse sind wirklich gespalten. Venmo verzeichnete im Q2 sein siebtes Quartal in Folge mit zweistelligem Wachstum des Gesamtzahlungsvolumens, ein Plus von 14 % im Jahresvergleich, wobei "Pay with Venmo" um 44 % stieg und die Akzeptanz der Debitkarte von einer kleinen Basis aus zunahm. Das Abwicklungsvolumen von Braintree beschleunigte sich auf ein Wachstum von 13 % von 11 % im Q1, das neunte Quartal in Folge mit profitablen Wachstum. Das Volumen bei "Buy Now, Pay Later" (BNPL) sprang auf ein Wachstum von 26 %, unterstützt durch neue Händlerpartnerschaften, darunter eine Kooperation mit Amazon im Verbraucherkreditgeschäft, die in Deutschland und Österreich startet.
Beim Marken-Checkout sieht die Geschichte anders aus. Dieses Geschäft, nach wie vor die Quelle des größten Teils der Transaktionsmarge von PayPal, wuchs im Q2 auf währungsbereinigter Basis nur um 2 % und entsprach damit der Stabilisierung des Vorquartals. Im Gespräch am 9. September sagte Lores, dass das Wachstum beim Marken-Checkout im Q3 nun nur noch bei 1 % bis 2 % liegen dürfte, weil sich Zoll- und De-minimis-Änderungen stärker auf den europäischen grenzüberschreitenden Handel mit chinesischen Verkäufern auswirken, als die ursprünglich modellierten 0,5 bis 1 Prozentpunkte.
Das ist die Spannung im Zentrum dieser Aktie. PayPal finanziert den Turnaround mit einem Programm, das auf mindestens 1,5 Mrd. $ an jährlichen Bruttoeinsparungen (Run-Rate) über zwei bis drei Jahre abzielt, wobei der größte Teil für Reinvestitionen in Finanzdienstleistungen, Marketing und Technologie vorgesehen ist. Diese Reinvestitionen rentieren sich nur, wenn das Marken-Checkout aufhört, nach unten zu überraschen, und nach zwei Quartaten tut es das immer noch.
Ein Teil der Kosteneinsparungen ist bereits sichtbar. Eine Quelle sagte Reuters, dass PayPal am 3. September etwa 220 Stellen in Indien gestrichen habe, und der Präsident für Checkout-Lösungen, Frank Keller, verkaufte am selben Tag 4.612 Aktien und reduzierte seinen Anteil auf 41.567.
Der Abschlag ist real. Ebenso der Zweifel dahinter
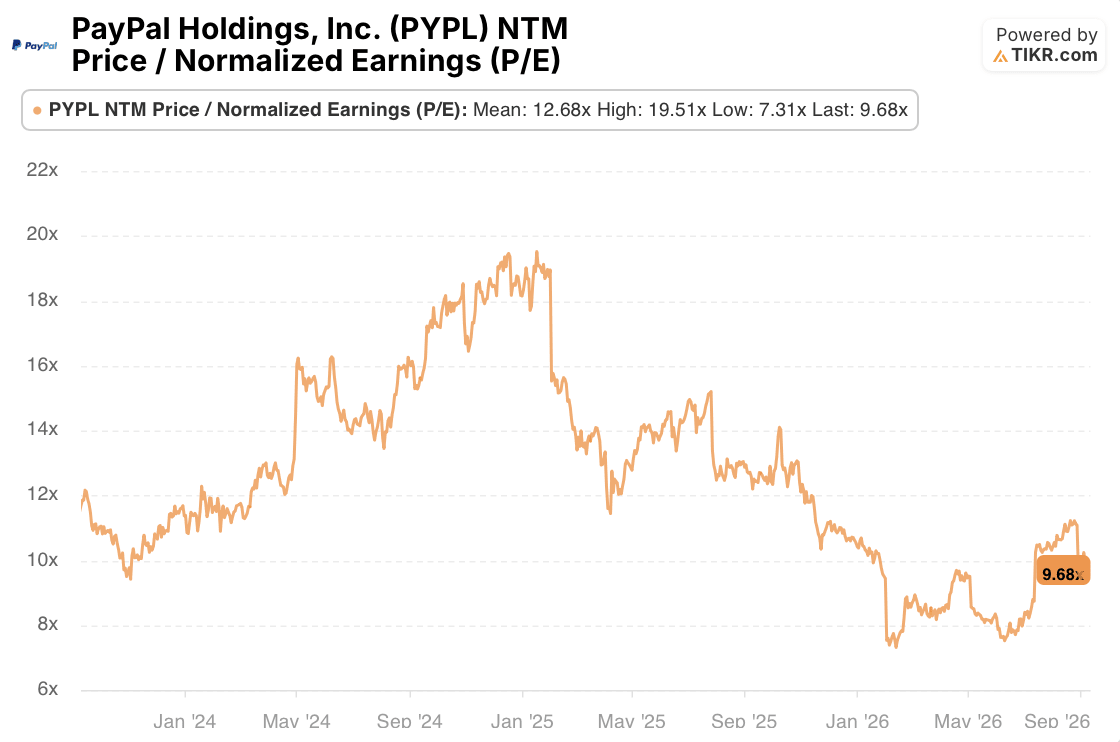
PayPals KGV (Kurs-Gewinn-Verhältnis) auf Basis der normalisierten Gewinnschätzungen liegt bei 9,68, wie TIKR-Daten zeigen. Das liegt unter dem eigenen Zweijahresdurchschnitt von 12,68 und deutlich unter dem Höchststand von 19,51, den die Aktie Anfang 2025 erreichte. Diese Kompression liegt sowohl vor dem CEO-Wechsel als auch vor dem gescheiterten Buyout, was bedeutet, dass der Abschlag nicht einfach ein Deal-Hangover ist.

Die Historie der Analystenziele liefert weitere Details. Das durchschnittliche Ziel hat sich von einem Juni-Tief von 51,57 $ auf 57,07 $ erholt, liegt aber immer noch etwa 30 % unter dem Durchschnitt von 81,74 $, den die Analysten Mitte 2025 hatten. Die Überzeugung ist schneller geschwunden, als die Dollarzahlen vermuten lassen: Kauf- und Outperform-Empfehlungen sind von etwa der Hälfte der Analystenabdeckung Mitte 2025 auf nur noch 7 von 45 Bewertungen gesunken, bei 33 Hold-Empfehlungen.
Das Verhältnis von Kursziel zu Aktienkurs zeigt den Nettoeffekt. Bei 106,2 % ist die Spanne zwischen dem durchschnittlichen Ziel und PayPals Kurs die kleinste der sechs Quartalsaufnahmen, die TIKR verfolgt, gegenüber 133,5 % im Dezember 2025. Clear Street, Mizuho und Truist senkten alle ihre Ziele innerhalb von Tagen nach dem Scheitern des Advent-Stripe-Deals, und der Gesamtdurchschnitt hat sich seitdem nur teilweise erholt. Das Medianziel von 57 $ impliziert etwa 6 % Aufwärtspotenzial gegenüber PayPals Schlusskurs von 53,72 $, die geringste Marge in dieser Historie.
Die faire Einschätzung ist nicht, dass der Turnaround gescheitert ist. Venmo, Braintree und BNPL liefern echte, beschleunigende Zahlen, und das Management hat die Prognosen für das Gesamtjahr in diesem Jahr bereits zweimal angehoben. Aber das Geschäft, das den größten Teil von PayPals Gewinn erwirtschaftet, hat seine eigene Wachstumsvorgabe zwei Quartale in Folge verfehlt, und die jüngste Verfehlung wird einem Faktor angelastet, europäischen Zöllen, den das Management bereits einmal unterschätzt hat.
Der nächste Test ist PayPals Bericht für das dritte Quartal im Oktober. Man sollte darauf achten, ob das Marken-Checkout in diesem Bereich von 1 % bis 2 % landet oder weiter abrutscht, ob die Kosteneinsparungen wie versprochen in den Betriebsausgaben des vierten Quartals sichtbar werden und ob die Kaufempfehlungen weiter schrumpfen, selbst wenn das Dollarkursziel hält. Solange das Checkout seine eigenen Prognosen weiter verfehlt, sieht ein KGV von 9,68 weniger nach einem Schnäppchen und mehr nach einer Marktbewertung aus, die die verbleibende Unsicherheit einpreist.
Sollten Sie in PayPal Holdings, Inc. investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie die Aktie von PayPal Holdings, Inc. auf und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um PayPal Holdings, Inc. zusammen mit allen anderen Aktien auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um PYPL-Aktien auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine man umdreht... desto mehr Chancen wird man entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!



