

Die wichtigsten Punkte
- Die Nachfrage schlägt sich in Umsätzen nieder: Oracles Umsatz im Q1 stieg um 30 % gegenüber dem Vorjahr auf 19,3 Mrd. USD, während der OCI-Umsatz um 121 % auf 7,4 Mrd. USD wuchs.
- Der Auftragsbestand bietet Sichtbarkeit: Die RPO (Restliche Leistungsverpflichtungen) stieg um 26 Mrd. USD auf 664 Mrd. USD, wobei etwa die Hälfte davon voraussichtlich in den nächsten 36 Monaten in Umsätze umgewandelt wird.
- Cashflow bewegt sich in beide Richtungen: Der operative Cashflow im Q1 erreichte 23,10 Mrd. USD, aber die Investitionsausgaben (CapEx) stiegen auf 28,50 Mrd. USD, sodass der freie Cashflow bei negativen 5,40 Mrd. USD lag.
- Die Margen müssen beobachtet werden: Die Bruttomarge des Quartals fiel auf 60,03 %, ihr niedrigster Stand in der vorliegenden Acht-Quartals-Historie, da die KI-Infrastruktur einen größeren Teil von Oracles Geschäftsmodell ausmacht.
Verfolgen Sie Oracles Gewinne, die RPO-Umsetzung und den Cashflow-Trend kostenlos auf TIKR →
Oracles KI-Nachfrage wird zu Umsatz
Oracle (ORCL) ist über die Phase hinaus, Investoren nur eine zukünftige KI-Chance zu verkaufen. Die Ergebnisse des ersten Quartals des Geschäftsjahres 2027 zeigten, dass bereitgestellte Kapazitäten zu ausgewiesenen Umsätzen werden. Der Gesamtumsatz stieg gegenüber dem Vorjahr um 30 % auf 19,3 Mrd. USD, während der OCI-Umsatz um 121 % auf 7,4 Mrd. USD sprang. Das Unternehmen gab außerdem an, im Quartal 850 Megawatt KI-Kapazität ans Netz gebracht zu haben, was OCI half, eine GPU-Auslastung von 97,9 % aufrechtzuerhalten.
Das Argument der Sichtbarkeit ist ähnlich stärker geworden. Die Restlichen Leistungsverpflichtungen (RPO) stiegen im Quartal um 26 Mrd. USD auf 664 Mrd. USD, und das Management erwartet nun, dass etwa die Hälfte dieses Bestands in den nächsten 36 Monaten in Umsätze umgewandelt wird. Oracle gab an, dass die meisten neuen Verträge über Vorauszahlungen der Kunden, Bring-Your-Own-Hardware-Vereinbarungen oder ähnliche Mechanismen strukturiert wurden, die keine zusätzlichen Oracle-Mittel im Voraus erfordern sollten.
Das ist eine bedeutende Verbesserung gegenüber einer reinen Auftragsbestands-Erzählung. Das Wachstum im Q1 zeigt, dass Oracle Kapazitäten bereitstellen und Umsätze gegen fest zugesagte Nachfrage verbuchen kann. Laut Angaben des Unternehmens im Q1-Earnings-Call wurden Kapazitäten, die zur Verlängerung anstanden, mit einem Aufschlag von 20 % verlängert oder weiterverkauft. Die zentrale Investitionsfrage ist jedoch nicht verschwunden. Sie ist spezifischer geworden: Kann dieser Nachfrageschub dauerhafte Cashflows generieren, bevor die Infrastrukturrechnung erneut wächst?
Der operative Cashflow steigt stark, aber die Investitionsausgaben sind immer noch einen Schritt voraus
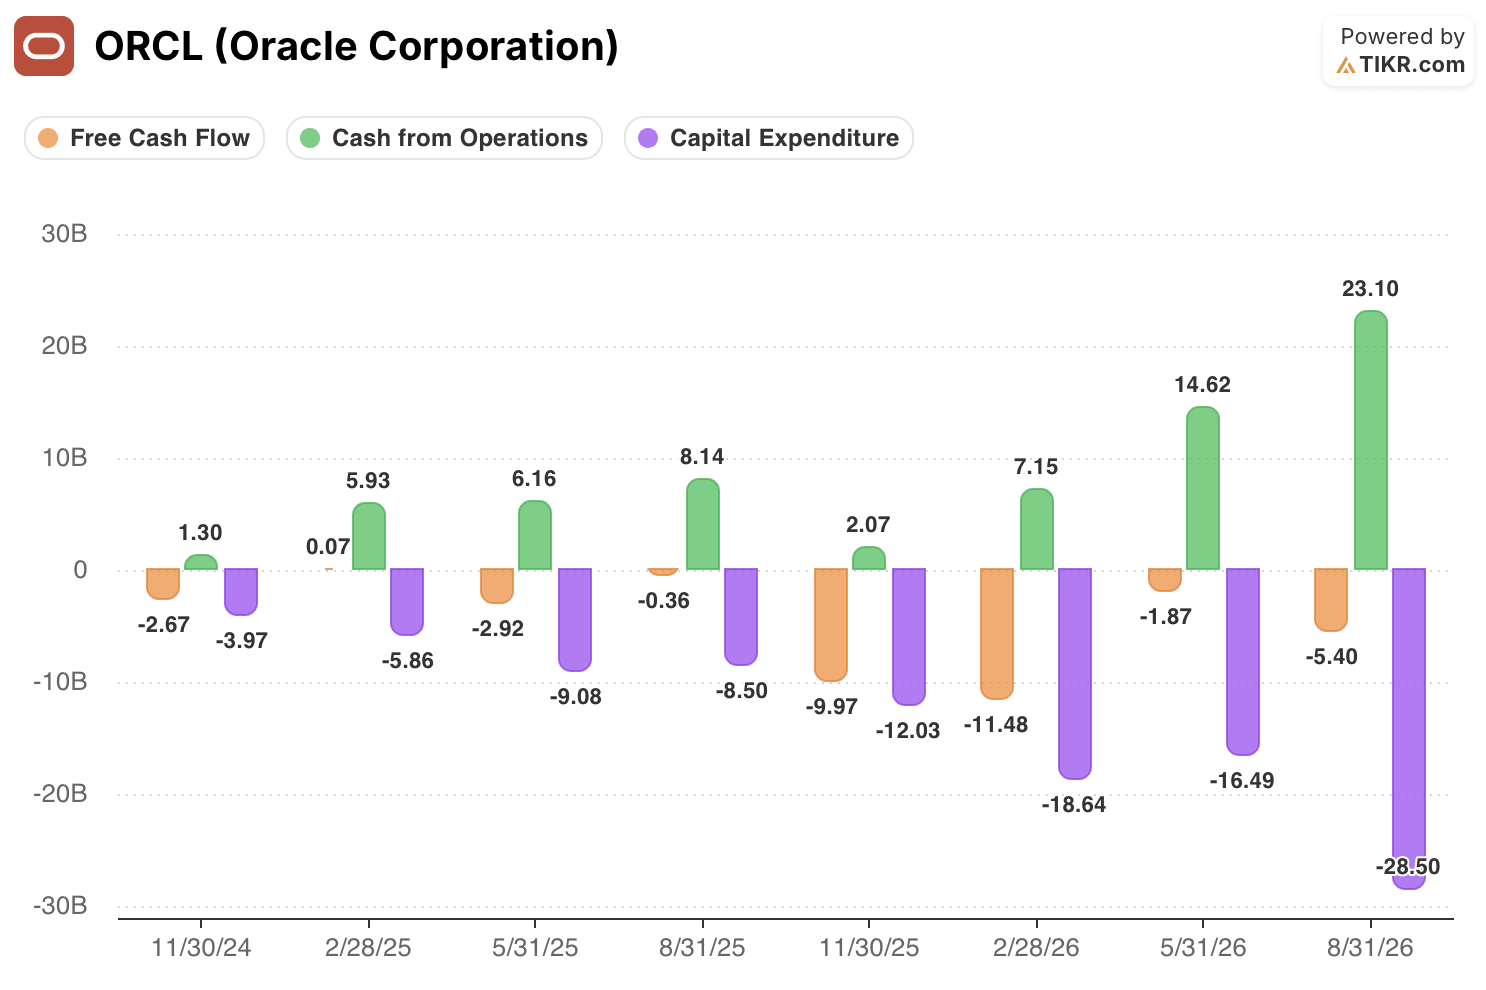
Die neuesten Quartalsdaten zum Cashflow zeigen Oracles Herausforderung deutlich. Der Cashflow aus der Geschäftstätigkeit stieg im zum 31. August 2026 endenden Quartal auf 23,10 Mrd. USD, gegenüber 14,62 Mrd. USD im vorangegangenen Quartal und 8,14 Mrd. USD vor einem Jahr. Das ist eine deutliche Verbesserung der operativen Mittelzuflüsse, begünstigt durch starke Nachfrage und Vorauszahlungen der Kunden.
Die Investitionsausgaben (CapEx) stiegen jedoch noch deutlicher auf 28,50 Mrd. USD, verglichen mit 16,49 Mrd. USD im Vorquartal und 8,50 Mrd. USD vor einem Jahr. Der freie Cashflow war daher negativ bei 5,40 Mrd. USD. Das Defizit war deutlich geringer als die negativen 11,48 Mrd. USD im Quartal vom Februar 2026, aber es zeigt, dass eine starke Cash-from-Operations-Zahl nicht dasselbe ist wie selbstfinanziertes Wachstum.
Das Muster erklärt auch, warum ein Quartal die Debatte nicht entscheiden sollte. Oracle erzielte im Quartal vom Februar 2025 einen positiven freien Cashflow von 0,07 Mrd. USD, verzeichnete dann aber in jedem der folgenden sechs dargestellten Quartale einen negativen freien Cashflow. Die Zahlen sind volatil, weil die Bereitstellung von Infrastruktur und die Kundenfinanzierung nicht gleichmäßig eintreffen. Investoren sollten sich weniger darauf konzentrieren, ob ein einzelnes Quartal positiv ist, und mehr darauf, ob der Cashflow aus der Geschäftstätigkeit die Lücke zu den CapEx konsistent schließen kann, während der OCI-Umsatz skaliert.
Kundenfinanzierung verringert den Druck, nicht das wirtschaftliche Risiko
Oracles Finanzierungsvereinbarungen sind wichtig, weil sie den Zeitpunkt der Cash-Abflüsse verändern können. Vorauszahlungen der Kunden und Bring-Your-Own-Hardware-Verträge bedeuten, dass das Unternehmen möglicherweise nicht jeden GPU- und Serverkauf vor Umsatzbeginn mit seiner eigenen Bilanz finanzieren muss. Lieferantenvereinbarungen können einen ähnlichen Zweck erfüllen.
Dennoch traf das Management in der Q&A-Runde eine wichtige Klarstellung: Kapital ist für diese Projekte erforderlich, auch wenn nicht alles Kapital von Oracle kommt. Das bedeutet, dass das Modell kein Abkürzung um die Wirtschaftlichkeit des Rechenzentrumsbaus ist. Es ist eine Möglichkeit, einen Teil der Finanzierungsverantwortung zu teilen oder aufzuschieben.
Diese Unterscheidung ist für die Oracle-Aktie wichtig. Wenn Kunden weiterhin bereit sind, vorauszuzahlen, die Kapazitäten hoch ausgelastet bleiben und die Verlängerungspreise halten, könnte das Modell einen schnelleren Weg zur Cash-Konversion unterstützen, als Investoren erwarten. Wenn die Bereitstellung länger dauert, Vorauszahlungen nachlassen oder Oracle neue Standorte finanzieren muss, um das Wachstum aufrechtzuerhalten, könnte der freie Cashflow trotz eines wachsenden Auftragsbestands negativ bleiben.
Das Management erwartet weiterhin Gesamt-CapEx von 90 bis 95 Mrd. USD im Geschäftsjahr 2027, begrenzt auf 70 Mrd. USD auf Netto-Cash-Basis nach alternativer Finanzierung. Es hat auch kein spezifisches Datum für einen positiven freien Cashflow genannt. Die operative Argumentation ist überzeugend, aber die Cashflow-Argumentation bleibt eine Prognose, die Quartal für Quartal verifiziert werden muss.
Die Bruttomarge zeigt die Kosten der OCI-Portfolioverschiebung
Die vorliegende Quartalsmargen-Grafik macht den Kompromiss sichtbar.
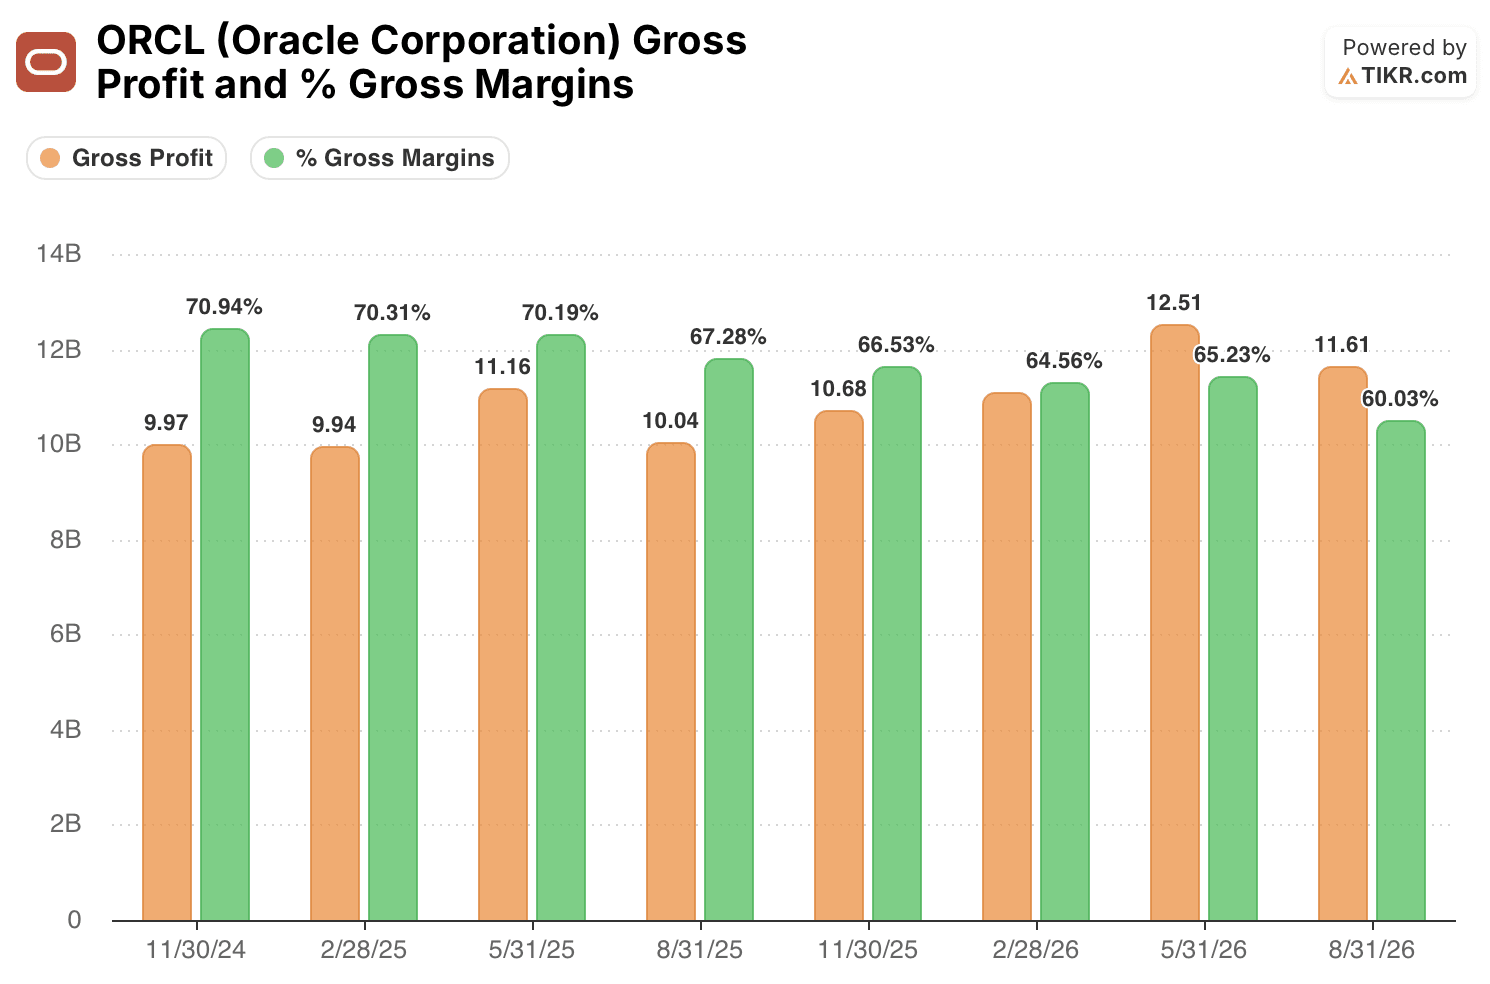
Oracles Bruttomarge lag im Quartal vom November 2024 bei 70,94 %. Sie hielt sich bis Mai 2025 in der Nähe von 70 %, fiel dann auf 67,28 % im August 2025, 66,53 % im November und 64,56 % im Februar 2026. Sie erholte sich moderat auf 65,23 % im Mai, bevor sie im letzten Quartal auf 60,03 % fiel.
Das ist ein Rückgang um 10,91 Prozentpunkte gegenüber dem Vorjahresquartal. Der Bruttogewinn stieg dennoch auf 11,61 Mrd. USD von 10,04 Mrd. USD vor einem Jahr, was das Ausmaß von Oracles Umsatzwachstum widerspiegelt. Aber die Margenentwicklung bestätigt, dass ein größerer Anteil der Umsätze nun aus kapitalintensiver Cloud-Infrastruktur stammt und nicht aus Oracles historisch hochmarginalem Softwaregeschäft.
Das Management hatte bereits darauf hingewiesen, dass die Bruttomarge sinken würde, wenn Rechenzentren hochfahren, und argumentiert, dass die Betriebsmarge das wichtigere Maß für die Wertschöpfung sei. Das kann zutreffen, wenn das höhere Umsatzwachstum von OCI und die niedrigeren Vertriebs- und Forschungsausgaben im Verhältnis zum Umsatz den Druck auf die Bruttomarge ausgleichen. Die nächsten Quartale müssen zeigen, dass der operative Hebel diese Arbeit tatsächlich leistet. Eine sinkende Bruttomarge allein widerlegt die KI-These nicht, erhöht aber den Grad an Cashflow- und Betriebsgewinn-Beweisen, die Oracle liefern muss.
Oracles niedrigeres KGV spiegelt Fortschritt wider, nicht Beweis
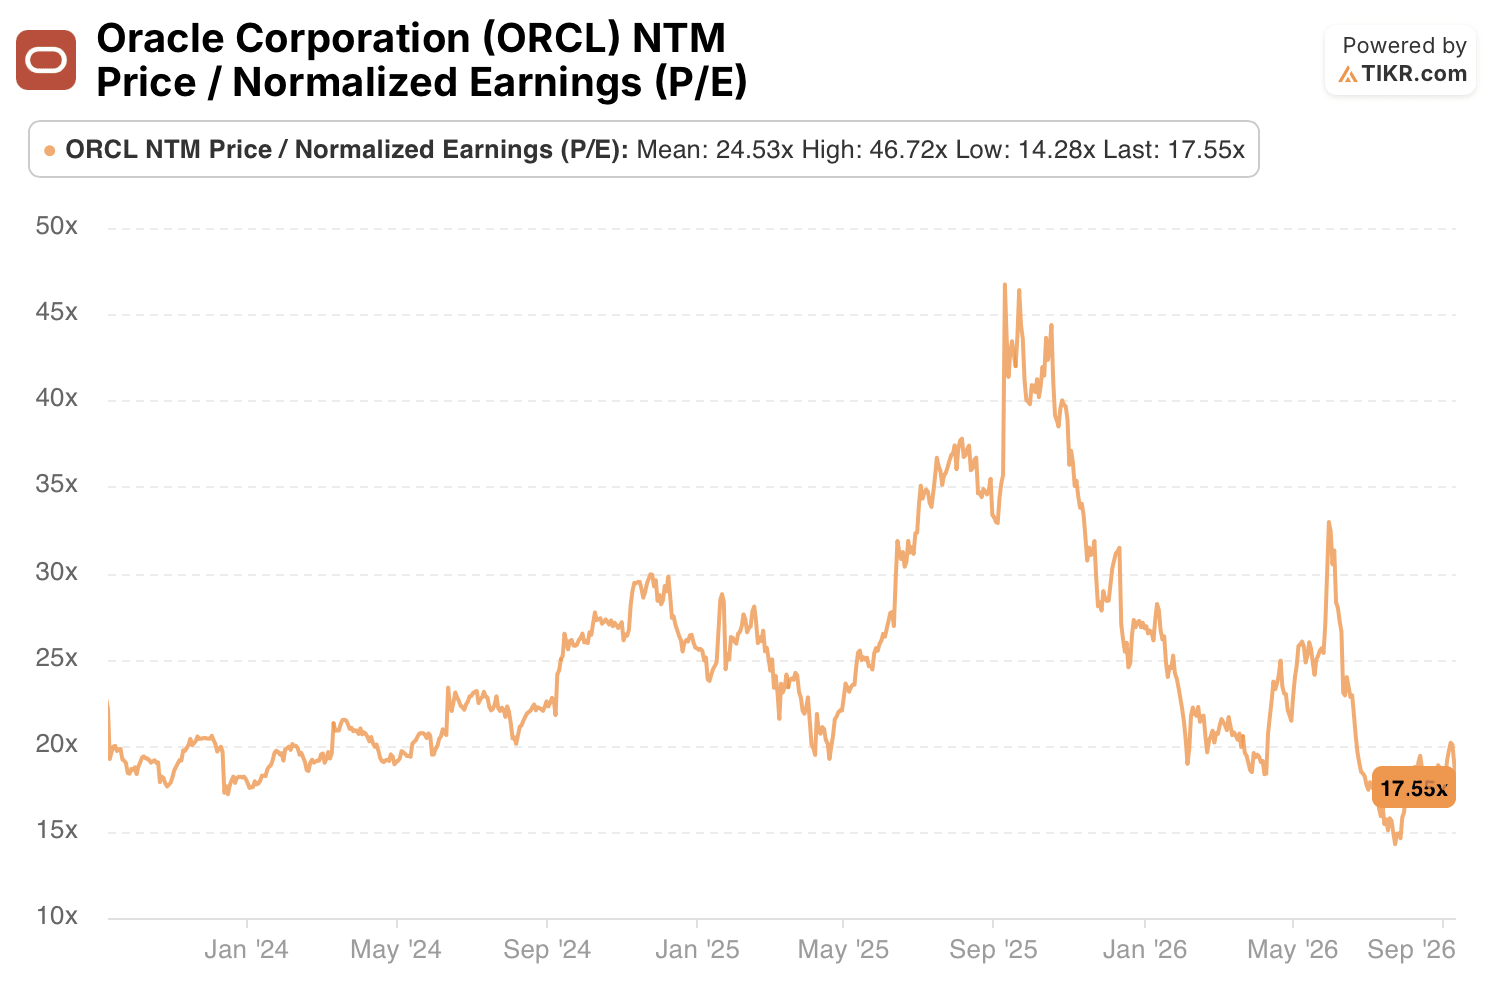
Oracles NTM-Kurs-Gewinn-Verhältnis (normalisierte Gewinne) lag im September 2026 bei 17,55x. Das liegt unter dem Durchschnitt von 24,53x und deutlich unter dem Höchststand von 46,72x in der vorliegenden TIKR-Historie, bleibt aber über dem Tiefststand von 14,28x. Das niedrigere Multiple gibt Investoren weniger Grund anzunehmen, dass jedes optimistische KI-Szenario bereits im Oracle-Kurs eingepreist ist.
Es ist jedoch keine abschließende Bewertung. Der Nenner sind normalisierte Voraus-Gewinne, die von denselben Fragen abhängen, die nun das Geschäft betreffen: das Tempo, mit dem RPO zu Umsatz wird, die Kosten für den Kapazitätsausbau und ob der Druck auf die Bruttomarge unterhalb der Bruttogewinnlinie ausgeglichen werden kann. Ein niedrigeres KGV kompensiert nicht eine ausbleibende Cashflow-Erholung.
Der beste Fall wird leichter sichtbar. Die OCI-Nachfrage ist real, die Umsetzung des Auftragsbestands hat begonnen, und die Kundenfinanzierung kann die unmittelbare Cash-Belastung verringern. Das ungelöste Risiko ist, ob Oracle die neue Infrastrukturbasis ausreichend produktiv machen kann, bevor die nächste Investitionsrunde ansteht. Für Aktionäre ist der nächste Beweis klar: nachhaltiges Wachstum des operativen Cashflows, stabilisierende Bruttomarge und eine kleinere Lücke zwischen CapEx und operativen Mittelzuflüssen. Wenn sich diese Maßnahmen gemeinsam verbessern, wird der KI-Ausbau wie eine Cashflow-Brücke aussehen. Wenn nicht, bleibt Oracles Auftragsbestand beeindruckend, aber finanziell unvollständig.
Verfolgen Sie Oracles Margen, Schätzungen und Bewertungshistorie kostenlos auf TIKR →
Sollten Sie in Oracle Corporation investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie die ORCL-Aktie auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für die kommenden Quartale an Umsatz und Gewinn erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um ORCL zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um die ORCL-Aktie auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


