Die wichtigsten Punkte
- Die Oracle-Aktie fiel in den letzten Monat (bis zum Schlusskurs am Montag) um 12 %, hauptsächlich an drei Tagen aufgrund von KI-Schuldenängsten, während der S&P 500 um 0,6 % stieg.
- Beim Unternehmen hat sich nichts geändert, es erwartet weiterhin mindestens 90 Milliarden US-Dollar Umsatz im Geschäftsjahr 2027, aber die Anleger bewerten nun seine 169,1 Milliarden US-Dollar Schulden.
- S&P stuft Oracle mit BBB- ein, der niedrigsten Investment-Grade-Bewertung, und eine Herabstufung auf Ramschniveau ist das Hauptrisiko, das es zu beobachten gilt.
- Bei einem KGV von 15 für die nächsten zwölf Monate, deutlich unter seinem 5-Jahres-Durchschnitt von 21, sieht Oracle wie ein Kauf für Anleger aus, die dieses Kreditrisiko akzeptieren können.
Oracle (ORCL) ist in den letzten Monat (bis zum Schlusskurs am Montag) um 12 % gefallen, während der S&P 500 um 0,6 % stieg.
Fast nichts davon ging auf Oracle selbst zurück. Die Panik begann am Anleihemarkt bei CoreWeave (CRWV), das im gleichen Zeitraum um 25 % fiel, und griff auf das Unternehmen über, das mit weitaus mehr Schulden auf KI setzt.
Eine Kreditpanik, die bei CoreWeave begann
Am Donnerstag, dem 8. Oktober, fiel Oracle um 5,5 %, als KI-Aktien aufgrund neuer Details zu den Umsätzen von OpenAI sanken. An diesem Morgen befand sich Oracle Berichten zufolge in Gesprächen mit Apollo Global Management (APO) und Goldman Sachs (GS) über die Finanzierung eines großen KI-Chipkaufs, was seine Schulden wieder in den Fokus rückte.
Der schlimmste Tag war Mittwoch, der 14. Oktober, mit einem Rückgang von 8,8 %. Die Inflation im September fiel mit 3,7 % höher als erwartet aus, was die Wetten auf Zinserhöhungen der Fed wiederbelebte, und eine der Anleihen von CoreWeave rentierte sich mit fast 15 %.
Am Donnerstag erreichten die Kosten für die Absicherung von CoreWeaves Schulden gegen Ausfall laut ICE Data Services einen Rekordstand. Einige seiner Anleihen rutschten am Freitag in den Distressed-Bereich, und Oracle fiel um weitere 4,6 %.
Oracles Schulden sind die ganze Geschichte
In den fünf Geschäftsjahren bis Mai 2025 stiegen Oracles Gesamtschulden auf 109 Milliarden US-Dollar, während seine liquiden Mittel von 46,6 Milliarden US-Dollar auf 11,2 Milliarden US-Dollar sanken.

Und bis August 2026 waren die Schulden auf 169,1 Milliarden US-Dollar gestiegen, gegenüber 37,1 Milliarden US-Dollar an liquiden Mitteln.
Im August-Quartel beliefen sich die Investitionsausgaben (Capex) auf 28,5 Milliarden US-Dollar, der freie Cashflow war negativ bei 5 Milliarden US-Dollar, und Oracle verkaufte neue Aktien im Wert von 20 Milliarden US-Dollar, um den Aufbau mitzufinanzieren. Die Zinsaufwendungen stiegen um 55 % auf 1,43 Milliarden US-Dollar und übertrafen damit das Wachstum des nicht-GAAP-Betriebsergebnisses von 31 %, sodass die Zinsen nun Oracles Gewinne erreichen.
S&P stufte Oracle im Juli auf BBB- herab, die niedrigste Investment-Grade-Bewertung. Das trennt es von CoreWeave, dessen Anleihen High-Yield sind. Aber Oracles Credit Default Swaps sind eher wie BB- und B-Kredit eingepreist, berichtete CNBC am Montag.
Das Geschäft hat nicht gezuckt
In der Zwischenzeit läuft das Geschäft rund. Im August-Quartel stieg der Umsatz um 30 % auf 19,3 Milliarden US-Dollar, der Umsatz mit Cloud-Infrastruktur sprang um 121 %, und der vertraglich gebundene Auftragsbestand erreichte 664 Milliarden US-Dollar. Das Management erwartet weiterhin mindestens 90 Milliarden US-Dollar Umsatz und 8,10 US-Dollar nicht-GAAP-Gewinn je Aktie im Geschäftsjahr 2027.
Der Haken ist, von wem dieser Auftragsbestand stammt. Wie Steve Eisman, der durch The Big Short berühmt gewordene Investor, in der Freitagsfolge von The Compound and Friends sagte: "Die Hälfte von Oracles Auftragsbestand ist nur OpenAI."
Er liegt damit ungefähr richtig. Der berichtete Vertrag von OpenAI über 300 Milliarden US-Dollar macht etwa 45 % davon aus, und er beginnt erst 2027.
Günstig, wenn die Finanzierung hält
Oracle notiert jetzt mit einem KGV von 15,1 für die nächsten zwölf Monate, deutlich unter seinem 5-Jahres-Durchschnitt von 21,4.

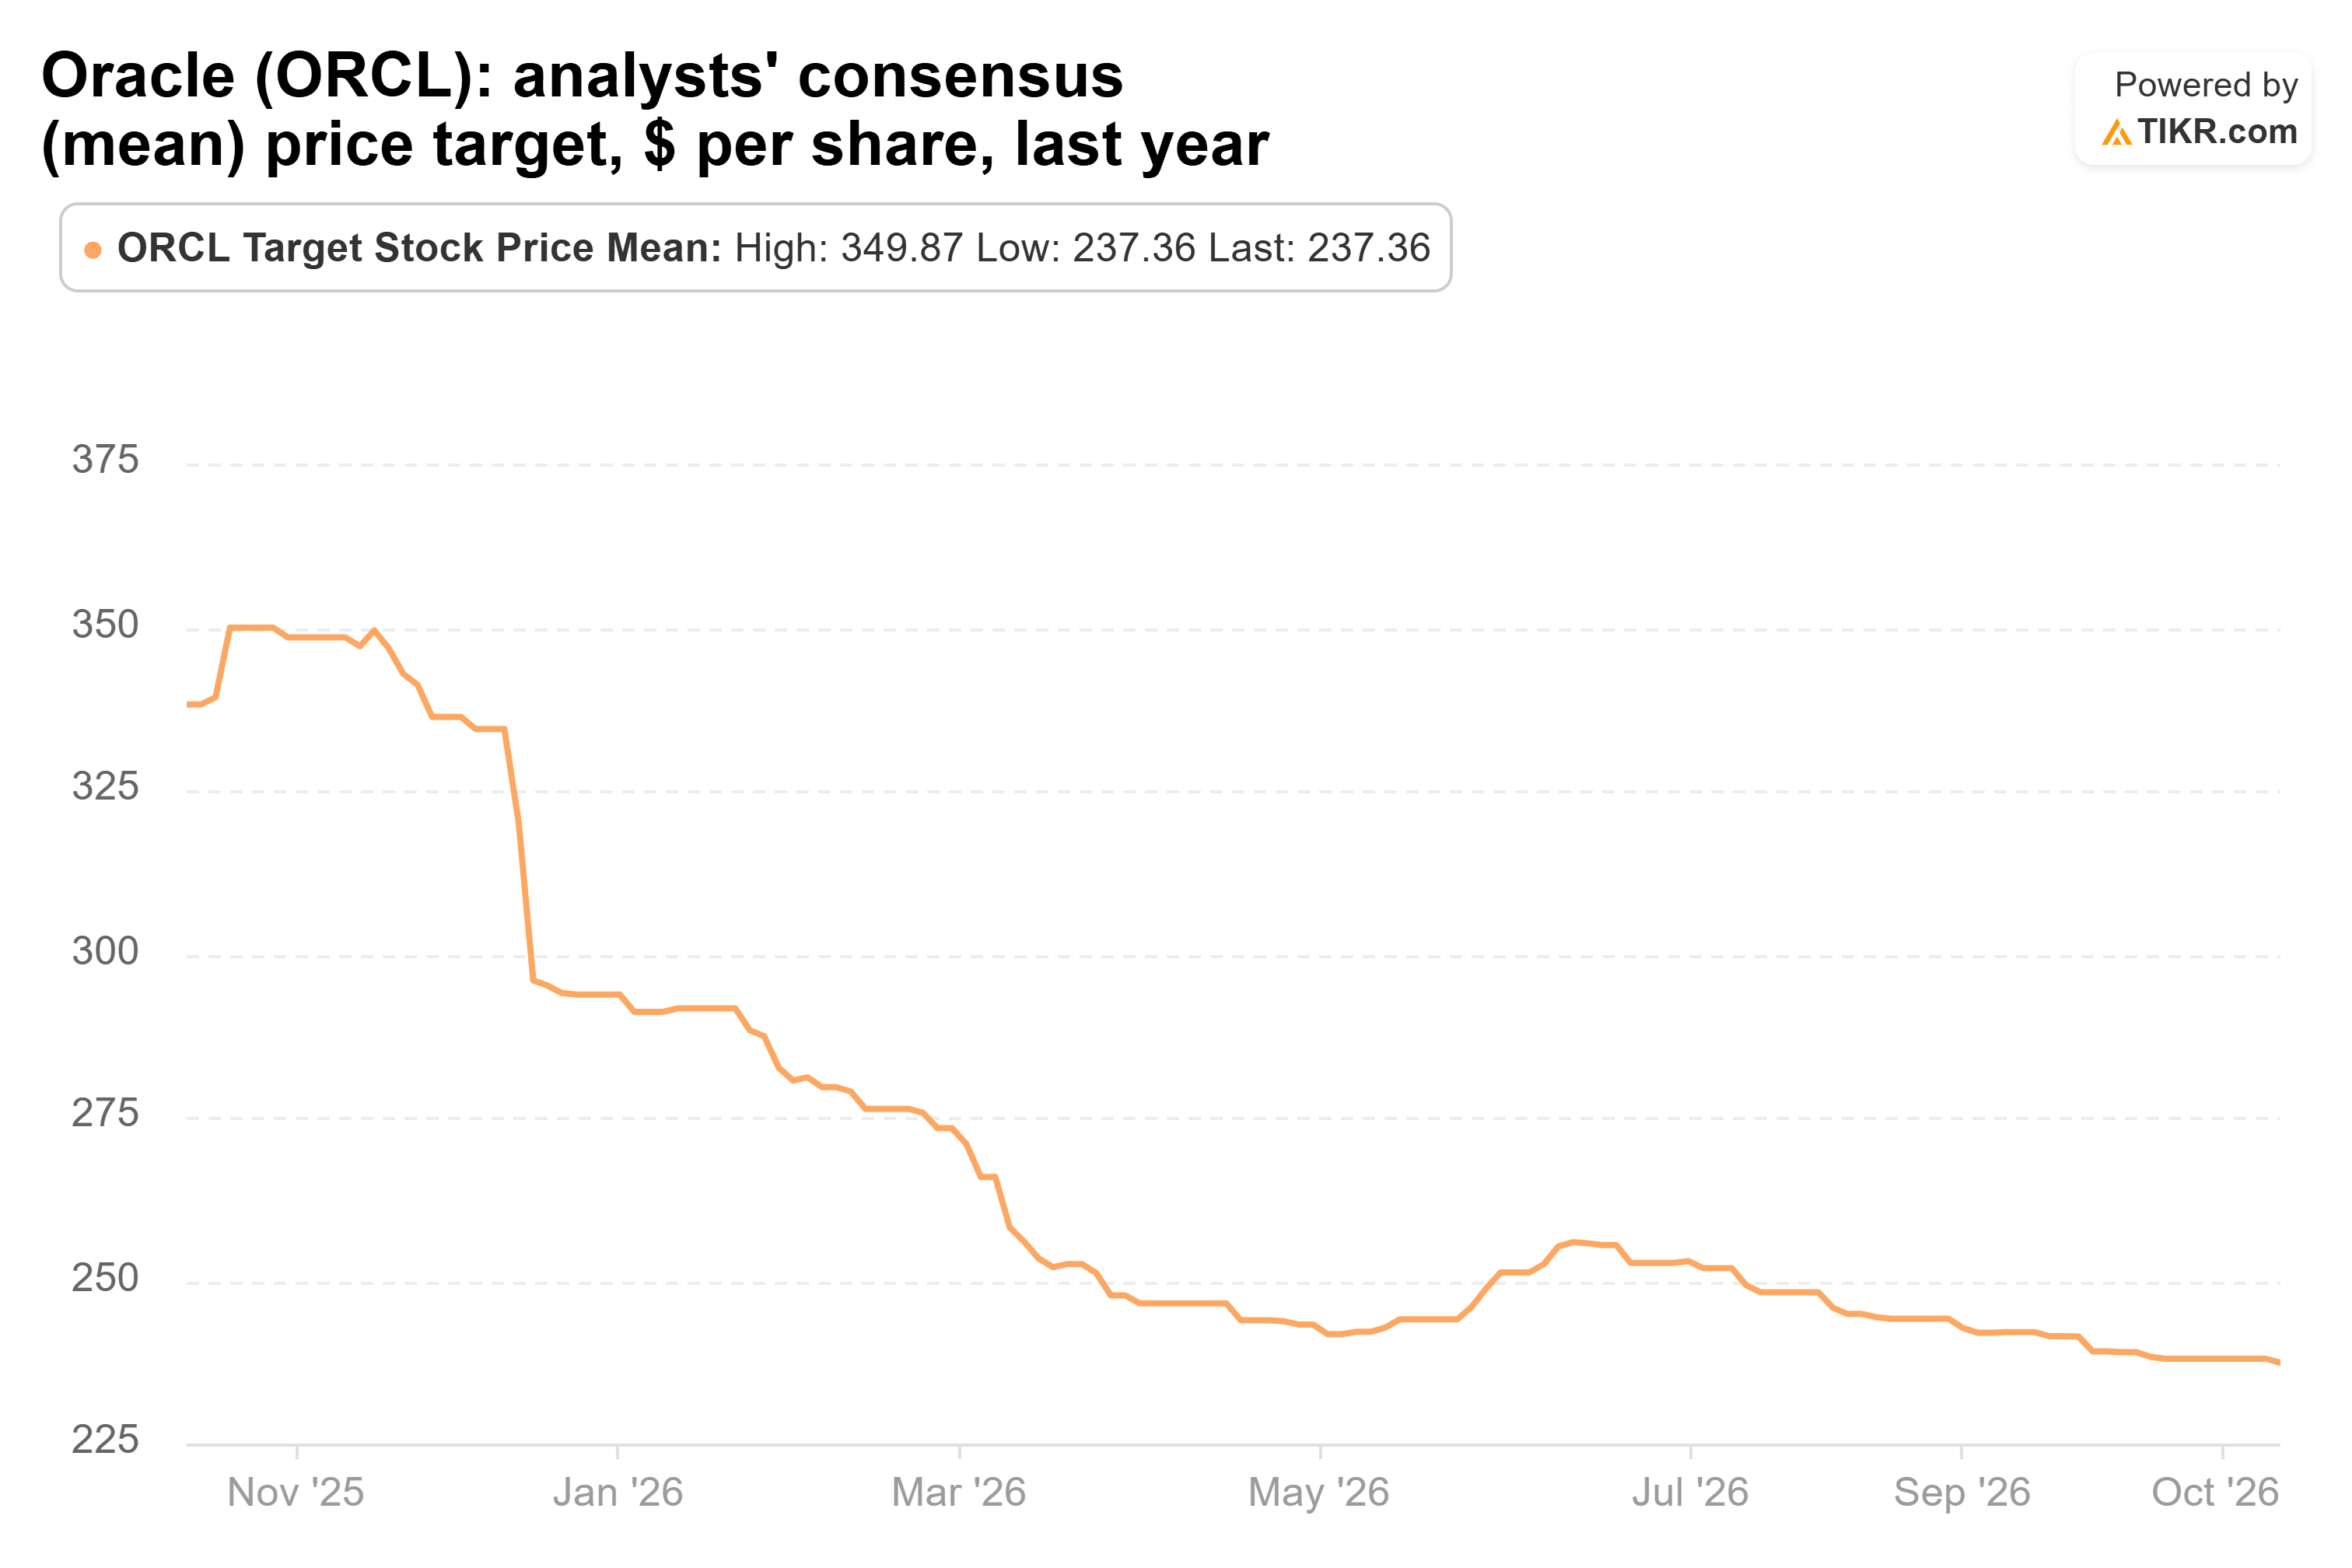
Die Analysten senkten ihre Kursziele, aber weit weniger als die Aktie fiel. Das Konsensziel liegt bei 237 US-Dollar, gegenüber 338 US-Dollar vor einem Jahr und immer noch mehr als 80 % über dem Schlusskurs vom Montag.
Ein nach dem Rückgang am 14. Oktober erstelltes Modell, das ein Umsatzwachstum von etwa 26 % pro Jahr bis zum Geschäftsjahr 2032, eine Nettomarge, die sich von 30 % auf 25 % entspannt, und ein langsam schrumpfendes KGV annimmt, kommt für Oracle bis Mai 2031 auf etwa 351 US-Dollar. Das entspricht ungefähr 24 % pro Jahr ab hier, und sein Worst-Case-Szenario von 318 US-Dollar verdoppelt die Aktie immer noch mehr als.
Meine Einschätzung: Aufstocken, wenn Sie das Kreditrisiko verdauen können. Bei einem KGV von 15 für die nächsten zwölf Monate bewertet der Markt eine Finanzierungskrise, die sich in Oracles Ergebnissen noch nicht gezeigt hat.
Der nächste Test ist der Bericht für das zweite Geschäftsquartal Mitte Dezember mit Prognosen für ein Umsatzwachstum von 30 % bis 34 % und einem nicht-GAAP-Gewinn je Aktie von 1,85 bis 1,93 US-Dollar. Achten Sie auch auf die Bedingungen des Apollo- und Goldman-Deals. Natürlich würde eine Herabstufung auf Ramschniveau die Rechnung schnell ändern.
Was ist die Oracle-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Oracle wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!