Wichtige Kennzahlen für die Netflix-Aktie
- Aktueller Kurs: $65.85
- Zielkurs (Mitte): ~$126
- Konsensziel der Analysten: ~$85
- Potenzielle Gesamtrendite: ~91%
- Annualisierte IRR: ~17% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Netflix (NFLX) schloss am 23. Oktober bei $65,85, ein Minus von 29,8% im Jahr 2026, nach einem Rückgang von 5,31% am 21. Oktober, der auf eine Kürzung der Werbeausblick für 2026 und eine Umsatzprognose für das vierte Quartal unter den Schätzungen folgte. Das längerfristige Problem zeigte sich im Interview zu den Quartalszahlen am 20. Oktober, als Co-CEO Ted Sarandos die US-Serien des Unternehmens als Doppel und Triple bewertete. Ob man verkaufen oder nachkaufen sollte, hängt davon ab, ob Netflix diese in Home Runs verwandeln kann und wie viel schlechte Nachrichten der Kurs bereits eingepreist hat.
Netflix' US-Serien schlagen Doppel, während die Welt Home Runs braucht
Sarandos brachte es auf den Punkt: "Wir hatten dieses Jahr einige wirklich solide Doppel und Triple, aber die anderen Regionen sind darauf angewiesen, dass einige dieser Titel Home Runs sind, damit sie weltweit laufen." Große US-Originale fungieren als Exportprodukt von Netflix, daher lässt eine US-Serie, die nur im Heimatmarkt gut läuft, Wachstum in jeder anderen Region ungenutzt.
Die lokalen Programme zeigen, was ein Hit wert ist. Co-CEO Greg Peters sagte, dass ein starkes indisches Programm, angeführt von ein paar herausragenden Titeln, die indischen Sehstunden im dritten Quartal absolut um 24% erhöhte und ein Umsatzwachstum von fast 20% antrieb. Der US-Umsatz wuchs 2025 um 14,9% auf $18,5 Milliarden, der größte aller Regionen, daher bewegt eine bessere Trefferquote in den USA das gesamte Unternehmen.
Netflix handelt. Das Unternehmen kündigte etwa 1.000 Stellenstreichungen an, etwa 6% seiner Belegschaft, und ernannte am nächsten Tag den ehemaligen Disney-Manager Peter Rice zum Chief Content Officer, der Bela Bajaria ab dem 26. Oktober ersetzt. Der Ausstieg von Filmchef Dan Lin folgte Tage später, und Sarandos sagte, er glaube, Rice könne bereits laufende Projekte gestalten, selbst kurzfristig. Peters setzte das Ziel, "von sehr gut zu großartig bei der Performance dieses Programms" zu gehen, und verwies auf Veröffentlichungen im vierten Quartal wie "East of Eden" und ein Programm für 2027, das "Narnia" und neue Staffeln von "Wednesday" und "Bridgerton" umfasst.

TIKR verfolgt 52 Analysten zu Netflix. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Netflix zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Netflix ansehen
Netflix notiert jetzt näher an Disney als an Spotify
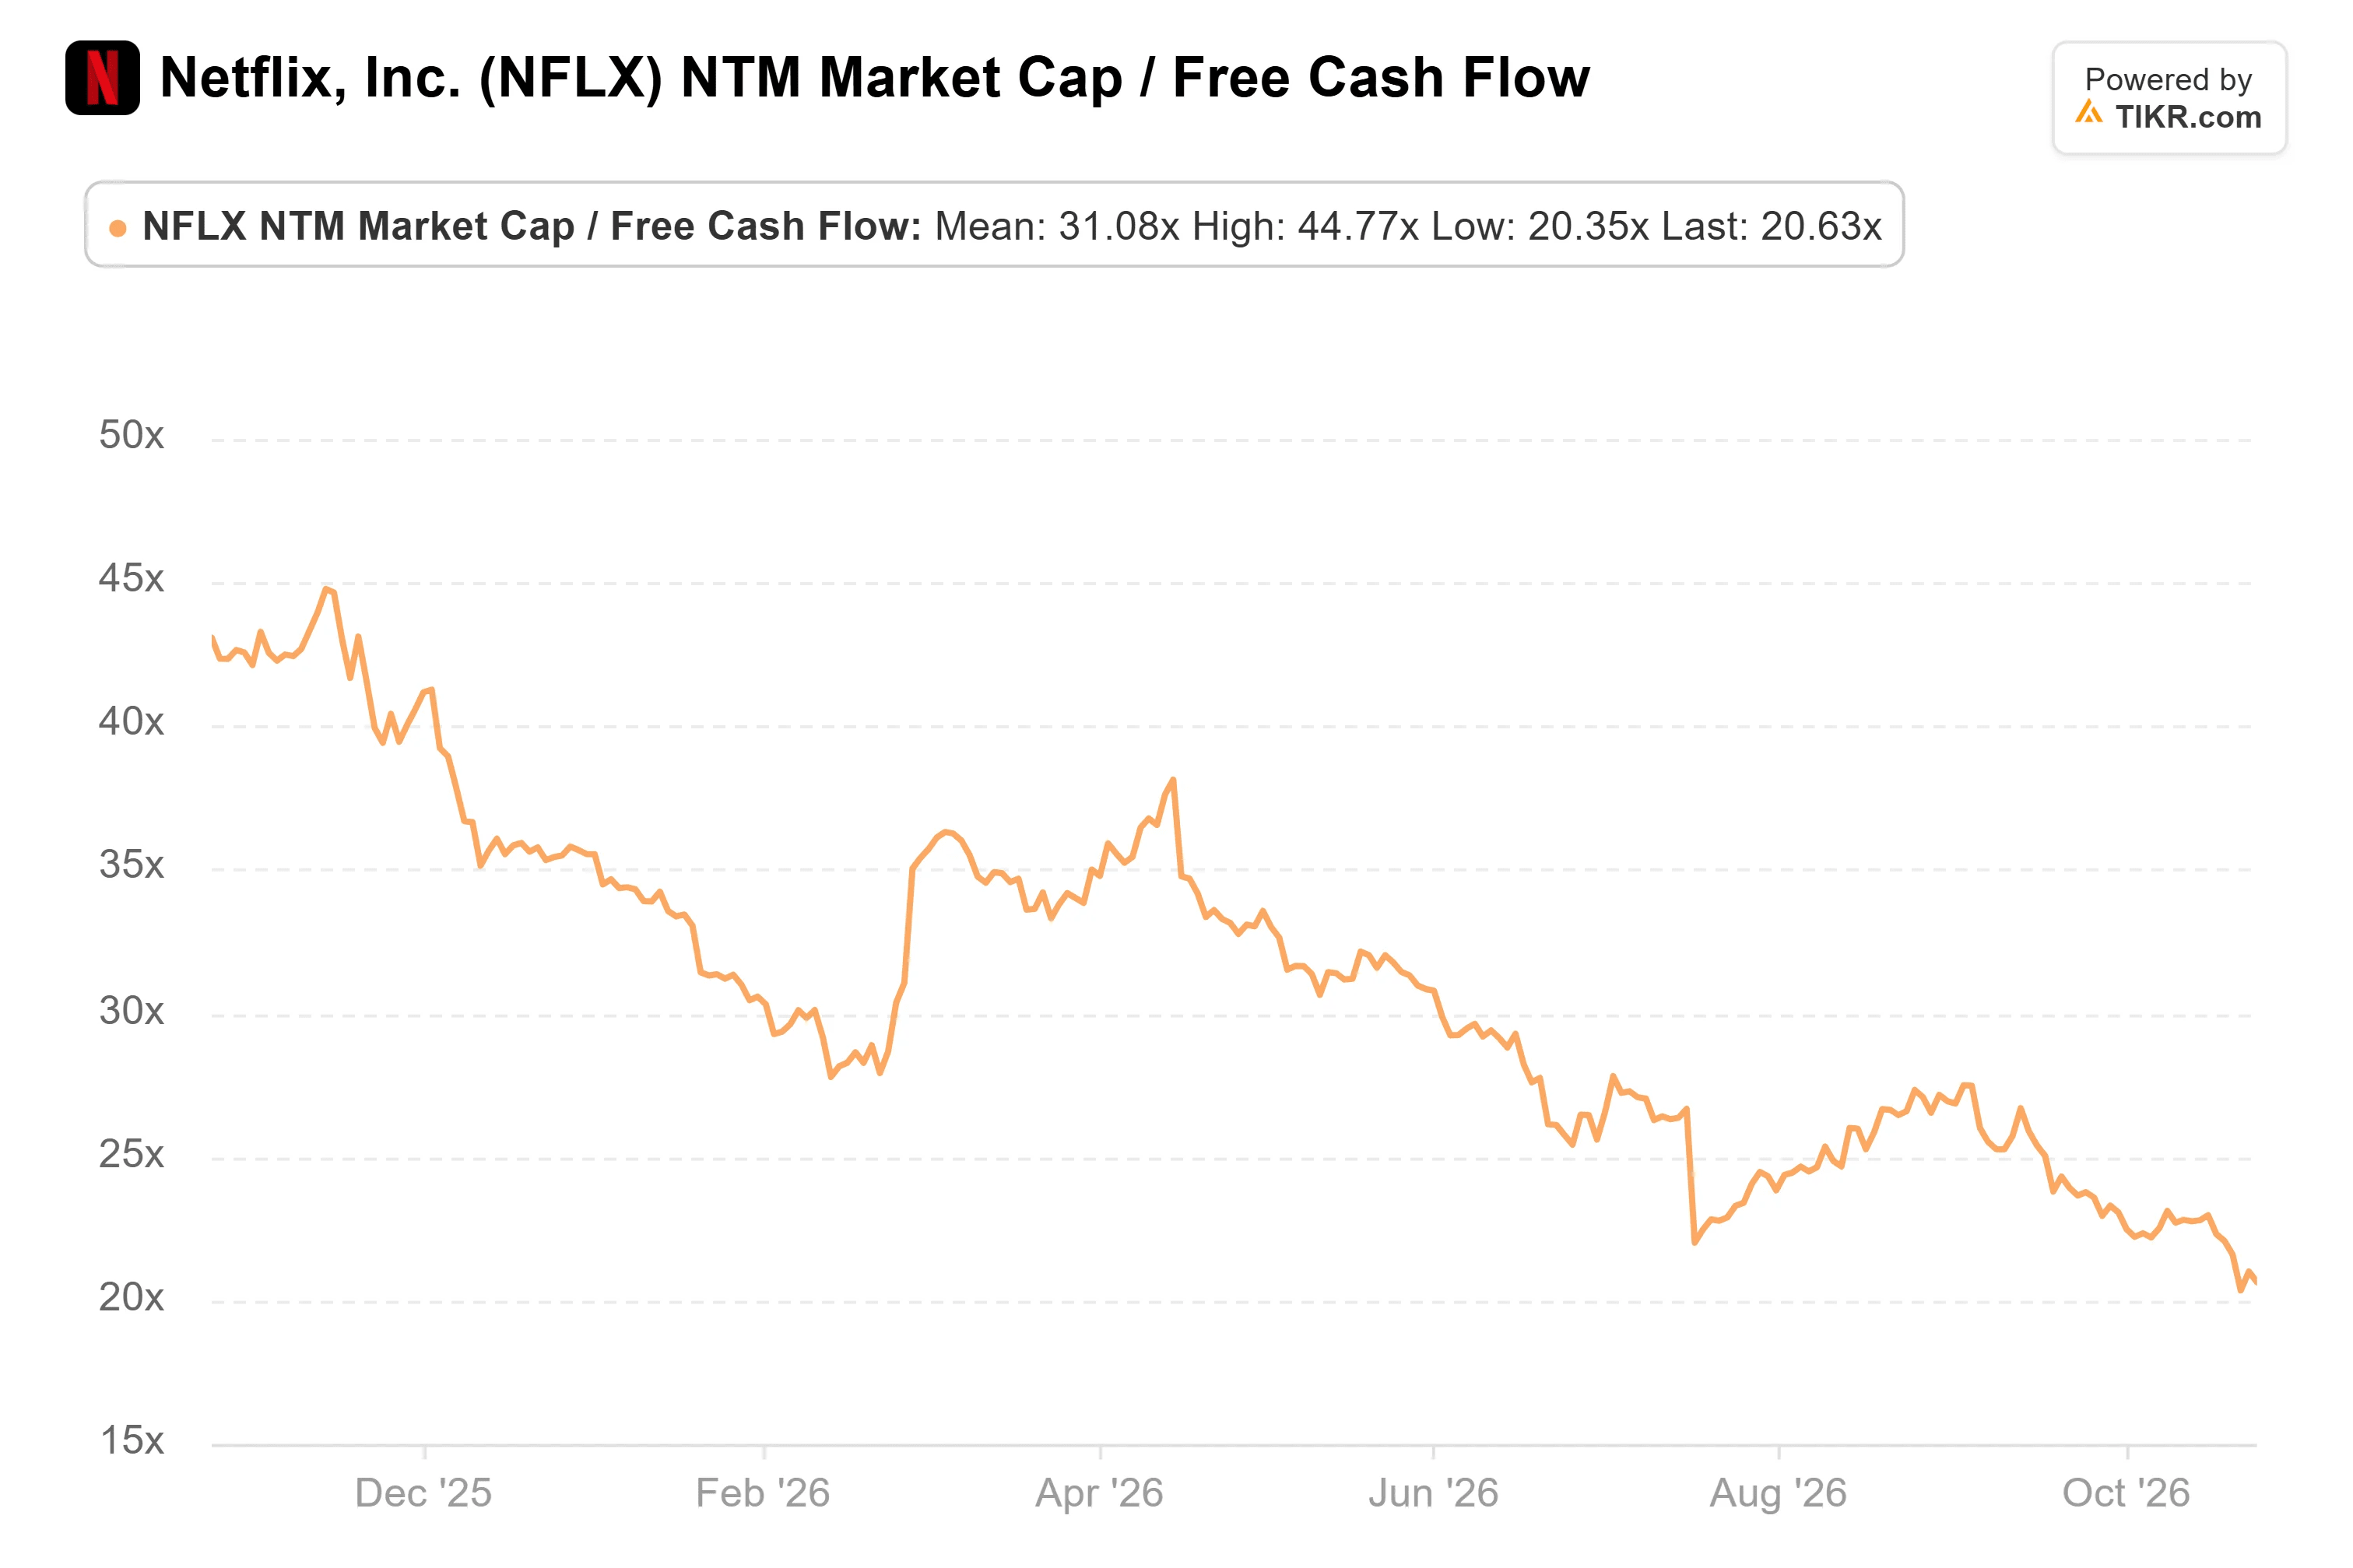
Bei etwa dem 18-fachen der NTM-Gewinne notiert Netflix näher an Disney (DIS) bei etwa 15x als an Spotify (SPOT) bei etwa 37x, obwohl für 2026 ein Umsatzwachstum von 13% prognostiziert wird. Seine NTM-Levered-Free-Cash-Flow-Rendite ist auf etwa 5% gestiegen, von etwa 2% Ende September 2025.
Dieser Abschlag spiegelt reale Rückschläge wider. Das EPS von $0,87 im dritten Quartal übertraf die Schätzung von $0,82, aber Netflix sagte, seine operative Marge habe die eigene Prognose hauptsächlich aufgrund von Ausgabentiming übertroffen. Es senkte seine Werbeumsatzprognose für 2026 auf etwa $2,7 Milliarden von etwa $3 Milliarden nach einem langsameren Rollout einiger Werbeprodukte und prognostizierte den Umsatz für das vierte Quartal auf etwa $13,4 Milliarden, unter dem Konsens vor der Veröffentlichung von etwa $13,5 Milliarden. Die prognostizierte operative Marge von etwa 26% für das vierte Quartal enthält etwa 120 Basispunkte an Entlassungskosten und liegt immer noch über den 24,5% des Vorjahres. Die Free-Cash-Flow-Prognose sank auf etwa $12 Milliarden von $12,5 Milliarden, hauptsächlich aufgrund eines Immobiliengeschäfts, das im vierten Quartal abgeschlossen wird. Seit Ende September ist der durchschnittliche Analystenzielkurs auf etwa $85 von etwa $93 gefallen, Kaufempfehlungen sind von 28 auf 26 gesunken und Verkaufsempfehlungen sind von einer auf zwei gestiegen.
TIKR Advanced Model Analysis
- Aktueller Kurs: $65.85
- Zielkurs (Mitte): ~$126
- Potenzielle Gesamtrendite: ~91%
- Annualisierte IRR: ~17% / Jahr
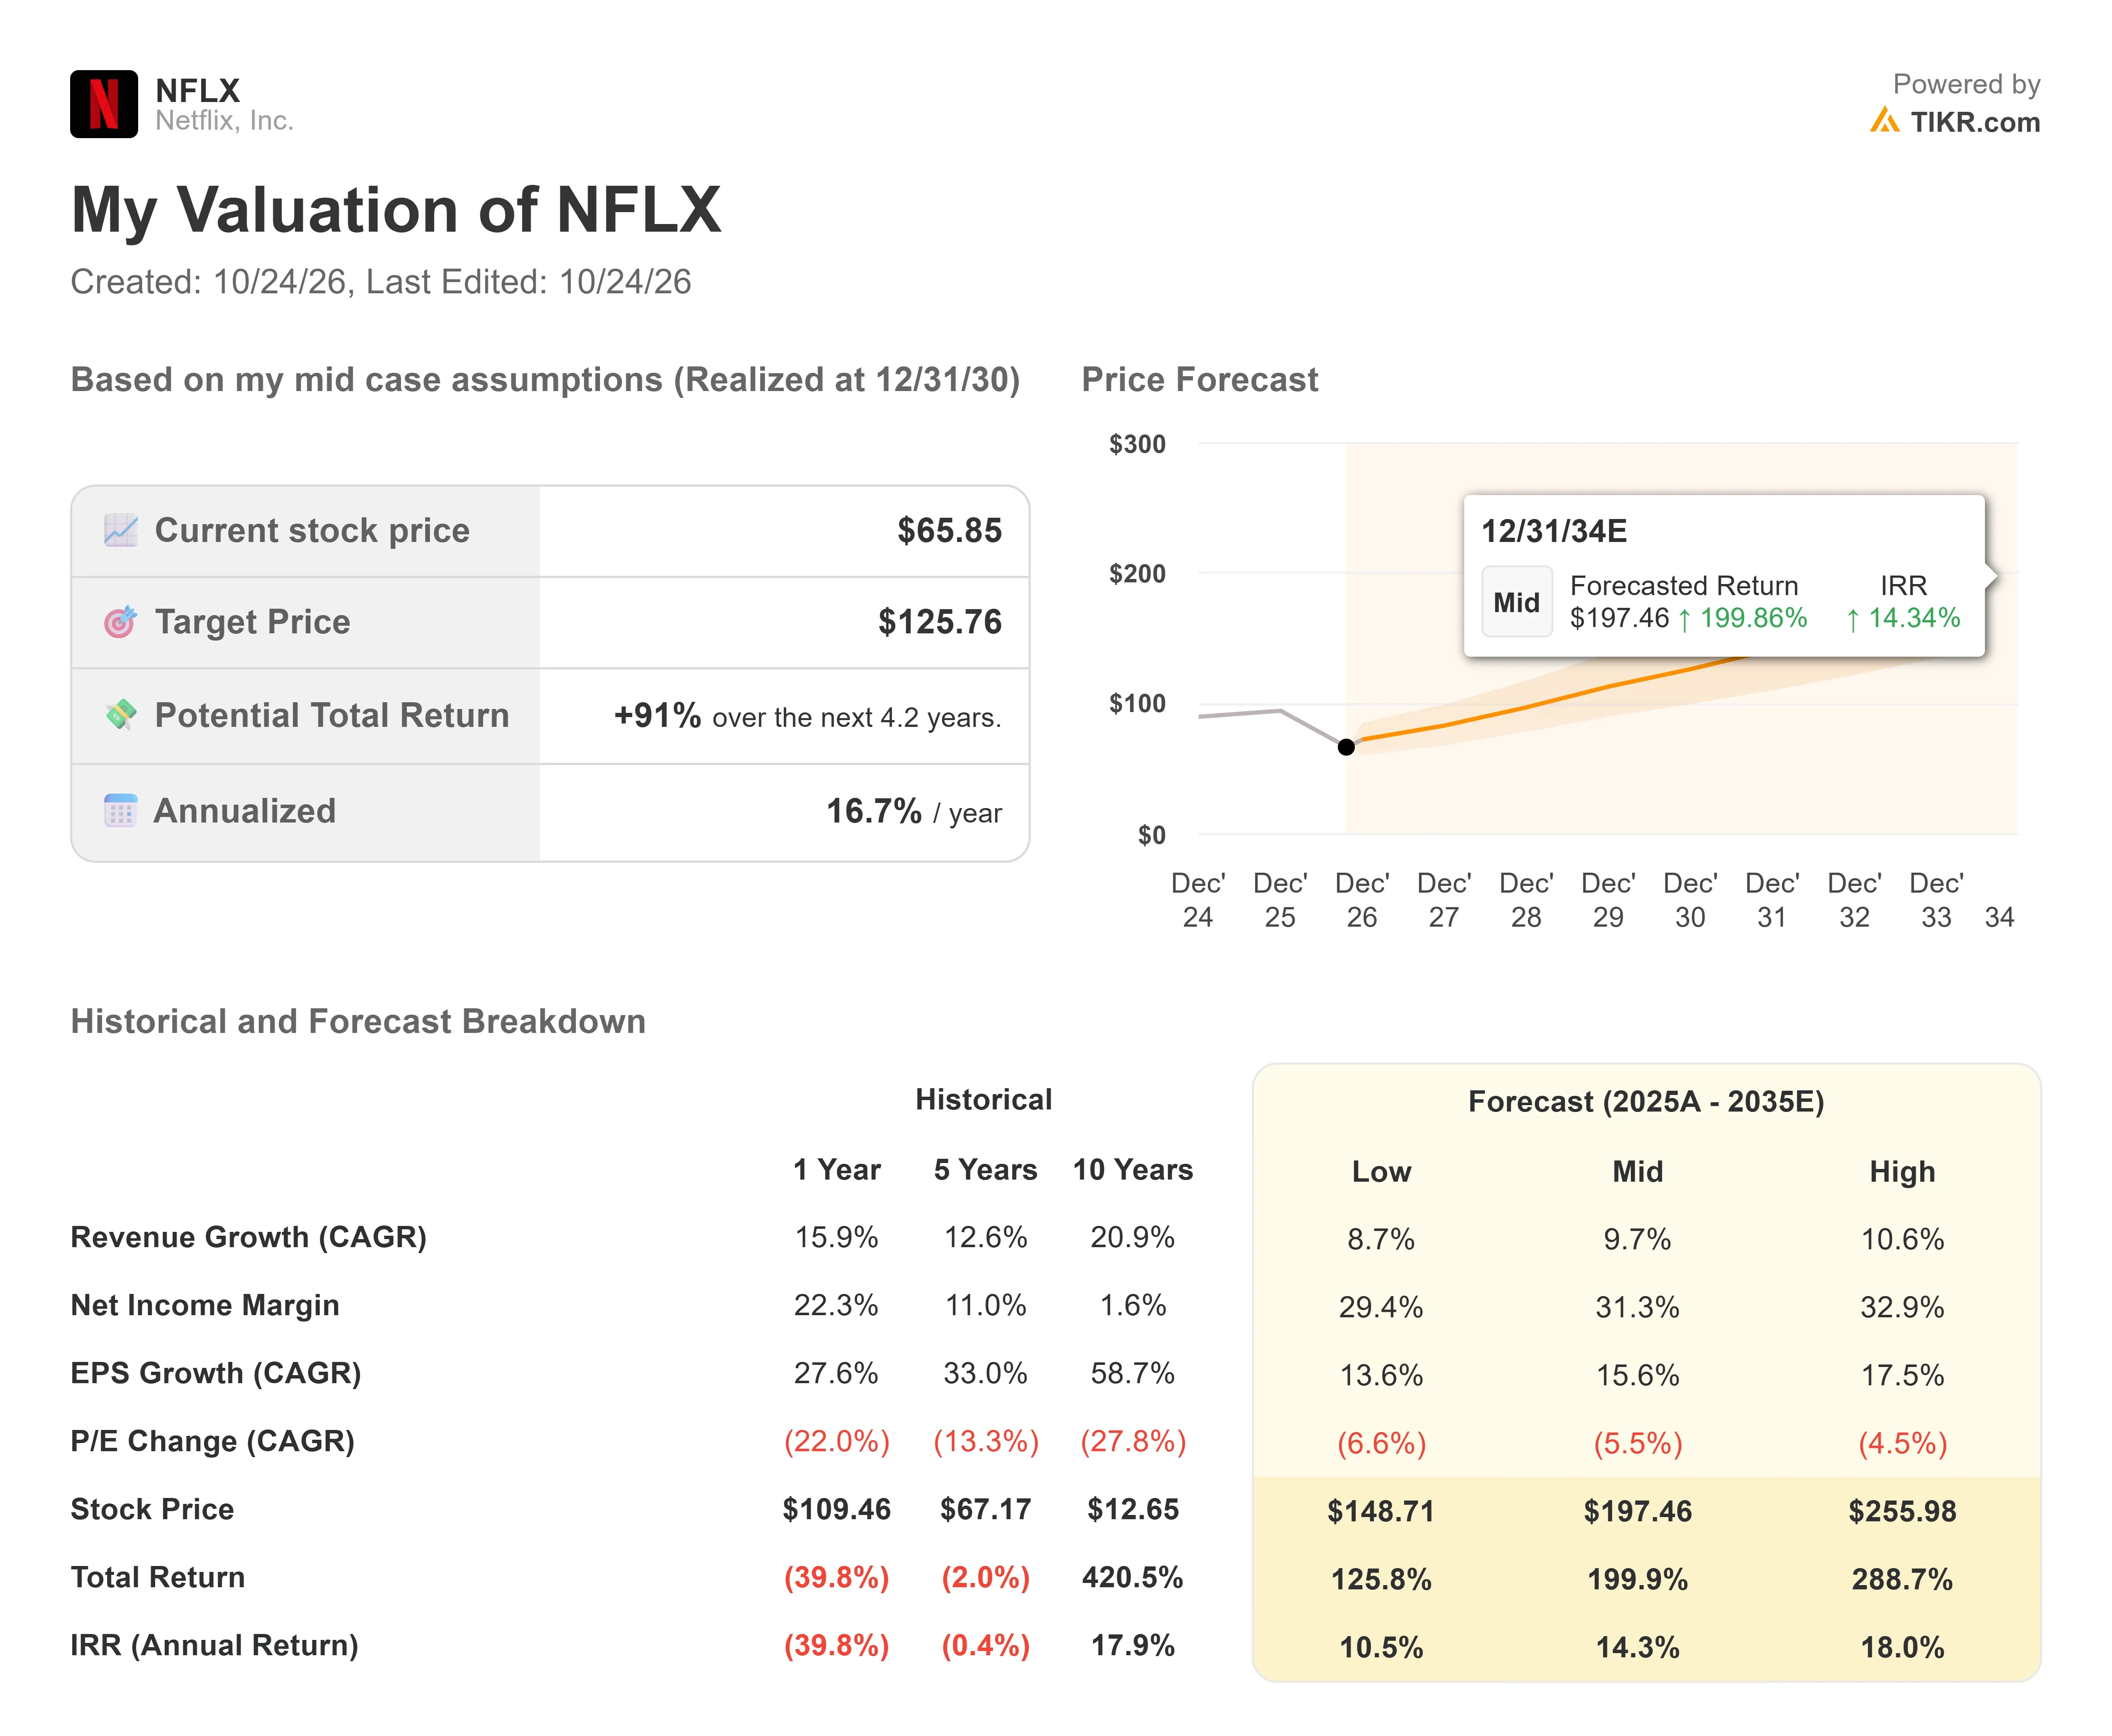
Der TIKR-Mittelfall weist auf etwa $126 bis zum 31. Dezember 2030 hin, etwa 91% über $65,85 oder etwa 17% pro Jahr. Es handelt sich um ein Szenario, keine Prognose. Die Eingaben für den Mittelfall des Modells gehen von etwa 10% jährlichem Umsatzwachstum aus, unterhalb der zweistelligen Rate, die CFO Spence Neumann sagte, Netflix wolle "aufrechterhalten". Die größere Herausforderung ist die Marge: etwa 31% Nettogewinnmarge, gegenüber 24,3% im Geschäftsjahr 2025, obwohl die Analysten bereits etwa 30% für 2026 erwarten. Bei $126 würden die Aktien nahe dem 20-fachen des Konsens-EPS für 2030 von etwa $6,20 notieren, nahe dem heutigen Trailing-KGV von 19x.
Das Hauptrisiko ist die Drift der Schätzungen: Der Umsatzkonsens für 2027 rutschte auf etwa $56,6 Milliarden von etwa $57,4 Milliarden Ende Juni. Das Aufwärtspotenzial kommt von US-Hits, die wie die aus Indien weltweit laufen; das Abwärtsrisiko ist ein Programm, das bei Doppeln stecken bleibt und die Schätzungen und das KGV in Richtung von Disney zieht.
Fazit
Der Mittelfall weist nach oben, aber der eigentliche Test ist der Quartalsbericht von Netflix im Januar, der die Prognosen für 2027, einschließlich der Margen, bringt. Eine Umsatzprognose auf oder über dem Konsens von etwa $56,6 Milliarden, etwa 11% Wachstum, würde zeigen, dass der Motor immer noch Kapital vermehrt. Eine Prognose unter 10% würde darauf hindeuten, dass die US-Verlangsamung über das Sehverhalten hinausgeht.
Was ist die Netflix-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Netflix wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Netflix auf TIKR kostenlos analysieren →
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!