Wichtige Erkenntnisse
- Nach den Q3-Ergebnissen hat Needham sein Kursziel für Carvana von $120 auf $100 gesenkt und seine Kaufempfehlung beibehalten. Das neue Ziel liegt 47% über dem Schlusskurs der Aktie vom 29. Oktober.
- Carvana verkaufte im Quartal mit 217.385 Autos einen Rekordwert, ein Plus von 39%, aber der bereinigte EBITDA pro Auto sank im Vergleich zum Vorjahr.
- Needhams Ziel impliziert etwa das 44-fache der zukünftigen Gewinne, etwas unter dem 46-fachen Durchschnitt der Aktie im letzten Jahr, und die Gewinnschätzungen für 2027 sind gestiegen.
- Das KGV erscheint fair, aber die Erreichung des Ziels hängt davon ab, dass Carvanas Kreditgewinne sich erholen, während die Zinsen steigen.
Carvana (CVNA) notiert zum Zeitpunkt des Verfassens bei $69, 30% unter seinem Januar-Hoch. Needham hat kürzlich sein Kursziel auf $100 von $120 gesenkt und die Kaufempfehlung beibehalten.
Drei Rückschläge seit Januar
Am 28. Januar ließ ein Bericht eines Short Sellers über Carvanas Verbindungen zur Garcia-Familie und DriveTime die Aktie an diesem Tag um bis zu 17% fallen.
Am 29. Juli gab Carvana eine Prognose für einen bereinigten EBITDA 2026 von $2,7 bis $3,0 Milliarden ab. Die Mitte dieser Spanne lag unter den $2,9 Milliarden, die Analysten laut LSEG erwartet hatten, und die Aktie fiel nachbörslich um 14%.
Und im Q3 sank der bereinigte EBITDA pro Auto gegenüber dem Vorjahr zum vierten Quartal in Folge, auf etwa $3.680 von $4.085.
Was Needham sieht
Anfang dieses Jahres sagte Analyst Chris Pierce, die Sorgen um den Einzelhandelsgewinn pro Auto hätten sich als kurzfristig erwiesen. Er bewertete die Aktie auf Basis des bereinigten EBITDA 2028 und ging davon aus, dass Carvana bis 2033 3 Millionen Autos pro Jahr verkauft.
Das Q3 bestätigte ihn im Einzelhandel. Die Stückzahl stieg um 39% auf einen Rekordwert von 217.385, der nicht-GAAP-Einzelhandelsbruttogewinn pro Auto stieg um $85, und die SG&A-Kosten pro Auto blieben in etwa stabil.
TIKR verfolgt 24 Analysten zu Carvana. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Carvana zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Carvana ansehen
Geht $100 auf?
Das durchschnittliche Kursziel der 24 Analysten, die Carvana abdecken, ist auf $81 von $85 vor einem Jahr gesunken, nachdem es im Januar mit $97 einen Höchststand erreicht hatte:
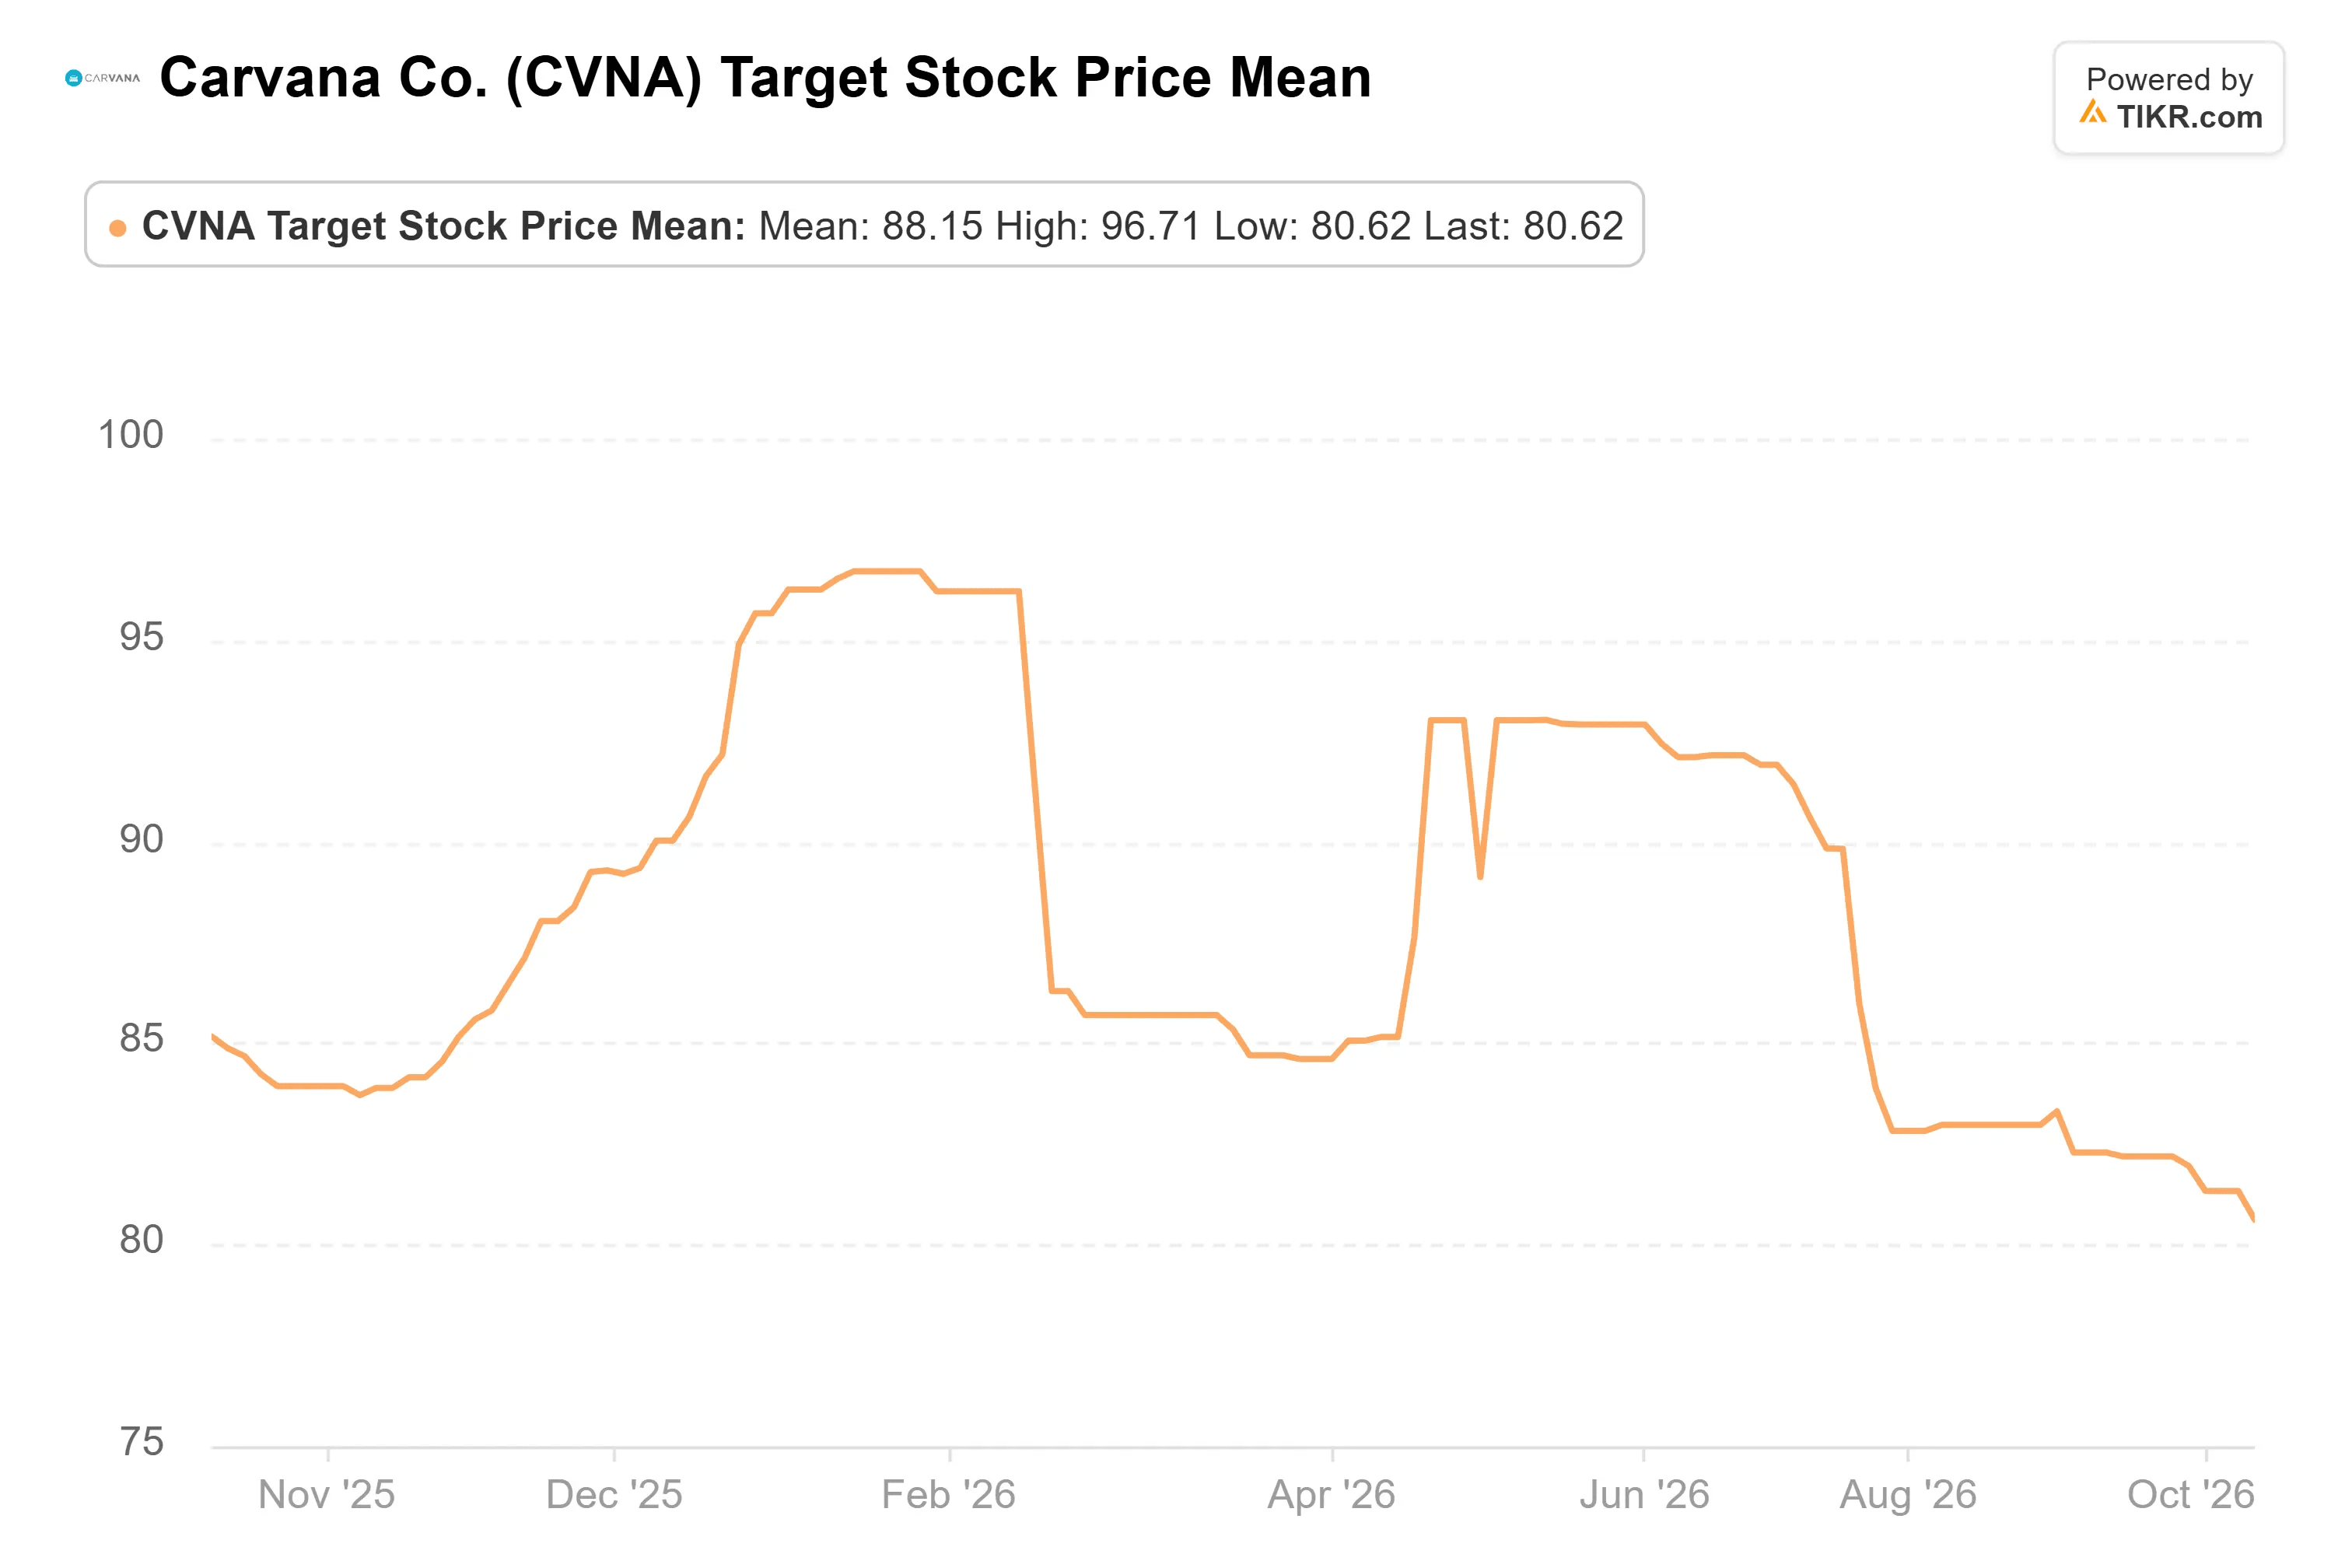
Dieser Durchschnitt liegt 19% über dem aktuellen Kurs, und Needhams $100 liegen 23% über dem Durchschnitt.
Die Gewinnschätzungen haben sich in die andere Richtung bewegt. Analysten erwarten, dass der Gewinn pro Aktie in diesem Jahr auf $1,52 sinkt, dann 2027 auf $2,25 und 2028 auf $2,71 steigt:

Die Zahl für 2027 ist in 90 Tagen um 8% gestiegen, und der Bericht hat sie kaum bewegt.
Carvana notierte zum Schlusskurs vom 28. Oktober mit dem 26-fachen der zukünftigen Gewinne, gegenüber dem 63-fachen Ende 2025. Needhams $100 ergeben etwa das 44-fache, etwas unter dem 46-fachen Durchschnitt der Aktie im letzten Jahr.
Das Kreditgeschäft entscheidet
Der nicht-GAAP-sonstige Bruttogewinn pro Auto, der hauptsächlich aus Gewinnen beim Verkauf der von Carvana vergebenen Kredite besteht, sank um $299 gegenüber dem Vorjahr. Carvana senkte die Zinssätze, die es Käufern berechnet, während die Referenzzinssätze stiegen.
Meine Einschätzung: Needhams KGV ist fair, und seine Einzelhandelsthese hat sich bewährt. Aber $100 erfordern auch, dass sich die Kreditlinie erholt, und ich würde warten, bis sie sich dreht, bevor ich für die Erholung kaufe.
Der Q4-Bericht im Februar ist der nächste Prüfpunkt. Er wird ohne eine Prognose für 2027 kommen, da Carvana plant, keine quartalsweisen oder jährlichen Prognosen mehr abzugeben.
Was ist Carvana-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Carvana wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!