Wichtigste Erkenntnisse
- Die Aktien von Micron Technology sind nach einem zweitägigen Verkauf aufgrund von Berichten über Fortschritte beim chinesischen Speicherhersteller CXMT um 29 % von ihrem Juni-Hoch gefallen.
- Rosenblatt Securities bekräftigte am 13. Oktober seine Kauf-Empfehlung und sein Kursziel von 1.900 $, was 103 % über dem heutigen Kurs liegt.
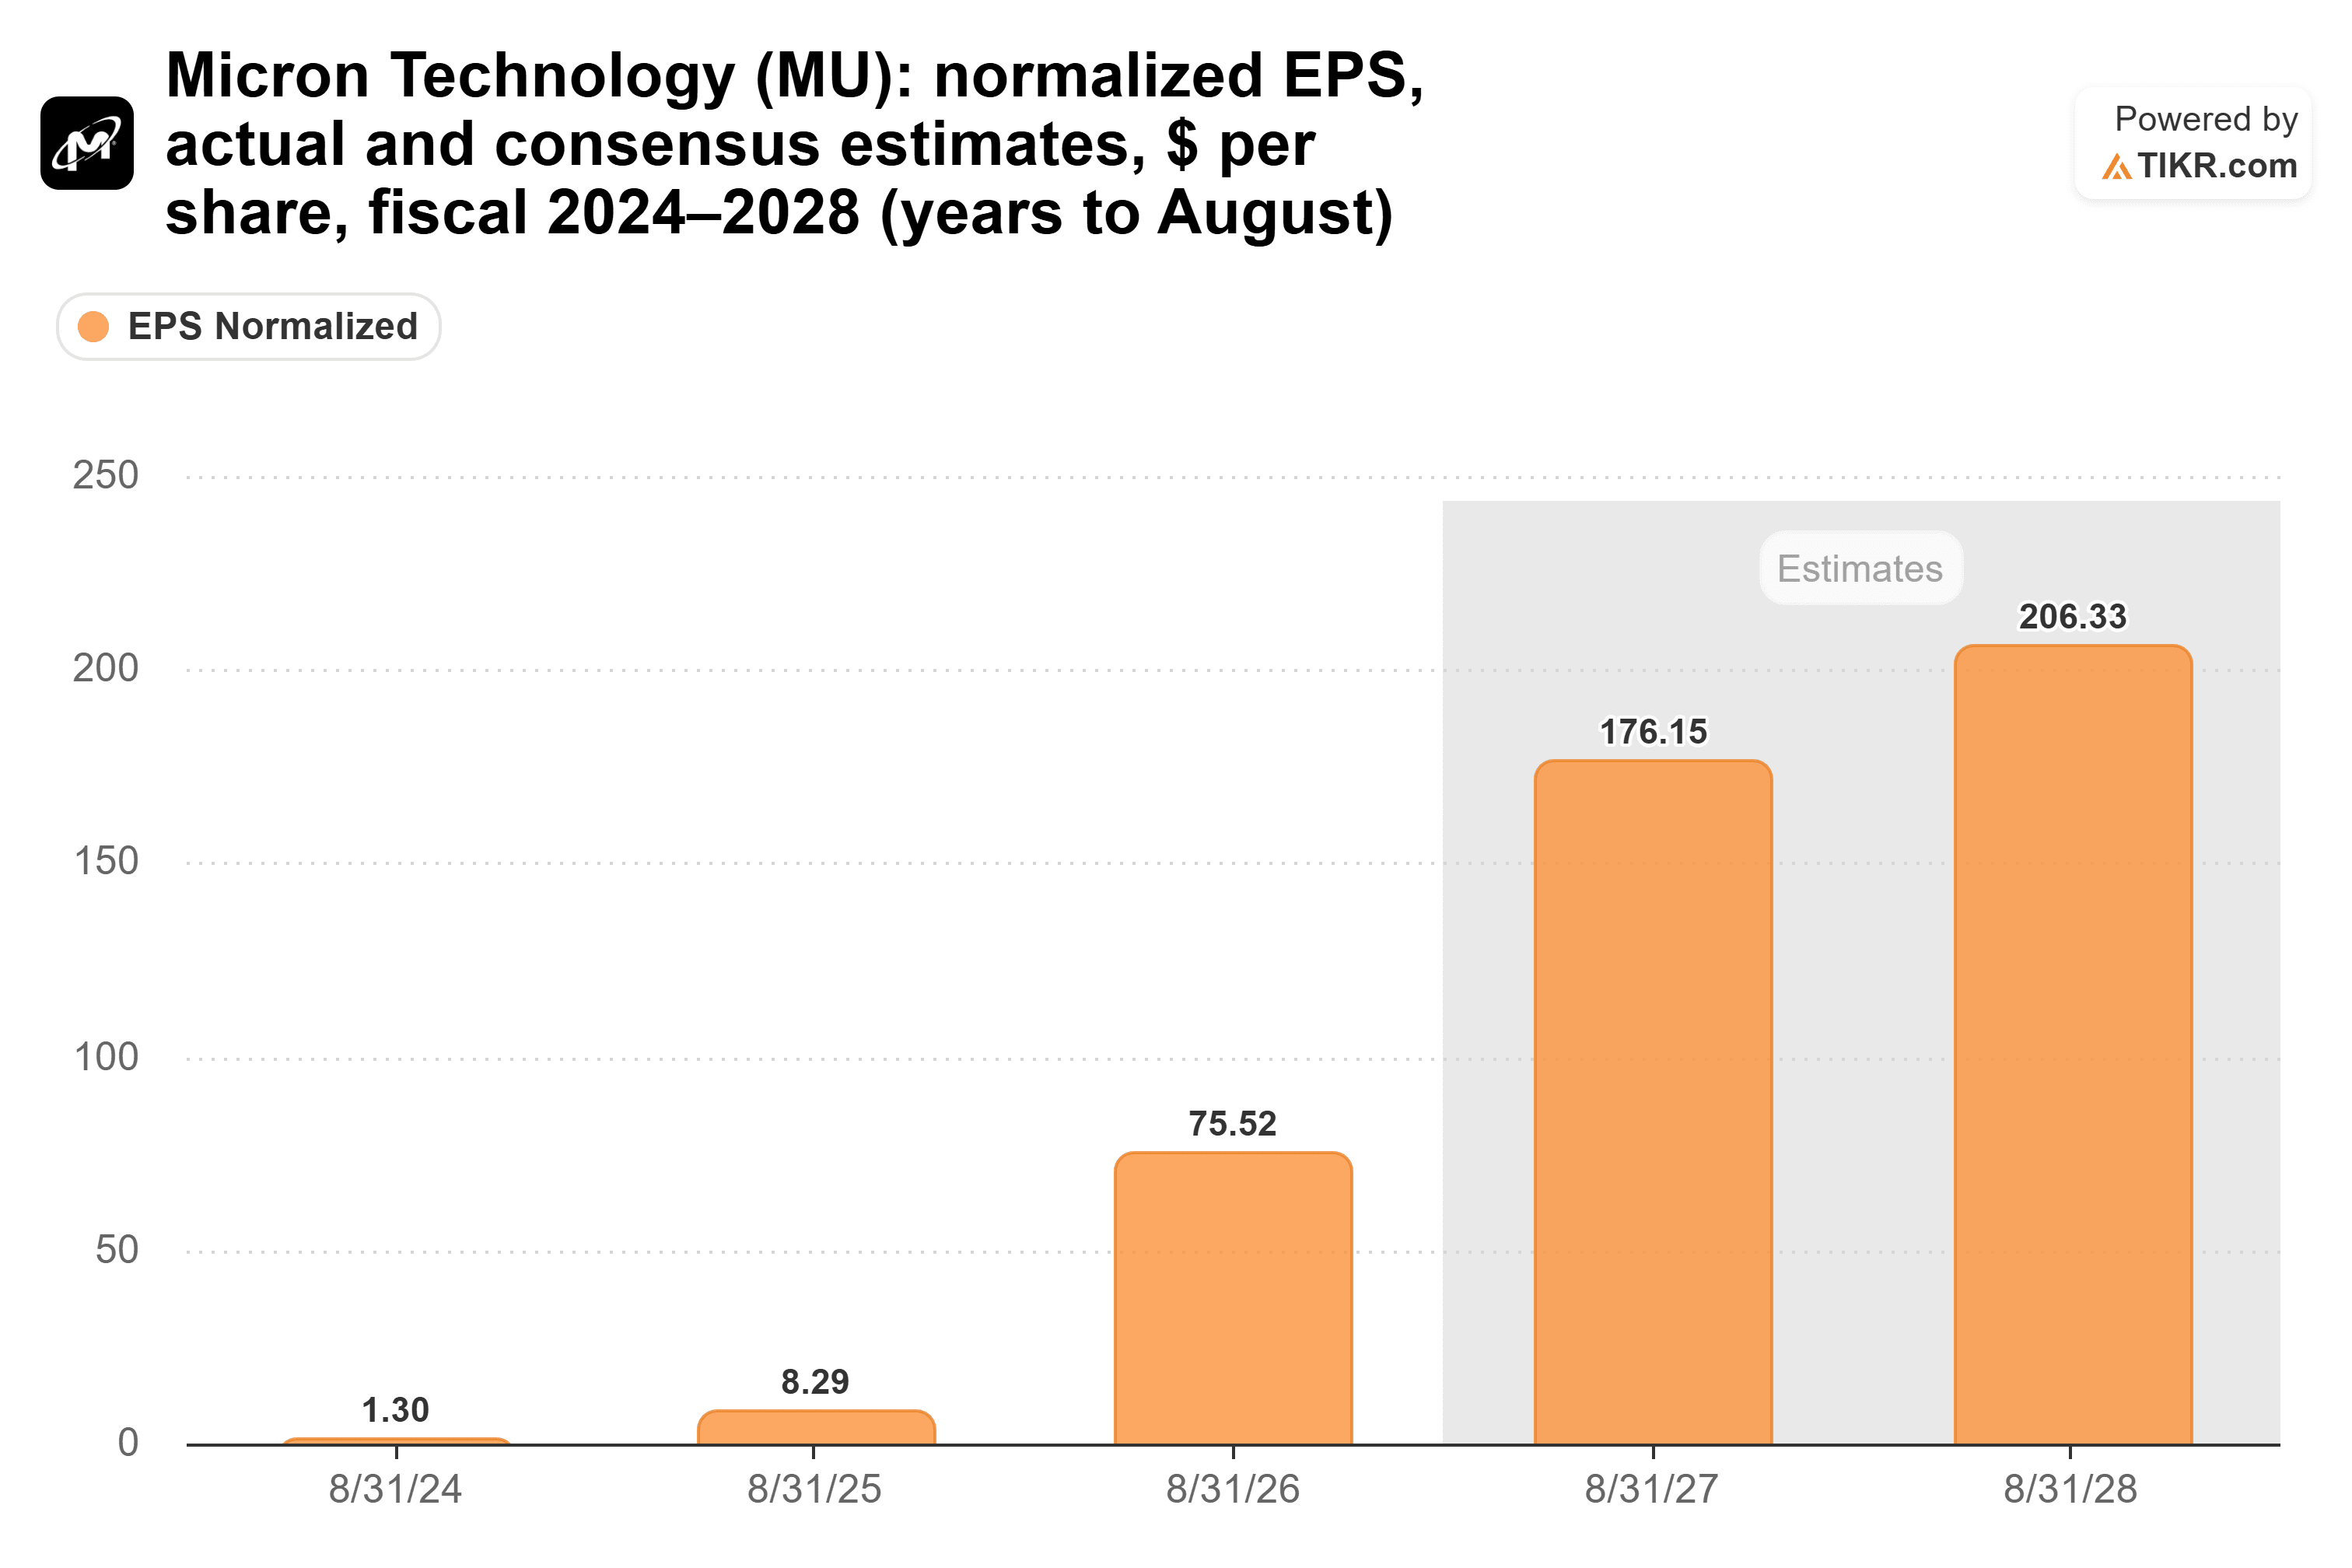
- Die Konsens-Gewinnschätzungen für das Geschäftsjahr 2027 sind im letzten Monat von 156,52 $ auf 176,15 $ pro Aktie gestiegen, und die Aktie wurde zum Schlusskurs vom Montag mit dem 5,6-fachen der zukünftigen Gewinne gehandelt.
- Die Zahlen stützen die Empfehlung: Das Kursziel impliziert das 10,8-fache der zukünftigen Gewinne, deutlich unter dem Fünfjahresdurchschnitt der Aktie von 30,1.
Micron Technology (MU) ist nach einem zweitägigen Verkauf aufgrund von Wettbewerb aus China um 29 % von seinem Juni-Hoch gefallen. Rosenblatt Securities zeigt sich unbeeindruckt: Am 13. Oktober bekräftigte das Unternehmen seine Kauf-Empfehlung und sein Kursziel von 1.900 $, 103 % über dem heutigen Preis.
China erschütterte den Speichermarkt
Die Aktien waren bereits seit ihrem Höchststand am 25. Juni geschwächt, trotz eines Rekordquartals im vierten Geschäftsquartal.
Dann schickte am Montag, dem 12. Oktober, die Nachricht, dass Chinas ChangXin Memory Technologies (CXMT) angeblich Fortschritte bei neuen Speicherdesigns gemacht habe, Micron um 3,9 % nach unten.
Die Verkäufe breiteten sich am Dienstag über Speicheraktien aus, nachdem Elon Musk sagte, dass chinesische Speicherchip-Hersteller aufholen.
Rosenblatt setzt auf knappes Angebot
Der Rosenblatt-Analyst Kevin Cassidy erhöhte sein Kursziel am 1. Oktober nach Microns Ergebnissen von 1.500 $ auf 1.900 $ und bezeichnete das Quartal als ein "erwartetes Beat-and-Raise-Quartal". Seine Argumentation laut der Firma: Das Speicherangebot bleibt knapp genug, um die Preise hoch zu halten, die Bruttomargen weiten sich bis zum Geschäftsjahr 2027 weiter aus, und Micron generiert in diesem Jahr mehr als 100 Milliarden $ freien Cashflow.
Microns eigene Zahlen erzählen eine ähnliche Geschichte. Das Unternehmen generierte allein im vierten Geschäftsquartal 33,2 Milliarden $ bereinigten freien Cashflow, und CFO Mark Murphy sagte, der im ersten Geschäftsquartal werde "deutlich höher" ausfallen. Seitdem hat Micron seine Rückkaufgenehmigung auf 35,16 Milliarden $ erhöht, wobei die Rückkäufe am 9. Dezember beginnen, was der größere Rückkauf ist, nach dem TIKR am 5. Oktober gefragt hatte.
Geht die Rechnung bei 1.900 $ auf?
Das Konsens-Kursziel ist von 199 $ vor einem Jahr auf 1.561 $ heute gestiegen…

Rosenblatt liegt über diesem Durchschnitt, aber deutlich unter dem höchsten Straßen-Kursziel von 3.000 $, das D.A. Davidson am 7. Oktober festlegte. Und 45 der 49 Bewertungen sind Kauf oder Outperform, ohne eine einzige Verkauf-Empfehlung.
Die Gewinnschätzungen bewegen sich sogar noch schneller. Der Konsens für das Geschäftsjahr 2027 liegt bei 176,15 $ pro Aktie, gegenüber 156,52 $ vor einem Monat, und für das Geschäftsjahr 2028 bei 206,33 $, verglichen mit den 75,52 $, die Micron im Geschäftsjahr 2026 verdiente…
Da der größte Teil von Microns HBM-Angebot für das Kalenderjahr 2027 bereits zu höheren Preisen verkauft ist, erwarte ich nicht, dass ein Bericht über die Designs eines Konkurrenten diese Zahlen nach unten zieht.
Das lässt die Aktie zum Schlusskurs vom Montag beim 5,6-fachen der zukünftigen Gewinne, gegenüber einem Fünfjahresdurchschnitt von 30,1 (aufgebläht durch die letzte Abschwungphase, als die Gewinne fast verschwanden)…
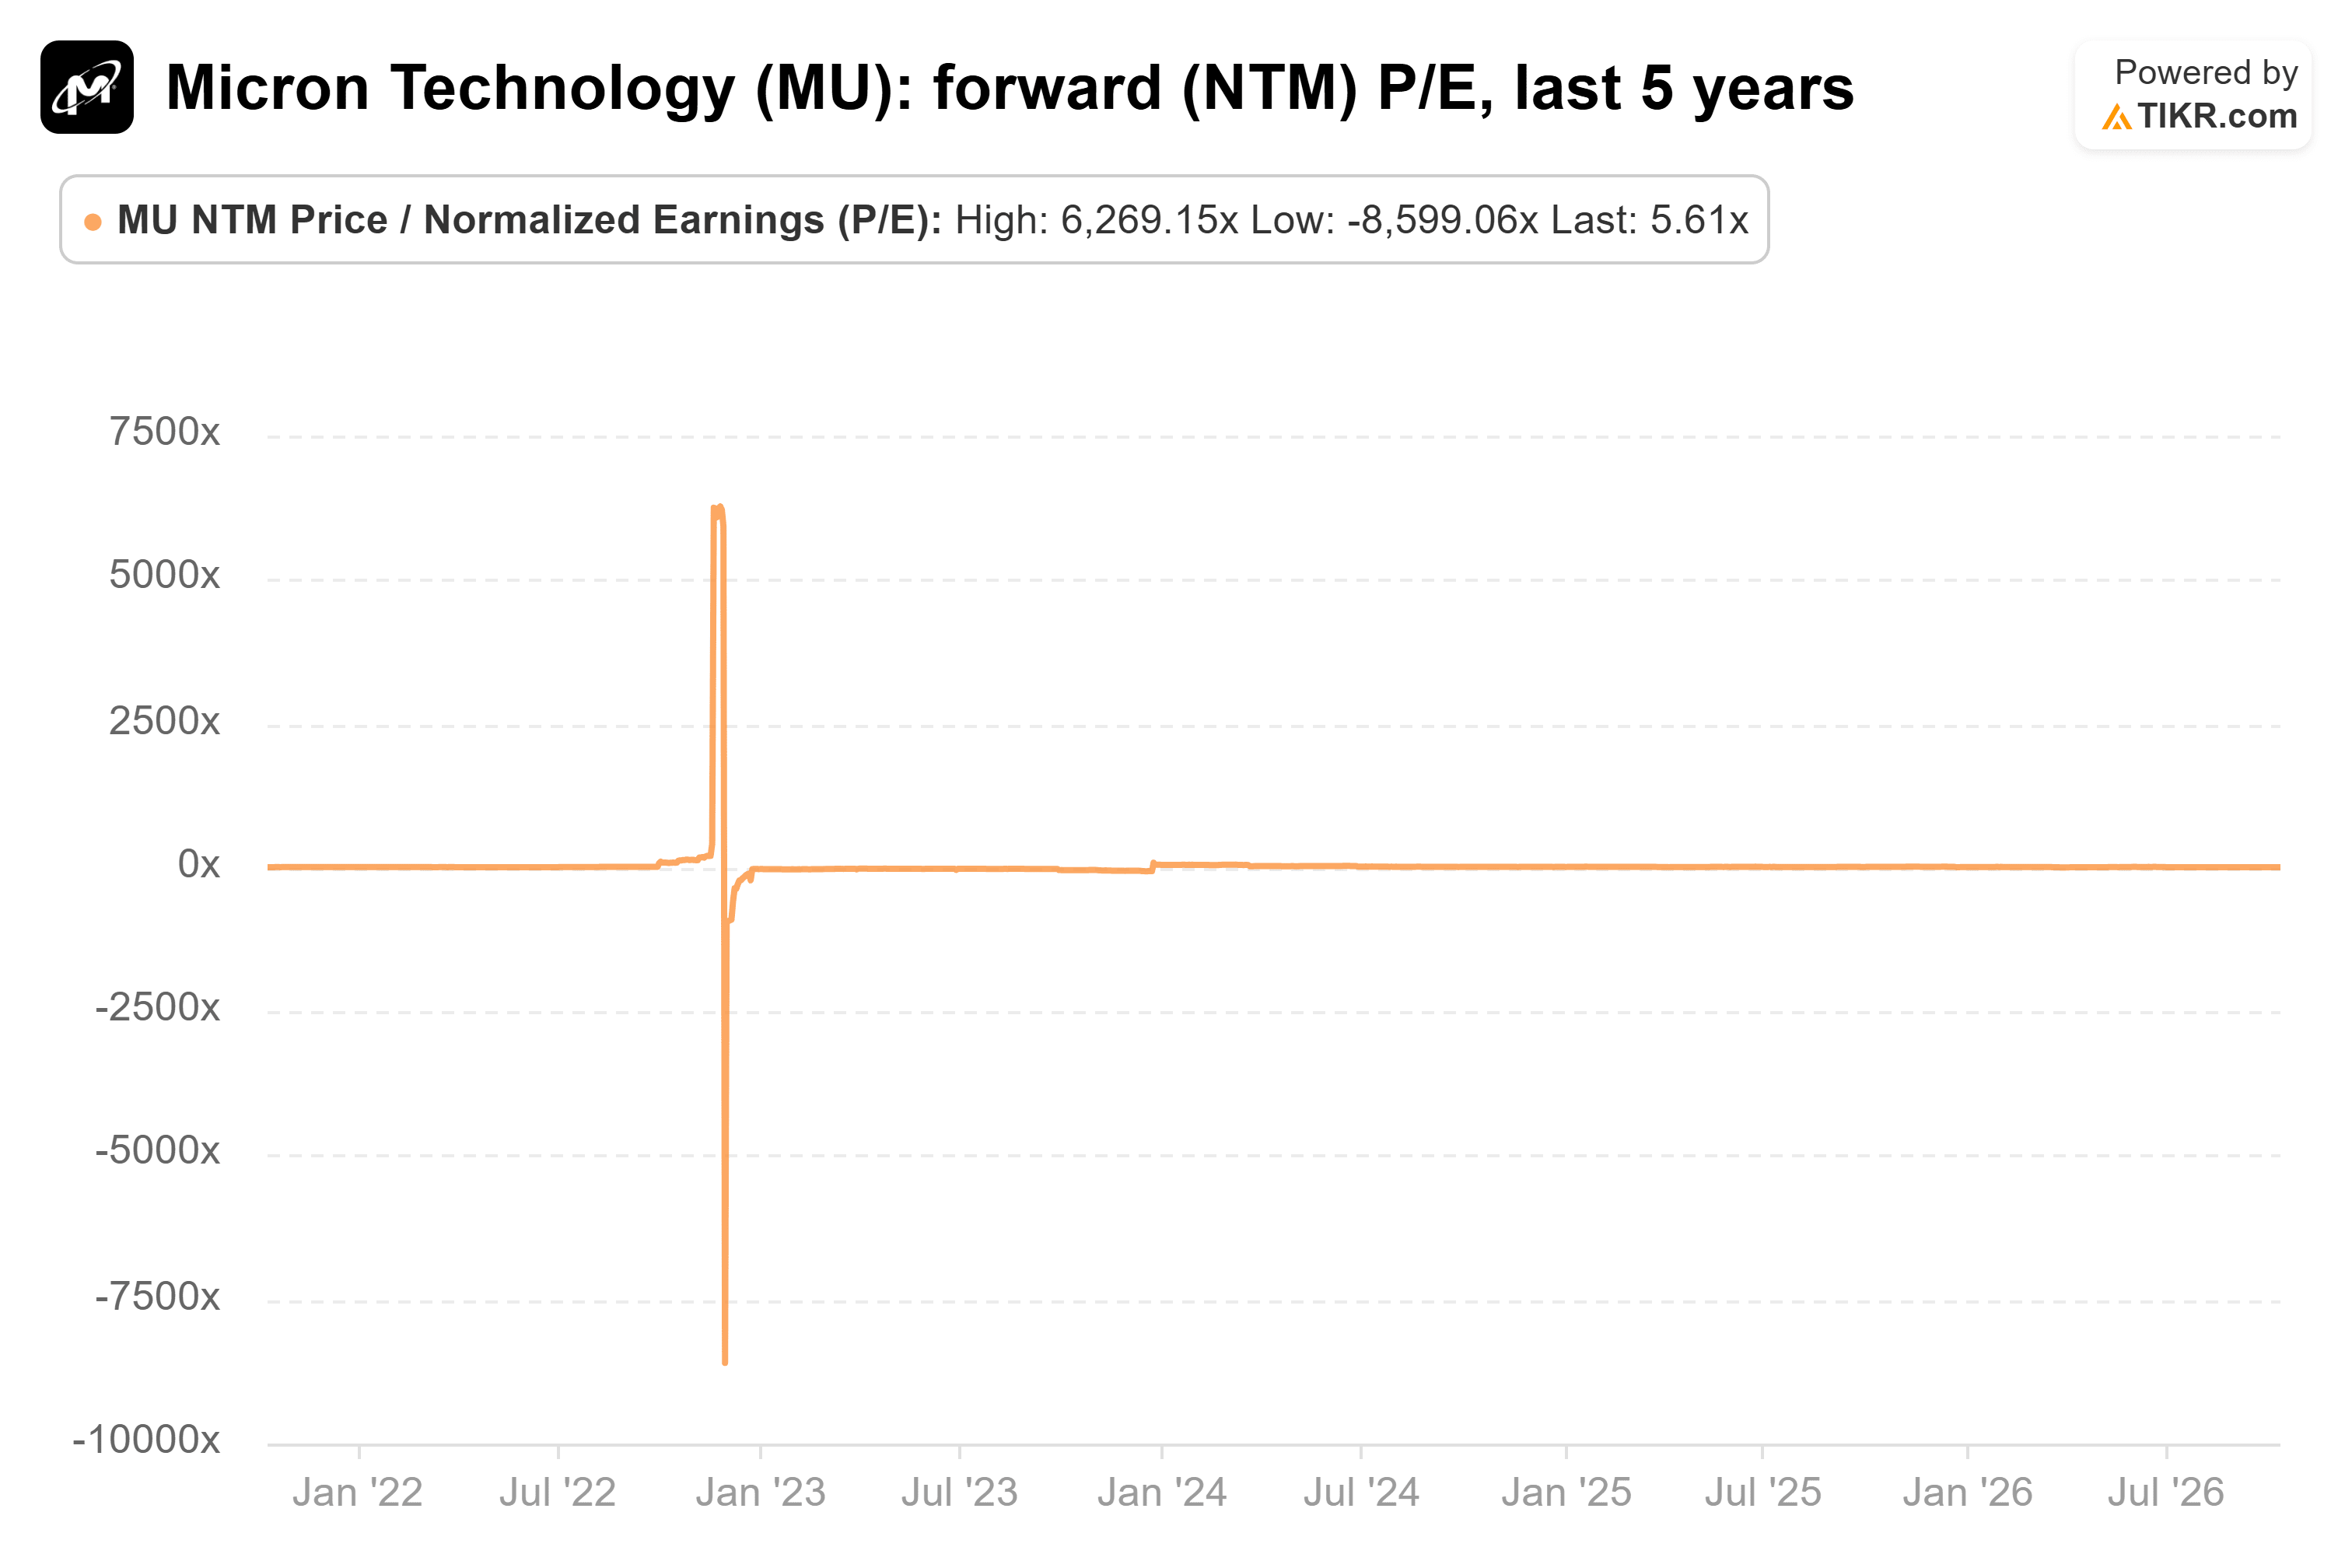
Rosenblatts Kursziel von 1.900 $ entspricht dem 10,8-fachen der 176,30 $ pro Aktie, die Analysten für die nächsten zwölf Monate erwarten. Das ist fast das Doppelte des Multiples vom Montag, aber etwa ein Drittel des eigenen Durchschnitts der Aktie.
Die Zahlen stützen Rosenblatt
Das Angebot ist der Punkt, an dem diese Geschichte kippen könnte. Micron plant, seine eigenen Investitionsausgaben (Capex) im Geschäftsjahr 2027 zu erhöhen, und ein aufholendes CXMT würde noch mehr zu dem Berg hinzufügen. Es lohnt sich, daran zu erinnern, wie dünn die Lage vor nicht allzu langer Zeit aussah, als Micron im Geschäftsjahr 2024 nur 1,30 $ pro Aktie verdiente.
Dennoch stützen die Zahlen diese Empfehlung. Die Schätzungen steigen, die Bewertungen sind nahezu einstimmig, und das Kursziel verlangt ein Vielfaches, das deutlich unter der eigenen Historie der Aktie liegt. Um dorthin zu gelangen, müssen Anleger nur glauben, dass die Gewinne für das Geschäftsjahr 2027 tatsächlich eintreten.
Der erste Test ist Microns Bericht für das erste Geschäftsquartal, gegenüber den Prognosen (Guidance) von 61,5 Milliarden $ Umsatz und 38,15 $ Gewinn pro Aktie.
Was ist die Micron-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Micron wert sein könnte. Beginnen Sie mit den Konsens-Schätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!