Wichtige Kennzahlen für Dell-Aktien
- Aktueller Kurs: $576.76
- Zielkurs (Mitte): ~$740
- Zielkurs der Analysten: ~$590
- Potenzielle Gesamtrendite: ~28%
- Jährliche IRR: ~6% / Jahr
Jetzt live: Entdecken Sie, wie viel Aufwärtspotenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Dell Technologies (DELL) verzeichnete im zweiten Geschäftsquartal einen Rekordumsatz und wies weniger freien Cashflow aus als vor einem Jahr. Im am 31. Juli endenden Quartal stieg der Umsatz um 57,75 % auf 46,97 Milliarden Dollar. Der freie Cashflow (Operativer Cashflow minus Investitionen) sank um 47,22 % auf 986 Millionen Dollar, etwa 77 % unter der Schätzung der Analysten.
Die Darstellung in Dells Investor-Relations-Materialien zeigt, wohin das Geld floss. Das Wachstum der Finanzierungsforderungen, also der Kredite und Zahlungspläne, die Dell Kunden gewährt, schluckte 6,667 Milliarden Dollar. Addiert man diesen Betrag wieder hinzu, plus 496 Millionen Dollar im Zusammenhang mit geleasten Geräten, ergibt sich ein bereinigter freier Cashflow von 8,149 Milliarden Dollar für Dell. Die Aktie schloss am 12. Oktober bei 576,76 Dollar, ein Kursgewinn von 358 % seit Ende 2025.
Dell finanziert den KI-Ausbau mit, aber nur kurzfristig
Die Lagerbestände mehr als verdoppelten sich zwischen dem 30. Januar und dem 31. Juli auf 21,29 Milliarden Dollar. Die Verbindlichkeiten aus Lieferungen und Leistungen stiegen im gleichen Zeitraum um 16,093 Milliarden Dollar, was den Aufbau der Lagerbestände um 10,853 Milliarden Dollar mehr als ausglich. Dies passt zu dem negativen Cash Conversion Cycle, den Finanzvorstand David Kennedy beschrieb, was bedeutet, dass Dell typischerweise von Kunden Geld einzieht, bevor es Lieferanten bezahlt. Auf der Citi Global TMT Conference 2026 am 10. September sagte er: "Je mehr Sie wachsen, je profitabler Sie wachsen, desto mehr Cash werden wir generieren."

Die Kundenfinanzierung ist der entscheidende Faktor. Laut Kennedys Zahlen stieg die für Dell Financial Services bereitgestellte Verschuldung von 14 auf 20 Milliarden Dollar, was das KI-Wachstum widerspiegelt. Er sagte, Dell werde selektiv bleiben: "Es wird jedoch kurzfristiger Natur sein." Langfristige Finanzierungen für Neoclouds (KI-fokussierte Cloud-Anbieter) kommen nicht in Frage: "Ich habe keine Lust, die Bilanz von Dell dafür zu nutzen."
Das Abkommen vom 1. Oktober mit Japans JERA folgt dieser Linie. Dell würde KI-Infrastruktur im Rack-Maßstab für einen geplanten 400-Megawatt-Campus nahe Tokio liefern, während das von Apollo unterstützte RHAELM den Standort entwickeln und finanzieren würde. Es handelt sich um eine Absichtserklärung. Ihr Preis von über 15 Milliarden Dollar umfasst Land, Strom, Bau und Rechengeräte, ist also keine Dell-Bestellung.
Sehen Sie historische und zukünftige Schätzungen für Dell-Aktien (Es ist kostenlos!) >>>
Das Angebot wird knapper, während der Cash-Test näher rückt
Kennedy erwartet eine Verschärfung der Knappheit: "Wenn wir auf das nächste Jahr blicken, sehen wir, dass sich die Angebotsdifferenz nur verschlimmert, nicht verbessert." Teile in einer KI-Box seien "in gewissem Maße" knapp, sagte er. Dell bespricht nun die Angebotsbedürfnisse der Kunden für die Jahre zwei bis vier, mit einer Bedingung: "Eine Liefergarantie garantiert nicht den Preis." Er gab auch die Prognose ab, dass die Betriebsausgaben in diesem Geschäftsjahr 8 % des Umsatzes ausmachen werden, gegenüber 20 % vor sechs Jahren.
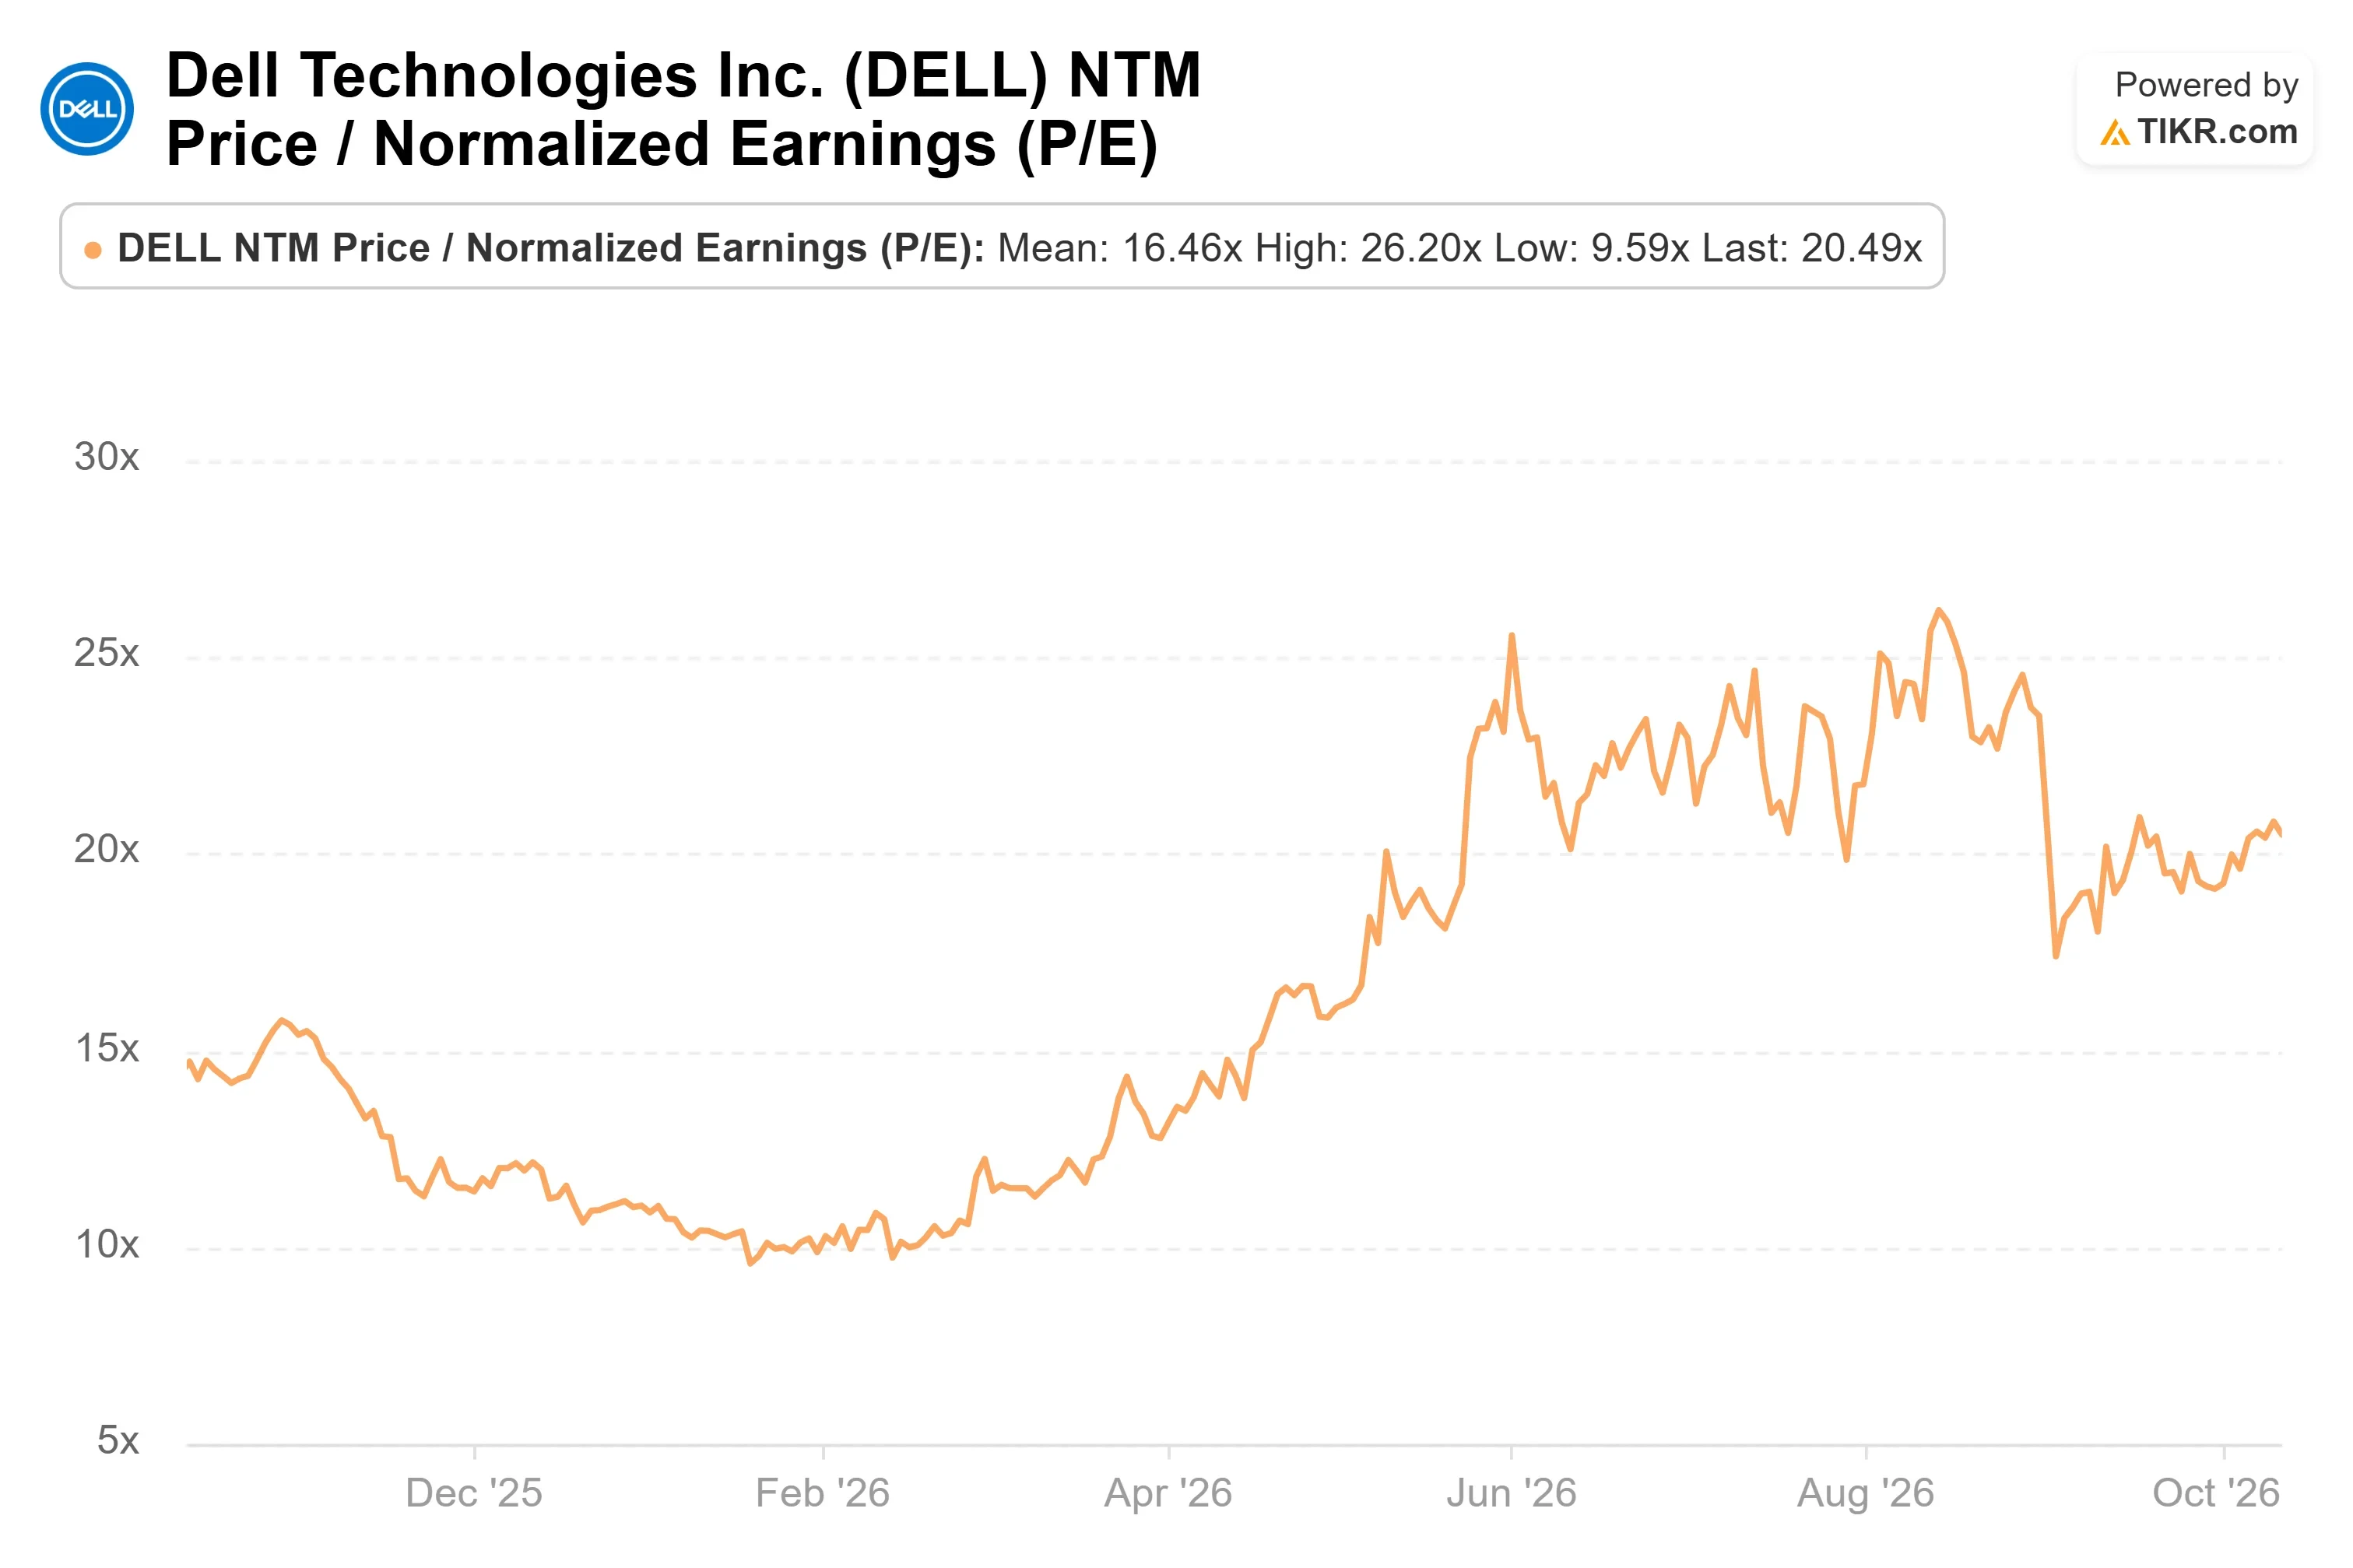
Der Konsens in TIKR prognostiziert für das Geschäftsjahr 2027 etwa 12 Milliarden Dollar freien Cashflow. Dell erzielte in der ersten Jahreshälfte 4,104 Milliarden Dollar, benötigt also in der zweiten Hälfte etwa 8 Milliarden Dollar. Das zukünftige KGV von Dell stieg von etwa dem 10-fachen am 30. Januar auf etwa das 20-fache am 12. Oktober.
Gleichzeitig schrumpft das PC-Geschäft. IDC schätzt, dass Dells PC-Auslieferungen im Kalenderquartal Q3 2026 (Juli bis September) um 25 % zurückgingen. Kennedy hatte einen Rückgang der Verbraucher-PC-Stückzahlen um 18 % bis 20 % prognostiziert und sagte, Dell habe im Frühjahr einen Teil der Wafer-Versorgung für Verbrauchergeräte in die Infrastruktur umgeleitet.
Sehen Sie, wie Dell im Vergleich zu seinen Mitbewerbern bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
- Aktueller Kurs: $576.76
- Zielkurs (Mitte): ~$740
- Potenzielle Gesamtrendite: ~28%
- Jährliche IRR: ~6% / Jahr

Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Dell-Aktien (Es ist kostenlos!) >>>
Das mittlere Szenario des TIKR-Modells sieht Dell bis zum 31. Januar 2031 bei etwa 740 Dollar, etwa 28 % über dem Einstiegskurs von 576,76 Dollar oder etwa 6 % pro Jahr. Zum Vergleich: Die Analystenschätzungen in TIKR prognostizieren für das Geschäftsjahr 2028 einen Umsatz von etwa 225 Milliarden Dollar und normalisierte Nettomargen von etwa 8 % bis 9 % bis zum Geschäftsjahr 2030. Das Hauptrisiko ist Cash: Wenn die Finanzierungsforderungen weiterhin Gewinne absorbieren, schrumpfen die Aktienrückkäufe.
Die Analysten zählen 14 Buy, 6 Outperform, 8 Hold, 1 Underperform und 1 No Opinion, mit einem durchschnittlichen Kursziel nahe 590 Dollar. Das höchste Ziel von 735 Dollar entspricht in etwa dem Modell. Das niedrigste Ziel von 480 Dollar liegt etwa 17 % unter dem Schlusskurs vom 12. Oktober.
Fazit
Dell hat das Datum für den Bericht zum dritten Geschäftsquartal noch nicht bestätigt; im Vorjahr wurde das gleiche Quartal am 25. November veröffentlicht. Beobachten Sie den freien Cashflow und die Finanzierungsforderungen gemeinsam. Ein freier Cashflow nahe 4 Milliarden Dollar hält den Konsens für das Gesamtjahr erreichbar. Ein weiteres Quartal unter 1 Milliarde Dollar würde mehr Gewicht auf die Kreditaufnahme legen. Im zweiten Quartal gab Dell 3,796 Milliarden Dollar für Aktienrückkäufe aus, während es 4,386 Milliarden Dollar neue Schulden aufnahm und 1,017 Milliarden Dollar zurückzahlte.
Was ist die Dell-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Dell wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street, oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Analysieren Sie Dell auf TIKR Free →
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!