Wichtige Kennzahlen für Joby Aviation Stock
- Aktueller Kurs: $5.14
- Zielkurs (Mitte): ~$4.84
- Konsensziel der Analysten: ~$10
- Potenzielle Gesamtrendite: ~-6%
- Annualisierte IRR: ~-1% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (es ist kostenlos) >>>
Was ist passiert?
Barclays hat die Berichterstattung zu Joby Aviation (JOBY) am 9. Oktober übernommen und die Aktie von "Equal Weight" auf "Underweight" herabgestuft, wobei das Kursziel von $6 auf $4 gesenkt wurde. Die Bank argumentiert, dass der eVTOL-Markt kein "Winner-take-all"-Markt sein wird und dass Joby selbst bei einer ersten Zertifizierung nicht über die Produktionskapazitäten verfügt, um einen massiven Marktanteil zu erobern. Die Aktie fiel im frühen Handel um etwa 9 % und schloss die Sitzung bei $5,44. Barclays übernahm die Berichterstattung zu Archer Aviation (ACHR) mit "Overweight" und einem Kursziel von $8.
Joby fiel am 12. Oktober um weitere 5,51 % auf $5,14, nahe dem 52-Wochen-Tief von $5,13 bei TIKR und damit um 61 % in diesem Jahr. Der eigene Q2-Call von Joby, verfügbar in seinen Investor-Relations-Materialien, macht die Kapazitätsfrage von Barclays schwerer von der Hand zu weisen.

Sehen Sie historische und zukunftsgerichtete Schätzungen für Joby Aviation Stock (Es ist kostenlos!) >>>
Jobys Q2-Call setzt die Grenze für Flugzeuge
Im Call vom 5. August sagte CFO Rodrigo Brumana, die eIPP-Märkte in Texas, Florida und New York "könnten die gesamte Produktion für geraume Zeit absorbieren". Er präsentierte dies als Beweis dafür, dass Joby jedes gebaute Flugzeug monetarisieren kann. Executive Chairman Paul Sciarra sagte, die Verfügbarkeit von Flugzeugen sei die Hauptbarriere für das Wachstum von Blade, dem Premium-Passagierfluggeschäft, das Joby etwa ein Jahr zuvor gekauft hatte. Er nannte es etwas, "das wir mit einem besseren, leiseren Flugzeug in relativ kurzer Zeit hoffentlich lösen können". Beide stellten die Nachfrage als Stärke dar, und beide setzten die Obergrenze für die Anzahl der existierenden Joby-Flugzeuge fest, was genau die Variable ist, an der Barclays zweifelt.
Die Produktion wächst von einer kleinen Basis aus:
- Vier Flugzeuge wurden im Q2 zur Produktionswarteschlange hinzugefügt
- Mindestens zwei sollen in der zweiten Jahreshälfte vom Band laufen
- Die Nonconformance-Rate (ein Maß für Baufehler) sank in der ersten Jahreshälfte um fast 40 %, laut CEO JoeBen Bevirt
Bis diese Flugzeuge eintreffen, trägt Blade den Umsatz. Es erwirtschaftete $36,2 Millionen von Jobys $38,64 Millionen Umsatz im Q2, was den Konsens von etwa $30 Millionen um 27 % übertraf.
Ein Urteil und ein Verteidigungsdeal lasten nun auf Jobys Cash
Zwei neue Verpflichtungen kamen nach dem Q2-Bericht hinzu:
- $450 Millionen in bar für Resonant Sciences, ein Verteidigungsgeschäft, das am 11. August angekündigt wurde und voraussichtlich in der ersten Hälfte 2027 abgeschlossen wird
- Ein $116,9 Millionen Jury-Urteil, das Aerosonic am 2. Oktober gewann und das Joby vom Gericht aufgehoben haben möchte
Zusammen mit den $385 Millionen bis $415 Millionen an prognostiziertem Cash-Verbrauch in der zweiten Jahreshälfte summieren sich die drei Posten auf etwa $980 Millionen. Das steht etwa $2,3 Milliarden an Bargeld und kurzfristigen Wertpapieren zum 30. Juni gegenüber, oder etwa $1,5 Milliarden netto nach Schulden. Brumana sagte, Joby erwarte Toyotas (TM) $250 Millionen Direktinvestition gegen Jahresende oder Anfang 2027, während die verbleibenden Liefervereinbarungen finalisiert werden.
Barclays sagt auch, Jobys Premium-Bewertung sei nicht gerechtfertigt. Mit einer Marktkapitalisierung von $5,08 Milliarden zum 12. Oktober notiert die Aktie bei fast dem 30-fachen der NTM-Umsätze auf Enterprise-Value-Basis und bewertet damit immer noch einen Anstieg, der noch nicht eingetreten ist. Die Bewertungen teilen sich auf in 2 Buy, 1 Outperform, 4 Hold, 2 Underperform und 2 Sell. Die Kursziele reichen von $4 bis $18, mit einem Durchschnitt von etwa $10.

TIKR Advanced Model Analyse
- Aktueller Kurs: $5.14
- Zielkurs (Mitte): ~$4.84
- Potenzielle Gesamtrendite: ~-6%
- Annualisierte IRR: ~-1% / Jahr
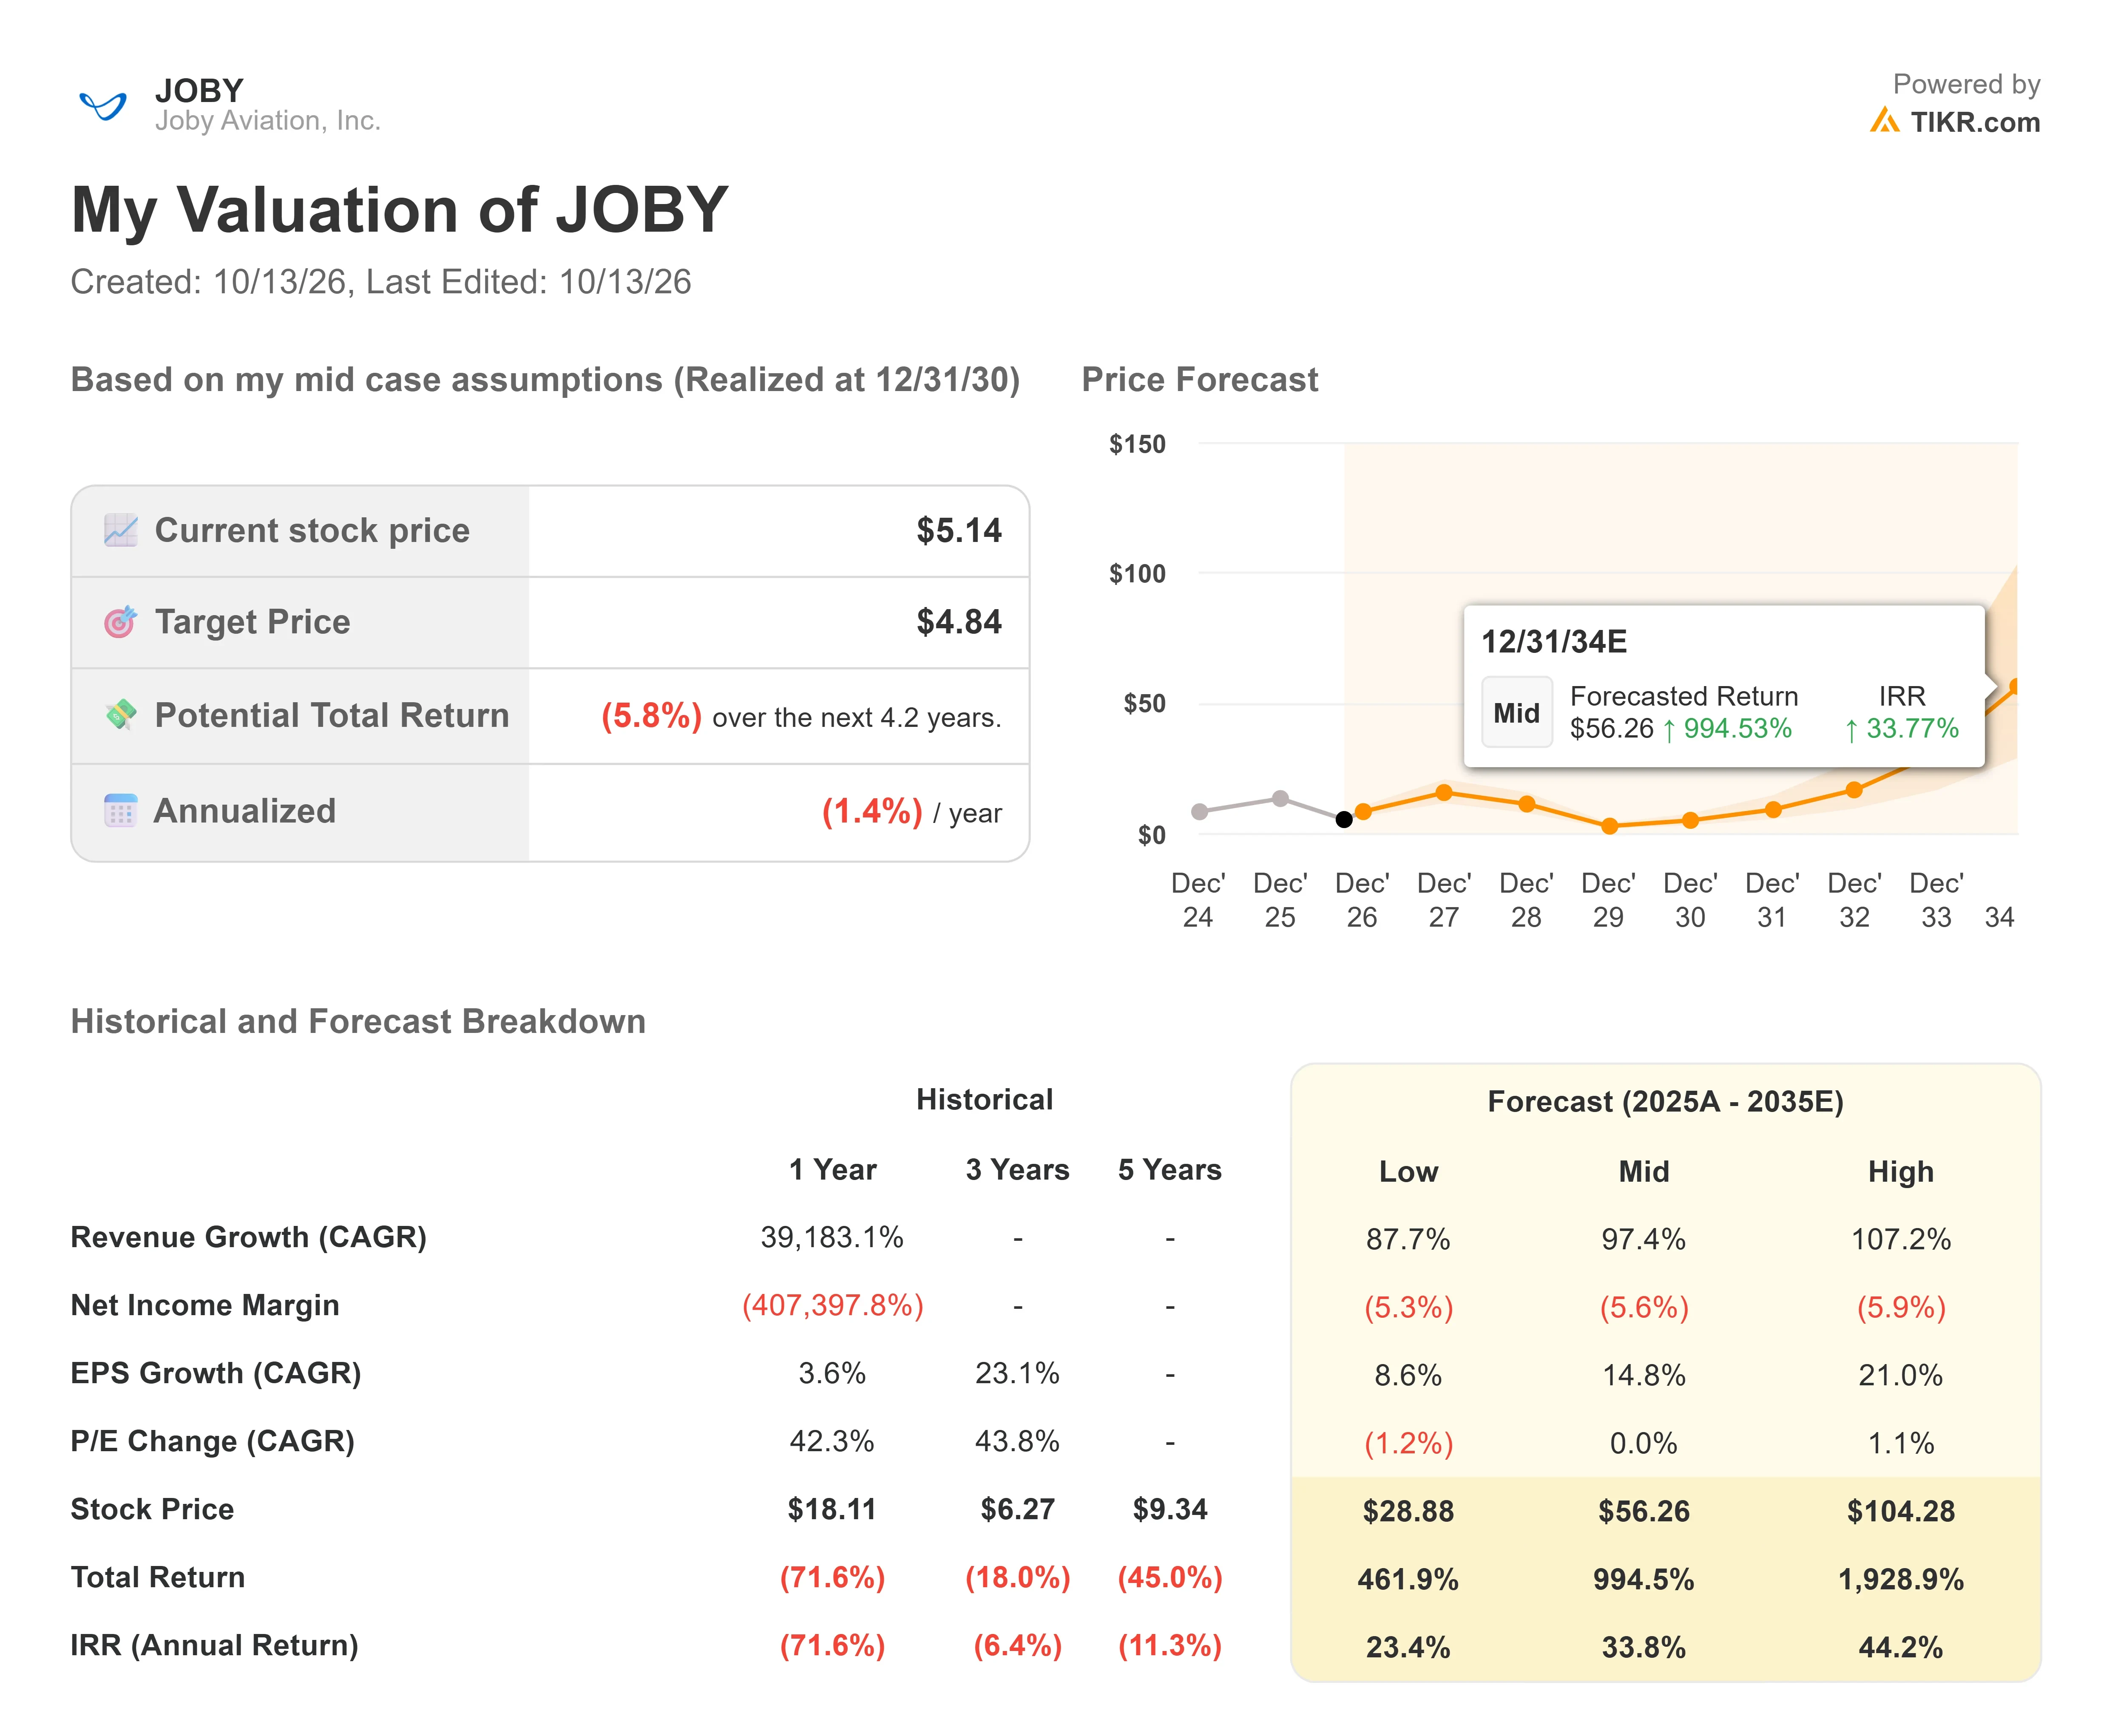
Der TIKR-Mittelfall, realisiert zum 31. Dezember 2030, liegt näher an Barclays' $4 als am Durchschnitt der Analysten. Er geht von einem Umsatzwachstum von etwa 97 % pro Jahr über seine Prognose von 2025 bis 2035 aus. Das liegt leicht unter dem jährlichen Tempo von etwa 105 %, das die Analystenschätzungen von $53,43 Millionen im Jahr 2025 auf etwa $1,95 Milliarden im Jahr 2030 implizieren. Selbst mit diesem Wachstum liegt der Fall unter dem heutigen Kurs Ende 2030. Die Auszahlung kommt später: Derselbe Mittelfall erreicht etwa $56 bis Ende 2035.
Das Hauptrisiko ist eine langsame Produktion, die weitere Kapitalerhöhungen erzwingt. Das Aufwärtspotenzial ergibt sich, wenn das Toyota-Joint-Venture die Produktion so weit steigert, dass Joby-Flugzeuge auf Blades Routen eingesetzt werden können. Auf der Abwärtsseite zeigt der Mittelfall für 2030 bereits einen Verlust gegenüber $5,14, und ein langsamerer Anstieg würde diesen vergrößern.
Fazit
Die Q3-Ergebnisse werden für Anfang November erwartet (Datum noch nicht bestätigt). Stand des Calls vom 5. August strebte Joby weiterhin seine ersten eIPP-Passagiere für 2026 an. Wenn es sowohl die Auslieferungen in der zweiten Jahreshälfte als auch diese ersten Passagiere bis zum 31. Dezember bestätigt, schwächt sich das Kapazitätsargument ab. Rutschen die Auslieferungen in das Jahr 2027, hört das $4-Ziel auf, wie ein Ausreißer auszusehen.
Was ist Joby Aviation Stock also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Joby Aviation wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Analysieren Sie Joby Aviation auf TIKR Free →
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!