Citigroup (C) übertraf am Dienstag, den 13. Oktober, die Schätzungen von Wall Street, und die Aktie fiel trotzdem. Citi meldete ein Nettoergebnis für das dritte Quartal von 5,25 Milliarden US-Dollar oder 2,85 US-Dollar pro Aktie, was über den von Analysten erwarteten 2,66 US-Dollar lag, basierend auf von Reuters zitierten LSEG-Daten. Der Umsatz stieg um 8% auf 23,8 Milliarden US-Dollar. Die Aktie fiel um etwa 3,8% und notierte während der Handelssitzung am Dienstag in der Nähe von 127 US-Dollar.
Es ist das zweite Quartal in Folge, in dem ein Schätzungsübertreffen mit einem Verkauf einherging. Citis Q2-Ergebnisse führten im Juli zu einem Rückgang von 5%.
Citis stabilste Geschäfte trugen das Quartal
Services und Wealth führten das Umsatzwachstum an, unterstützt sowohl durch Nettozinserträge als auch durch Gebühren. Der Umsatz im Bereich Services stieg um 15% auf 6,6 Milliarden US-Dollar, und Wealth wuchs ebenfalls um 15% auf 3,3 Milliarden US-Dollar. CEO Jane Fraser sagte, Services habe "Schwung in jedem Treiber".
Das Trading-Geschäft lief in die andere Richtung. Der Umsatz in Markets fiel auf 6,1 Milliarden US-Dollar von 7,0 Milliarden US-Dollar im zweiten Quartal, ein sequenzieller Rückgang von 13%, obwohl er im Vergleich zum Vorjahr immer noch um 6% gestiegen war. Der Aktienhandel verursachte den größten Teil des Schadens und rutschte von 2,3 Milliarden US-Dollar auf 1,7 Milliarden US-Dollar.
Was TIKR-Daten über Citis Geschäftsmix zeigen

Die Grafik zeigt zwei sehr unterschiedliche Geschäfte. Services stieg von 5,02 Milliarden US-Dollar im September-Quartal 2024 auf 6,38 Milliarden US-Dollar im Juni-Quartal 2026, ein Plus von 27%, und verzeichnete auf dem Weg nur einen einzigen Rückgang. Markets schwankte zwischen 4,54 Milliarden US-Dollar und 7,25 Milliarden US-Dollar, eine Spanne von Hoch zu Tief von 60%.
Im dritten Quartal erzielten Services und Wealth zusammen etwa 9,9 Milliarden US-Dollar, etwa das 1,6-fache dessen, was Markets einbrachte.
Die Renditen und Aussichten hinter dem Schätzungsübertreffen
Die Renditen entwickelten sich rückläufig gegenüber Q2. Die Rendite auf das materielle Eigenkapital (RoTCE) fiel von 13,0% auf 11,5%, und das Management teilte Analysten mit, dass sie für den Umsatz in Markets einen Rückgang von etwa 20% gegenüber dem dritten Quartal erwarten, "möglicherweise etwas mehr". Bei 6,1 Milliarden US-Dollar deutet das auf unter 5 Milliarden US-Dollar im vierten Quartal hin.
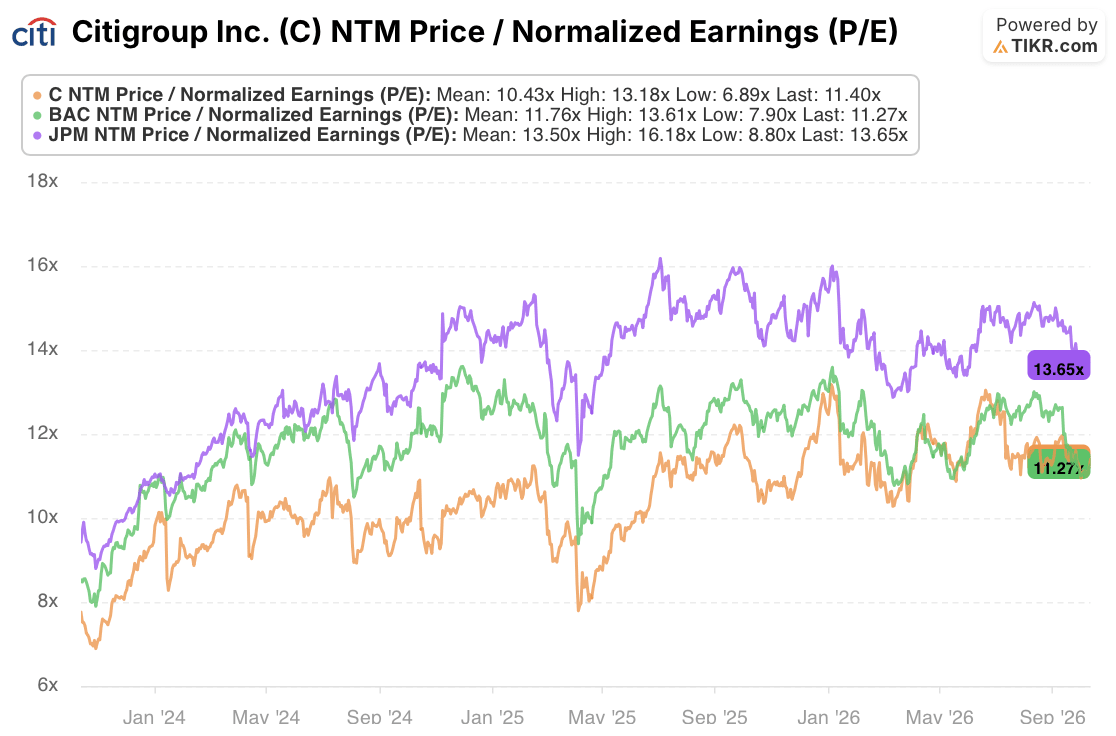
Das KGV zeigt auch, dass der Markt bereits einen Teil der Erholung eingepreist hat. Citi notiert mit dem 11,40-fachen der zukünftigen Gewinne, über seinem Dreijahresdurchschnitt von 10,43-fach und auf Augenhöhe mit Bank of America (BAC) mit dem 11,27-fachen. JPMorgan (JPM) erzielt immer noch das 13,65-fache, eine Prämie von etwa 20% gegenüber Citi.
Braucht Citi eine Neubewertung, um zu funktionieren?

Ich habe mein Modell gebaut, um genau das zu beantworten, also habe ich Citi keine Gutschrift für eine solche gegeben. Ich gehe davon aus, dass das KGV um etwa 2% pro Jahr schrumpft, der Umsatz um 4,1% pro Jahr wächst (unter dem Wachstum von 8% in diesem Quartal, wobei das Management einen saisonalen Rückgang des Markets-Umsatzes in Q4 erwartet) und die Nettogewinnmarge 21,5% erreicht, gegenüber 14,9% im Vorjahr, da das Management auf seine Renditeziele von 11% bis 13% hinarbeitet.
Das bringt Citi bis Ende 2030 auf etwa 179 US-Dollar, ein Gewinn von 36% gegenüber den 132 US-Dollar, bei denen die Aktie vor der Veröffentlichung der Ergebnisse schloss, oder 7,6% pro Jahr. Nach dem Rückgang am Dienstag liegt die Lücke zum Ziel näher bei 41%. Es ist eine respektable Rendite, die vollständig auf Gewinnwachstum basiert, und sie deckt sich mit den 179 US-Dollar in TIKRs Vorschau vom 5. Oktober. Das Quartal hat die Rechnung nicht verändert.
Die Bullen- und Bären-Sicht auf die Citi-Aktie
Die Bullen-Sicht ist, dass Citi nun eine Umsatzbasis hat, die nicht am Trading hängt. Services und Wealth wuchsen beide sequenziell, während Markets fiel, und ein nachhaltiges Wachstum in diesen Geschäften könnte eine höhere Bewertung für Citi stützen.
Die Bären-Sicht ist, dass sich die Renditen in die falsche Richtung bewegen. Die RoTCE rutschte gegenüber Q2 ab, und das Management hat bereits den üblichen Rückgang der Trading-Erlöse im vierten Quartal angesprochen, den Fraser als normale Saisonalität bezeichnete.
Das Wachstum in Services und Wealth ist das bessere Signal. Citi braucht nicht das KGV von JPMorgan, um zu funktionieren, aber es braucht Services, das in den Quartalen weiter wächst, in denen das Trading nicht läuft.
Was ist die Citigroup-Aktie also tatsächlich wert?
TIKR ermöglicht es Ihnen, den zukünftigen Preis jeder Aktie in weniger als einer Minute zu prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die C-Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Citigroup Inc. kostenlos bewerten→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!