Wichtige Kennzahlen für die IBM-Aktie
- Aktueller Kurs: $229.87
- Zielkurs (Mitte): ~$316
- Zielkurs der Analysten: ~$244
- Potenzielle Gesamtrendite: ~38%
- Annualisierte IRR: ~8% / Jahr
Jetzt verfügbar: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
International Business Machines Corporation (IBM) erlebte am 14. Juli 2026 den schlechtesten Tag seiner 115-jährigen Geschichte. Die Aktie fiel um 25,21% und schloss bei $217,07 – ein stärkerer Tagesverlust als am Schwarzen Montag 1987 – und löschte damit etwa 67 Milliarden Dollar an Börsenwert aus, nachdem das Unternehmen ein schwaches zweites Quartal vorab angekündigt hatte. Sechs Wochen später hat sich die Aktie auf $229,87 erholt, liegt aber immer noch etwa 30% unter dem Höchststand von $332,46 vom 2. Juni.
War der Crash eine Neubewertung eines kaputten Geschäftsmodells oder eine Überreaktion auf ein Timing-Problem? Die Antwort hängt von etwas ab, das der Markt noch nicht bestätigen kann: ob die im Juni ausgefallenen Umsätze lediglich verschoben oder dauerhaft verloren sind.
Das Quartal war eine Timing-Geschichte, keine Nachfrage-Geschichte
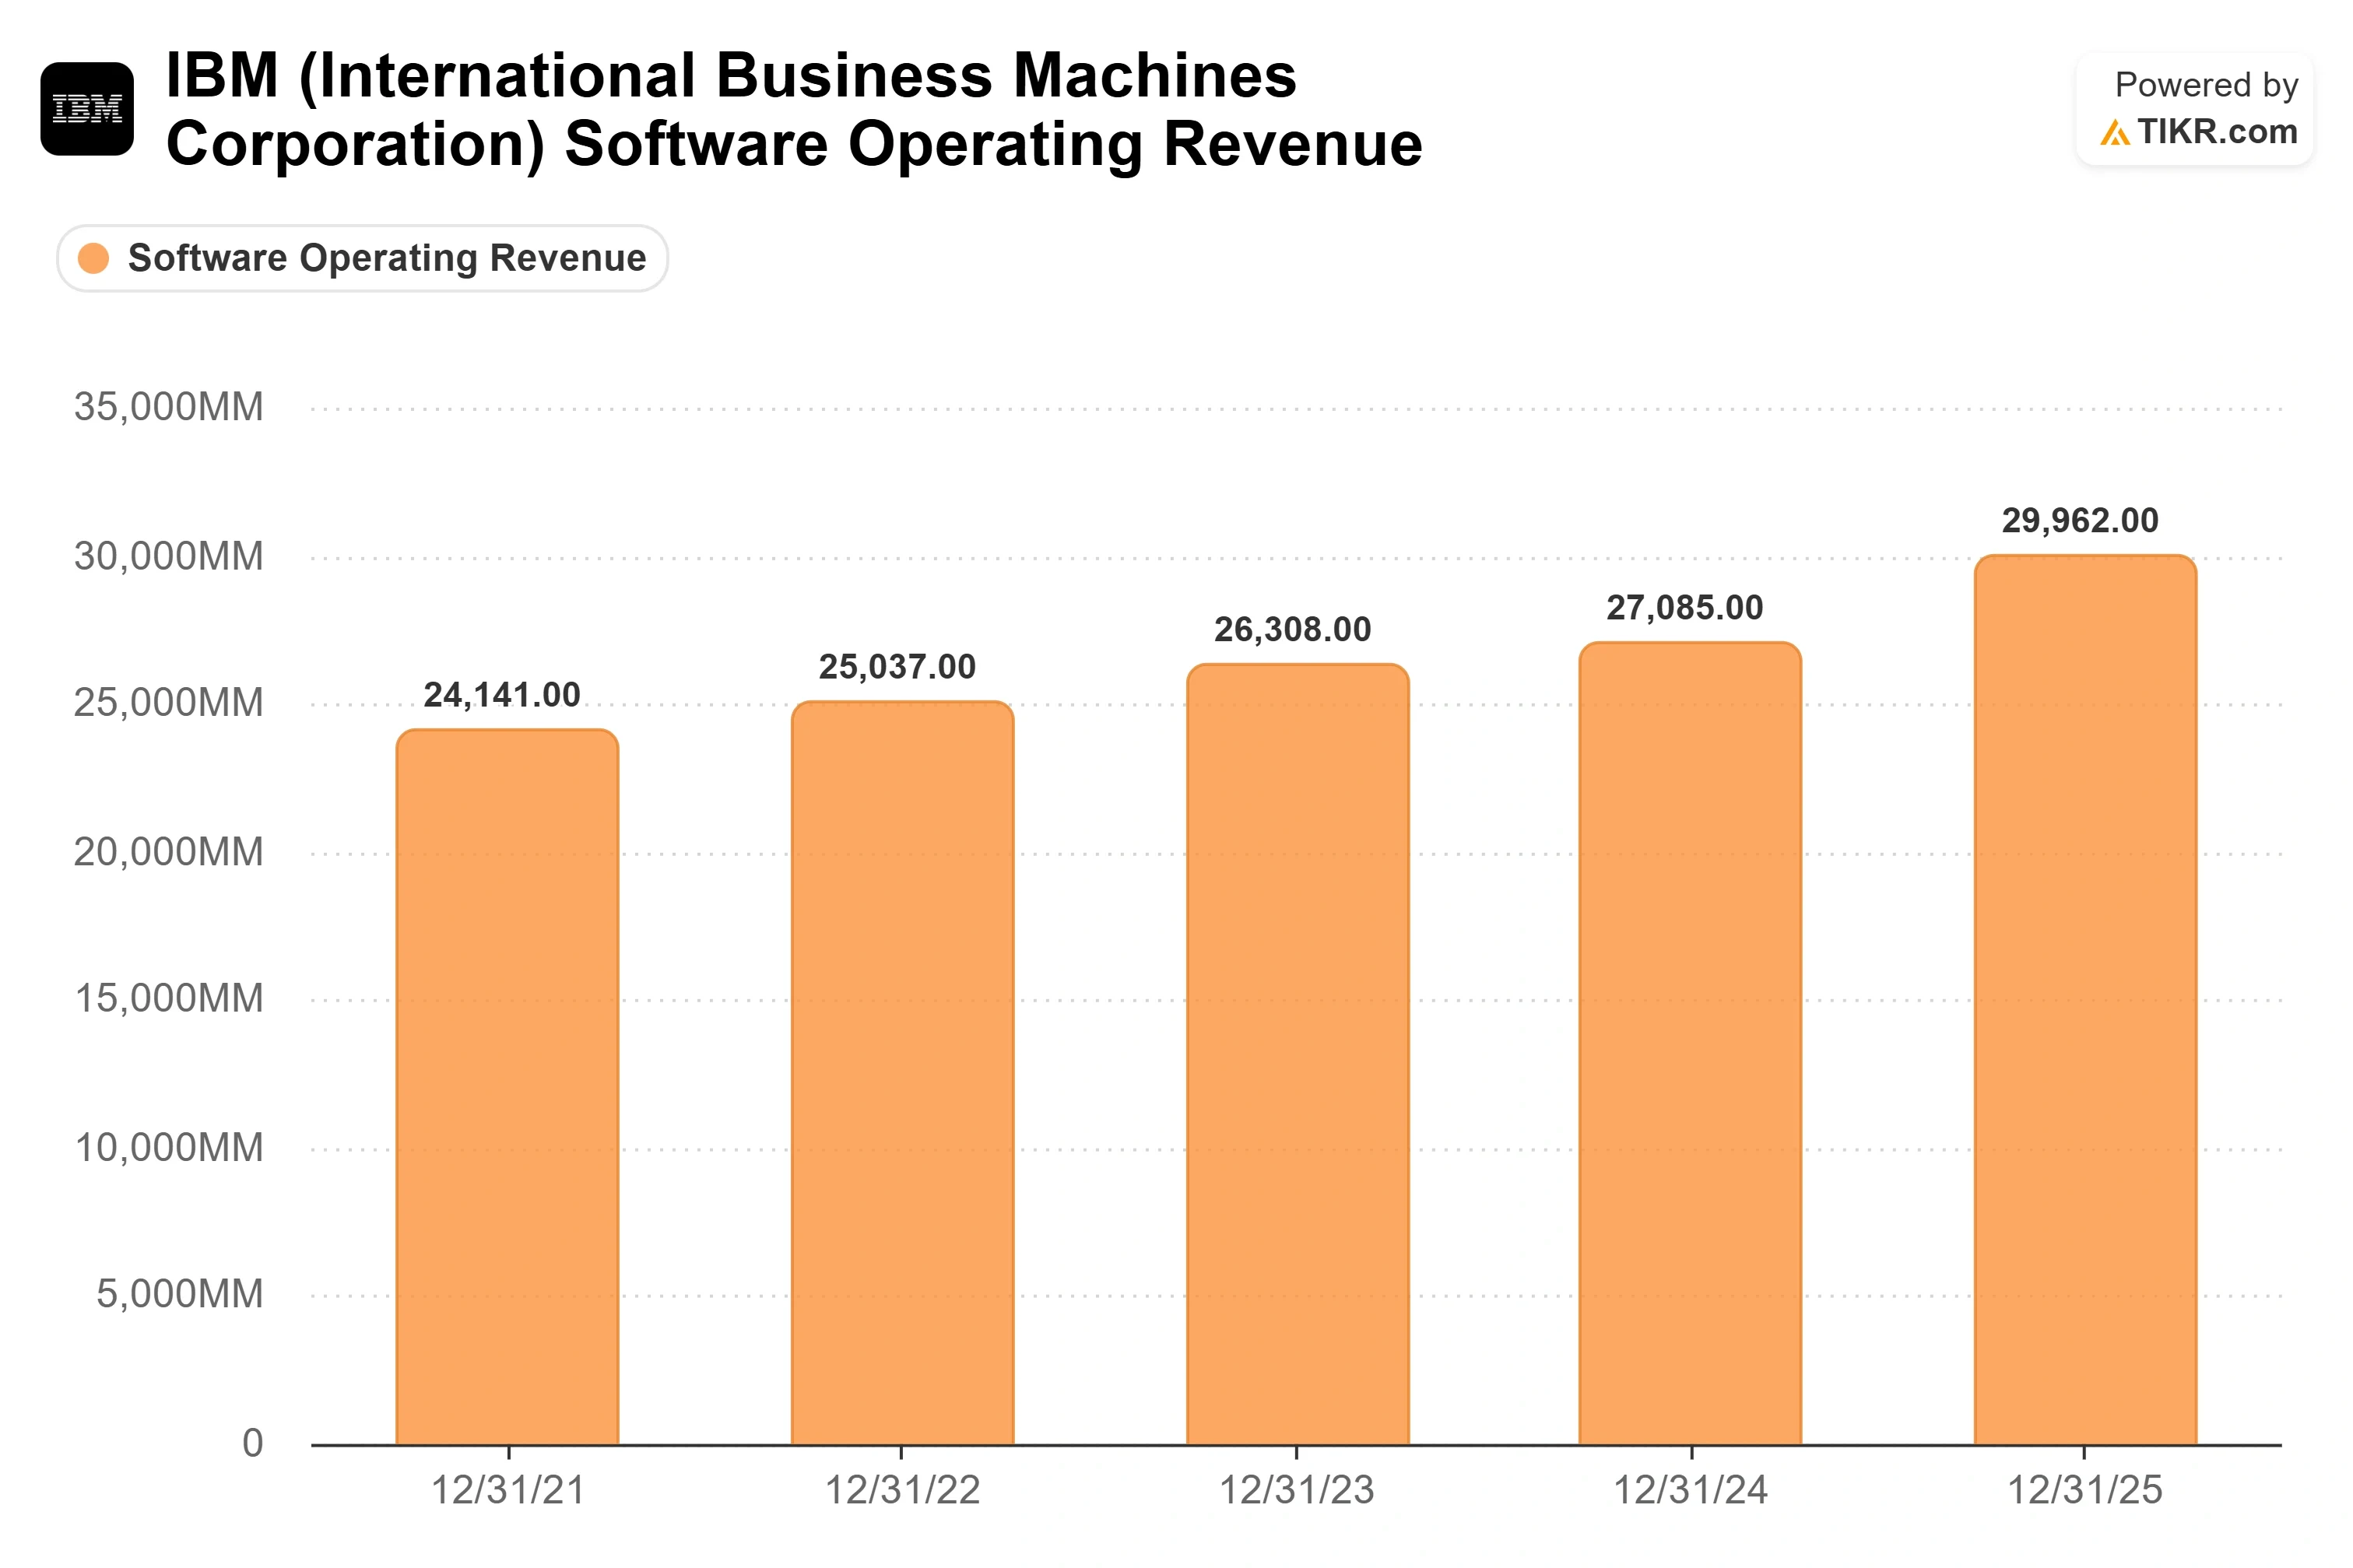
Das Software-Wachstum von 5% verfehlte deutlich das von IBM prognostizierte zweistellige Tempo, und das Management senkte aufgrund dessen die Spanne für das Gesamtjahr auf 6% bis 8%. Das Verfehlen war jedoch konzentriert, nicht breit. Die wiederkehrenden, KI-nahen Bereiche blieben stabil: Red Hat beschleunigte auf 11%, und der Daten-Segment wuchs um 18%. Was tatsächlich einbrach, war der Mainframe. Die Infrastruktur fiel um 7%, der Umsatz mit IBM Z sank um 42% im Vergleich zum herausfordernden Vorjahreszeitraum, und die Transaktionsverarbeitungssoftware, der hochmarginale Stack, der auf dem Mainframe läuft, ging um 9% zurück und zog damit die gemischte Softwarezahl nach unten.
In den letzten Wochen im Juni lenkten große Kunden Kapital in Server, Speicher und Speicherchips um, um sich vor erwarteten Preiserhöhungen mit Lieferungen einzudecken, und verschoben Dutzende großer Mainframe-Deals über das Quartalsende hinaus. CFO Jim Kavanaugh erklärte, warum das die Software so hart traf: "Mit jedem Dollar Hardware-Umsatz, den wir landen, erhalten wir über 3 Dollar Software mit langfristigen Verpflichtungen."
Das Management sagte, dass innerhalb von drei Wochen nach Quartalsende bereits etwa ein Drittel der verschobenen Deals abgeschlossen worden seien. CEO Arvind Krishna beschrieb das normale Tempo so: "Wir würden erwarten, dass vielleicht 2/3 bis 3/4 von ihnen in den nächsten 6 Monaten abgeschlossen werden." Ein Drittel in drei Wochen liegt vor diesem Plan. In seinen Worten ist das ein guter Hinweis darauf, dass es sich um eine Verschiebung handelt, wenn auch noch kein vollständiger Beweis.

Sehen Sie historische und zukünftige Schätzungen für die IBM-Aktie (Es ist kostenlos!) >>>
Eine Cash-Maschine, die weiterläuft, während die Debatte andauert
IBM generierte im ersten Halbjahr 4,8 Milliarden Dollar an Free Cash Flow, unverändert zum Vorjahr, und bekräftigte sein Ziel, den Free Cash Flow für das Gesamtjahr um etwa 1 Milliarde Dollar zu steigern. Dies im selben Quartal zu bekräftigen, in dem ein historischer Crash stattfand, signalisiert, dass das Management den Ausfall als behebbar ansieht. Die wiederkehrende Basis stützt diese Behauptung: etwa 80% des Software-Umsatzes sind jetzt wiederkehrend, und der jährliche wiederkehrende Umsatz erreichte 24,6 Milliarden Dollar, ein Plus von 8%.
IBM Z läuft immer noch bei etwa 130% des vorherigen z16-Programms, seinem stärksten Zyklus aller Zeiten, sodass die Nachfrage aus dem installierten Bestand intakt zu sein scheint. Aber die Transaktionsverarbeitung könnte bis 2027 schwach bleiben, weil Kunden diese Upgrades auf Basis der Betriebskosten jahrelang verschieben können, bevor die Wirtschaftlichkeit sie zwingt, zu handeln. Das ist die ehrliche Spannung: Die Nachfrage scheint verschoben, und der Cash Flow hält sich, doch der genaue Zeitpunkt der Erholung ist wirklich schwer vorherzusagen.
Mehrere auf Wertpapierrecht spezialisierte Anwaltskanzleien, darunter Bleichmar Fonti & Auld, haben Untersuchungen eingeleitet, ob IBM das Tempo seiner Deal-Pipeline und die Stärke seiner IBM Z-Aussichten vor dem Crash falsch dargestellt hat. Es handelt sich um Untersuchungen von Anwaltskanzleien, die Aktionäre ansprechen, nicht um eine eingereichte Klage oder eine SEC-Strafverfolgung, und die Vorwürfe sind unbewiesen. Aber sie fügen einen Abschlag hinzu, den eine saubere Geschichte nicht tragen würde.
Sehen Sie, wie IBM im Vergleich zu seinen Mitbewerbern bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
- Aktueller Kurs: $229.87
- Zielkurs (Mitte): ~$316
- Potenzielle Gesamtrendite: ~38%
- Annualisierte IRR: ~8% / Jahr

Sehen Sie Wachstumsprognosen und Kursziele von Analysten für die IBM-Aktie (Es ist kostenlos!) >>>
Zwei Umsatztreiber tragen den Basisfall. Der erste ist die wiederkehrende Software-Basis, die im hohen einstelligen Bereich wächst, während Red Hat, HashiCorp und Confluent mit Abonnement- und Verbrauchsmodellen skalieren. Der zweite ist die Mainframe-Erholung, da verschobene Transaktionsverarbeitungsumsätze in den Upgrade-Zyklen der Kunden realisiert werden. Der Margentreiber ist IBMs Produktivitätsprogramm, das schneller als geplant lief und dieses Jahr trotz des Umsatzausfalls eine Ausweitung der operativen Vorsteuermarge um 100 Basispunkte unterstützt. Das Hauptrisiko besteht darin, dass sich die verschobene Nachfrage als teilweise zerstört erweist und die Mainframe-Linie und ihr Software-Multiplikator bis 2027 schwach bleiben.
Der Upside-Fall ist, dass die verschobenen Deals vollständig realisiert werden, die wiederkehrende Basis sich Richtung zweistelliges Wachstum entwickelt und das KGV sich wieder normalisiert, wenn der Crash verblasst. Der Downside-Fall ist, dass die Vorwürfe bezüglich der Pipeline Substanz gewinnen oder die Mainframe-Erholung stockt, sodass IBM ein Niedrigwachstumsgeschäft zu einem fairen Preis bleibt, anstatt zu einem günstigen.
Die Aktie erscheint im Vergleich zu ihrer eigenen Geschichte günstig bewertet. Sie notiert bei etwa dem 13-fachen NTM EV/EBITDA und einem NTM-KGV von etwa 18, beide deutlich unter dem Niveau, zu dem IBM vor dem Crash gehandelt wurde. Für ein Unternehmen, das so viel Cash generiert und eine Dividendenrendite von etwa 2,9% aufweist, sieht dieser Abschlag eher nach Angst aus als nach einem dauerhaften Urteil – vorausgesetzt, die verschobenen Umsätze treffen ein.
Fazit
Die nächsten Zahlen, voraussichtlich um den 21. Oktober, sind der nächste echte Test. Beobachten Sie zuerst den Mainframe. Wenn IBM Z bei etwa 130% Programm-zu-Programm bleibt und das Management bestätigt, dass die restlichen verschobenen Deals abgeschlossen wurden, gewinnt die Verschiebungsthese an Boden und der Abschlag sollte sich schließen beginnen. Wenn Z weiter nachgibt und die Transaktionsverarbeitung im hohen einstelligen Bereich unten bleibt, wird die Angst, dass dies Zerstörung war, schwerer von der Hand zu weisen. Die wiederkehrende Softwarelinie, die sich einem Wachstum von 10% nähert, ist das Bestätigungssignal; eine Stagnation dort wäre der Bruch.
Sollten Sie in IBM investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie IBM auf, und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples im Laufe der Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um IBM zusammen mit allen anderen Aktien auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
IBM auf TIKR kostenlos analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!