Wichtige Kennzahlen für Cisco-Aktien
- Aktueller Kurs: $112.36
- Zielkurs (Mitte): ~$142
- Konsensziel: ~$138
- Potenzielle Gesamtrendite: ~27% (über ~4,9 Jahre)
- Annualisiert: ~5% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
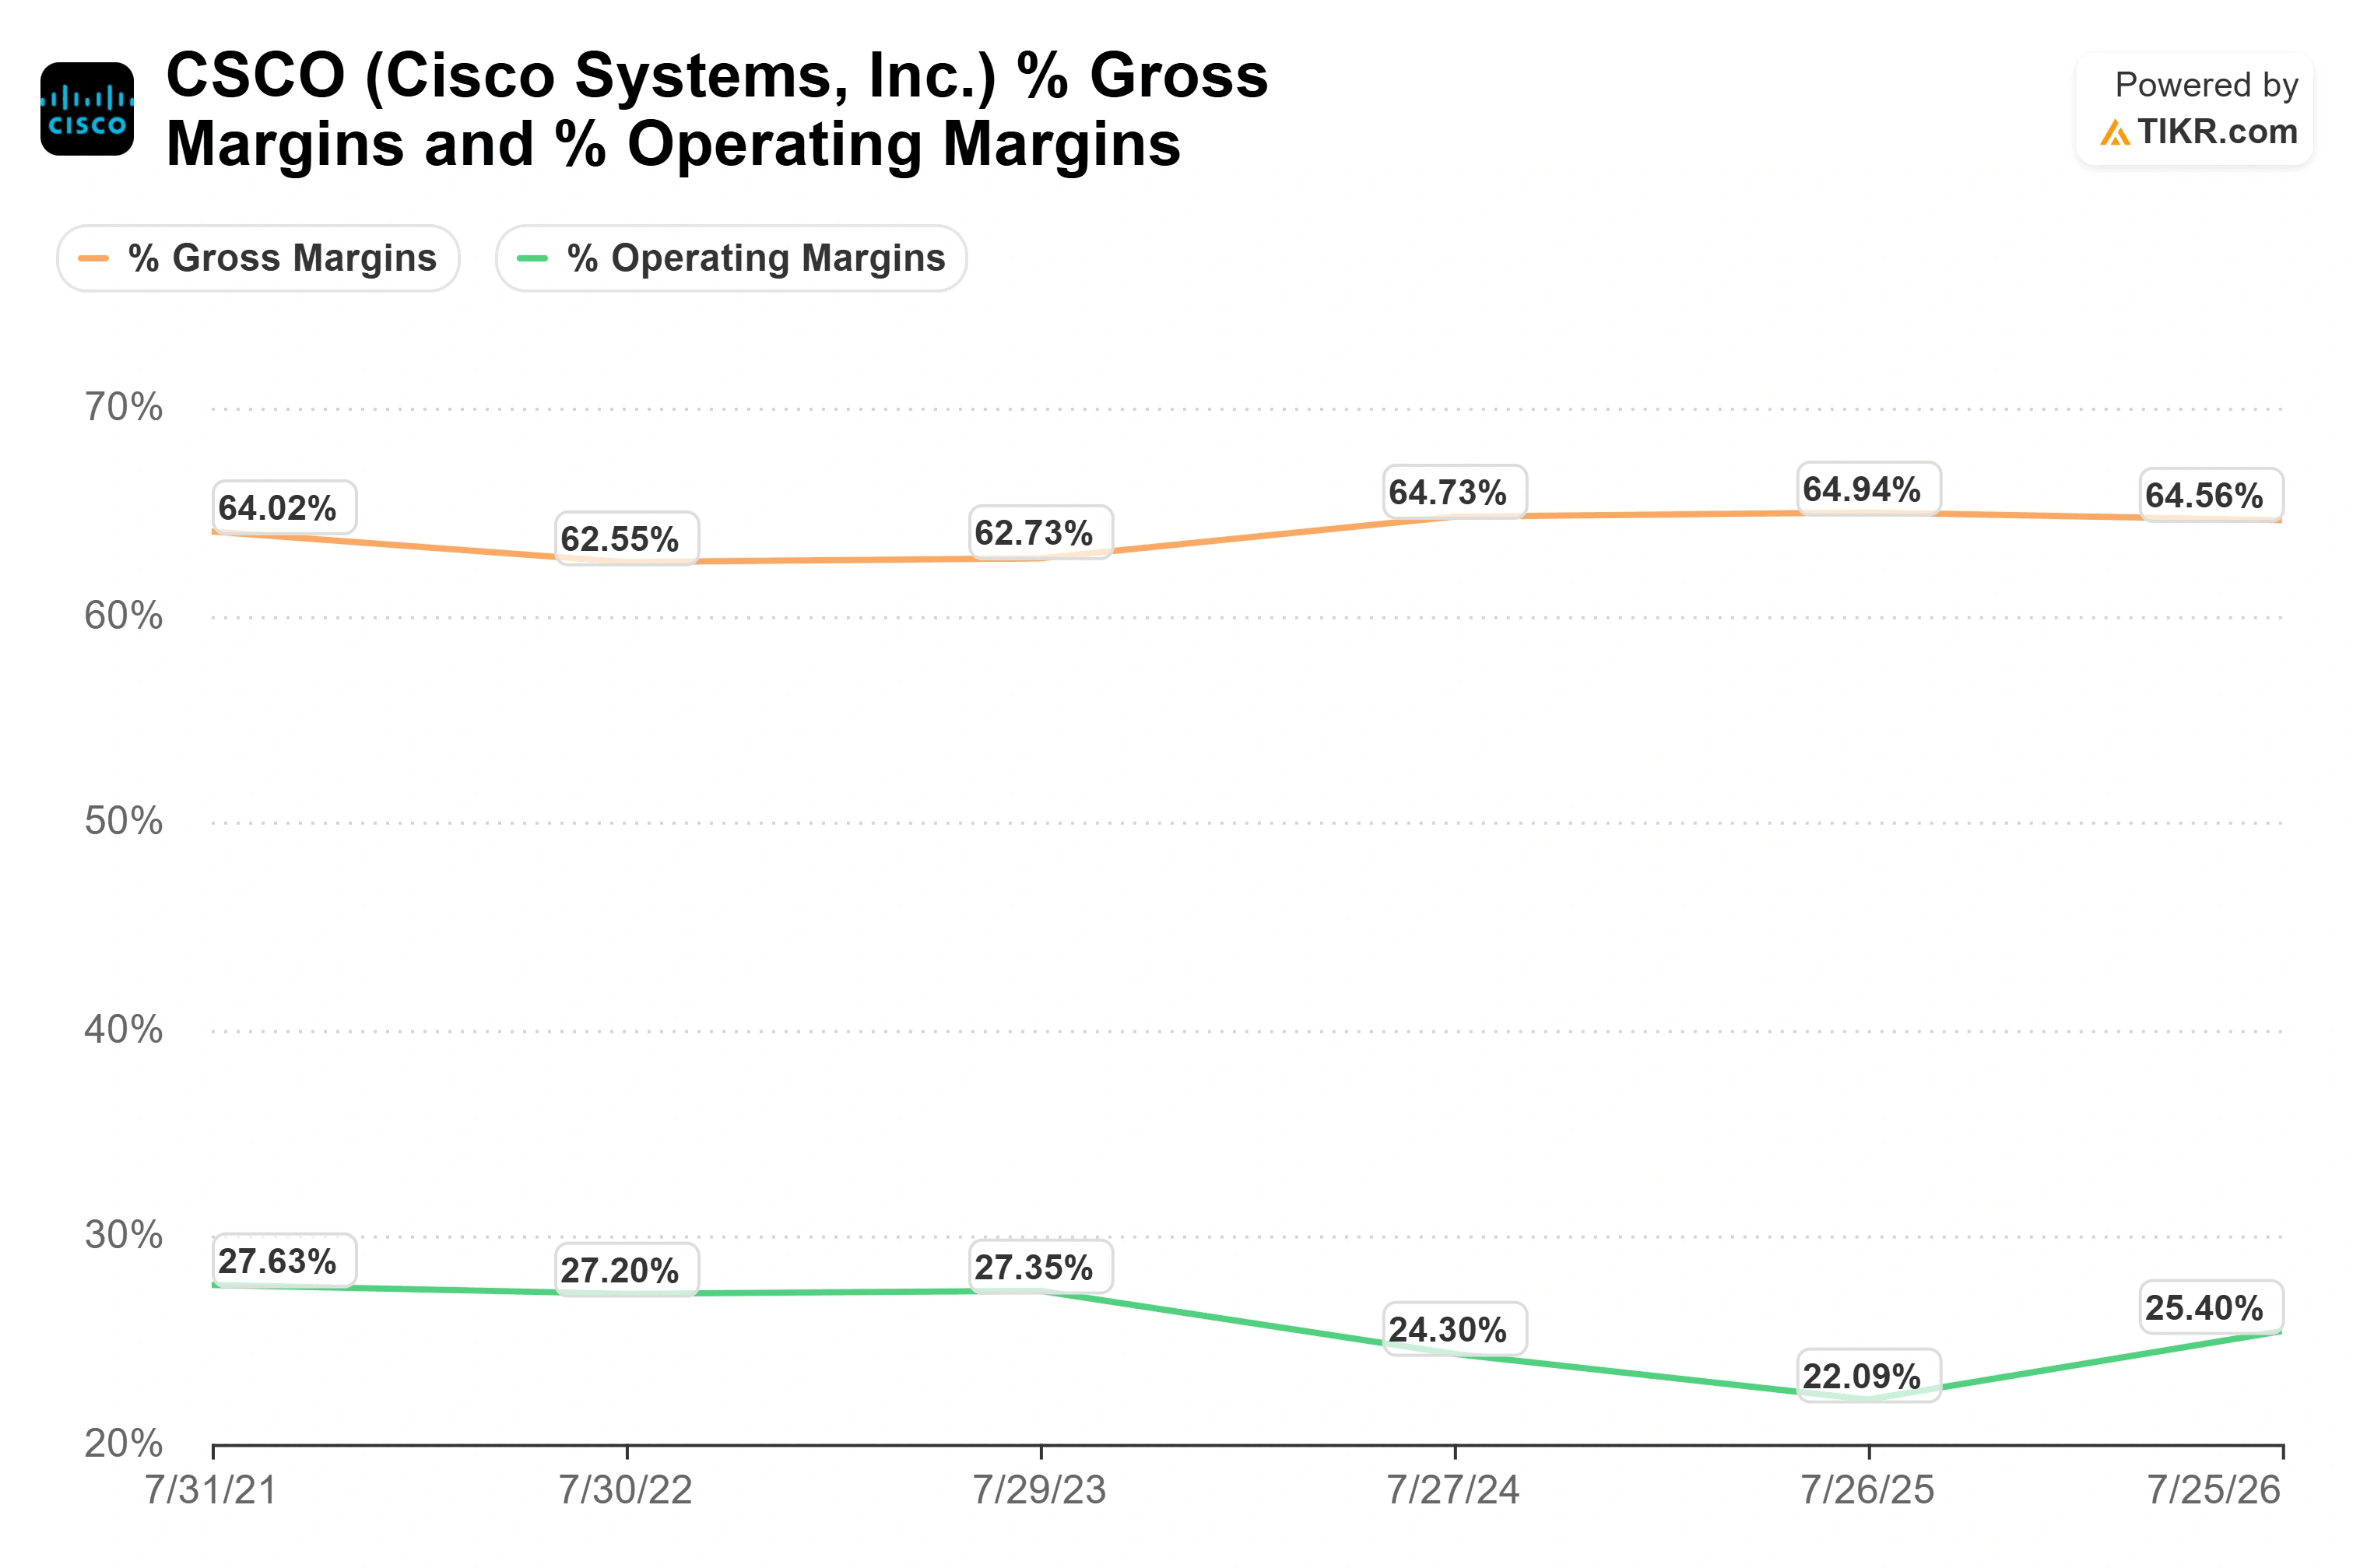
Cisco Systems (CSCO) schloss das beste Geschäftsjahr seiner Geschichte ab, und die Aktie rutschte nach dem Bericht weiter. Der Kurs steht bei $112,36, etwa 14 % unter dem intraday-Hoch von $130,37, das im Juni erreicht wurde – und das trotz eines Rekordumsatzes im vierten Quartal von 17,3 Mrd. $, der am 12. August gemeldet wurde, ein Plus von 18 % gegenüber dem Vorjahr, wobei sowohl die Umsatz- als auch die Gewinnerwartungen der Wall Street übertroffen wurden. Das Problem war nicht das Wachstum. Es war sein Preis: Die non-GAAP-Bruttomarge fiel im Jahresvergleich um 210 Basispunkte auf 66,3 %, und die Produkt-Bruttomarge sank um 270 Basispunkte auf 64,8 %. Anleger nahmen ein Rekordquartal und verkauften es, und die Aktie schloss am nächsten Handelstag, dem 13. August, mit einem Minus von 8,4 % bei $113,47.
Jeder Dollar seines boomenden KI-Hardwaregeschäfts trägt eine dünnere Marge als die Software und Dienstleistungen, die Anleger ein Jahrzehnt lang zu bewerten lernten. Am 25. August ging Cisco diesen Kompromiss noch weiter ein, und die Frage für jeden, der hier kauft, ist, ob das Wachstum die Marge wert ist, die es kostet.
Die Margenangst und warum sie übersehen könnte, wie Cisco verdient
Die gesamten Produktbestellungen stiegen im vierten Quartal um 35 % im Jahresvergleich, Netzwerkbestellungen um 40 %, das achte Quartal in Folge mit zweistelligem Wachstum. Bestellungen von Serviceprovidern und Cloud-Kunden wuchsen um 95 %, KI-Bestellungen von Hyperscalern erreichten für das Geschäftsjahr 2026 9,3 Mrd. $ (etwa das 4,5-fache des Vorjahres), und das Management erwartet nun KI-Infrastrukturumsätze von 7,5 Mrd. $ im Geschäftsjahr 2027, gegenüber etwa 4 Mrd. $. Im Telefonat argumentierte CEO Chuck Robbins, dass der Ausbau nachhaltig sei, weil KI-Verkehr, der Rechenzentren verbindet, die an Leistungsgrenzen stoßen, "etwa das 14-fache dessen beträgt, was es vorher gewesen sein könnte".
Warum also einen Rekord verkaufen? Weil Cisco bis zur Veröffentlichung der Zahlen im Jahresverlauf um mehr als 60 % gestiegen war und die neue Nachricht von den Kosten handelte. Wenn eine Premium-Aktie das erwartete Wachstum liefert, aber darunter die Margen nachgeben, geht der marginale Käufer. Piper Sandler wies darauf hin, dass "Spitzenwachstum × Spitzenmultiplikator" bereits sichtbar sein könnten, da die Vergleichsbasis schwieriger wird.
CFO Mark Patterson stellte fest, dass die Bruttomarge im Jahresvergleich um 210 Basispunkte fiel, während die Betriebsausgaben als Anteil am Umsatz um 370 Basispunkte sanken, was die Betriebsmarge anhob (die Bruttomarge stieg gegenüber dem Vorquartal tatsächlich um 30 Basispunkte). Robbins war direkter: Das Hyperscale-Geschäft wächst mit dreistelligen Raten, während "unsere Ausgaben, um dieses Wachstum tatsächlich zu erfassen, zusätzlich zu dem, was wir heute ausgeben, minimal sind." Eine niedrigmargige Bestellung, die fast keine zusätzlichen Kosten verursacht, ist auf der Ebene der Betriebsmarge immer noch hochprofitabel, die Cisco für das Geschäftsjahr 2027 auf nahe 35 % prognostiziert hat, ein Unternehmenshoch. Die Wette ist schlüssig, aber es ist immer noch eine Wette: Wenn der Hardware-Mix schneller steigt als der Skaleneffekt ihn ausgleicht, hat eine Premium-Aktie keinen Puffer.

Sehen Sie historische und zukunftsgerichtete Schätzungen für Cisco-Aktien (Es ist kostenlos!) >>>
Ein strategischer Schritt, der dasselbe Risiko vergrößert
Am 25. August erweiterte Cisco seine Secure AI Factory mit Nvidia durch eine Partnerschaft mit Supermicro und fügte validierte, flüssigkeitsgekühlte Rack-Server-Systeme hinzu, die ab Oktober 2026 innerhalb von Ciscos eigenem KI-Portfolio verkauft werden. Strategisch ist es wichtig: Es gibt Cisco eine Nvidia Cloud Partner-konforme Full-Stack-Architektur, nach der Neoclouds und Sovereign Clouds vor der Unterschrift suchen. Es bewegte Supermicro-Aktien stärker als Ciscos, ist also kein kurzfristiger Katalysator für die Aktie. Es ist ein Signal für die Richtung, und die Richtung ist mehr Hardware, genau die Zutat, die die Margen dieses Quartal unter Druck setzte.
Cisco notiert nahe dem 21,8-fachen der NTM-Gewinne und dem 16,2-fachen NTM EV/EBITDA, deutlich unter Arista Networks bei etwa 43,5x und 34x und Ciena bei etwa 51,7x und 35,5x. Eine gewisse Lücke ist verdient, da Cisco langsamer wächst und einen schwereren Legacy-Mix mit sich führt. Aber ein Unternehmen, das KI-Bestellungen in diesem Tempo vervielfacht, zum halben Multiplikator seiner engsten Mitbewerber, ist nicht für den Superzyklus bewertet, den das Management weiterhin beschreibt.
TIKR Advanced Model Analysis
- Aktueller Kurs: $112.36
- Zielkurs (Mitte): ~$142
- Potenzielle Gesamtrendite: ~27% (über ~4,9 Jahre)
- Annualisiert: ~5% / Jahr

Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Cisco-Aktien (Es ist kostenlos!) >>>
TIKRs Basisfallmodell, realisiert zum 31. Juli 2031, zielt auf etwa $142 ab, eine Gesamtrendite von etwa 27 % über etwa 4,9 Jahre oder nahe 5 % annualisiert. Diese gemessene Zahl sagt etwas aus: Bei $112 schreibt das Modell Cisco den Superzyklus bereits gut, anstatt auf eine Neubewertung zu setzen.
- Umsatztreiber: KI-Infrastruktur, die sich auf die prognostizierten 7,5 Mrd. $ im Geschäftsjahr 2027 zubewegt, und die breite Campus- und Enterprise-Erneuerung, bei der Bestellungen um 20 % wuchsen und jede Produktkategorie zulegte.
- Margentreiber: Operating Leverage aus dem Hyperscale-Geschäft.
- Hauptrisiko: Hardware-Mix drückt die Profitabilität schneller, als Skaleneffekte dies ausgleichen.
- Upside: KI-Umsätze übertreffen 7,5 Mrd. $, und die Betriebsmarge weitet sich über 35 % aus und bewegt sich in Richtung des besten Falls nahe $195.
- Downside: Speicherkosten und Mix lassen die Bruttomarge weiter rutschen, das Wachstum normalisiert sich, und ein Premium-Multiplikator schrumpft bei einer Aktie, die bereits eine bescheidene Rendite bietet.
Fazit
Der nächste Test ist der 12. November, wenn Cisco die Ergebnisse des ersten Geschäftsquartals meldet. Es hat bereits einen Umsatz von 18 bis 18,2 Mrd. $ und einen Gewinn pro Aktie von 1,32 bis 1,34 $ prognostiziert, also ist die Übertreffung fast erwartet. Achten Sie stattdessen auf die Bruttomarge gegenüber der Prognose von 65 % bis 66 %. Hält sie sich dort oder besser, bekommt Pattersons Argument zum Operating Leverage den benötigten Beweis. Rutscht sie darunter, während der Hardware-Mix weiter steigt, hört die Margenangst des Marktes auf, eine Sorge zu sein, und wird zum Trend. Cisco verbrachte ein Jahr damit zu beweisen, dass es die Bestellungen gewinnen kann. Die Zahl, die jetzt über die Aktie entscheidet, ist die, die es darauf behält.
Sollten Sie in Cisco investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie Cisco auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiplikatoren im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Cisco neben jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Cisco auf TIKR kostenlos analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!