Die wichtigsten Punkte
- Die Umsätze von Google Cloud stiegen im zweiten Quartal um 82 % auf 24,8 Mrd. USD, während Microsofts Azure um 42 % und Amazon Web Services um 37 % wuchsen.
- Bei diesen Wachstumsraten würde Google Cloud Azure im Quartalsumsatz innerhalb von etwa einem Jahr überholen, und die Bewertung von Alphabet spiegelt das nicht wider.
- Das Hauptrisiko sind die Kosten: Die Kapitalausgaben von Alphabet verdoppelten sich im letzten Quartal auf 44,9 Mrd. USD, und der freie Cashflow wurde negativ.
- Alphabet und Microsoft legen beide am 28. Oktober ihre Zahlen vor, und die Marge von Google Cloud ist die Kennzahl, die man im Auge behalten sollte.
Alphabet (GOOG) steigerte den Umsatz von Google Cloud im letzten Quartal um 82 % auf 24,8 Mrd. USD.
Im gleichen Dreimonatszeitraum wuchs Azure bei Microsoft (MSFT) um 42 % auf 29,4 Mrd. USD, und Amazon Web Services bei Amazon (AMZN) um 37 % auf 42,2 Mrd. USD.
Ranjan Roy ging in der neuesten Folge des Big Technology Podcasts genau diese Zahlen durch und sagte, Google Cloud habe "eine echte Chance", Azure zu überholen. Dann fügte er hinzu: "Ich glaube nicht, dass die Leute das erkennen."
Ich denke, er hat in beiden Punkten recht.
Die Lücke schließt sich schnell
Projiziert man beide Geschäfte ein Jahr nach vorne, basierend auf den Wachstumsraten des letzten Quartals, würde der Quartalsumsatz von Google Cloud etwa 45 Mrd. USD und der von Azure etwa 42 Mrd. USD erreichen.
Azure steht natürlich nicht still. Microsoft hat für das September-Quartal ein Wachstum von 44 % bis 45 % bei konstanten Wechselkursen prognostiziert. Selbst bei diesem Tempo würde Google Cloud es innerhalb eines Jahres überholen, wenn es irgendwo in der Nähe von 82 % bleibt. (Amazon's AWS, mit 42,2 Mrd. USD pro Quartum, einzuholen, ist ein viel längerer Weg.)
TIKR verfolgt 57 Analysten zu Microsoft. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Microsoft, zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street, alles an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Microsoft an
Cloud trägt bereits ihr Gewicht
Die operative Marge von Google Cloud stieg im zweiten Quartal auf 35,6 %, gegenüber 20,7 % vor einem Jahr. Im Vergleich zum Vorjahreszeitraum trug Cloud 6,0 Mrd. USD zum Betriebsergebnis bei. Google Services, mit Search und YouTube dahinter, trug 6,5 Mrd. USD bei.
Doch die Wall Street erwartet für Alphabet ein Umsatzwachstum in etwa im aktuellen Tempo bis 2027, danach verlangsamt es sich.
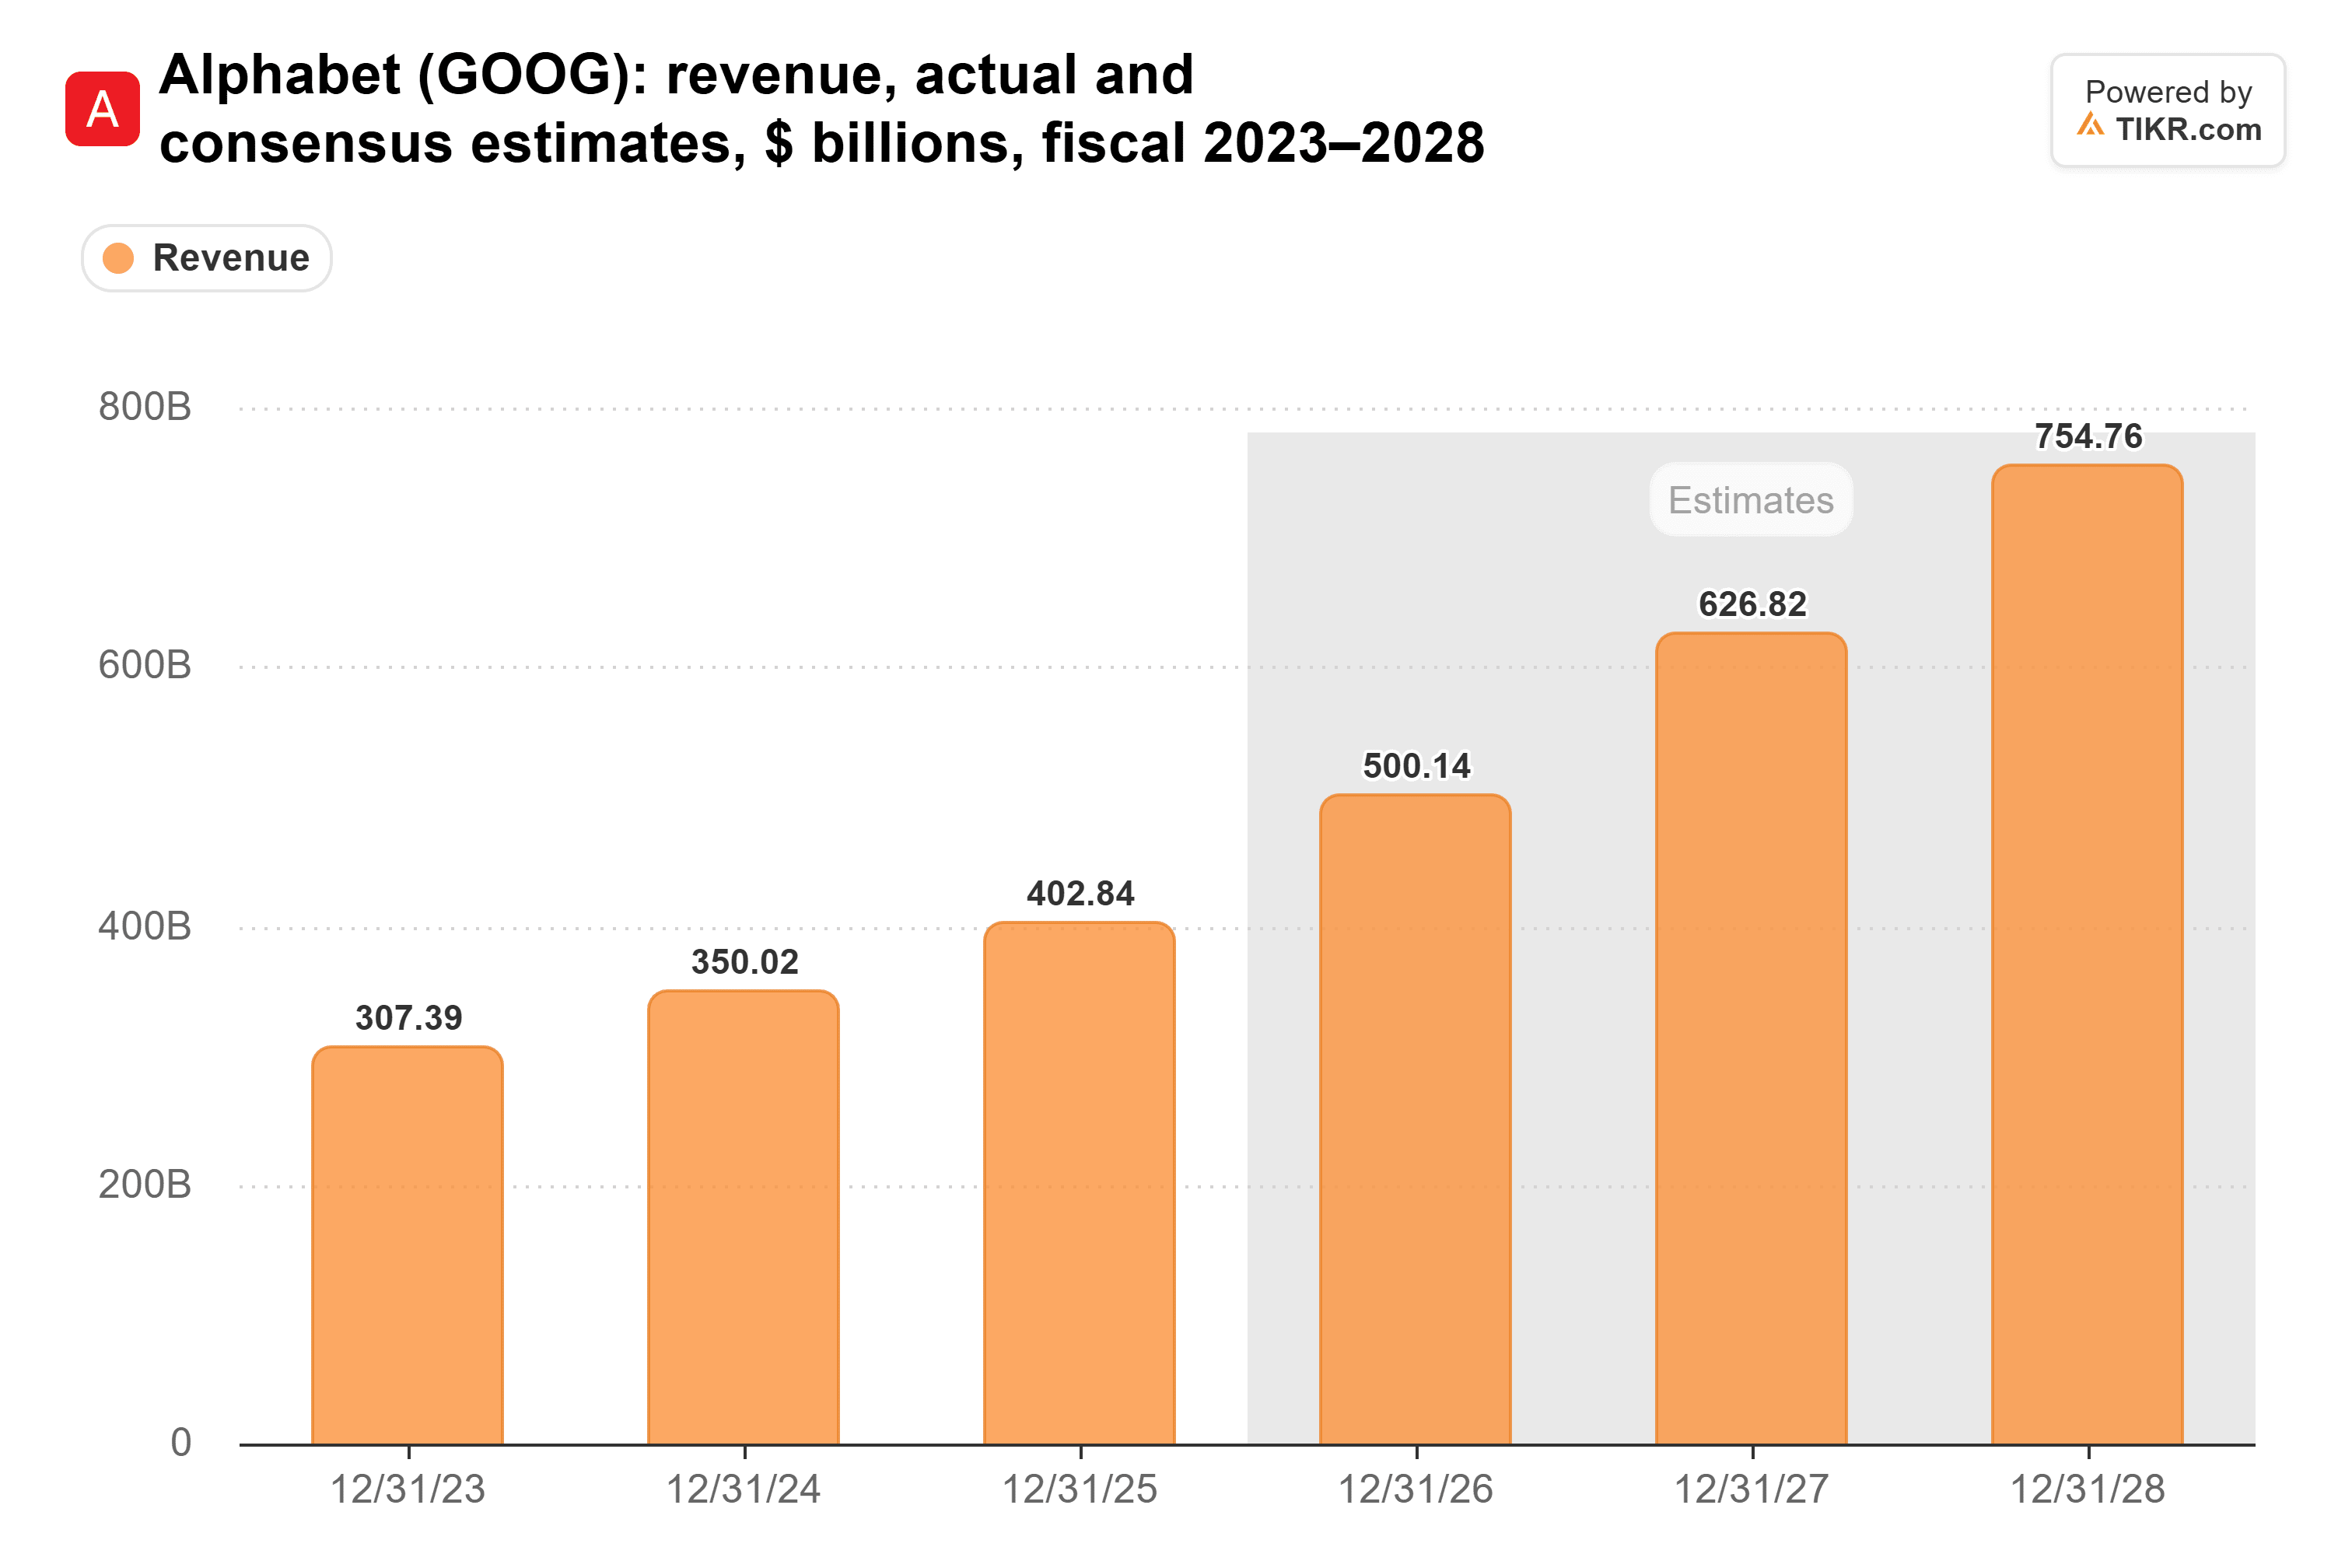
Der Konsens prognostiziert für 2026 einen Umsatz von 500 Mrd. USD und für 2027 627 Mrd. USD, ein Plus von 24 % bzw. 25 %. Dann verlangsamt sich das Wachstum 2028 auf 20 %, auf 755 Mrd. USD. Wenn Google Cloud weiter Marktanteile von Azure nimmt, erscheint mir diese Verlangsamung zu vorsichtig.
Und der Markt zahlt für all dies ein sehr gewöhnliches Vielfaches.
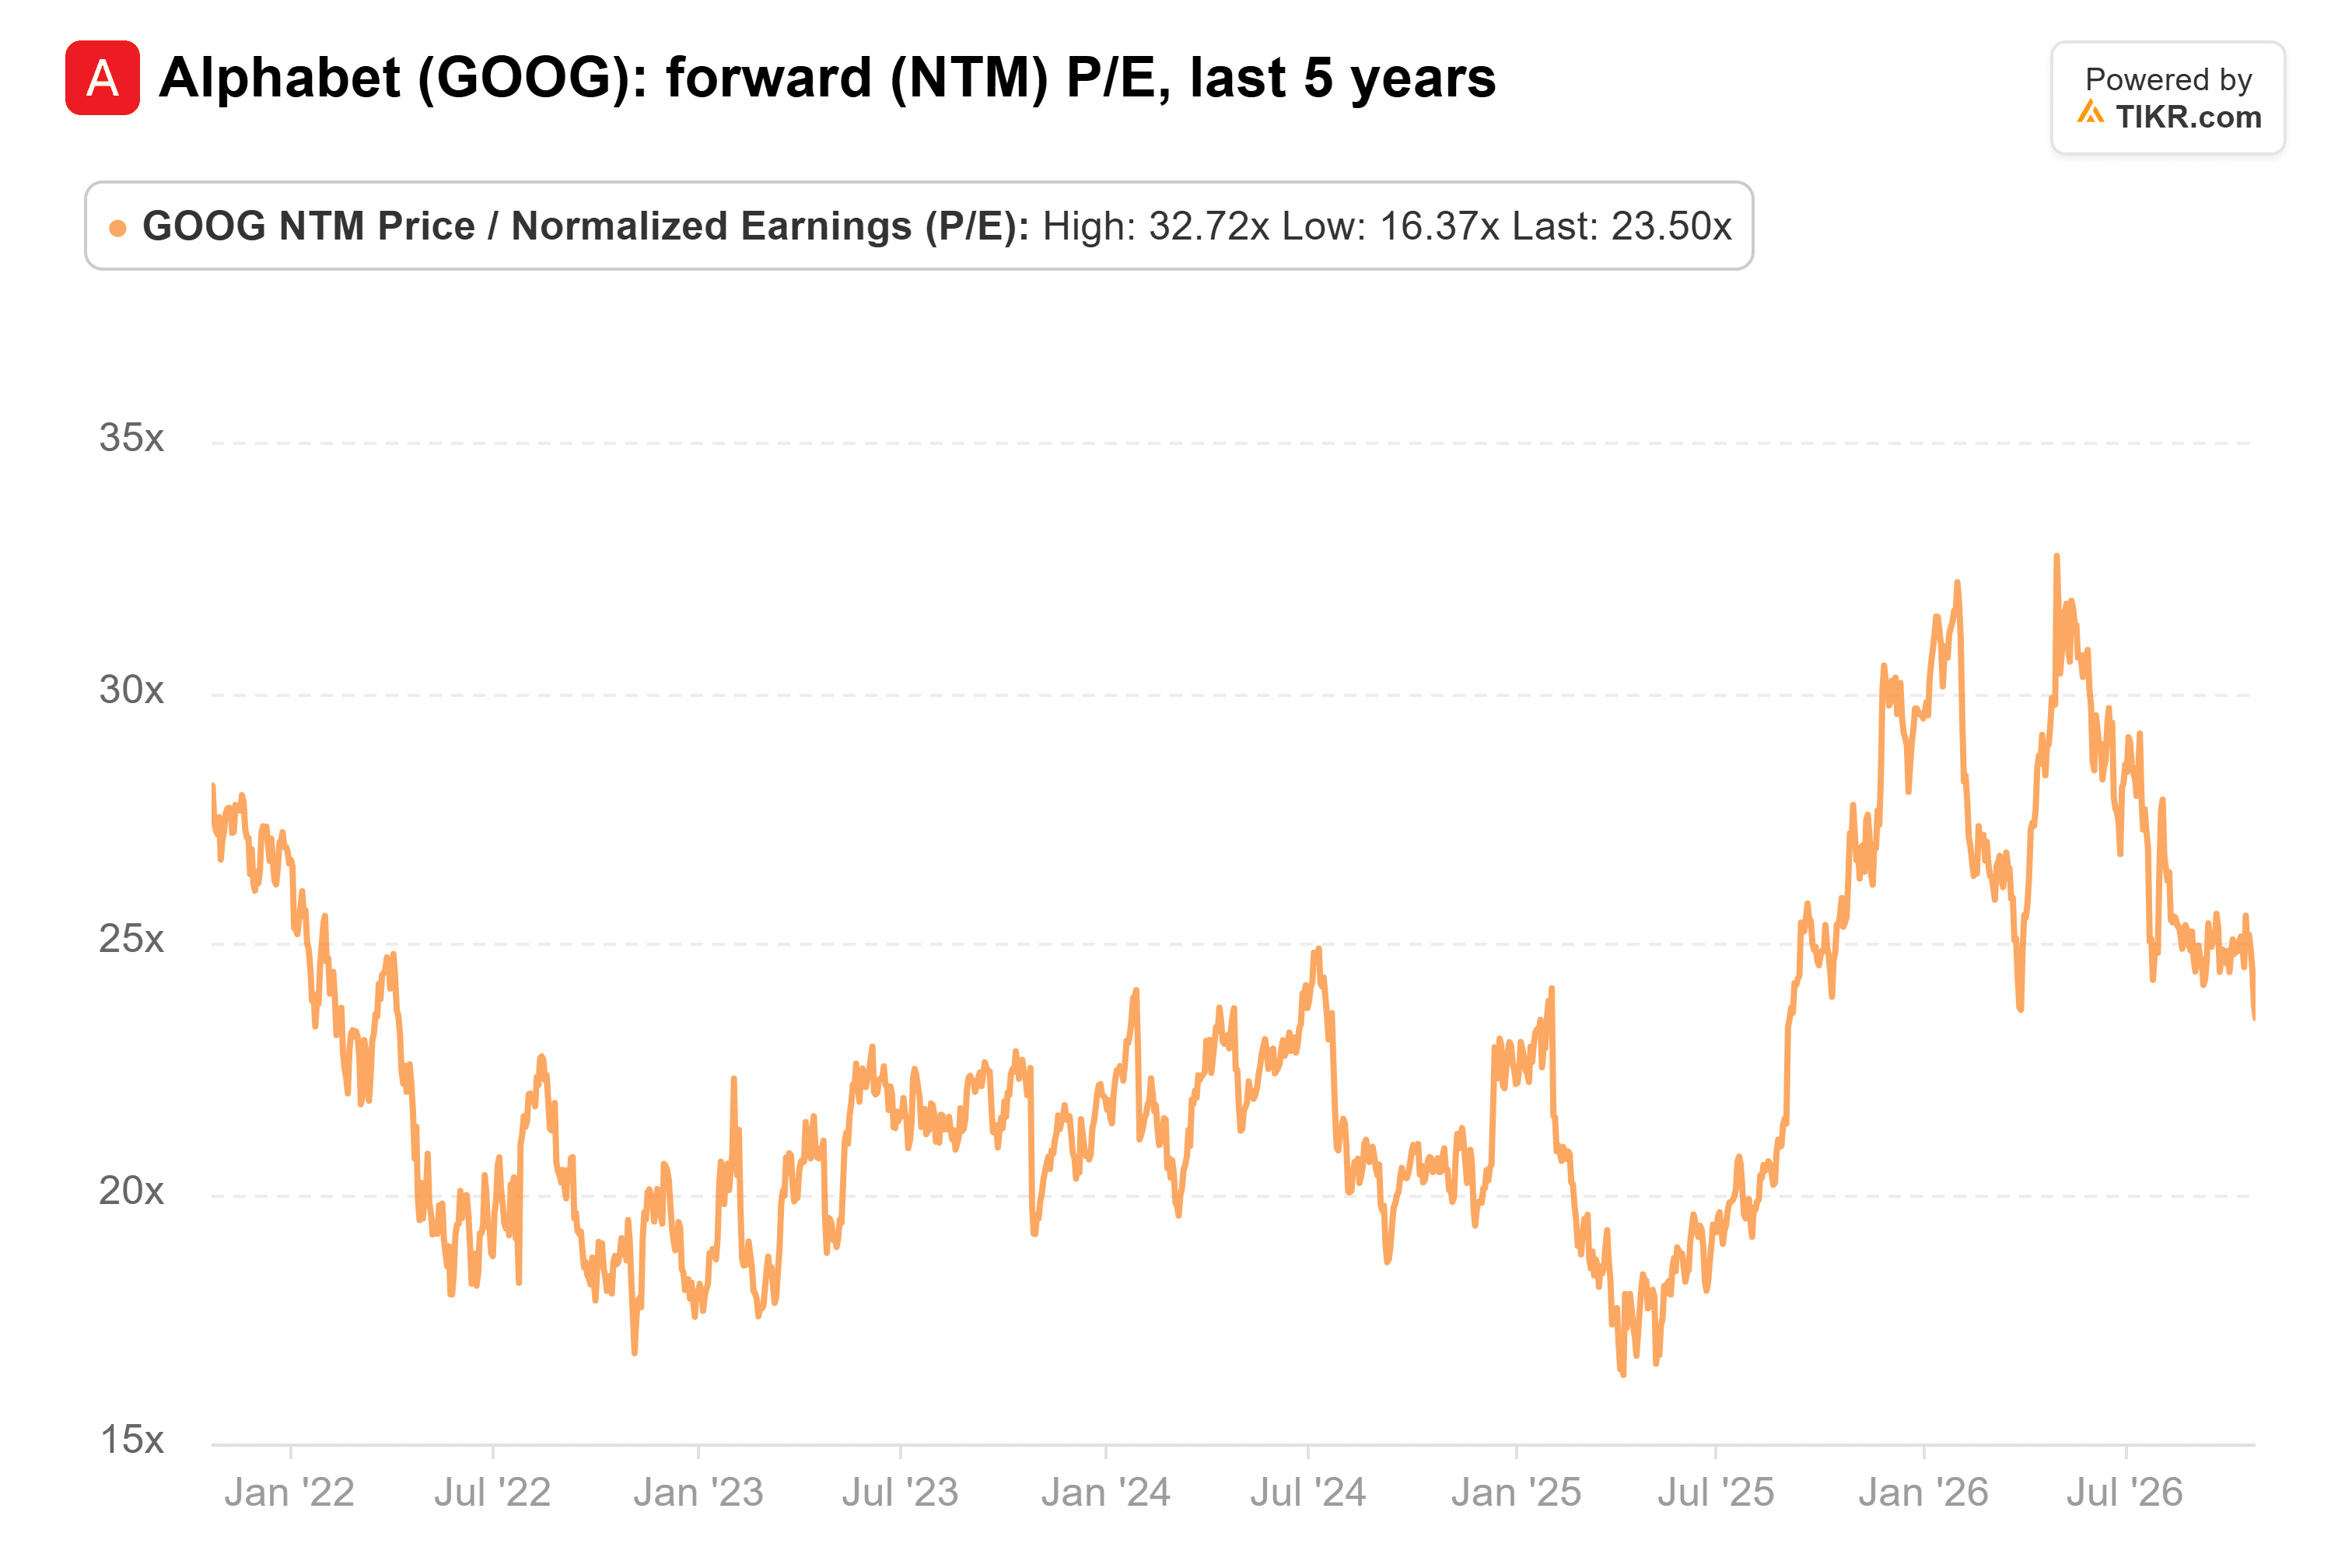
Bei etwa dem 24-fachen der zukünftigen Gewinne notiert Alphabet etwa auf seinem Fünfjahresdurchschnitt von 23x. Das liegt deutlich unter den 33x, die es Ende April erreichte.
Jemand muss die Chips bezahlen
Der wahrscheinliche Grund ist die Rechnung. Die Kapitalausgaben von Alphabet vervierfachten sich nahezu von 24,6 Mrd. USD im Jahr 2021 auf 91,5 Mrd. USD im Jahr 2025. Im gleichen Zeitraum stieg der operative Cashflow von 91,7 Mrd. USD auf 165 Mrd. USD.
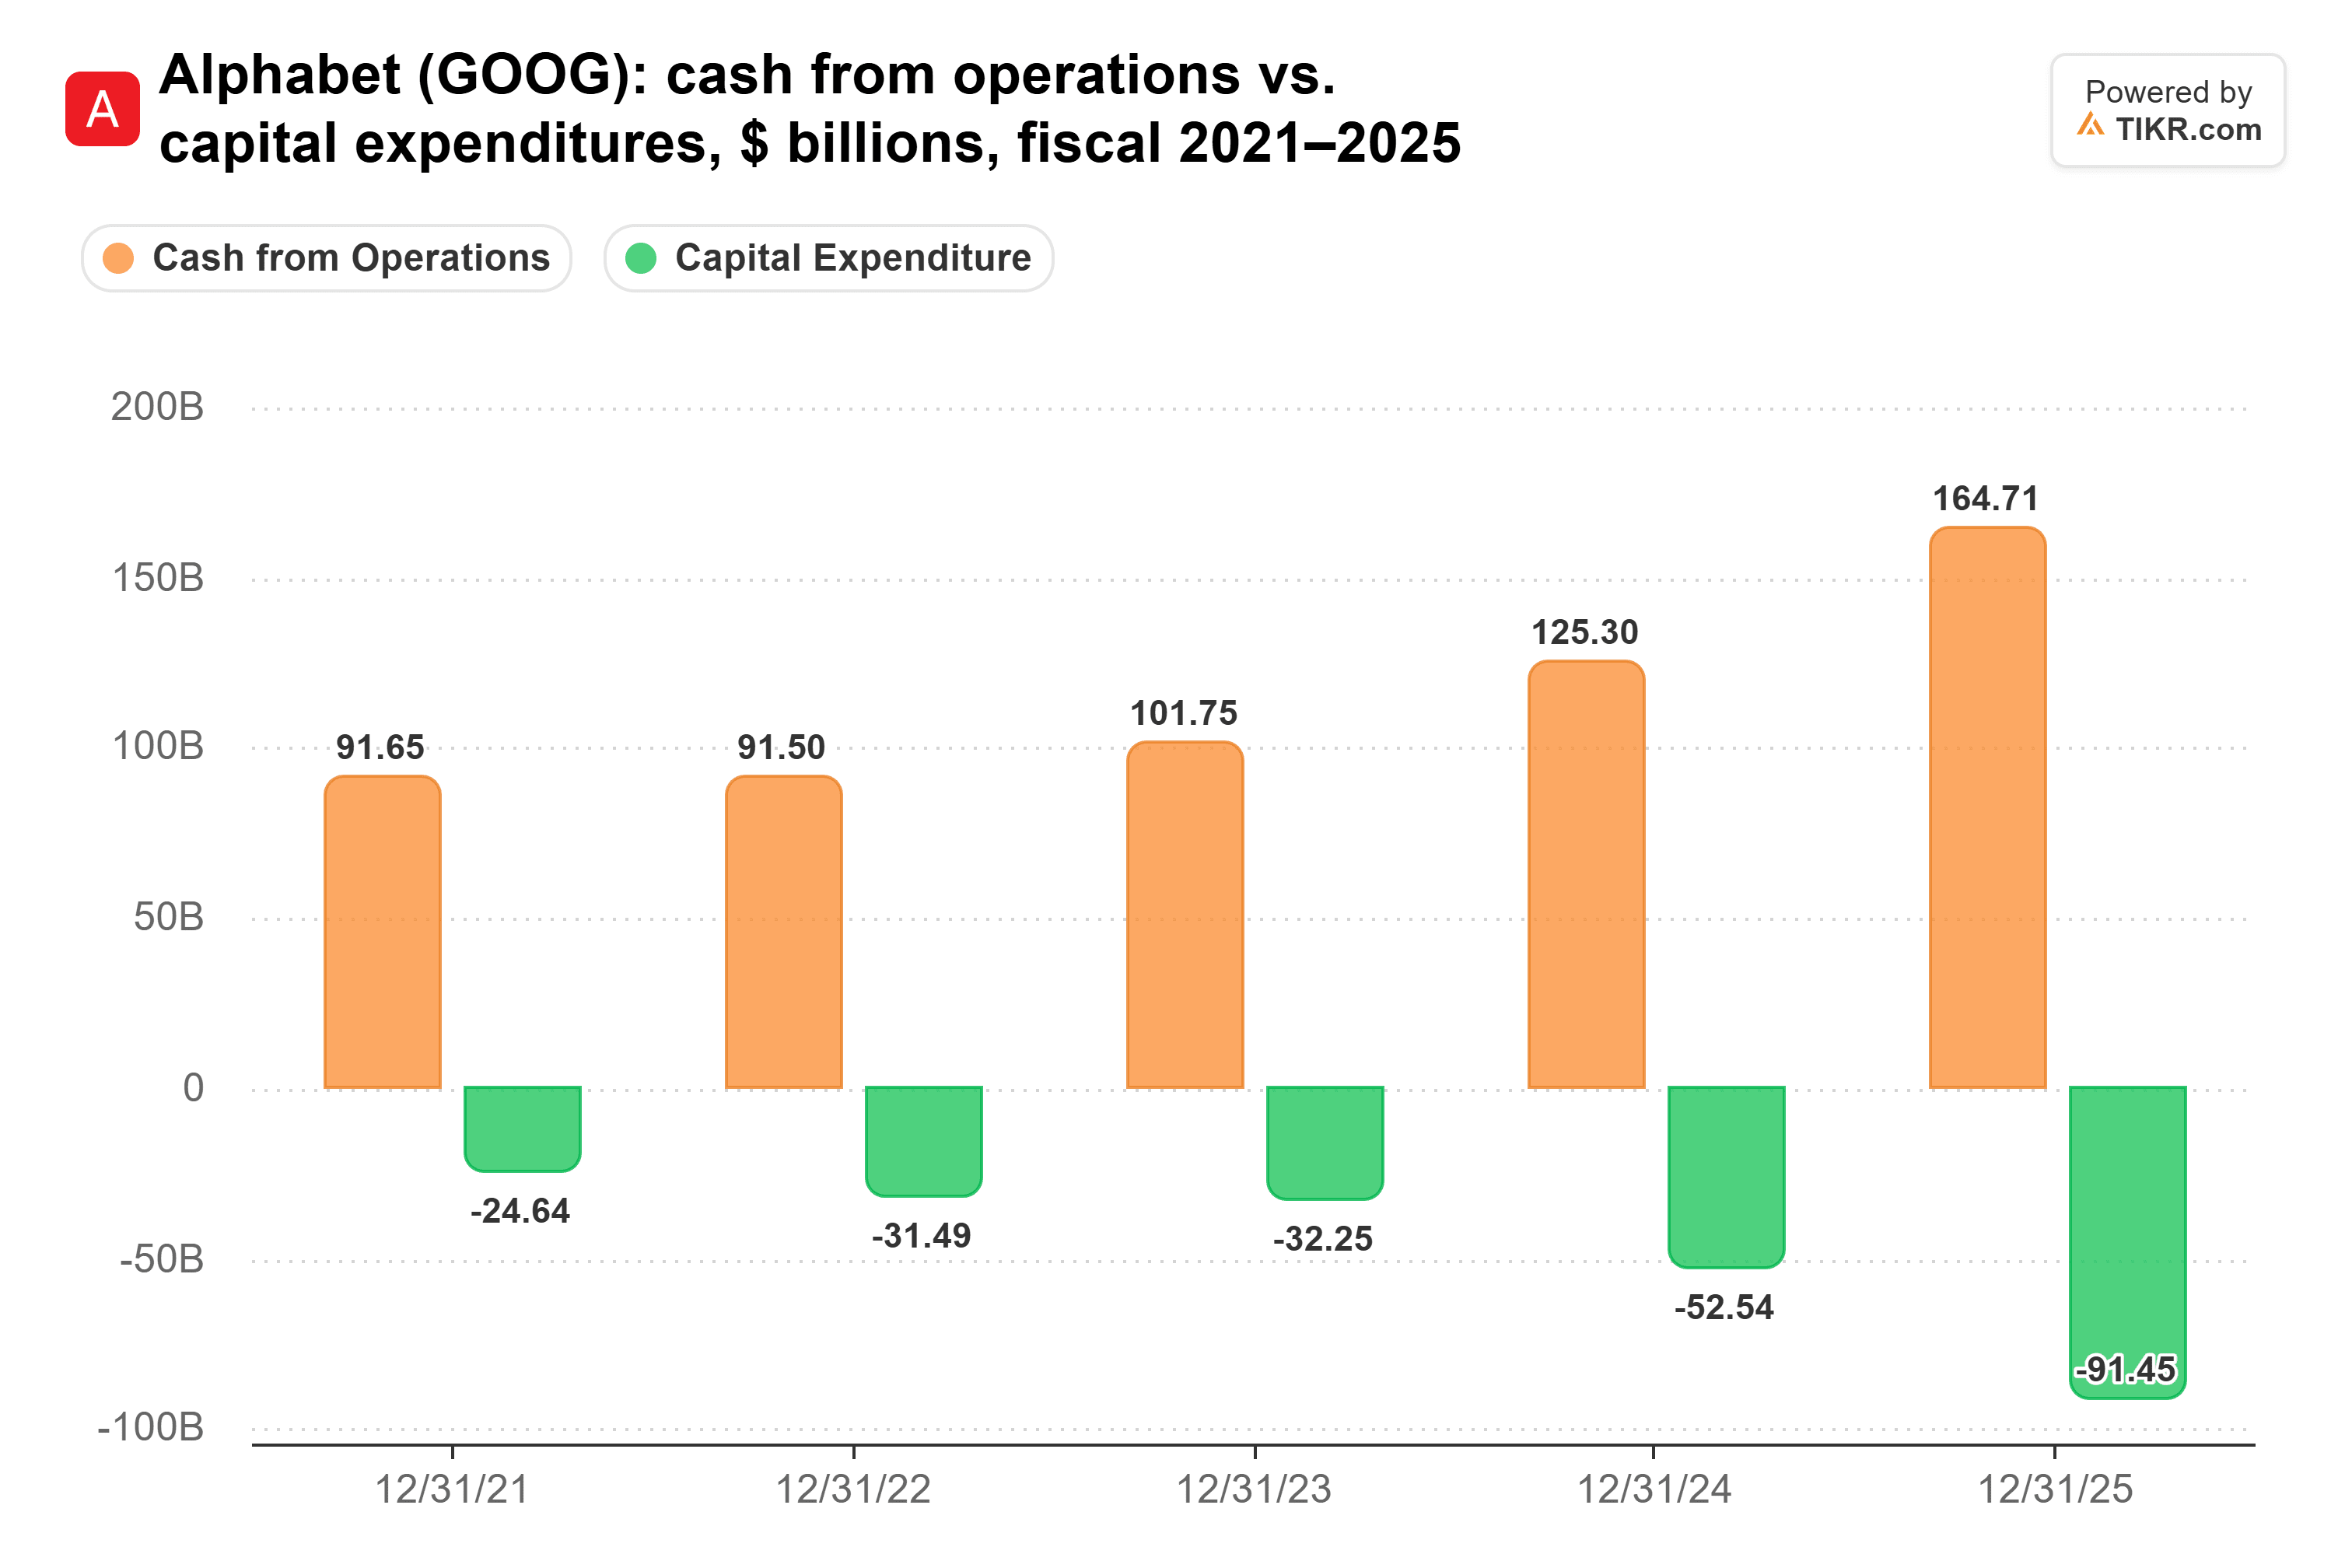
Seitdem ist es weitergegangen. Die Kapitalausgaben verdoppelten sich im zweiten Quartal auf 44,9 Mrd. USD, der freie Cashflow lag bei minus 5,9 Mrd. USD, und das Management erhöhte seine Prognose für die Kapitalausgaben 2026 auf 195 bis 205 Mrd. USD. Alphabet hat Aktienrückkäufe eingestellt und seine langfristigen Schulden in sechs Monaten verdoppelt, und die Aktien fielen nach dem Bericht um 7 %.
Aber die Ausgaben verfolgen eine Nachfrage, die bereits unterzeichnet ist. Der Auftragsbestand von Google Cloud erreichte Ende Juni 513,9 Mrd. USD. Das Management erwartet, dass etwas mehr als die Hälfte des Auftragsbestands von Alphabet innerhalb von zwei Jahren in Umsatz umgewandelt wird.
Und jeder hat Kapazitätsengpässe. Google Cloud wuchs um 82 %, während Alphabet Cloud-Umsätze aufgab, um seine eigene KI-Forschung zu finanzieren. Wie der Gastgeber der Show, Alex Kantrowitz, es ausdrückte, kam dieses Wachstum "wobei ein Großteil der Rechenkapazität in die KI-Forschung floss". Er sagte, Sundar Pichai habe ihm gesagt, "allen fehlt es an Rechenleistung".
Wenn das Angebot so knapp ist, nimmt die Cloud, die die meisten Kapazitäten aufbaut, die Marktanteile. Alphabet zahlt einen hohen Preis, um diese Cloud zu sein.
Der erste Test kommt am 28. Oktober
Meine Einschätzung: Google Cloud hat eine echte Chance, Azure in den nächsten paar Jahren zu überholen. Zum 24-fachen der zukünftigen Gewinne zahlen Investoren für das Alphabet der letzten fünf Jahre und geben Cloud fast keine Anerkennung.
Alphabet legt seine Zahlen nach Börsenschluss am 28. Oktober vor, am gleichen Tag wie Microsoft, sodass die beiden Wachstumsraten direkt nebeneinander veröffentlicht werden. Die Kennzahl, die ich im Auge behalten würde, ist die Marge von Google Cloud. Dies ist sein erstes Quartal, in dem auch gemietete externe Kapazitäten enthalten sind, und das Management hat gesagt, dass dies die Margen kurzfristig belasten wird. Wenn die Marge nahe bei 35,6 % bleibt und das Wachstum nahe bei 82 %, lassen sich die Kapitalausgaben viel leichter verteidigen.
Natürlich wird ein Quartal ein Rennen dieser Größenordnung nicht entscheiden, und ein Wachstum von 82 % wird nicht für immer anhalten.
Was ist die Alphabet-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alphabet wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!