Wichtigste Erkenntnisse
- Eli Lillys Umsatz stieg im Q3 um 39 % auf 24,4 Mrd. $, wobei Mounjaro und Zepbound zusammen etwa 16,1 Mrd. $ einbrachten.
- Lilly erhöhte die Umsatzprognose für 2026 auf 91 bis 92 Mrd. $, kürzte aber die EPS-Prognose auf 35 bis 36 $ aufgrund von IPR&D-Abschreibungen in Höhe von 4,57 $ pro Aktie.
- Die Preise in den USA fielen im Quartal um 7 %, und die Aktie notiert nun über dem durchschnittlichen Kursziel der Analysten von etwa 1.392 $.
- Der Bericht um den 5. Februar wird zeigen, ob der Anlauf von Foundayo und die breitere Abdeckung von Adipositas-Medikamenten das Volumen weiterhin schneller wachsen lassen als die Preise sinken.
Eli Lilly (LLY) setzt die Latte für sich selbst immer höher. Der Umsatz im dritten Quartal stieg um 39 % auf 24,4 Mrd. $ und lag damit deutlich über den etwa 22,6 Mrd. $, die die Wall Street erwartet hatte. Die Aktie gewann in dieser Woche etwa 11 % auf 1.418 $.
Die Pipeline lieferte zusätzlichen Treibstoff. Lillys nächste Generation des Wirkstoffs Retatrutid übertraf in einer direkten Phase-3-Studie bei Typ-2-Diabetes Ozempic, das Diabetes-Medikament von Novo Nordisk (NVO). Das ist ein direkter Treffer gegen den Rivalen, der diesen Markt aufgebaut hat.
CEO David Ricks sagte, das Quartal habe "unsere bisherigen Erwartungen übertroffen und uns ermöglicht, unsere Prognose für das Gesamtjahr zu erhöhen".
Es gibt jedoch einen Haken. Lillys Aktie notiert nun über dem durchschnittlichen Kursziel der Analysten.
Zwei Medikamente, 16 Mrd. $
Mounjaro und Zepbound erzielten zusammen etwa 16,1 Mrd. $:
- Der Umsatz mit Mounjaro stieg um 65 % auf 10,72 Mrd. $.
- Zepbound stieg um 49 % auf 5,35 Mrd. $.
- Das bereinigte EPS von 7,48 $ übertraf die Konsenserwartung von 6,49 $.
Neuere Produkte in den Bereichen Onkologie, Immunologie und Neurowissenschaften verdoppelten sich ebenfalls. Der Umsatz enthielt etwa 900 Mio. $ an einmaligen Vorteilen, hauptsächlich 410 Mio. $ an Meilensteinzahlungen für Jardiance, die sich nicht wiederholen werden.
Hier ist die Wachstumskurve, die die Aktie antreibt:
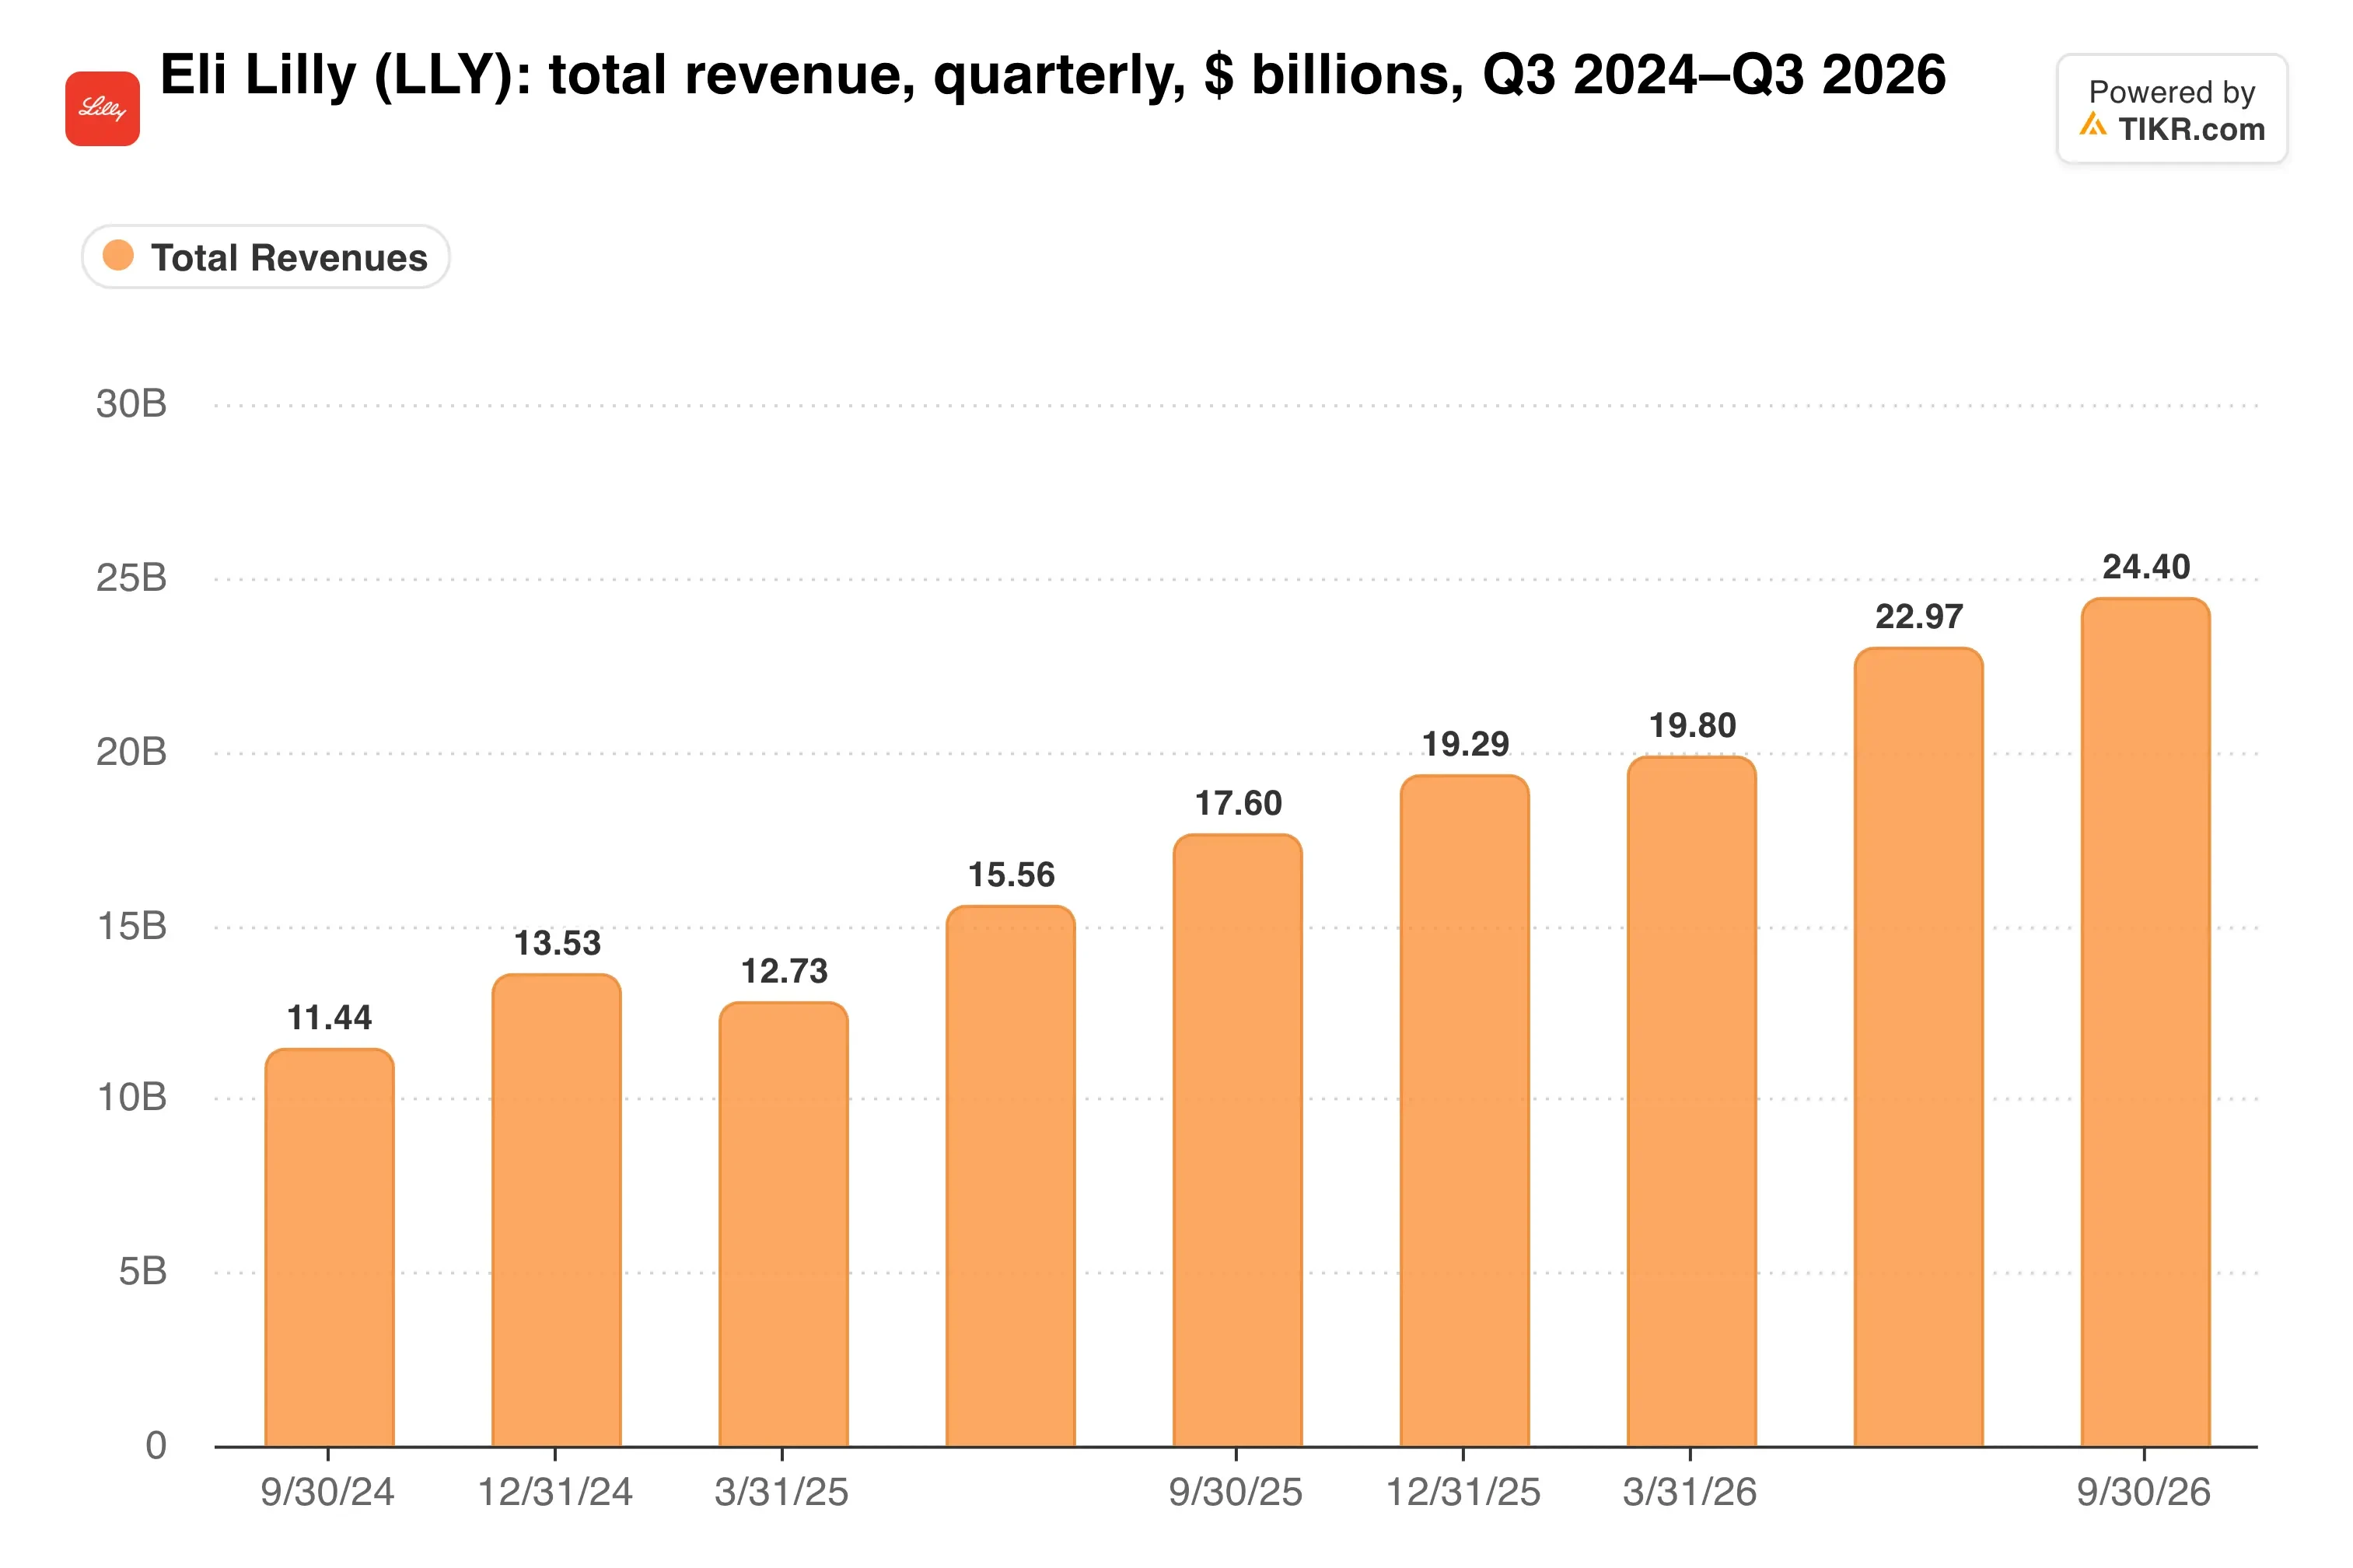
Der vierteljährliche Umsatz hat sich in zwei Jahren mehr als verdoppelt, von 11,4 Mrd. $ im Q3 2024.
Volumen überholt die Preise
Der Umsatz in den USA stieg um 34 %, obwohl die realisierten Preise um 7 % fielen. Das ist die gesamte Bullen-These für Lilly in einem Satz: Mehr Patienten zu niedrigeren Preisen summieren sich immer noch auf deutlich mehr Geld.
Der Zugang wird immer breiter. Das Pilotprogramm von Medicare bietet Adipositas-Medikamente nun berechtigten Versicherten für 50 $ pro Monat an, und Foundayo, das orale GLP-1, wird weltweit eingeführt. Es erzielte im Q3 184 Mio. $, weniger als die von Analysten erwarteten 217 Mio. $, sodass die Pille noch in der Anfangsphase ist.
Das Management erhöhte die Umsatzprognose für 2026 auf 91 bis 92 Mrd. $ von zuvor 85 bis 87 Mrd. $, eine Erhöhung von 5,5 Mrd. $ auf mittlerer Basis. Es erhöhte auch seine Prognose für die bereinigte Performance-Marge um 2,5 Prozentpunkte auf 52 % bis 52,5 %.
Und die Vorwärtszahlen der Analysten steigen weiter...

Der Konsens deutet immer noch auf ein jährliches Umsatzwachstum von etwa 27 % in den nächsten zwei Jahren hin, ein Tempo, das nur wenige Megacaps erreichen können.
TIKR verfolgt 31 Analysten zu Eli Lilly. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Eli Lilly zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Eli Lilly an
Über dem Kursziel der Analysten bewertet
Die EPS-Linie ist weniger ordentlich. Lilly kürzte die bereinigte EPS-Prognose für 2026 auf 35 bis 36 $ von zuvor 35,50 bis 36,50 $, weil 4,57 $ pro Aktie an IPR&D-Abschreibungen aus Akquisitionen einen zugrundeliegenden Anstieg von 4,07 $ mehr als ausglichen. Dealmaking frisst die ausgewiesenen Gewinne, und Lilly hat gerade einen weiteren Deal für Merida Biosciences abgeschlossen.
Die Bewertung ist die schwierigere Frage. Bei 1.418 $ notiert die Aktie über dem durchschnittlichen Kursziel der Analysten von 1.392 $, bei einem KGV von 30,9 für die nächsten zwölf Monate und einem Börsenwert von 1,26 Bio. $.
Wie schneidet das im Vergleich zum engsten Rivalen ab?
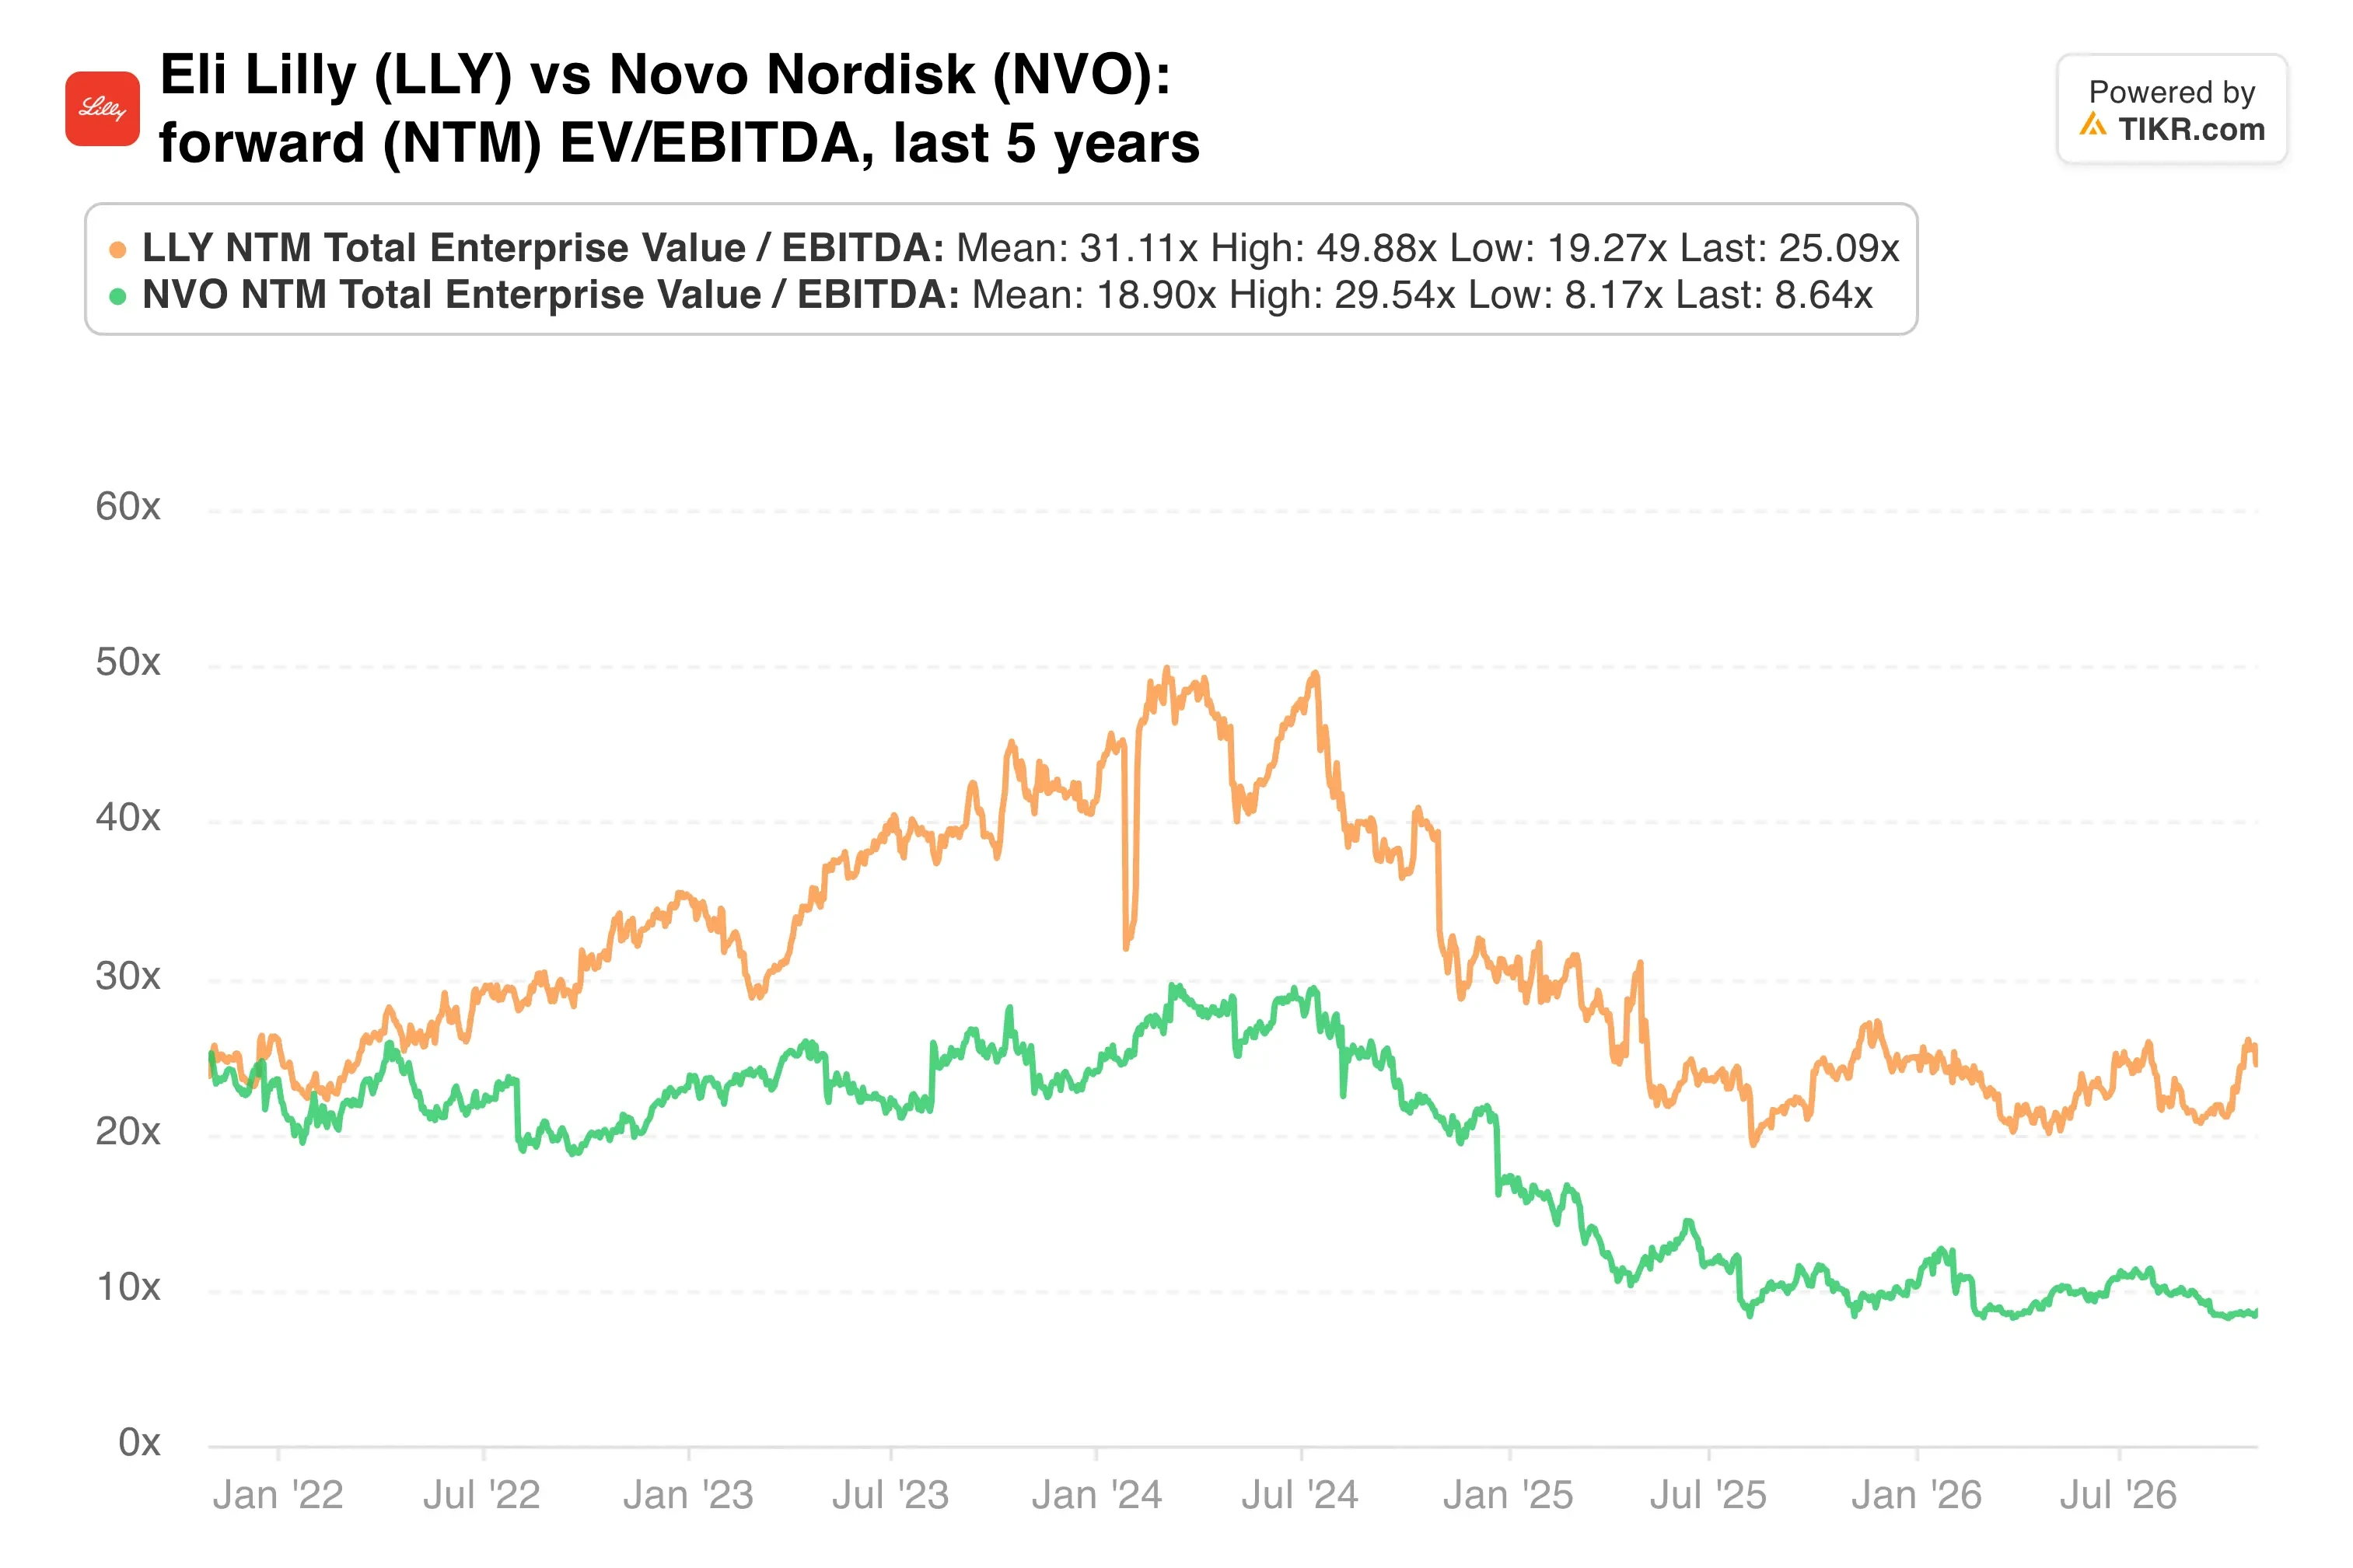
Im Mai lag Lilly bei etwa dem 20-fachen des KGV/EBITDA für die nächsten zwölf Monate gegenüber etwa dem 10-fachen für Novo Nordisk. Lillys eigenes KGV ist seitdem auf das 25,1-fache gestiegen.
Meine Einschätzung: Lilly hat diesen Rally verdient, da das Volumen weiterhin einen Preisrückgang von 7 % übertrifft und die Prognoseerhöhung enorm war. Dennoch lässt eine Aktie über ihrem durchschnittlichen Kursziel wenig Spielraum für ein schwaches Quartal, und der Preisdruck durch Medicare wird nicht nachlassen. Ich würde halten und bei Rücksetzern nachkaufen, anstatt hinterherzujagen.
Der nächste Meilenstein ist der Bericht für das vierte Quartal, der um den 5. Februar erwartet wird. Er wird zeigen, ob der Anlauf von Foundayo beschleunigt und ob die Preisverfall in den USA bei etwa 7 % bleibt.
Was ist die Eli Lilly-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Eli Lilly wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!