Wichtigste Erkenntnisse
- Der frühe Uber-Investor Jason Calacanis kaufte 15.000 Uber-Aktien zu 65 $ mit einem Kursziel von 120 $ und erwartet, dass Tesla 40 % des Marktes für autonome Fahrzeuge einnimmt, Uber 35 % und Alpahbets Waymo 15 %.
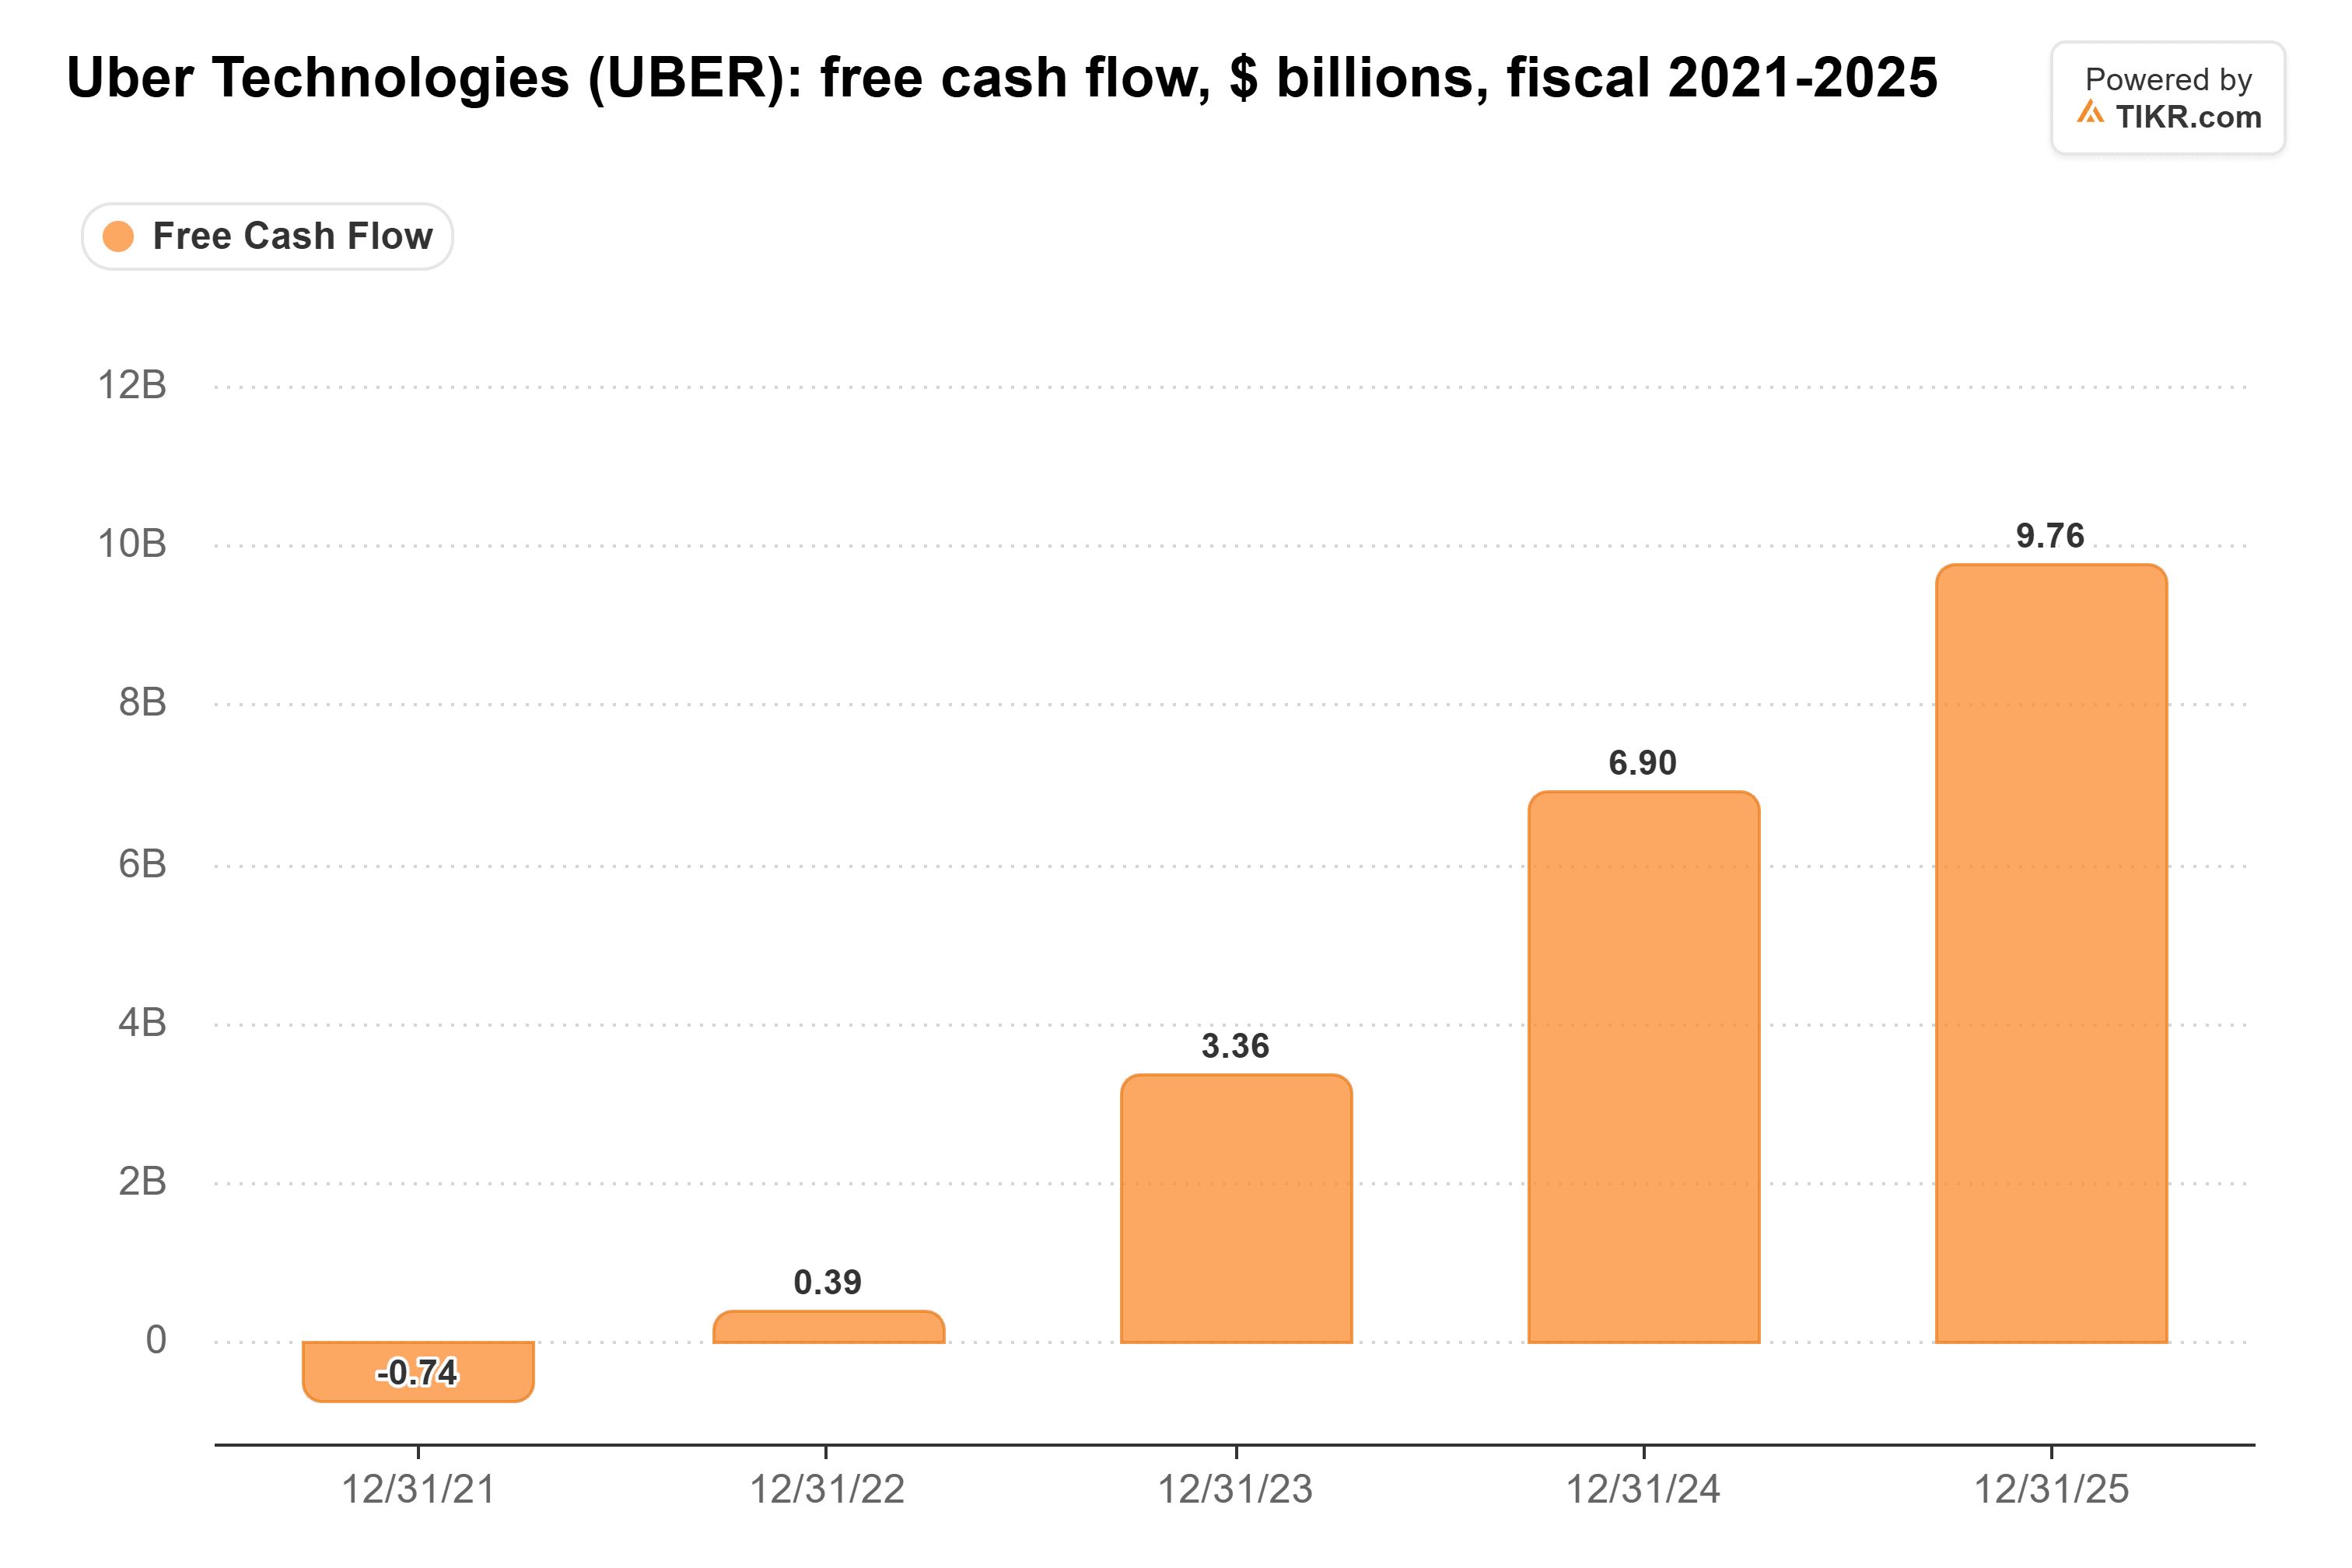
- Ubers Marktwert entspricht nun etwa der privaten Bewertung von Waymo, was für ein Unternehmen, das etwa 10 Milliarden $ pro Jahr an freiem Cashflow erwirtschaftet, zu pessimistisch erscheint.
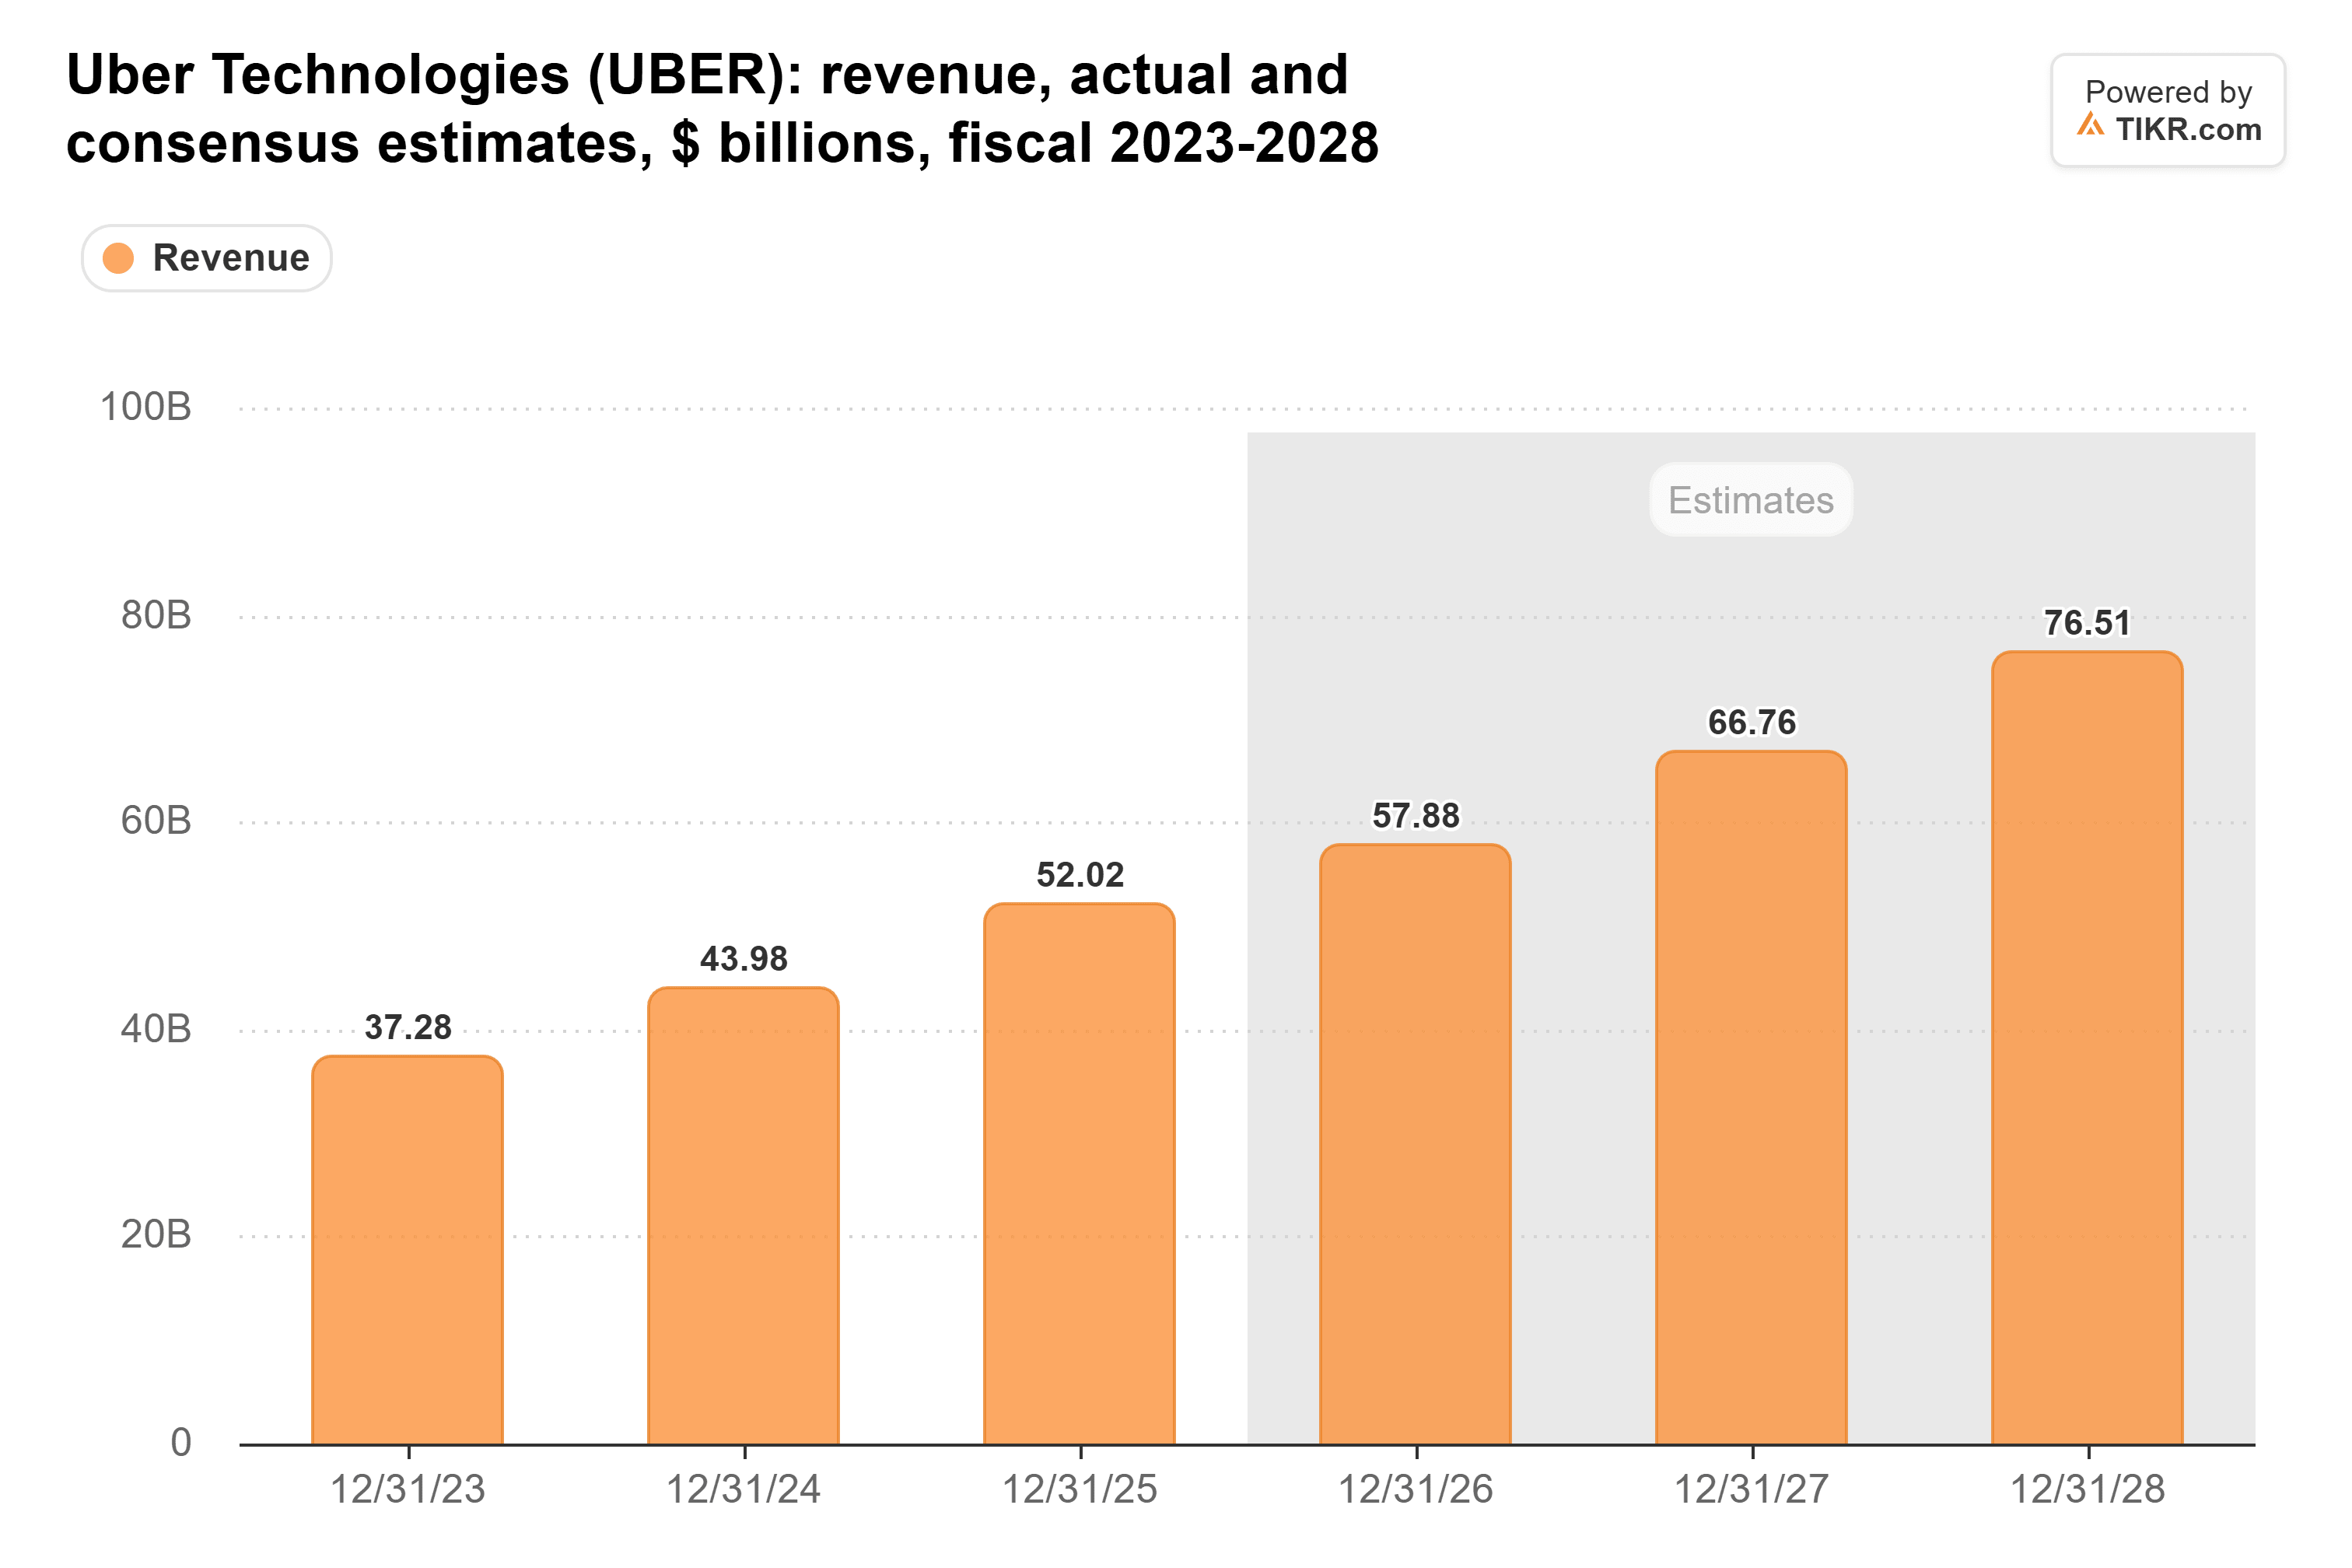
- Uber notiert mit dem 17-fachen der erwarteten Gewinne für die nächsten zwölf Monate, dem niedrigsten Stand seit drei Jahren, während Analysten erwarten, dass der Umsatz von 52,0 Milliarden $ im Jahr 2025 auf 76,5 Milliarden $ im Jahr 2028 steigt.
- Beobachten Sie, ob Uber bis Jahresende in 15 autonomen Städten aktiv ist und wie sich seine Fahrten in Austin und Atlanta entwickeln, sobald Waymo dort im Januar 2028 seinen eigenen Dienst startet.
Uber (UBER) notiert wieder auf Jahrestiefs, mit einem Minus von 21 % in diesem Jahr, und DoorDash (DASH) hat gerade zugestimmt, Instacart (CART) für 17 Milliarden $ zu kaufen, nachdem Uber von eigenen Gesprächen zurückgetreten war. Der Angel-Investor Jason Calacanis, einer der frühesten Unterstützer von Uber, kauft trotzdem und glaubt, dass Uber, nicht Alpahbets Waymo, nach Tesla der große Gewinner bei Robotaxis sein wird.
In einem Beitrag auf X am 26. Oktober sagte er, er habe in den letzten zwei Wochen 15.000 Uber-Aktien zu 65 $ gekauft, mit einem 12-Monats-Ziel von 120 $. Er kaufte auch 3.000 Aktien von Tesla (TSLA) zu 357 $.
Ein Follower sagte, es sei schwer, beide zu unterstützen. Calacanis antwortete: „Tesla und Uber werden sich 80 % des AV-Marktes teilen.“
Als ein anderer Follower Bedenken wegen Teslas Robotaxi-Plänen äußerte, gab Calacanis die Aufteilung an: Tesla mit 40 % aller AVs, „Uber mit 20 Partnern“ mit 35 % und Waymo, das Alphabet (GOOG) gehört, mit 15 %. (Tesla und Uber ergeben mit diesen Zahlen 75 %, etwas weniger als 80 %, aber nah genug.) In derselben Antwort fügte er hinzu: „Uber und Waymo werden derzeit gleich bewertet.“
Wenn seine Aufteilung auch nur annähernd stimmt, ist das ein seltsamer Preis.
Uber wird bewertet, als hätte es bereits verloren
Ubers Marktwert ist unter 135 Milliarden $ gefallen. Waymo sammelte im Februar 16 Milliarden $ zu einer Bewertung von 126 Milliarden $ ein. Investoren zahlen also etwa dasselbe für Uber wie für ein Unternehmen, von dem Calacanis erwartet, dass es am Ende weniger als die Hälfte von Ubers Marktanteil haben wird.
TIKR verfolgt 50 Analysten zu Uber. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Uber sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Uber an
Ubers Geschäft wächst auch weiter. Analysten erwarten, dass der Umsatz von 52,0 Milliarden $ im Jahr 2025 auf 76,5 Milliarden $ im Jahr 2028 steigt:
Und Uber verdient echtes Geld. Der freie Cashflow stieg von negativ im Jahr 2021 auf 9,8 Milliarden $ im Jahr 2025 und überschritt in den zwölf Monaten bis Juni 10 Milliarden $:
Calacanis glaubt, dass diese Barmittel Uber zu diesem Preis zu einem Übernahmeziel machen. In einer Antwort am 28. Oktober sagte er: „Waymo/google, Amazon, Tesla oder ein halbes Dutzend anderer Unternehmen werden versuchen, uber zu kaufen, um die 200 Millionen Kunden, das Eats-/Lebensmittelgeschäft, den freien Cashflow und die globale Präsenz zu besitzen.“
Trotzdem notiert die Aktie mit dem 17-fachen der erwarteten Gewinne für die nächsten zwölf Monate, dem niedrigsten Stand seit drei Jahren und weit unter ihrem Durchschnitt von 25:
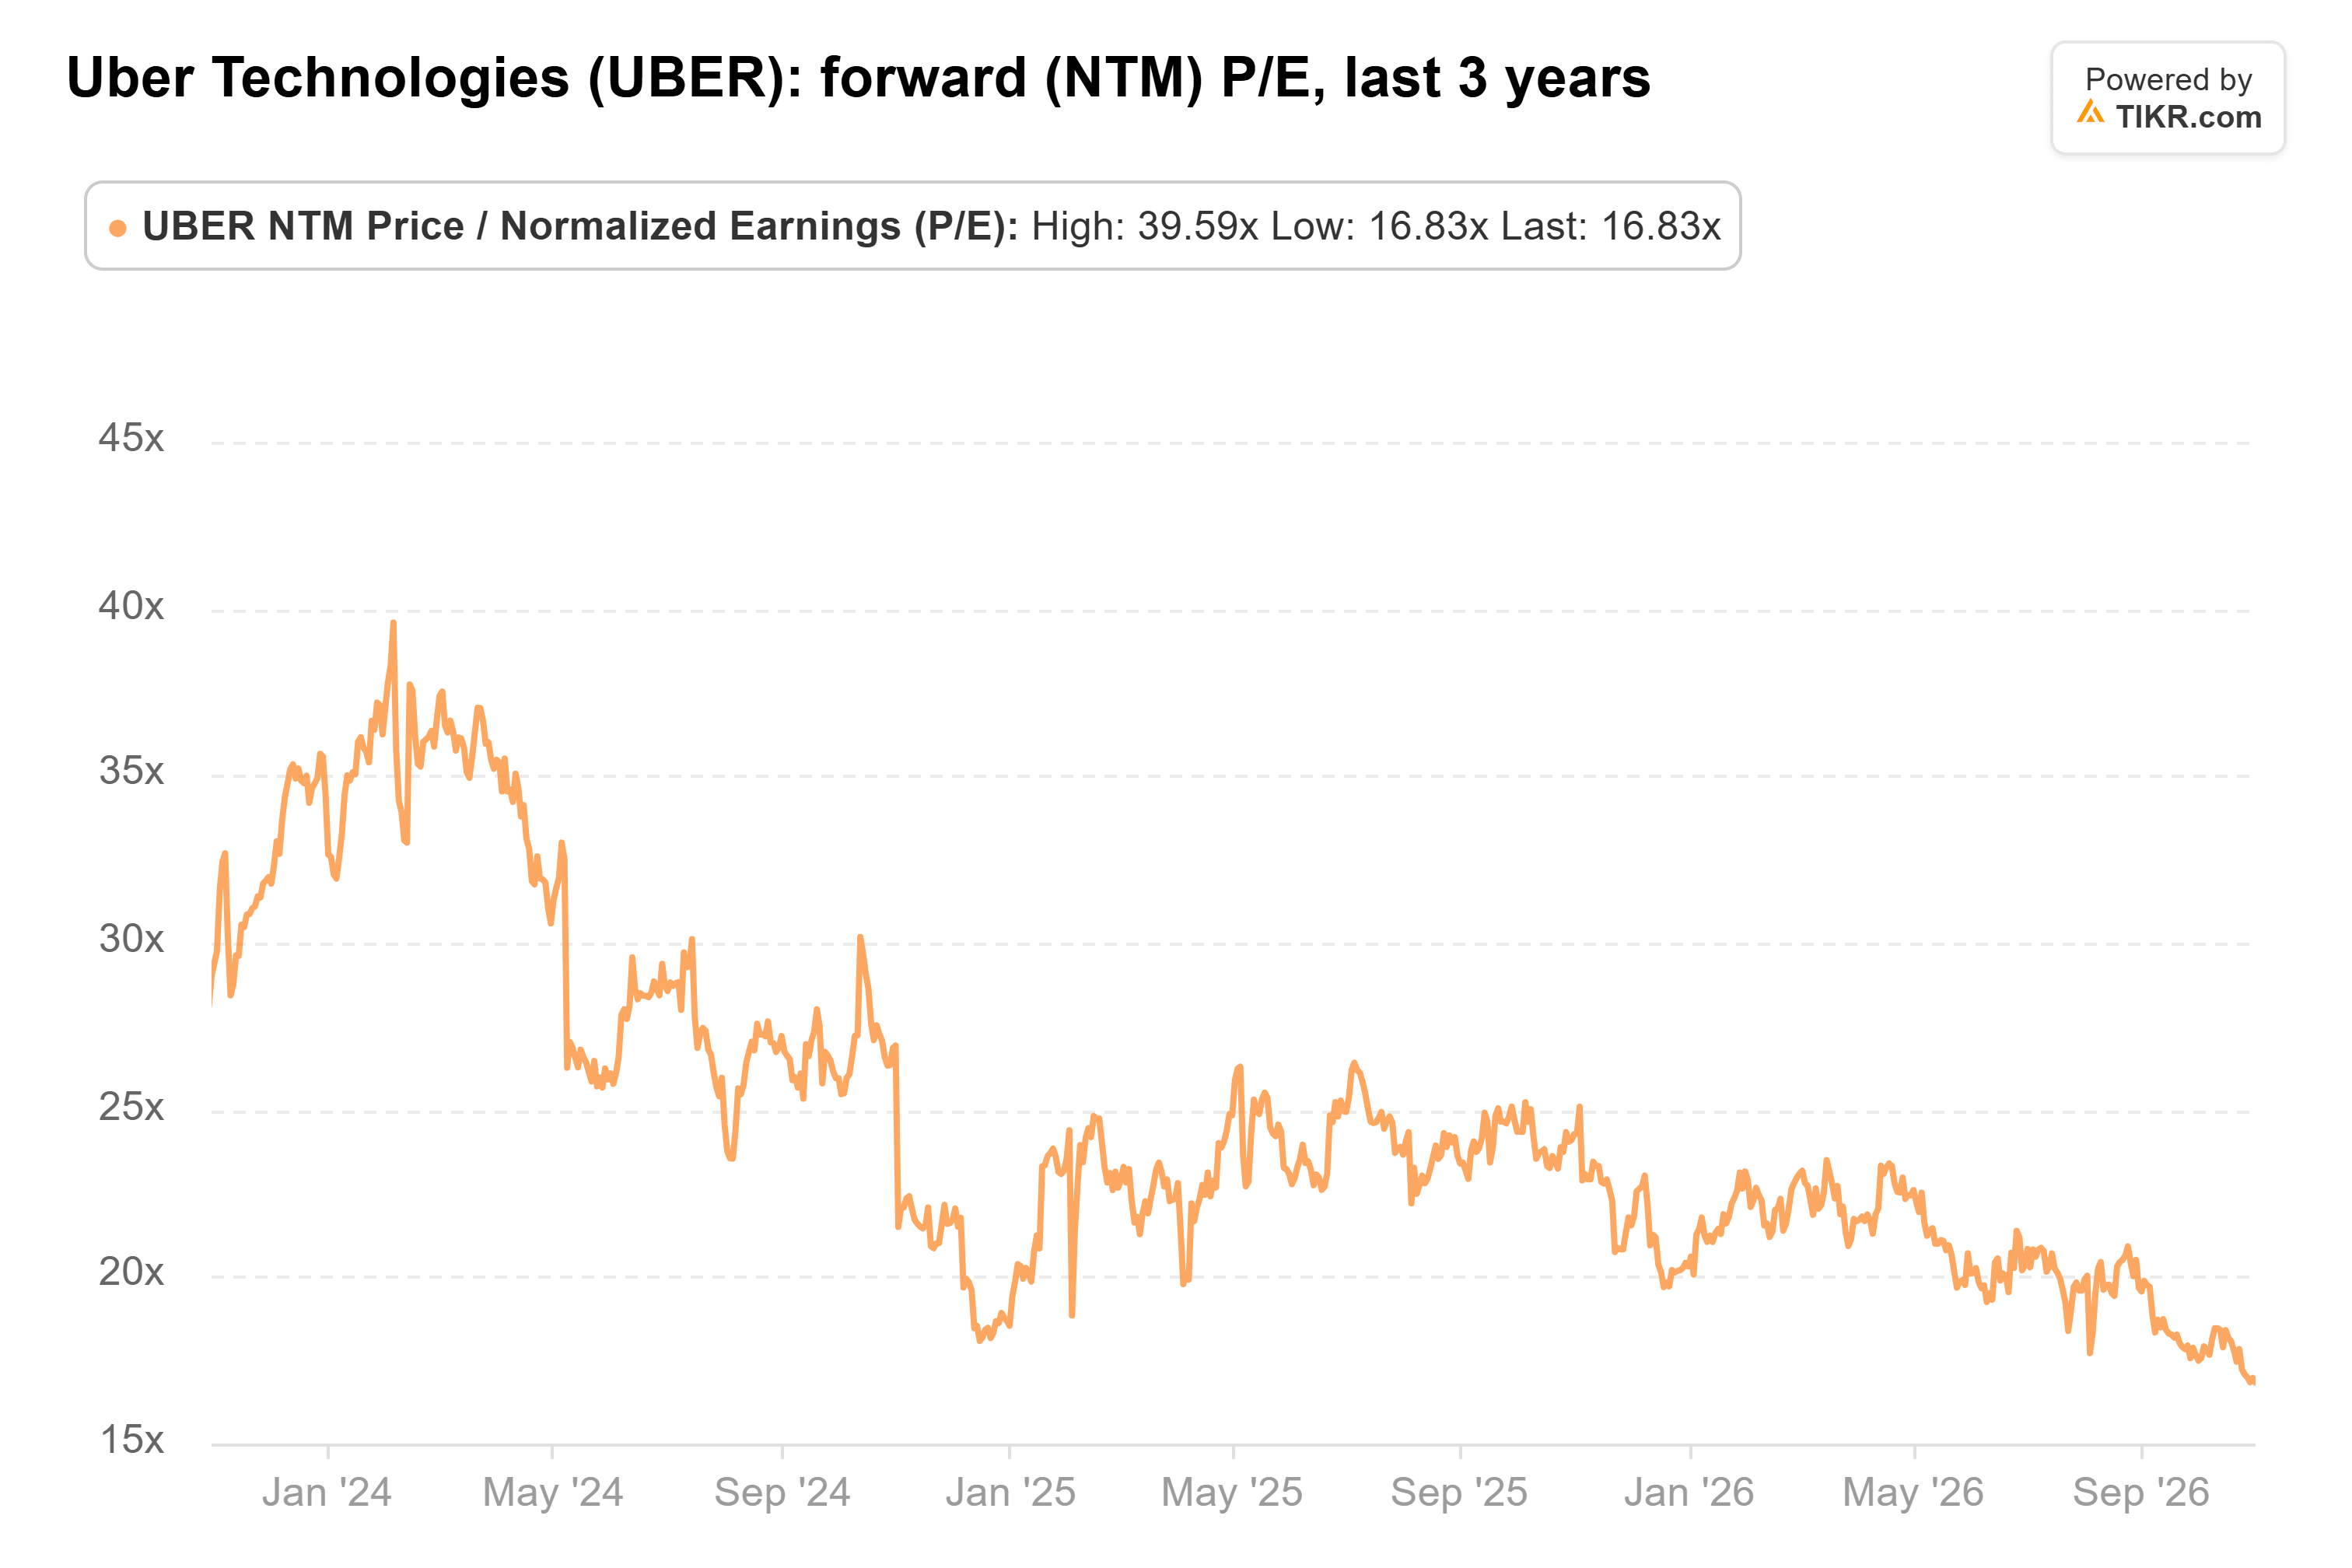
Das ist günstig für Gewinne, von denen Analysten erwarten, dass sie sich mehr als verdoppeln, von 2,45 $ pro Aktie im Jahr 2025 auf 5,50 $ im Jahr 2028. Eine Rückkehr zum durchschnittlichen KGV der letzten drei Jahre auf Basis der für die nächsten zwölf Monate erwarteten Gewinne würde die Aktie auf etwa 96 $ bringen. Calacanis sagte, er würde diesen Trade nicht machen, „wenn uber bei 100 $ stünde.“
Warum Robotaxi-Flotten Uber immer noch brauchen
Die größere Frage ist, ob Robotaxi-Flotten Uber brauchen. Ich denke, viele von ihnen tun es.
Ubers Management sagt, dass autonome Fahrzeuge in seinem Netzwerk 30 % mehr Fahrten pro Fahrzeug und Tag absolvieren als in eigenständigen Netzwerken. Wenn Sie eine Flotte besitzen, amortisiert sich ein ausgelasteteres Auto schneller. Uber hat bereits mehr als 30 AV-Partner, deutlich mehr als Calacanis' 20, und hat sich zu mindestens 35.000 Lucid-Fahrzeugen für einen Robotaxi-Dienst verpflichtet, den es mit Nuro aufbaut. Es strebt an, bis Jahresende in 15 autonomen Städten aktiv zu sein, gegenüber sieben im August.
Robotaxis sind immer noch ein winziger Teil des Geschäfts, mit weniger als 0,5 % von Ubers Fahrten. Großstädte sind der Ort, an dem Robotaxis mit Uber konkurrieren, aber das Management sagt, dass die 20 größten US-Städte nur 25 % von Ubers US-Gewinn erwirtschaften. Und 60 % der Mobility-Bruttobuchungen stammen von außerhalb der USA.
Das Risiko besteht darin, dass die besten Flotten ihre Fahrgäste für sich behalten. Waymo beendete seine Phoenix-Partnerschaft mit Uber Anfang dieses Jahres. Es hat Uber auch mitgeteilt, dass es ab Januar 2028 einen eigenen Dienst in Austin und Atlanta starten will, obwohl Uber erwartet, dort weiterhin Waymo-Fahrten anzubieten, bis die Vereinbarung im Mai 2028 ausläuft. Tesla betreibt bereits sein eigenes Robotaxi-Netzwerk. Und Calacanis besitzt beide Aktien, die er anpreist.
Warum ich bei der Uber-Aktie mit Calacanis übereinstimme
Noch weiß niemand, wer das Robotaxi-Rennen gewinnt, und Calacanis' 35 % sind seine eigene Prognose. Aber Uber braucht nicht so viel, damit die Aktie von hier aus funktioniert. Bei einem KGV von 17 für die nächsten zwölf Monate bewertet der Markt Uber bereits als Verlierer der Autonomie. Wenn seine Partner weiterhin Fahrten über die App vermitteln, denke ich, dass die Aktie noch viel Luft nach oben hat, selbst wenn 120 $ eine Herausforderung sind: Das entspricht etwa dem 31-fachen der für das nächste Jahr erwarteten Gewinne.
Der erste Test kommt schnell: Uber veröffentlicht die Ergebnisse für das dritte Quartal am Mittwoch, den 4. November. Danach sollten Sie beobachten, ob es bis zum 31. Dezember 15 autonome Städte erreicht und wie sich seine Fahrten in Austin und Atlanta entwickeln, sobald Waymo dort im Januar 2028 selbst Buchungen annimmt.
Was ist die Uber-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Uber wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!