Die wichtigsten Punkte
- Die Aktie von Costco stieg am Freitag um 1,6 % auf 1.012 $ und ist im Jahr 2026 um 19 % gestiegen, da der Nettoumsatz im September um 13 % auf 30,02 Mrd. $ stieg.
- Das bereinigte Ergebnis je Aktie (EPS) im vierten Fiskalquartal von 6,75 $ enthielt einen einmaligen Vorteil von 0,15 $ aus Zollrückerstattungen in Höhe von 184 Mio. $, von denen Costco den größten Teil in niedrigere Preise reinvestierte.
- Das Wachstum der Einnahmen aus Mitgliedsbeiträgen verlangsamte sich im vierten Quartal auf 7,3 %, und die Aktie wird mit dem 44,4-fachen der erwarteten Gewinne gehandelt, wobei das Kursziel der Analysten nur noch 5,5 % über dem aktuellen Kurs liegt.
- Der Umsatzbericht für Oktober am 4. November und die Ergebnisse des ersten Quartals am 10. Dezember werden zeigen, ob die vergleichbaren Umsätze (Comps) zweistellig bleiben.
Costco Wholesale (COST) erhielt einen unerwarteten Geldsegen und gab den größten Teil davon an die Kunden weiter. Das ist so typisch Costco, wie es nur geht.
Der Warehouse-Club erhielt in seinem vierten Fiskalquartal 184 Millionen Dollar an Zollrückerstattungen und verwendete den größten Teil davon, um die Preise für Obst, Fleisch, Getränke, Wohnaccessoires und Baumaterial zu senken. Walmart (WMT) hat angekündigt, Milliarden Dollar aus eigenen Rückerstattungen zu verwenden, um die Preise niedrig zu halten, sodass der Kampf um den besten Preiswert neue Munition erhalten hat.
CEO Ron Vachris sagte, Costco habe das Geld reinvestiert, "um unseren Mitgliedern einen Mehrwert zurückzugeben".
Die Anleger schätzen diesen Ansatz. Die Aktie schloss am Freitag bei 1.012 $, ein Plus von 1,6 % am Tag und 19 % im laufenden Jahr.
Rückerstattungen schmückten ein starkes Quartal
Die Ergebnisse des vierten Fiskalquartals waren auch ohne diese Hilfe solide:
- Der Nettoumsatz stieg um 11,2 % auf 93,9 Mrd. $.
- Das bereinigte Ergebnis je Aktie (EPS) von 6,75 $ übertraf die Schätzungen und stieg um 15 %, einschließlich eines einmaligen Vorteils aus den Rückerstattungen von 0,15 $.
- Die digital unterstützten vergleichbaren Umsätze (Comps) sprangen um 19,5 %.
Ohne die Rückerstattungen wuchs das EPS immer noch um 12,4 %. Der September hielt das Tempo aufrecht, mit einem Nettoumsatzplus von 13 % auf 30,02 Mrd. $ und einem Gesamtwachstum der vergleichbaren Umsätze (Comps) von 11,4 %.
Die vergleichbaren Umsätze in den USA lagen bei 12,5 %, oder 8 % ohne Kraftstoff und Währungseinflüsse, sodass der Treibstoffverkauf einen echten Beitrag leistet. "Unser Kraftstoffgeschäft hatte ein Rekordjahr", sagte Vachris im Telefonat.
Bereinigt um die Sondereffekte wachsen die Gewinne weiterhin in einem stetigen Tempo:
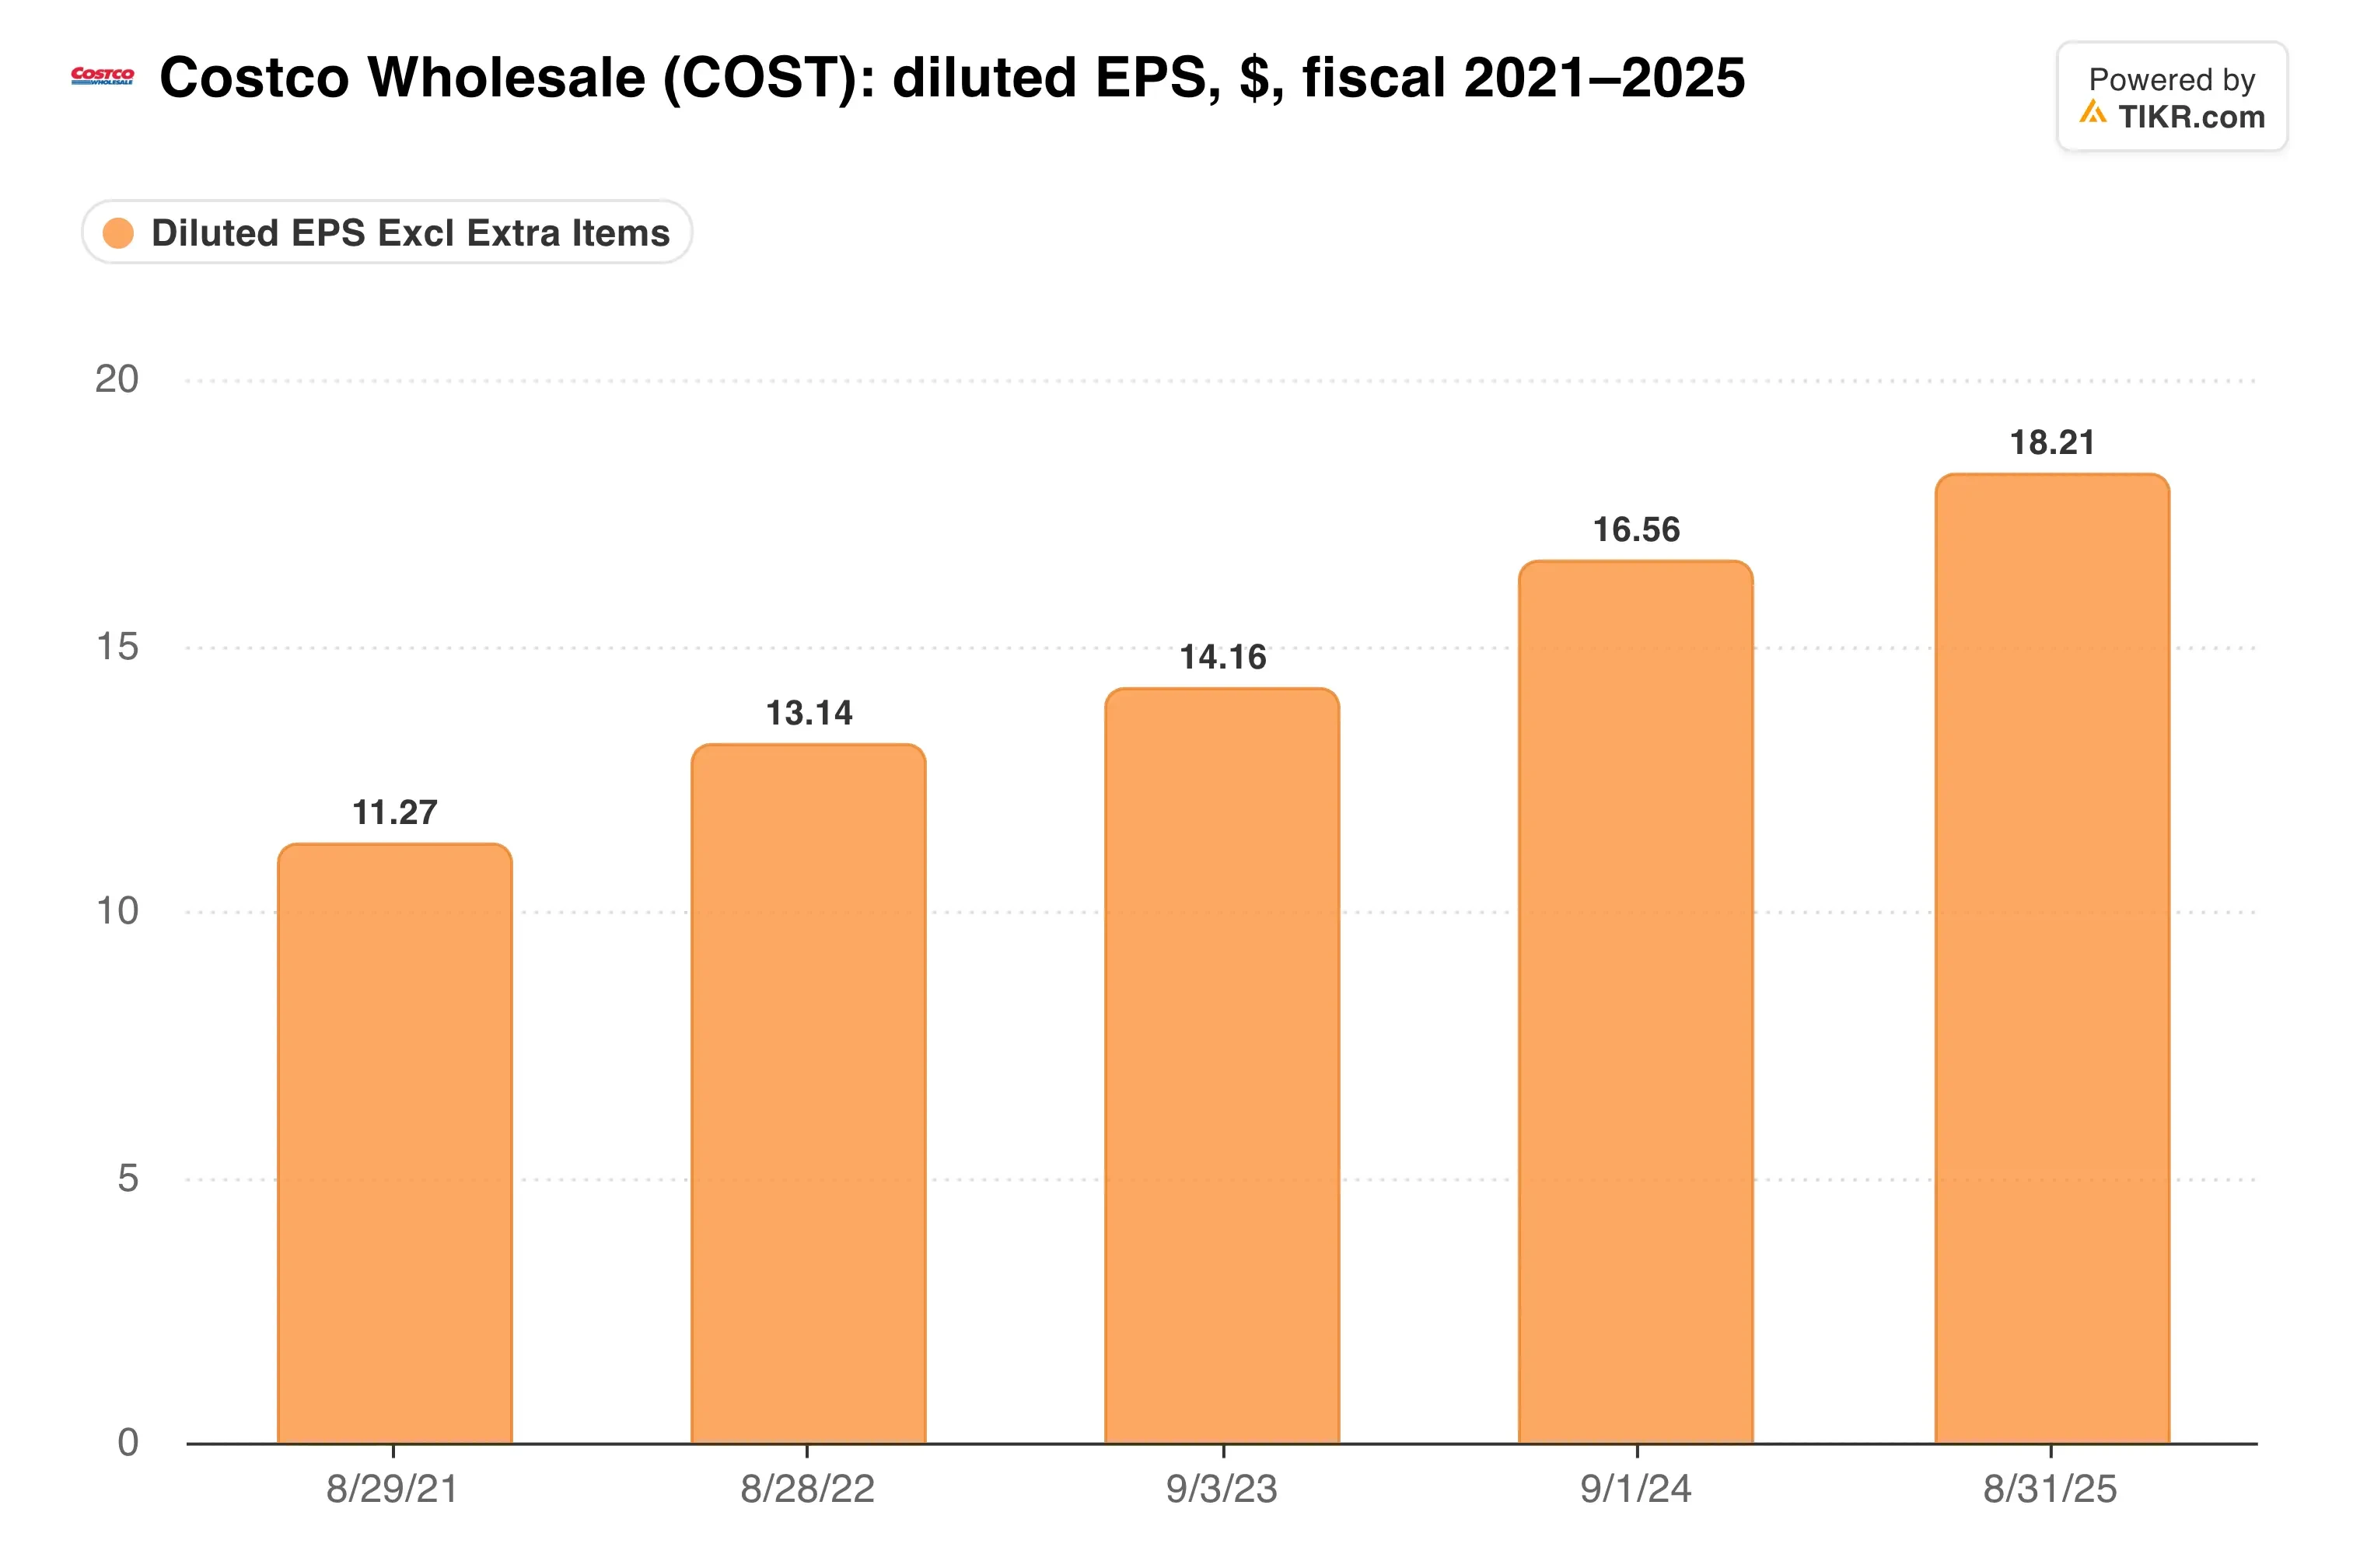
Das verwässerte EPS erreichte im Fiskaljahr 2026 20,76 $, gegenüber 18,21 $ im Vorjahr.
Die Gebührenmaschine kühlt ab
Mitgliedsgebühren sind der Bereich, in dem Costco sein eigentliches Geld verdient. Sie beliefen sich im Fiskaljahr 2026 auf 5,9 Mrd. $, etwa die Hälfte des Betriebsgewinns von 11,7 Mrd. $.
Diese Einnahmequelle verlangsamt sich. Die Gebühreneinnahmen stiegen im vierten Quartal um 7,3 % auf 1,85 Mrd. $, gegenüber 11 % für das Gesamtjahr, da die Gebührenerhöhung von 2024 aus dem Vergleich herausfällt. Im Kern sieht die Basis gesund aus: Die Zahl der bezahlenden Executive-Mitglieder stieg um 9,4 % auf 42,3 Millionen, und die Verlängerungsrate in den USA und Kanada stieg leicht auf 92,3 %.
Das Wachstum wird stärker von neuen Filialen abhängen. Costco schloss das Jahr mit 939 Warehouses ab und plant 33 weitere im Fiskaljahr 2027.
Wo zeigt sich die Reinvestition in Preise? In einer Bruttomarge, die Costco bewusst schmal hält…
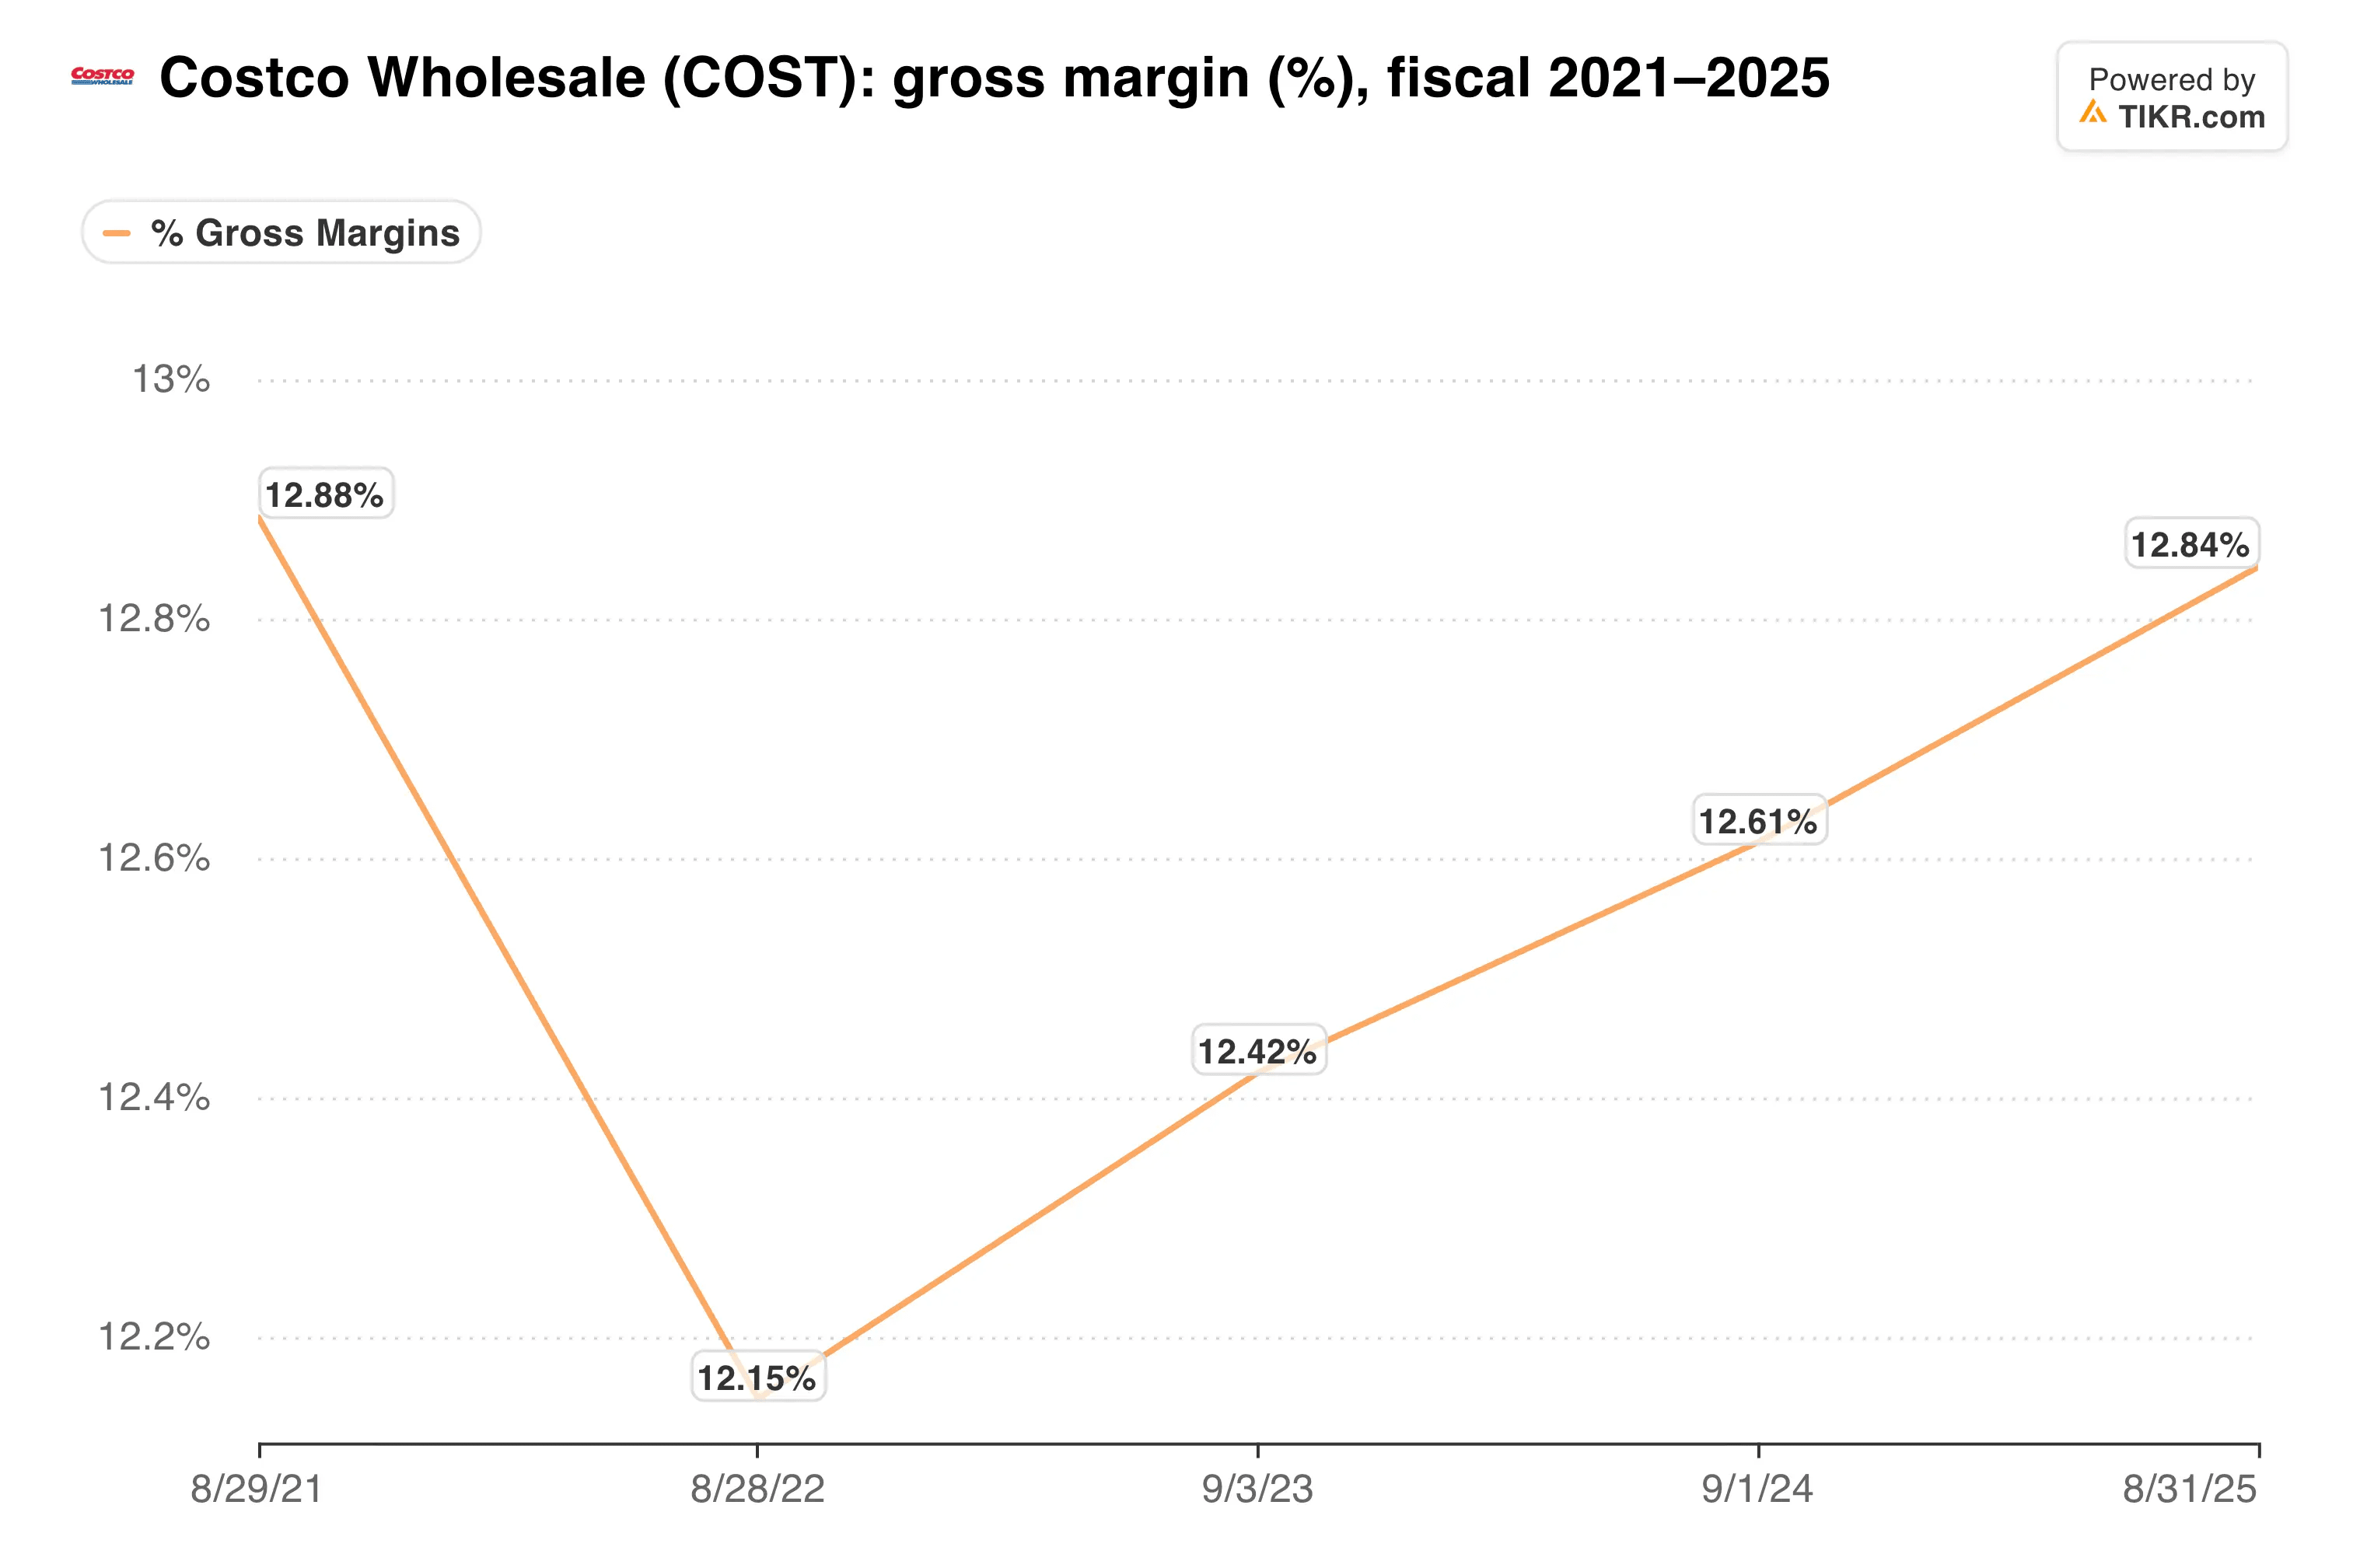
Die Bruttomarge auf den Nettoumsatz sank im vierten Quartal um etwa 0,1 Prozentpunkte auf 11,0 %, was genau das ist, was man von der Reinvestition von Rückerstattungen erwarten sollte.
TIKR verfolgt 40 Analysten zu Costco. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Costco sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Costco an
Das 44-fache für Beständigkeit zahlen
Die Bewertung ist der Haken. Costco wird mit dem 44,4-fachen der erwarteten Gewinne und fast dem 60-fachen des erwarteten freien Cashflows gehandelt. Das durchschnittliche Kursziel der Analysten von 1.068 $ impliziert nur noch 5,5 % Aufwärtspotenzial, während die Aktie etwa 8 % unter ihrem Höchststand von 1.097 $ liegt.
Der Schub durch die Rückerstattungen ist auch nur vorübergehend. Die Summe im vierten Quartal war etwas mehr als ein Drittel dessen, was Costco insgesamt erwartet, und das Management plant, den größten Teil davon weiterhin zu reinvestieren. Unterdessen versuchen vier Sammelklagen, die im März eingereicht wurden, die IEEPA-Rückerstattungen, die Costco erhält, für sich zu beanspruchen.
Wie verhält sich das Kurs-Gewinn-Verhältnis im Vergleich zu seinem größten Rivalen?
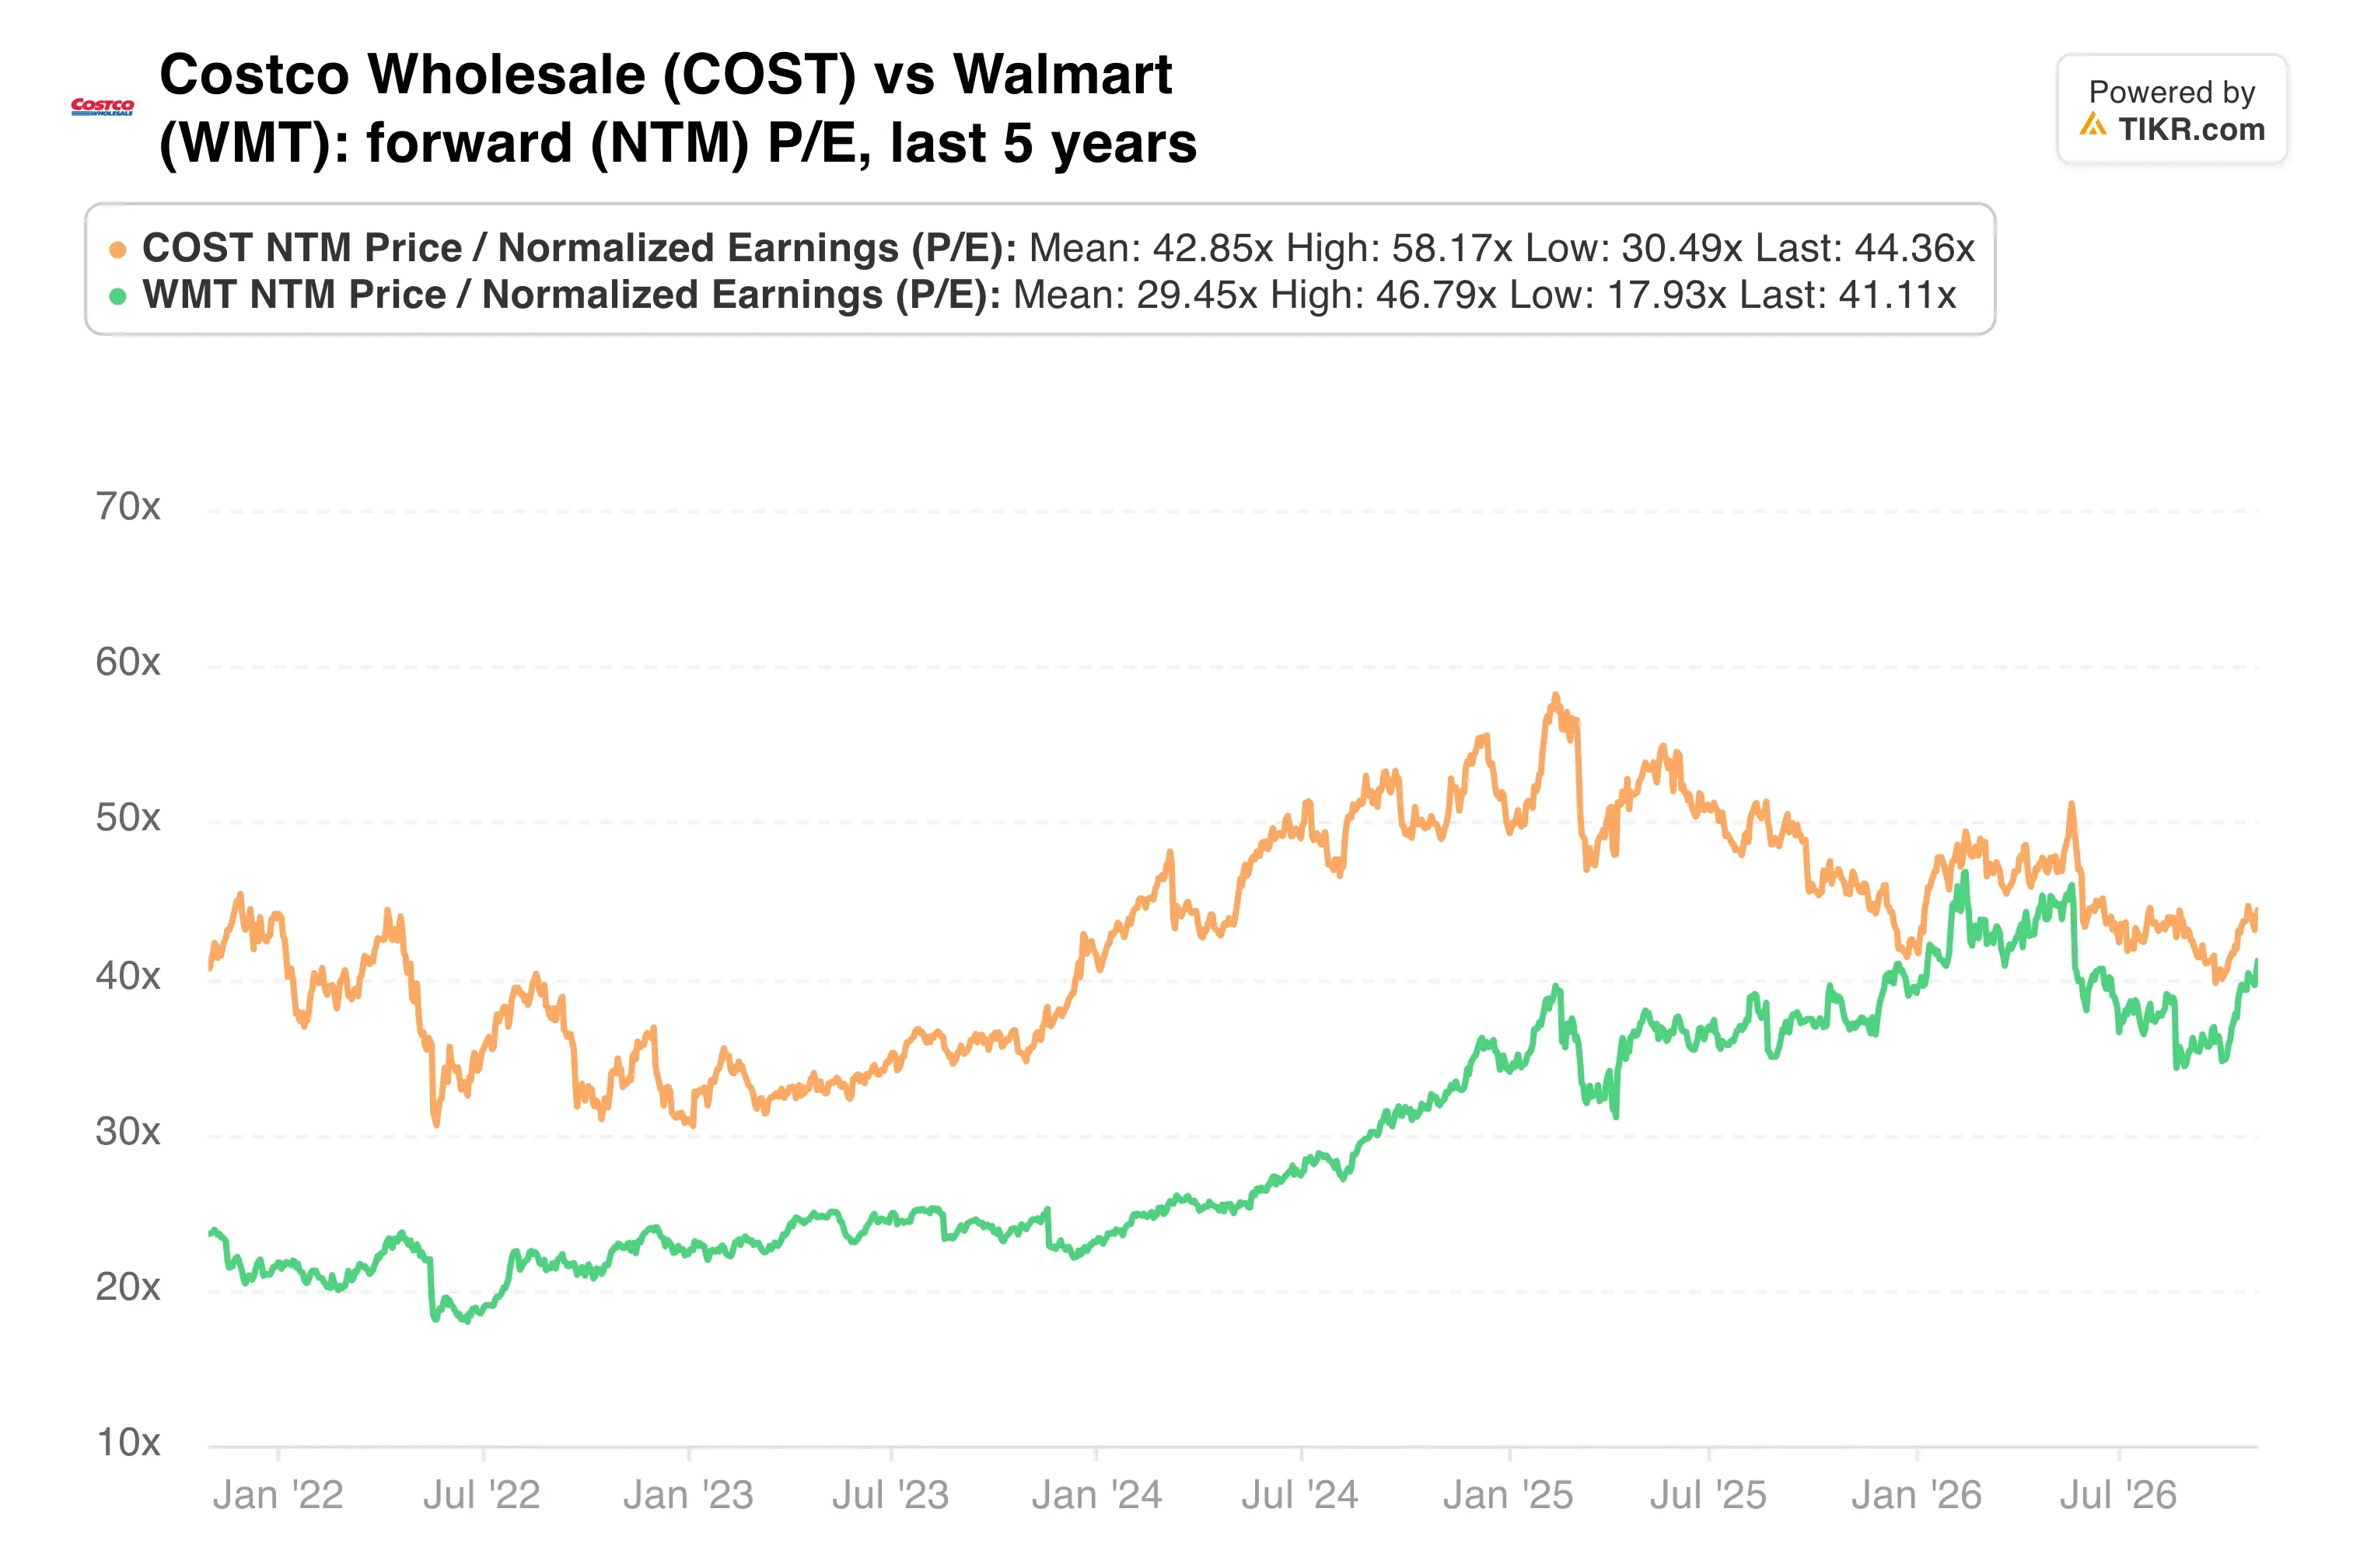
Costco hat seit Jahren einen Aufschlag gegenüber Walmart, und seine Gebühreneinnahmen und stabileren vergleichbaren Umsätze erklären den größten Teil davon.
Meine Einschätzung: Die Reinvestition von Rückerstattungen in Preise ist die richtige langfristige Entscheidung, und sie sollte die Verlängerungsraten hoch halten. Bei einem KGV von 44 ist jedoch bereits jahrelange erfolgreiche Umsetzung eingepreist. Ich würde die Aktie besitzen, aber ich würde sie bei Rücksetzern kaufen und nicht bei 1.012 $.
Die nächsten Meilensteine kommen schnell. Die Oktober-Umsätze erscheinen am 4. November und werden zeigen, ob die vergleichbaren Umsätze zweistellig bleiben. Die Ergebnisse des ersten Fiskalquartals folgen am 10. Dezember mit einem ersten Blick darauf, wie viel von dem Rückerstattungsvorteil noch übrig ist.
Was ist die Costco-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Costco wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!