

Wichtige Erkenntnisse
- Die CoreWeave-Aktie ist im vergangenen Jahr um etwa 57 % gefallen und schloss am 19. Oktober bei $61,12, während Wells Fargo sein Kursziel von $160 beibehielt.
- Das Konsens-Kursziel der Wall Street liegt weiterhin bei etwa $141, gestützt von Erwartungen eines erheblichen Umsatzwachstums im KI-Infrastrukturgeschäft.
- Die Finanzierungskosten bleiben ein Hauptproblem, wobei die Nettozinsaufwendungen im zweiten Quartal $640 Millionen erreichten und das Management für das dritte Quartal höhere Kosten prognostiziert.
- Das Kursziel von $160 von Wells Fargo erscheint unter einem optimistischen Szenario möglich, würde aber trotz der anhaltenden Verluste von CoreWeave eine erhebliche Bewertungserholung erfordern.
CoreWeave (NASDAQ: CRWV) hat seit dem 16. Oktober 2025, als die Aktie bei $141,74 schloss, etwa 57 % ihres Wertes verloren. Die Aktie schloss am 19. Oktober 2026 bei $61,12, was den starken Rückgang unterstreicht, da Anleger die Finanzierungskosten des KI-Infrastrukturgeschäfts des Unternehmens neu bewerten.
Trotz des Rückgangs behielt der Wells Fargo-Analyst Michael Turrin sein Kursziel von $160 bei, was einem Aufwärtspotenzial von etwa 162 % gegenüber dem Schlusskurs vom 19. Oktober entspricht.
Die zentrale Frage ist, ob die schnell wachsende Nachfrage nach KI-Computing genügend Cashflow generieren kann, um die wachsenden Schuldenverpflichtungen des Unternehmens und eine viel höhere Aktienbewertung zu rechtfertigen.
Warum ist die CoreWeave-Aktie so stark gefallen?
Der jüngste Rückgang von CoreWeave spiegelt wachsende Bedenken hinsichtlich der Kosten für die Finanzierung seines kapitalintensiven KI-Infrastrukturgeschäfts wider.
Laut dem Ertragsbericht für das zweite Quartal, der bei der SEC eingereicht wurde, stieg der Umsatz im Jahresvergleich um 112 % auf $2,575 Milliarden.
Der Nettoverlust vergrößerte sich jedoch auf $626 Millionen gegenüber $290 Millionen im Vorjahreszeitraum, während die Nettozinsaufwendungen auf $640 Millionen von $267 Millionen sprangen.
Diese Finanzierungslast wird für Anleger zunehmend schwer zu übersehen.
Während des Ertragsgesprächs für das zweite Quartal prognostizierte das Management Zinsaufwendungen von $860 Millionen bis $940 Millionen für das dritte Quartal und Kapitalausgaben von $35 Milliarden bis $39 Milliarden für das Gesamtjahr.
CoreWeaves Anleihen gerieten im Oktober ebenfalls unter Druck, wie TIKR berichtete, was die Anlegerbedenken hinsichtlich steigender Kreditkosten und der Nachhaltigkeit der schuldenfinanzierten KI-Infrastrukturexpansion widerspiegelt.
Die Aktie fiel in der Woche bis zum 16. Oktober um etwa 25 %, als sich diese Bedenken verstärkten.
Dennoch bleibt die Wall Street gespalten.
Wells Fargo behielt sein Kursziel von $160 am 19. Oktober bei, während Goldman Sachs CoreWeave auf Buy heraufstufte, obwohl es sein Kursziel von $139 auf $106 senkte.
Der Schritt von Goldman unterstreicht die widersprüchlichen Kräfte, die CoreWeave beeinflussen: eine außergewöhnlich starke Nachfrage nach Rechenleistung neben erheblichen Finanzierungsrisiken.
Warum sieht Wells Fargo so viel Aufwärtspotenzial?
Die optimistische Einschätzung von Wells Fargo spiegelt die Erwartung wider, dass CoreWeave seine wachsende Infrastrukturkapazität und vertraglich gebundene Kundenverpflichtungen in erhebliche zukünftige Umsätze umwandeln kann.
Turrin hatte sein Ziel zuvor von $155 auf $160 angehoben nach den Ergebnissen des Unternehmens im August und behielt eine positive Sicht auf die KI-Computing-Nachfrage bei.
Unterdessen zeigten TIKR-Daten vom 16. Oktober einen durchschnittlichen Analystenkursziel von etwa $141, verglichen mit etwa $142 ein Jahr zuvor.
Das deutet darauf hin, dass die allgemeinen Kurserwartungen der Analysten trotz des erheblichen Rückgangs der Aktie auf etwa dem gleichen Niveau gelandet sind.
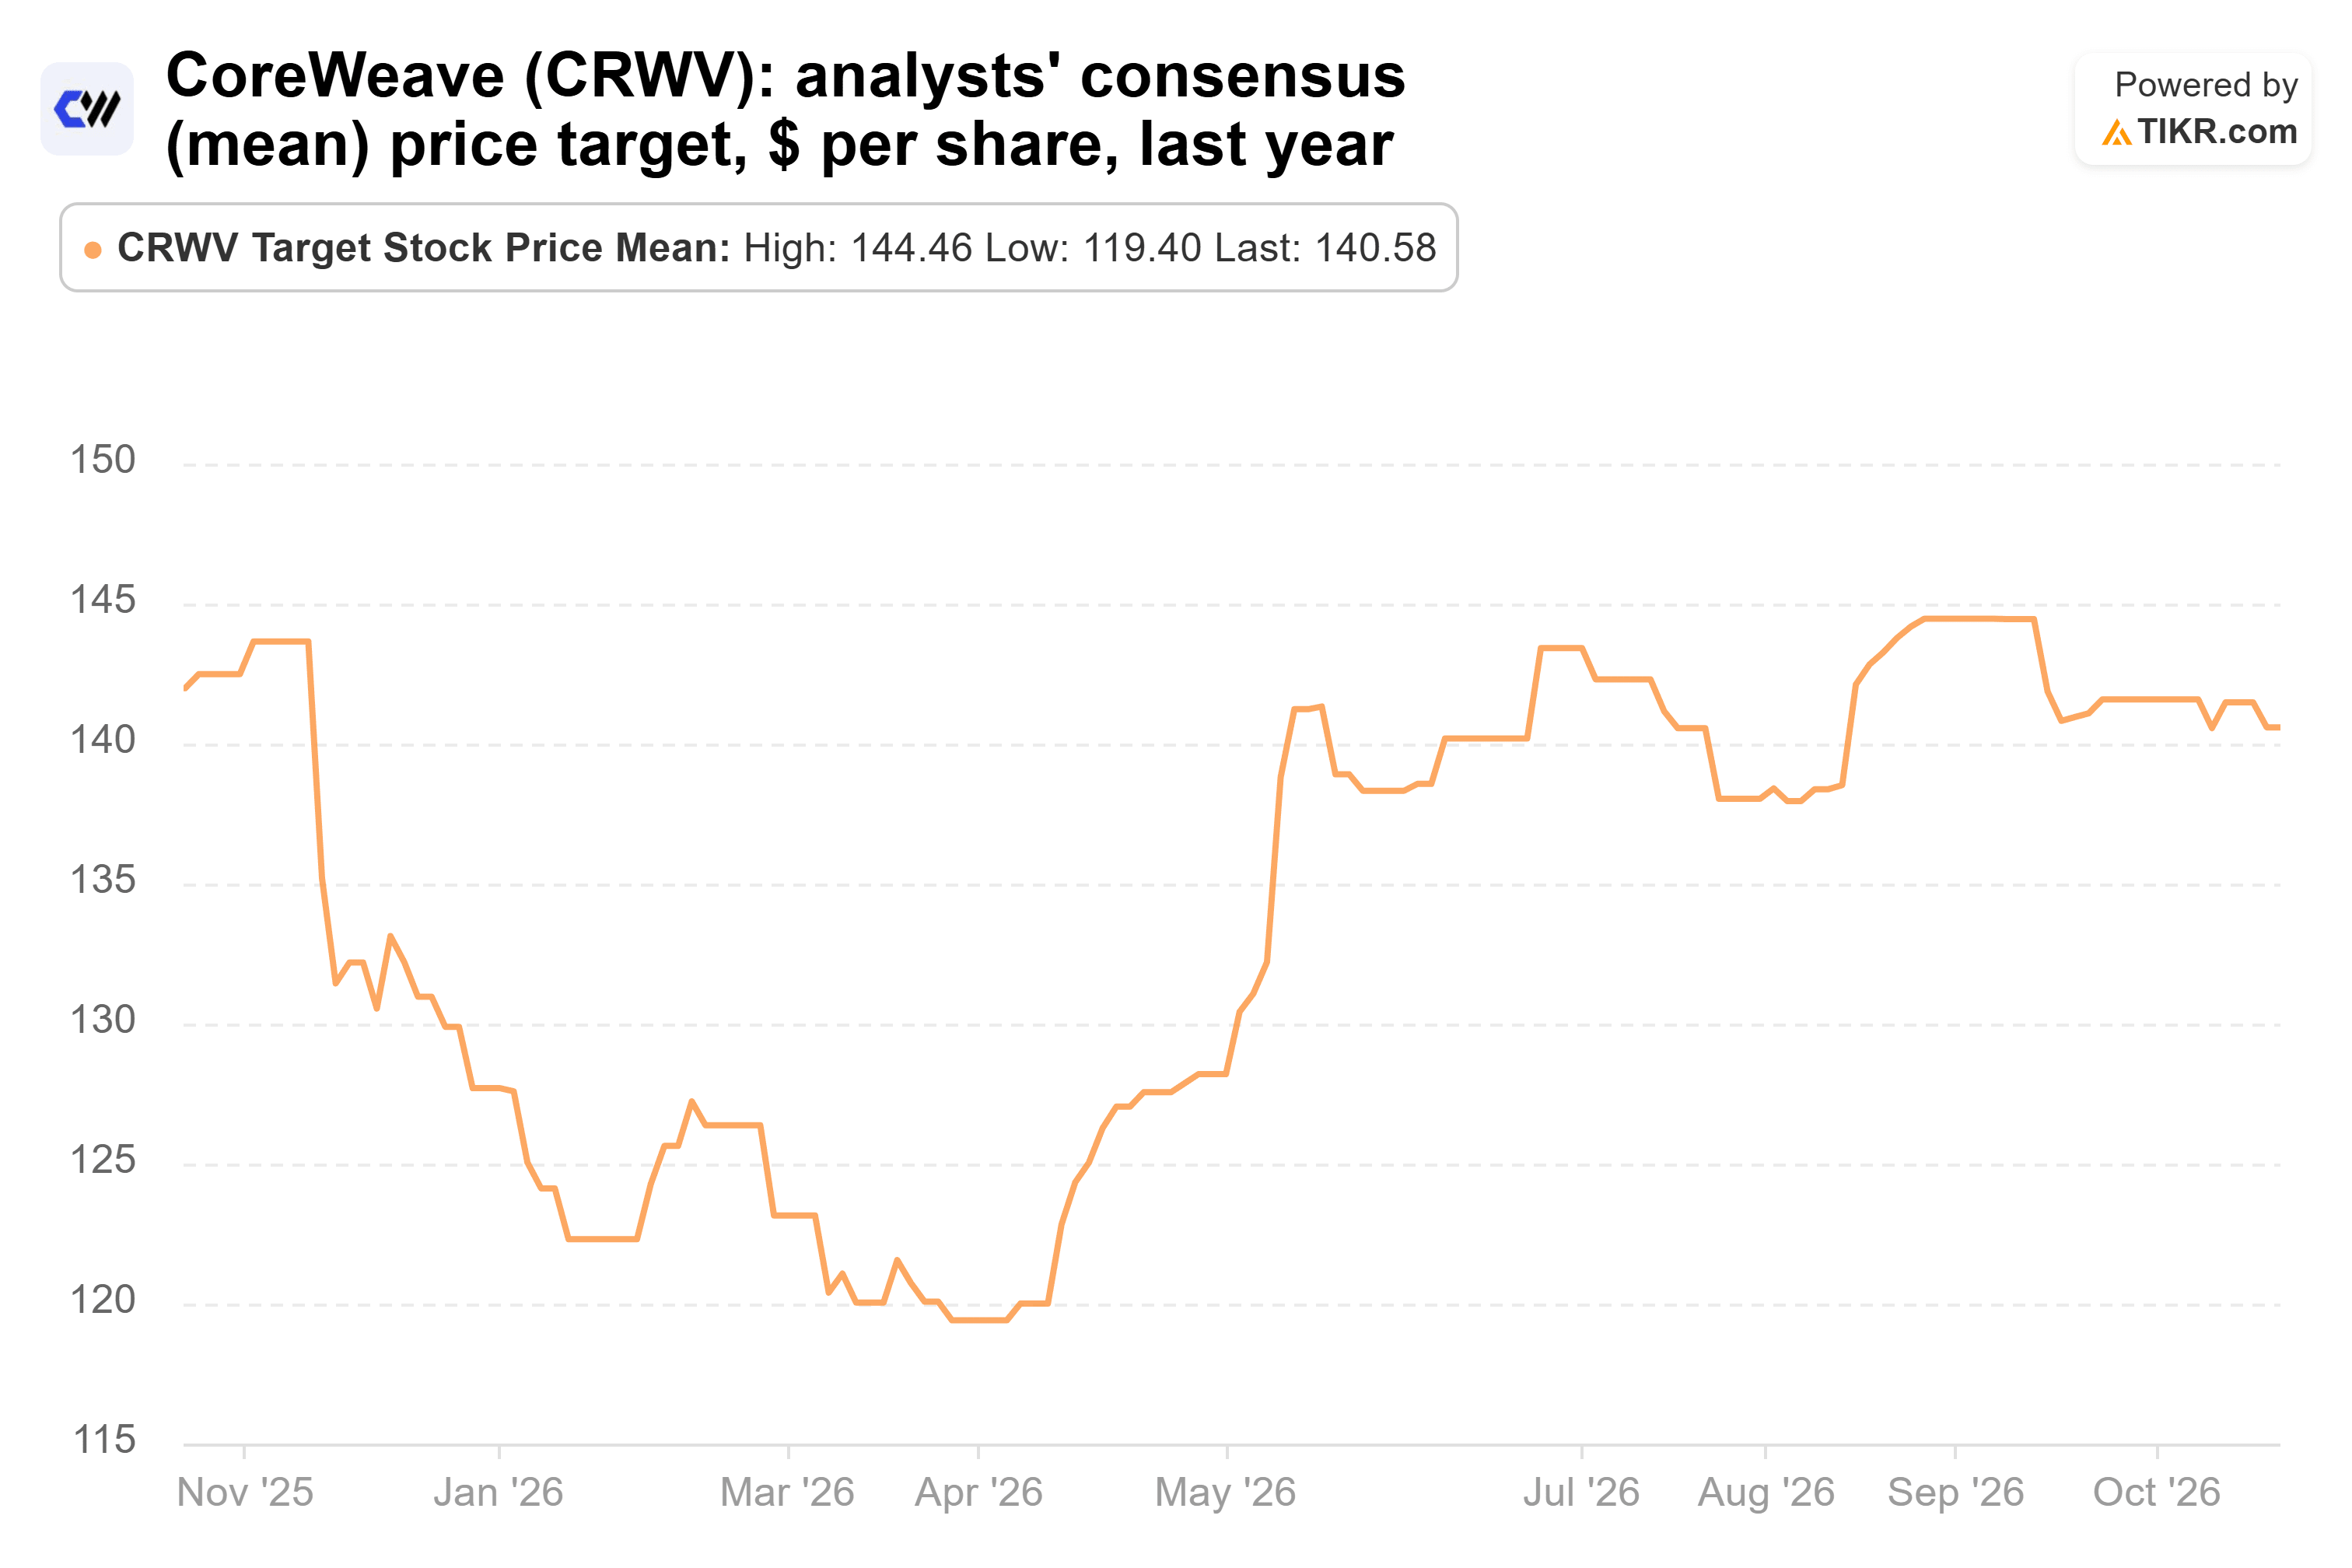
Die Grafik veranschaulicht, wie sich die kollektiven Kurserwartungen der Analysten von früheren Rückgängen erholten, selbst als die Anleger zunehmend besorgt über die Kapitalstruktur des Unternehmens wurden.
Der Optimismus wurzelt hauptsächlich im Wachstumspotenzial von CoreWeave.
Laut TIKR-Konsensschätzungen wird erwartet, dass der Umsatz von etwa $5,1 Milliarden im Geschäftsjahr 2025 auf $12,9 Milliarden im Jahr 2026 und fast $43 Milliarden bis 2028 steigen wird.
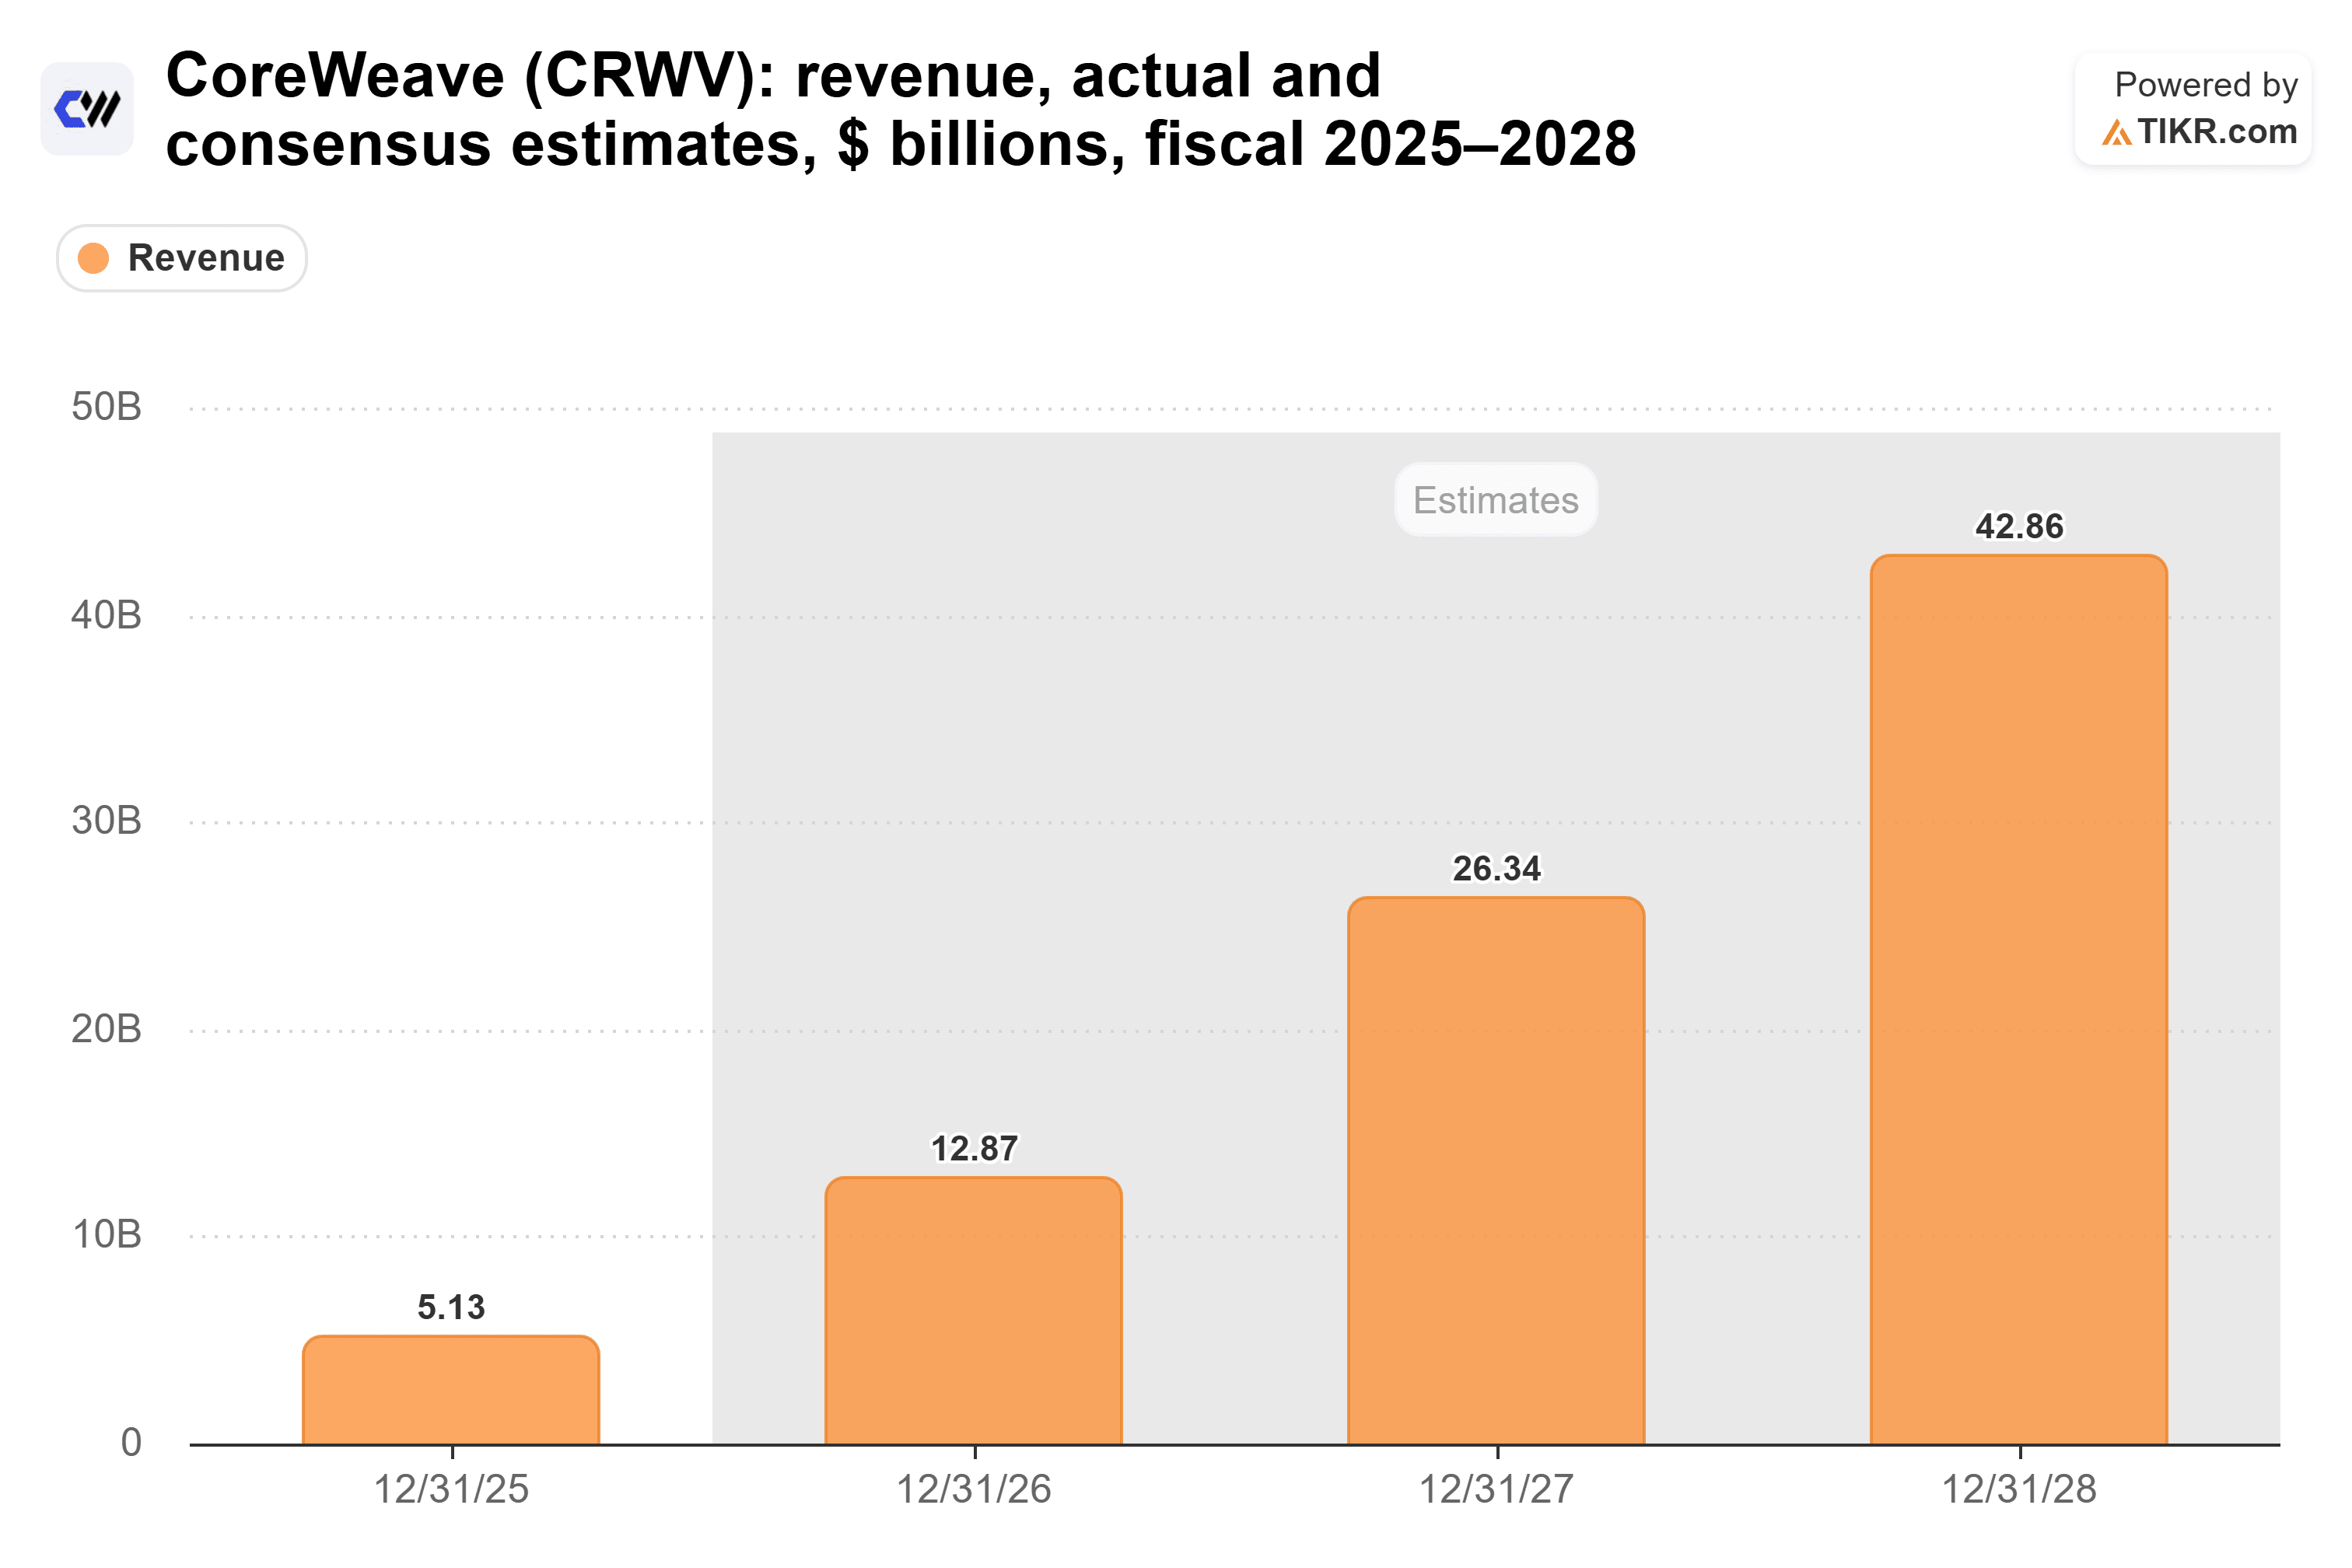
Diese Prognosen deuten auf ein außergewöhnliches Wachstum hin, obwohl sie davon abhängen, dass CoreWeave erfolgreich zusätzliche Infrastruktur einsetzt und Kundenverpflichtungen in Umsatz umwandelt.
Laut seinen Finanzergebnissen für das zweite Quartal meldete das Unternehmen Ende Juni einen Umsatzrückstand von etwa $104 Milliarden, was Einblick in die zukünftige Nachfrage bietet.
CEO Michael Intrator betonte diese Stärke während des Ertragsgesprächs für das zweite Quartal:
"Unsere Kapazitäten für die nahe Zukunft sind praktisch ausverkauft."
Der operative Maßstab von CoreWeave ist im Vergleich zu anderen KI-Infrastrukturanbietern ebenfalls beträchtlich.
Zum Vergleich: Nebius (NASDAQ: NBIS) meldete einen Umsatz von $582,3 Millionen für das zweite Quartal, verglichen mit $2,575 Milliarden von CoreWeave, was den Quartalsumsatz von CoreWeave etwa viermal größer macht.
Die Umsatzführerschaft beseitigt jedoch nicht die Rentabilitätsherausforderungen von CoreWeave.
Laut Analystenschätzungen von Yahoo Finance erwarten Analysten, dass CoreWeave im Jahr 2027 etwa $4,24 pro Aktie verlieren wird, verglichen mit einem prognostizierten Verlust von etwa $3,48 pro Aktie vor 90 Tagen.
Diese nach unten revidierten Gewinnschätzungen deuten darauf hin, dass die finanzielle Aussicht von CoreWeave trotz der Erwartungen eines schnellen Umsatzwachstums anspruchsvoller geworden ist.
Ist das CoreWeave-Kursziel von $160 von Wells Fargo sinnvoll?
Der sinkende Aktienkurs von CoreWeave hat seine Bewertung deutlich unter historische Niveaus gebracht.
Laut TIKR handelte die Aktie am 16. Oktober bei etwa dem 1,7-fachen des Umsatzes der nächsten 12 Monate, nahe ihrem niedrigsten Vielfachen im vorangegangenen Jahr.
Das vergleicht sich mit einem Durchschnitt von etwa dem 3,9-fachen des zukünftigen Umsatzes und einem Höchststand von etwa dem 8,2-fachen im gleichen Zeitraum.
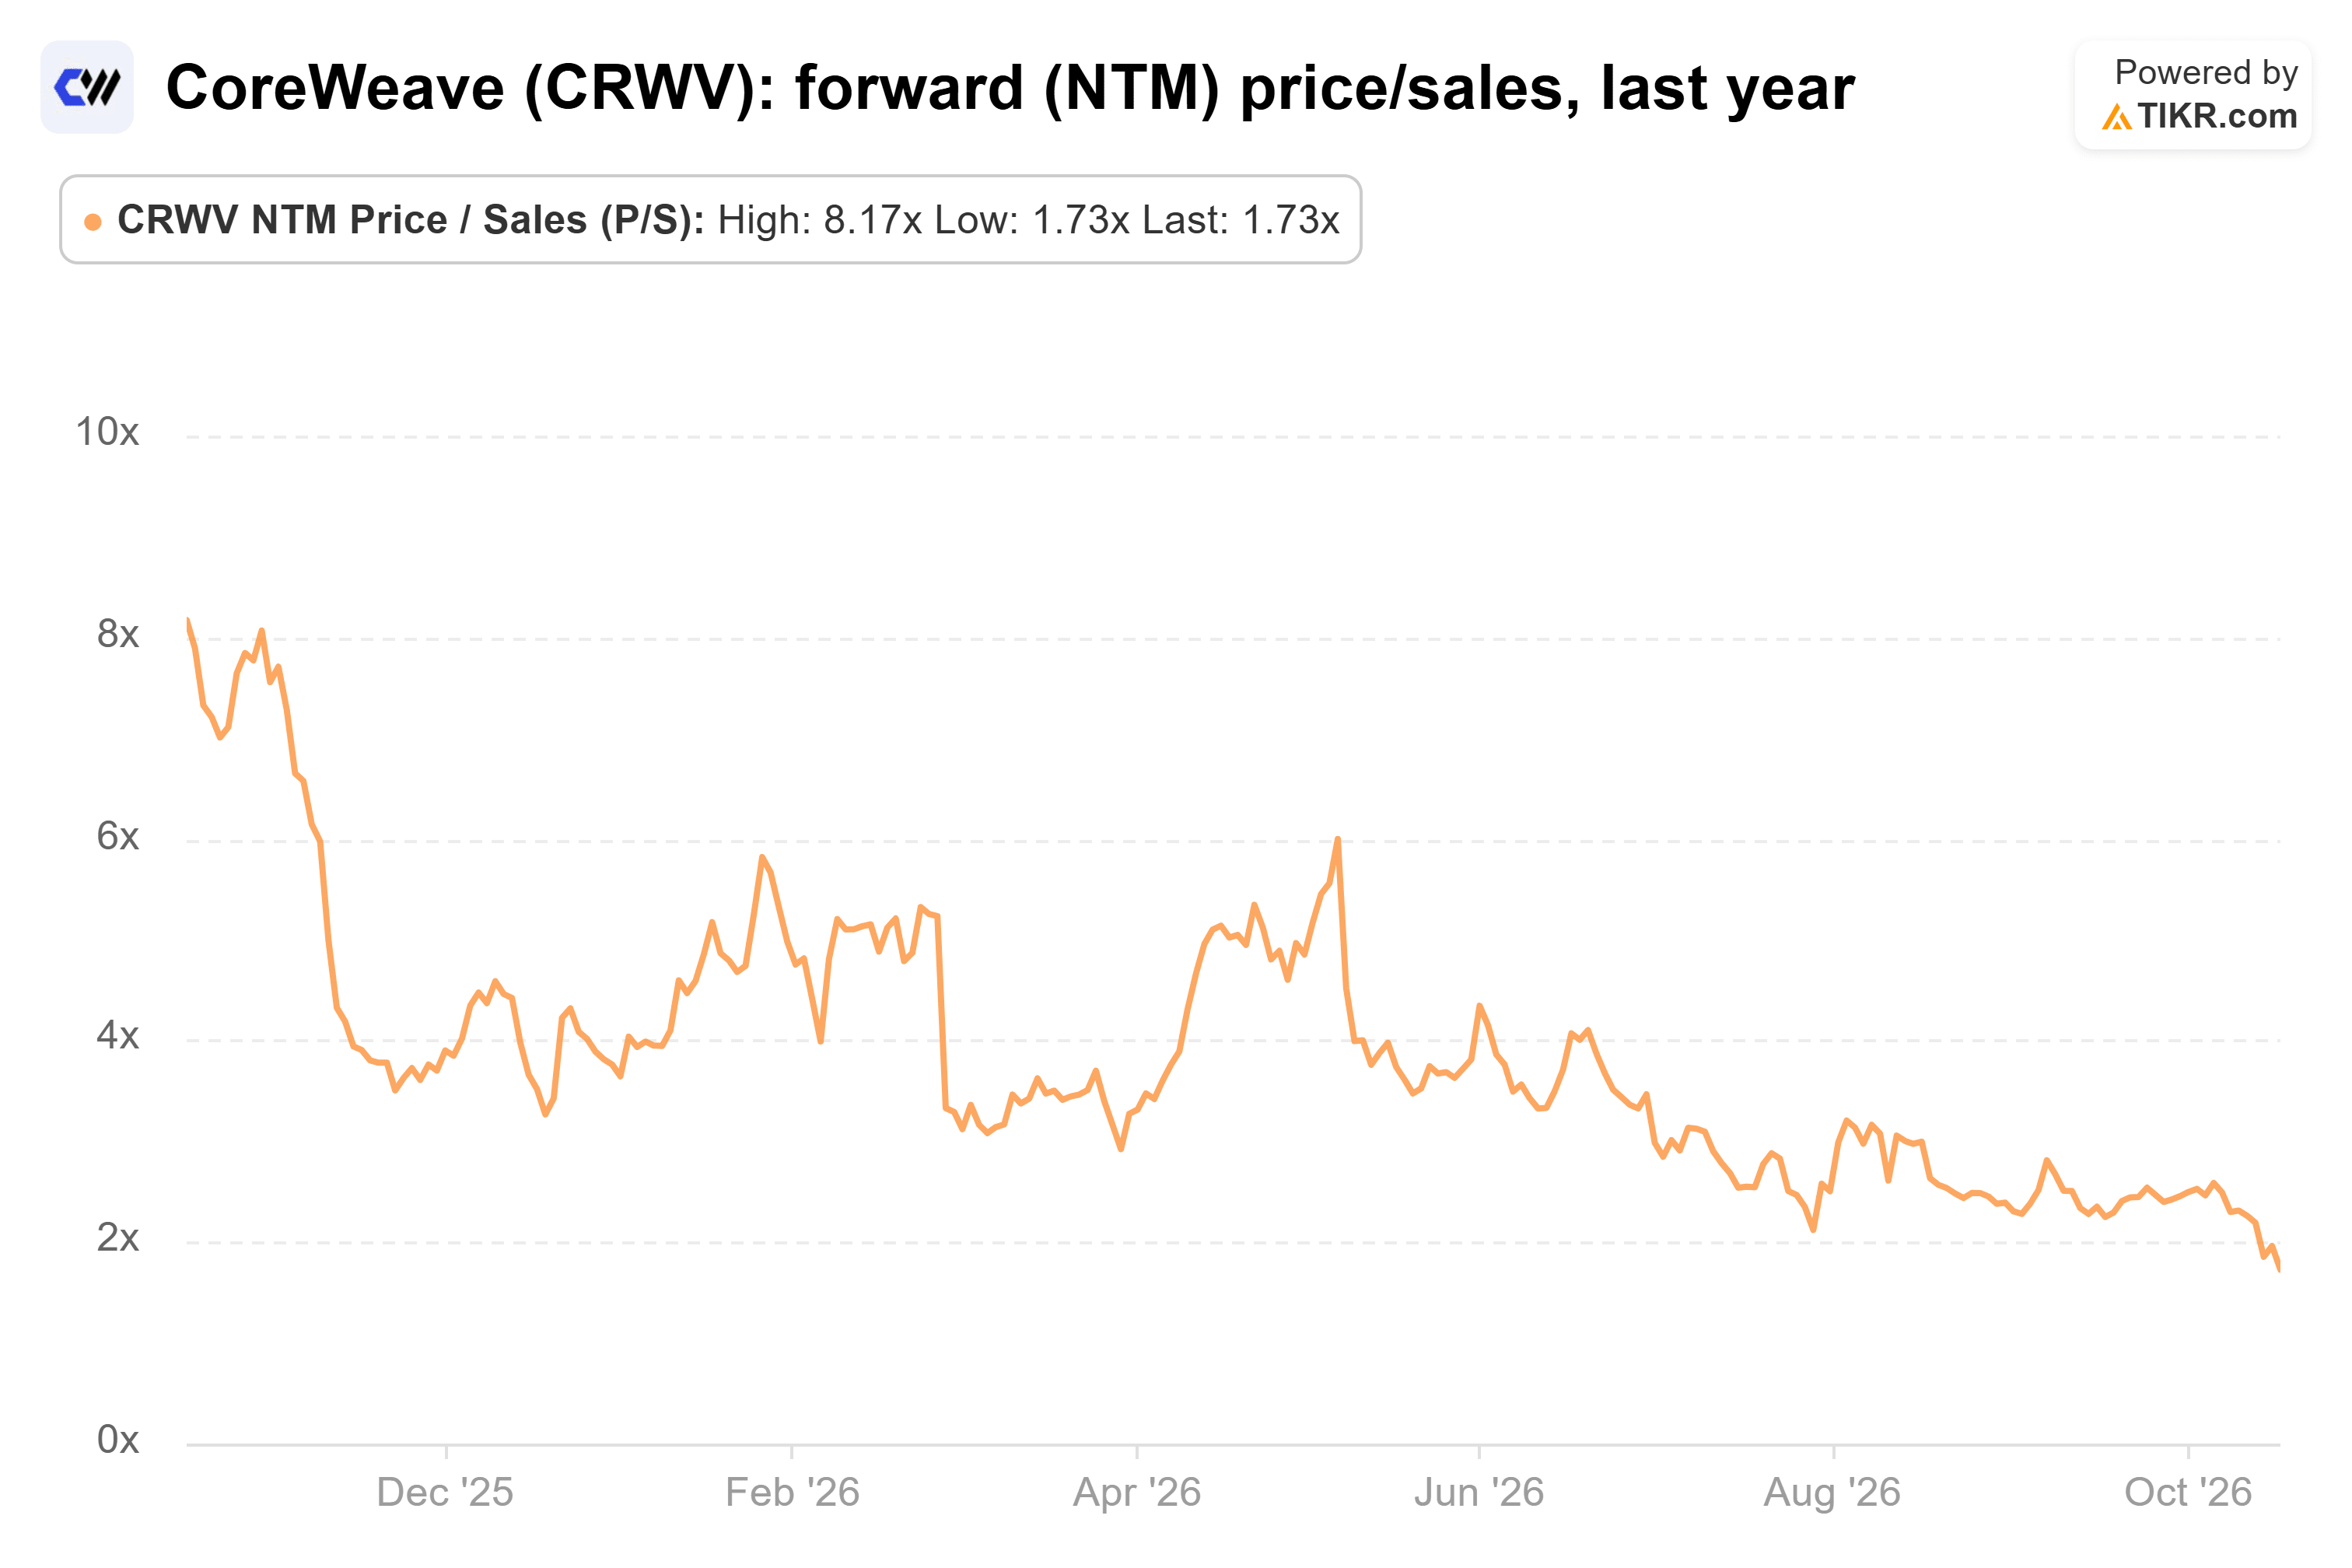
Unter Verwendung der Bewertungsbasis vom 16. Oktober und unter der Annahme unveränderter Umsatzschätzungen und Aktienanzahl würde das Kursziel von $160 von Wells Fargo ein Kurs-Umsatz-Verhältnis von etwa dem 4,5-fachen implizieren.
Das ist höher als der Einjahresdurchschnitt von CoreWeave, obwohl deutlich unter seinem historischen Höchststand.
Mit anderen Worten, das Erreichen von $160 würde eine bedeutende Erholung des Anlegervertrauens erfordern, anstatt einfach die heutige gedrückte Bewertung beizubehalten.
Das bullische Argument ist, dass der wachsende Rückstand von CoreWeave, der beschleunigte Umsatz und die Kapazitätsengpässe ein höheres Vielfaches rechtfertigen könnten, da seine Infrastrukturinvestitionen beginnen, mehr Umsatz zu generieren.
Das bärische Argument ist, dass Kapitalausgaben, Zinskosten und fortgesetzte Nettoverluste Aktionäre daran hindern könnten, voll von diesem Wachstum zu profitieren.
Während seines Ertragsgesprächs für das zweite Quartal prognostizierte das Management einen Umsatz von $3,45 Milliarden bis $3,6 Milliarden für das dritte Quartal und erwartete, dass die bereinigten Betriebsmargen im vierten Quartal niedrige zweistellige Werte erreichen.
Wichtig ist, dass dies die vorausschauenden Erwartungen des Managements sind, keine garantierten Ergebnisse. Eine bereinigte Betriebsrentabilität führt auch nicht notwendigerweise zu positiven GAAP-Gewinnen oder freiem Cashflow.
Lohnt sich der Kauf der CoreWeave-Aktie nach ihrem 57%igen Rückgang?
Das CoreWeave-Kursziel von $160 von Wells Fargo ist in einem bullischen Szenario plausibel, erscheint aber eher aggressiv als eine konservative Schätzung des fairen Werts.
CoreWeave hat eine außergewöhnliche Kundennachfrage demonstriert, mit erheblichen vertraglich gebundenen Umsätzen und Analysten, die eine rasche Expansion bis 2028 prognostizieren.
Eine potenzielle Rendite von 162 % hängt jedoch von mehr als nur Umsatzwachstum ab.
Das Erreichen von $160 würde erfordern, dass Anleger wieder Vertrauen in die Fähigkeit von CoreWeave gewinnen, seine Infrastrukturexpansion zu finanzieren, die Rentabilität zu verbessern und seinen schnell wachsenden Umsatz in nachhaltigen Cashflow umzuwandeln.
Der nächste Quartalsbericht wird besonders wichtig sein, um zu beurteilen, ob die Margenverbesserungspläne und Infrastruktureinsätze des Managements weiterhin planmäßig verlaufen.
Derzeit bietet CoreWeave ein erhebliches Aufwärtspotenzial, aber die steigenden Finanzierungskosten und sich verschlechternden Gewinnerwartungen des Unternehmens machen den Weg zu $160 unsicher.
Was ist die CoreWeave-Aktie also tatsächlich wert?
Das Kursziel von $160 von Wells Fargo deutet auf ein erhebliches Aufwärtspotenzial hin, aber die steigenden Finanzierungskosten und die unsichere Rentabilität von CoreWeave machen seine zukünftige Bewertung besonders empfindlich gegenüber Anlegerannahmen.
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was CoreWeave wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie CoreWeave kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Inhalt basierend auf den Anlagedaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


