Wichtigste Erkenntnisse
- AT&T plant, seine Dividende bei 1,11 $ pro Aktie und Jahr zu halten, während es Aktienrückkäufe auf etwa 10 Mrd. $ im Jahr 2026 beschleunigt.
- Altria bietet eine Dividendenrendite von 6,5 % gegenüber 4,6 % bei AT&T, und seine Dividende pro Aktie wuchs von Geschäftsjahr 2020 bis 2025 um 4 % pro Jahr.
- Die Dividende von AT&T beanspruchte 45 % seines freien Cashflows in den zwölf Monaten bis Juni 2026, gegenüber 78 % bei Altria.
- Altria hat weniger als die Hälfte der Verschuldung von AT&T, und AT&T erwartet, dass seine Verschuldung nach Abschluss des EchoStar-Deals steigen wird.
Wenn Sie AT&T (T) für die Dividende besitzen, warten Sie nicht auf eine Erhöhung. Mit seinen Ergebnissen für das zweite Quartal am 22. Juli sagte AT&T, dass es plant, seine Dividende bei 1,11 $ pro Aktie und Jahr zu halten, während es Aktienrückkäufe auf etwa 10 Mrd. $ im Jahr 2026 beschleunigt.
Altria Group (MO), die am 30. Juli berichtete, hat stattdessen weiter erhöht. Ihre Dividende pro Aktie wuchs von Geschäftsjahr 2020 bis 2025 um 4,1 % pro Jahr, und sie bietet eine Rendite von 6,5 % gegenüber 4,6 % bei AT&T.
Welche ist also die bessere Dividendenaktie?
| Kennzahl | AT&T (T) | Altria Group (MO) |
|---|---|---|
| Dividendenrendite | 4,6 % | 6,5 % |
| Aktuelle Jahresdividende | 1,11 $ | 4,44 $ |
| Dividendenwachstum, GJ 2020–2025 | -11,8 % p.a. | 4,1 % p.a. |
| Cash-Dividendenausschüttungsquote (TTM bis 30. Juni 2026) | 45 % | 78 % |
| Nettoverschuldung/EBITDA (LTM) | 2,91x | 1,41x |
| Zinsdeckungsgrad (LTM) | 3,86x | 13,27x |
| Forward-KGV (NTM) | 10,1x | 11,9x |
AT&T hat Luft und kauft Aktien zurück
Die Service-Erlöse von AT&T aus Advanced Connectivity, aus Glasfaser und Mobilfunk, stiegen im zweiten Quartal 2026 um 5,1 % gegenüber dem Vorjahr auf 23,5 Mrd. $.
Dieses Wachstum lässt die Dividende gut abgesichert erscheinen, bei 45 % des freien Cashflows in den zwölf Monaten bis zum 30. Juni 2026. Die gezahlten Dividenden sanken von 15,1 Mrd. $ im Geschäftsjahr 2021 auf 8,14 Mrd. $ im Geschäftsjahr 2023, und der freie Cashflow hat seither jedes Jahr mehr als das Doppelte davon betragen.

Wohin fließt also der überschüssige Cash? Im Telefonat zum zweiten Quartal sagte das Management deutlich: "Zusammen werden unsere geplanten Aktienrückkäufe und erwarteten Dividendenzahlungen in diesem Jahr etwa 18 Mrd. $ ausmachen, was im Wesentlichen 100 % unserer Prognose für den freien Cashflow entspricht."
Verschuldung ist das Hauptrisiko. TIKR beziffert die Nettoverschuldung von AT&T auf 2,91x EBITDA in den letzten zwölf Monaten. Das Unternehmen erwartet, dass seine eigene Verschuldungsmesszahl nach Abschluss des EchoStar-Deals steigen wird, um dann innerhalb von etwa drei Jahren in seinen Zielbereich von 2,5x zurückzukehren.
Altria gibt den Großteil seines Cash für die Dividende aus
Während AT&T einen großen Puffer hält, operiert Altria viel näher an der Grenze. Die Inlandsvolumina für Zigarettenlieferungen sinken, während die Nikotinbeutel on! PLUS, die auf 120.000 Geschäfte ausgeweitet wurden, das Wachstum übernehmen. Trotzdem stieg der bereinigte verwässerte Gewinn pro Aktie im ersten Halbjahr 2026 um 4,9 % auf 2,80 $ gegenüber dem Vorjahr, und Altria gibt eine Prognose von 5,61 $ bis 5,72 $ für 2026 ab.
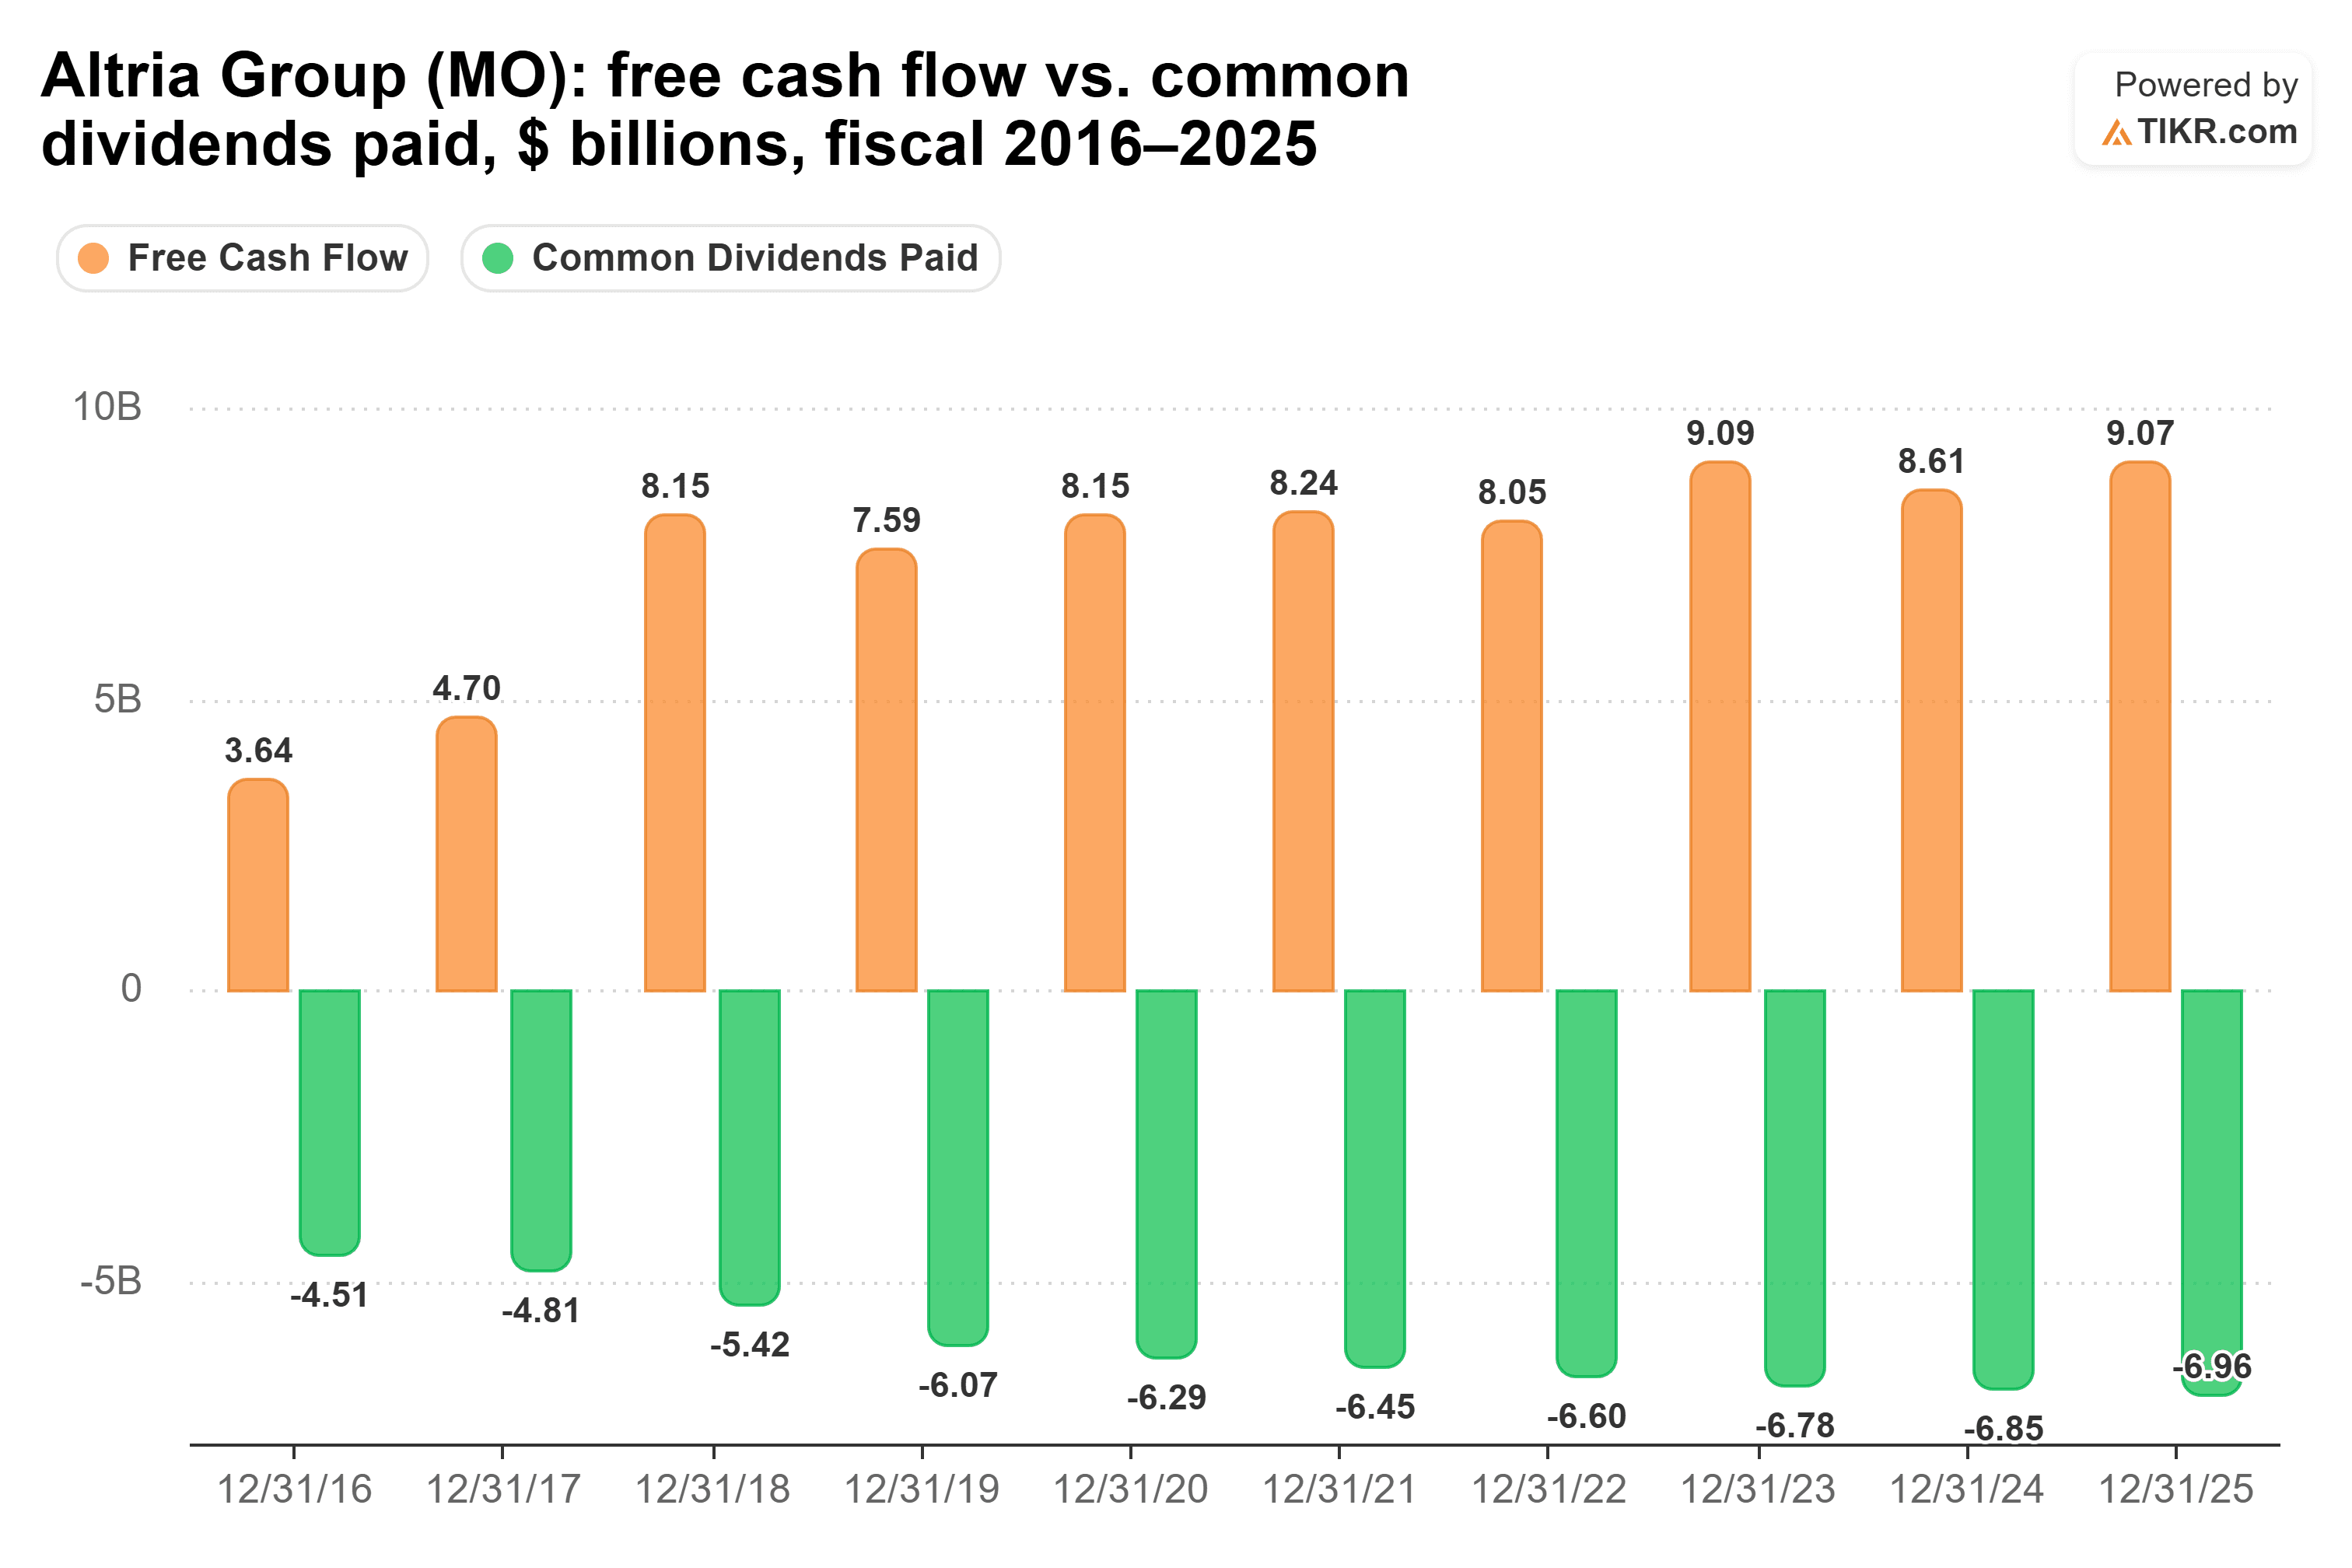
Ihre Dividende beanspruchte 78 % des freien Cashflows in den zwölf Monaten bis zum 30. Juni 2026. Das ist hoch, aber stabil: Die Quote lag in jedem Geschäftsjahr von 2021 bis 2025 zwischen 74,6 % und 82,0 %. Der freie Cashflow stieg von 3,64 Mrd. $ im Geschäftsjahr 2016 auf 9,07 Mrd. $ im Geschäftsjahr 2025 und hat seit dem Geschäftsjahr 2018 jedes Jahr die gezahlten Dividenden übertroffen.
Das Management stellt die Dividende an erste Stelle, wie es im Telefonat zum zweiten Quartal sagte: "Historisch gesehen haben wir nach der Dividende etwa 1 Mrd. $ überschüssigen Cash, und wir prüfen kapitaleffiziente Wege, dieses Kapital einzusetzen."
Das Kerngeschäft ist das Risiko: Eine Ausschüttungsquote von 78 % lässt weniger Puffer, falls die Zigarettenerlöse nachgeben.
Welche Dividende gewinnt also?
Für mich ist Altria die bessere Dividendenaktie: Sie zahlt Ihnen heute mehr und erhöht den Scheck weiter.
Betrachten Sie jede Dividende in ihrem aktuellen Tempo. Die von Altria stieg im Geschäftsjahr 2025 um 4,0 %, die von AT&T stieg nicht. Bei diesen Raten zahlt eine heute investierte Summe von 10.000 $ im Jahr 10 etwa 925 $ von Altria, gegenüber etwa 460 $ von AT&T. (Die 5-Jahres-Rate von AT&T von -11,8 % p.a. resultiert aus seiner Dividendenkürzung und sagt daher wenig über die aktuelle Dividende aus.)
Die Ausschüttungsquote von Altria von 78 % ist die engere. Aber sie hat sich fünf Geschäftsjahre lang in einem engen Band gehalten, und Altria hat weniger als die Hälfte der Verschuldung von AT&T.
Das soll nicht heißen, dass die Dividende von AT&T in Gefahr ist. Seine Glasfaser- und Mobilfunk-Erlöse wachsen, und die Dividende beansprucht weniger als die Hälfte seines freien Cashflows. Es ist nur so, dass der überschüssige Cash nach eigenem Plan in Rückkäufe fließt. Der Scheck von Altria ist größer, wächst und wird durch eine stärkere Bilanz gestützt.
Natürlich hängen die Erhöhungen von Altria davon ab, dass ihre Erträge stabil bleiben, während die Zigarettenvolumina sinken. Ihre Jahresergebnisse im Vergleich zu dieser Prognose von 5,61 $ bis 5,72 $ sind die Zahl, die es zu beobachten gilt.
Was ist die Altria-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Altria wert sein könnte. Gehen Sie von den Konsensschätzungen der Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!