


Wichtige Erkenntnisse
- Bristol Myers Squibb bietet eine Dividendenrendite von 4,3 % und CVS Health von 3,1 %, und beide Unternehmen haben ihre Ausblicke für 2026 in diesem Sommer erhöht.
- In den 12 Monaten bis zum 30. Juni 2026 zahlte Bristol Myers 45 % seines Free Cashflow als Dividenden aus, bei CVS waren es 29 %.
- CVS weist eine Nettoverschuldung von 3,2x EBITDA auf, bei Bristol Myers sind es 1,7x, und die Dividende je Aktie stieg im Geschäftsjahr 2025 nicht.
- CVS gibt an, bei verbesserter Verschuldungssituation mehr Kapitalrückführungen zu prüfen, daher ist diese Kennzahl im Auge zu behalten.
Jeder Rentner, der auf der Suche nach Dividendeneinkommen ist, möchte eine Ausschüttung, die quartalsweise eintrifft und jedes Jahr wächst.
Bristol Myers Squibb (BMY) und CVS Health (CVS) haben beide in diesem Sommer ihre Ausblicke für 2026 erhöht. Bristol Myers bietet eine Rendite von 4,3 %, CVS von 3,1 %.
Welche ist also die bessere Dividendenaktie für einen Rentner?
| Kennzahl | Bristol Myers Squibb (BMY) | CVS Health (CVS) |
|---|---|---|
| Dividendenrendite | 4,3% | 3,1% |
| Jahresdividende, aktueller Satz | $2,52 | $2,66 |
| Dividendenwachstum, GJ 2020–2025 | 6,2 % p.a. | 5,9 % p.a. |
| Cash-Dividendenausschüttungsquote (TTM bis 30.06.2026) | 45% | 29% |
| Nettoverschuldung/EBITDA (LTM) | 1,74x | 3,17x |
Bristol Myers wächst schneller als seine Generika
Der Umsatz von Bristol Myers stieg im zweiten Quartal 2026 um 6 % auf 13,0 Mrd. $. Das Wachstumsportfolio legte um 15 % auf 7,6 Mrd. $ zu. Das machte mehr als wett, dass das Legacy-Portfolio um 4 % auf 5,4 Mrd. $ zurückging, als Generika Medikamente wie Revlimid und Pomalyst trafen. Das Management erhöhte seine Umsatzprognose für 2026 auf etwa 49,0 bis 50,0 Mrd. $.
In den 12 Monaten bis zum 30. Juni 2026 zahlte Bristol Myers 5,09 Mrd. $ an Dividenden aus einem Free Cashflow von 11,44 Mrd. $ aus. Das ist eine komfortable Cash-Dividendenausschüttungsquote von 45 %. Der Free Cashflow lag in jedem Geschäftsjahr von 2020 bis 2025 zwischen 12,0 und 15,2 Mrd. $, während die gezahlten Dividenden von 4,08 auf 5,05 Mrd. $ stiegen.

Laut TIKR-Daten sind die Dividenden je Aktie in 18 aufeinanderfolgenden Geschäftsjahren bis einschließlich 2025 gestiegen. CFO David Elkins bekräftigte das "Engagement für die Dividende" des Unternehmens im Telefonat am 30. Juli.
Das Hauptrisiko besteht darin, dass der Free Cashflow der letzten zwölf Monate von 11,44 Mrd. $ bereits unter dieser Spanne liegt, sodass die neueren Medikamente die Generika weiterhin überflügeln müssen.
CVS befindet sich noch im Wiederaufbau
Die Cash-Position von Bristol Myers blieb stabil. Die von CVS schwankte, erholt sich aber schnell.
Der Umsatz im zweiten Quartal 2026 stieg um 7,3 % auf 106,1 Mrd. $. Das bereinigte EPS sprang auf 2,58 $ gegenüber 1,81 $ im Vorjahr, da sich die Margen von Aetna erholten. Das Management erhöhte seine Prognose für den operativen Cashflow 2026 auf mindestens 11,5 Mrd. $, von zuvor mindestens 9,5 Mrd. $.
Die Dividende ist heute sehr gut abgesichert. CVS zahlte in den 12 Monaten bis zum 30. Juni 2026 3,42 Mrd. $ aus einem Free Cashflow von 11,76 Mrd. $ aus, eine Cash-Dividendenausschüttungsquote von 29 %. Der Free Cashflow sank jedoch von 15,8 Mrd. $ im GJ 2021 auf 6,33 Mrd. $ im GJ 2024, bevor er sich im GJ 2025 auf 7,81 Mrd. $ erholte.

Die Dividende stagnierte dabei. CVS zahlte im GJ 2025 2,66 $ je Aktie, nicht mehr als im Vorjahr, und das ist immer noch der aktuelle Satz. Im Laufe des Jahrzehnts wuchs ihre Dividende jedoch schneller als die von Bristol Myers: 6,6 % p.a. von GJ 2015 bis GJ 2025 gegenüber 5,3 %.
Das Hauptrisiko ist die Verschuldung, die in den letzten zwölf Monaten bei 3,17x EBITDA gegenüber 1,74x für Bristol Myers liegt.
Welche Dividende gewinnt also?
Für Rentner ist Bristol Myers Squibb die bessere Dividendenaktie. Sie zahlt die höhere Ausschüttung, und dahinter stehen eine stabilere Cash-Position und eine leichtere Bilanz.
Beginnen wir mit dem Einkommen. 10.000 $ in Bristol Myers zahlen bei einer Rendite von 4,3 % 430 $ pro Jahr, bei CVS sind es 310 $.
Bei der 5-Jahres-Rate jeder Aktie wächst das im 10. Jahr auf etwa 741 $ für Bristol Myers. Das entspricht einer Rendite von 7,4 % auf die ursprünglichen 10.000 $, gegenüber etwa 518 $ oder 5,2 % für CVS.
Beim aktuellen Dividendentempo ist die Kluft größer: Bristol Myers erhöhte im GJ 2025 um 2,9 %, CVS überhaupt nicht. Bei diesen Raten zahlt das 10. Jahr etwa 556 $ gegenüber 310 $. Bei jedem Tempo holt das Einkommen von CVS nie auf.
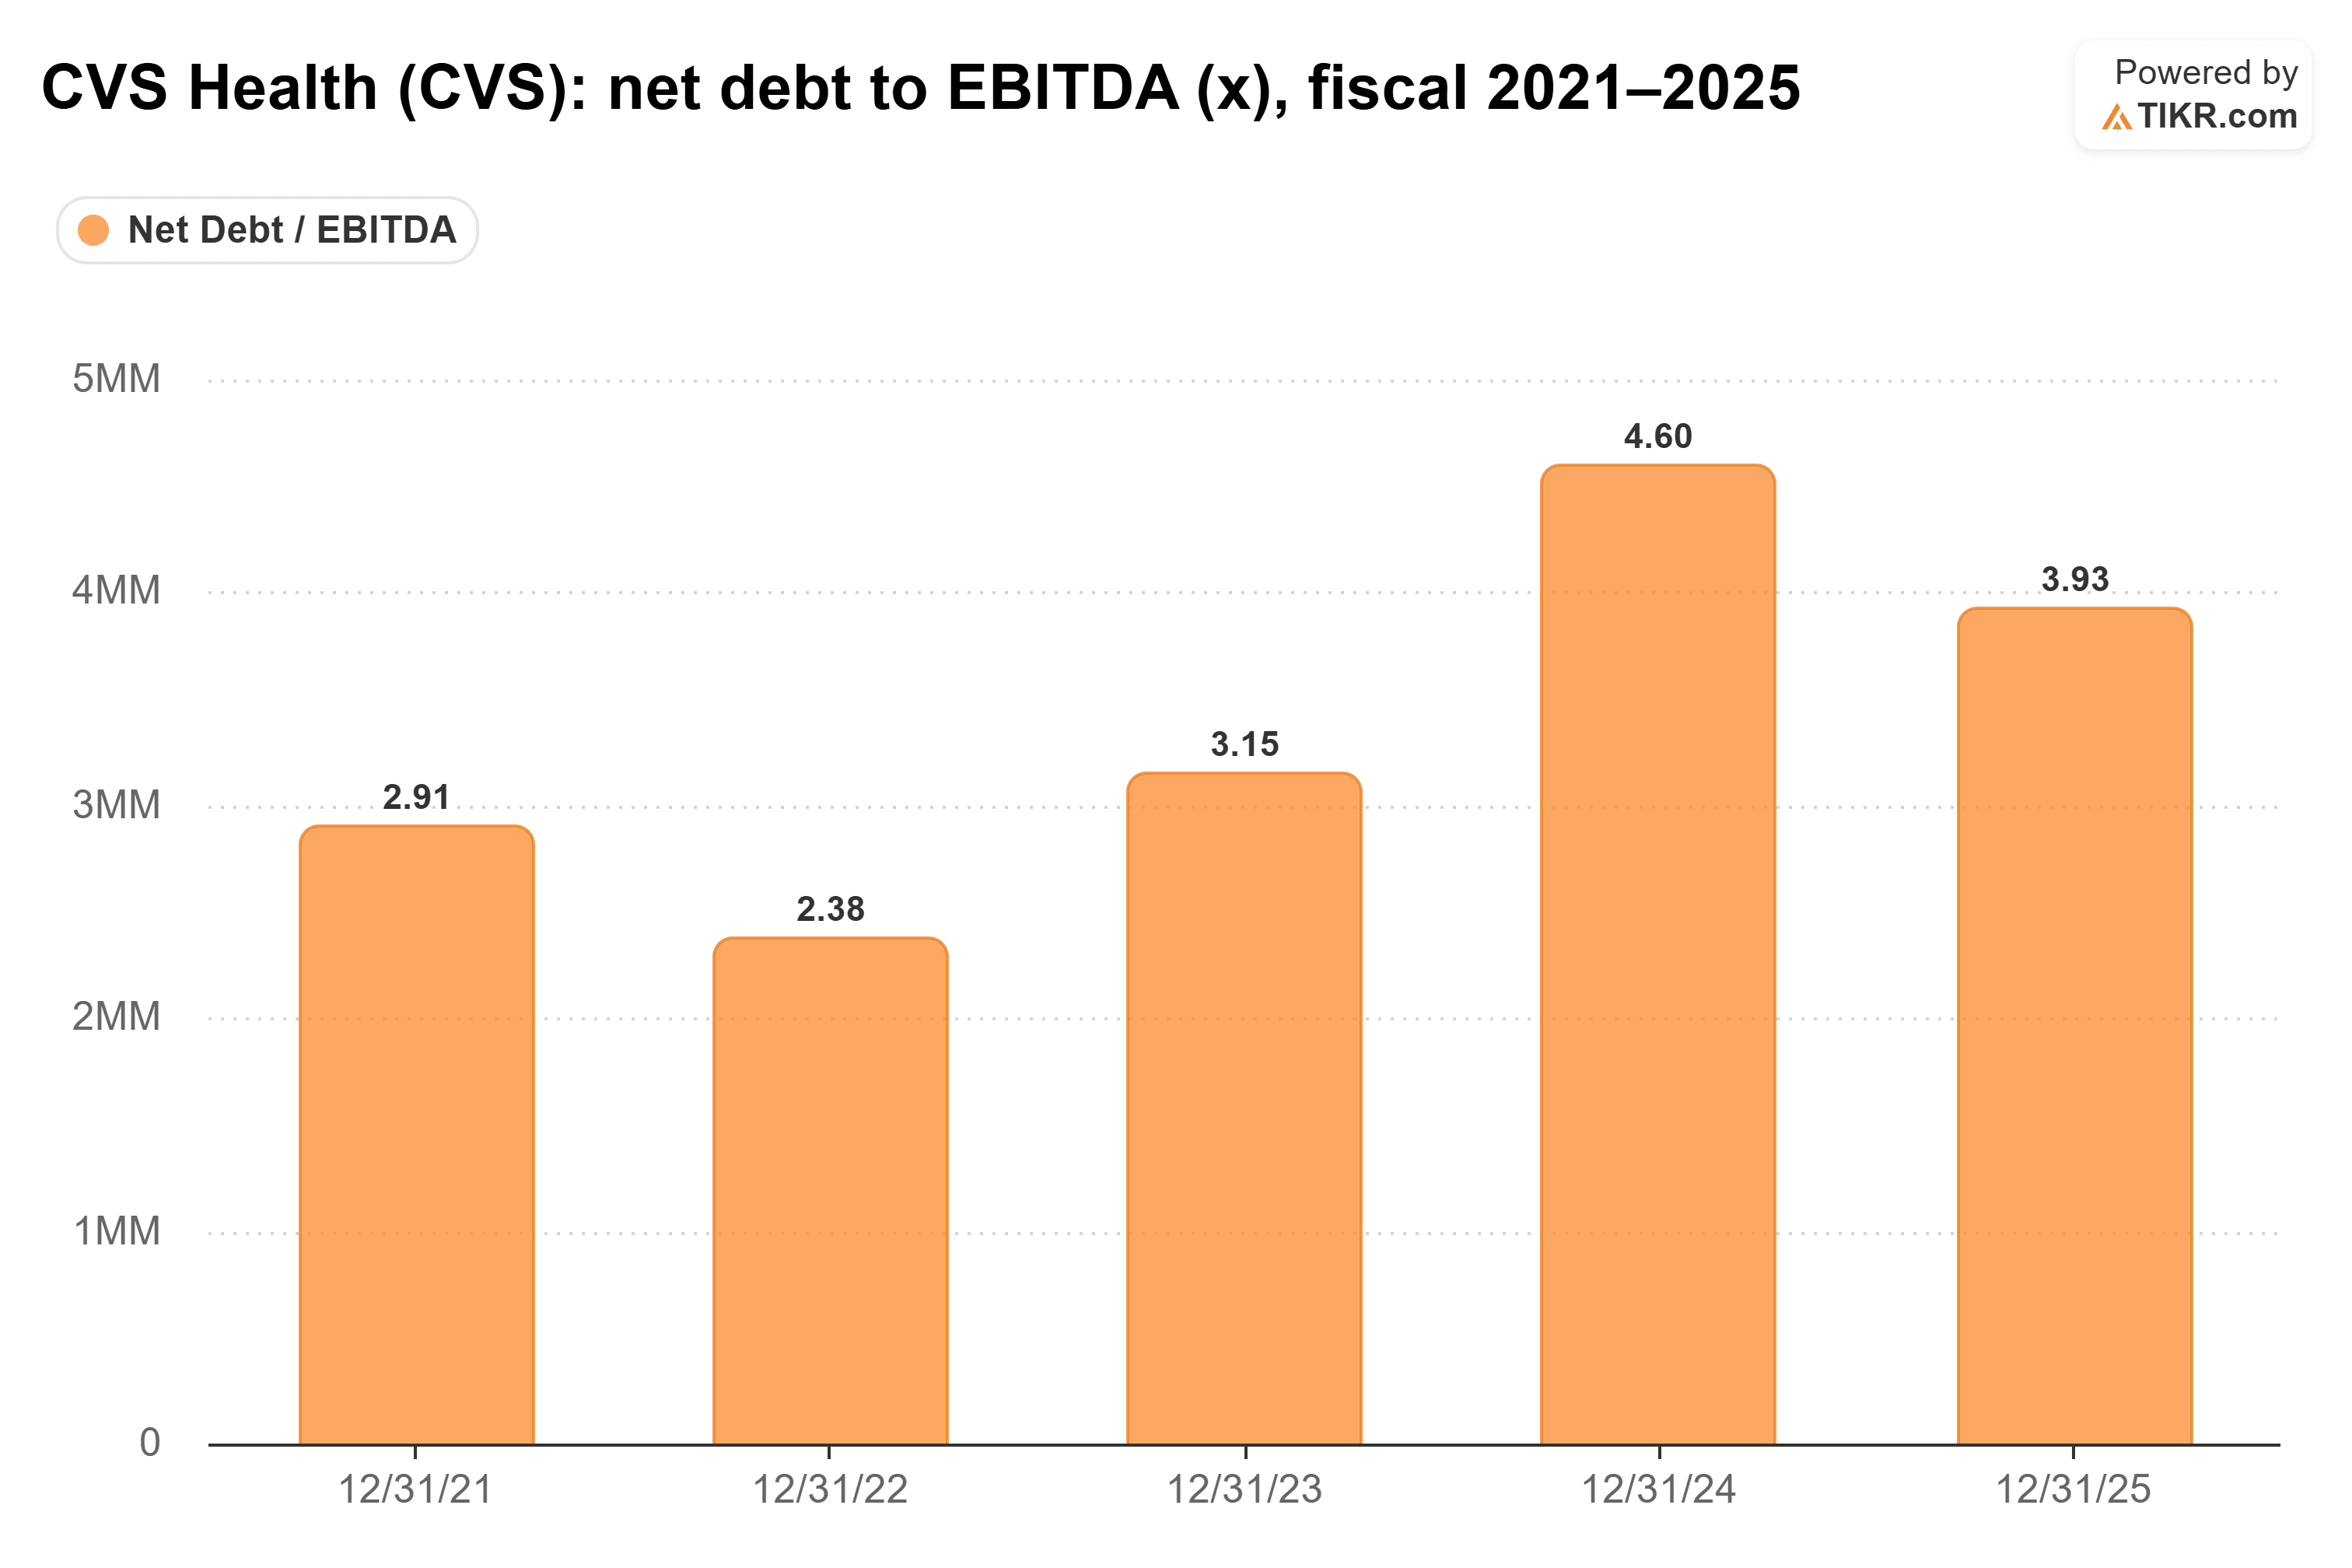
Die Dividende von CVS erscheint sicher. Ihre Ausschüttungsquote von 29 % liegt weit unter den 45 % von Bristol Myers, und die erhöhte Cashflow-Prognose deutet auf mehr Cash in diesem Jahr hin. Was CVS noch beheben muss, ist seine Bilanz. Die Nettoverschuldung stieg von 2,4x EBITDA im GJ 2022 auf 4,6x im GJ 2024 und lag im GJ 2025 immer noch bei 3,9x.
Wie CFO Brian Newman im Telefonat am 5. August sagte: "Wir werden weiterhin Möglichkeiten der Kapitalverwendung prüfen, wenn sich unsere Verschuldungssituation verbessert."
Es ist nur so, dass ich als Rentner, der auf diese Ausschüttung zählt, lieber das Unternehmen besitzen würde, das heute mehr zahlt. Bristol Myers erhöhte letztes Jahr weiter und muss nicht erst seine Bilanz reparieren.
Natürlich sinkt die Verschuldung von CVS. Wenn ihre Erhöhungen wieder aufgenommen werden, könnte sich diese Antwort ändern.
Was ist Bristol Myers Squibb also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Bristol Myers Squibb wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Bristol Myers Squibb kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


