Die wichtigsten Punkte
- AT&T bietet eine Dividendenrendite von 4,6 % und plant, die Dividende bei 1,11 $ je Aktie zu halten, während Comcast eine Rendite von 6,5 % bietet, nachdem es seine Dividende von Geschäftsjahr 2020 bis 2025 um 7,5 % pro Jahr erhöht hat.
- In den zwölf Monaten bis zum 30. Juni 2026 beanspruchte die Dividende von AT&T 45 % seines freien Cashflows, die von Comcast 24 %.
- Analysten erwarten, dass der freie Cashflow von Comcast im Geschäftsjahr 2026 sinken wird, was die Dividende auf 36 % des freien Cashflows erhöhen würde, gegenüber 46 % bei AT&T.
- Comcast plant, NBCUniversal und Sky innerhalb von etwa einem Jahr in einer Ausgliederung (Spin-off) zu trennen und hat noch keine Dividendenpolitik für die beiden Unternehmen festgelegt.
Rentner, die von ihrem Portfolio leben, wollen eine Dividendenausschüttung, auf die sie sich verlassen können, und zwei der größten Namen im Bereich Konnektivität bieten derzeit sehr unterschiedliche Schecks an.
AT&T (T) bietet eine Dividendenrendite von 4,6 % und plant, die Dividende bei 1,11 $ je Aktie zu halten, während es von 2026 bis 2028 über 45 Mrd. $ an Aktionäre zurückgeben will. Comcast (CMCSA) zahlt mit 6,5 % mehr. Das Unternehmen plant jedoch, NBCUniversal und Sky innerhalb von etwa einem Jahr in einer Ausgliederung (Spin-off) zu trennen, und hat noch nicht gesagt, wie seine Dividende danach aussehen wird.
Welche ist also die bessere Dividendenaktie für Rentner?
| Kennzahl | AT&T (T) | Comcast (CMCSA) |
|---|---|---|
| Dividendenrendite | 4,6% | 6,5% |
| Jahresdividende | 1,11 $ | 1,32 $ |
| Jährliche Dividendensteigerung, GJ 2020–2025 | -11,8% | 7,5% |
| Cash-Dividendenausschüttungsquote, LTM bis 30.06.2026 | 45% | 24% |
| Cash-Dividendenausschüttungsquote, GJ 2026 Konsens | 46% | 36% |
| Nettoverschuldung/EBITDA, LTM | 2,91x | 2,35x |
| Kurs-Gewinn-Verhältnis (KGV) vorwärts, NTM | 10,1x | 6,0x |
AT&T: eine stetige Dividende von 1,11 $ mit Spielraum
Die Dividende von AT&T sank von 2,08 $ je Aktie im Geschäftsjahr 2020 auf 1,11 $ im Geschäftsjahr 2025, und das Management plant, sie auf diesem Niveau zu halten. Auf diesem Niveau ist sie gut abgesichert. Sie beanspruchte 45 % des freien Cashflows in den zwölf Monaten bis zum 30. Juni 2026 und liegt laut Analystenkonsens für das Geschäftsjahr 2026 bei 46 %. In jedem Geschäftsjahr von 2023 bis 2025 lag sie zwischen 40 % und 44 % des freien Cashflows.

Das Geschäft hinter der Dividende wächst. Der Umsatz im zweiten Quartal 2026 stieg gegenüber dem Vorjahr um 2,3 % auf 31,6 Mrd. $, und der Service-Umsatz aus Glasfaser und Mobilfunk stieg um 5,1 %, da AT&T sein Kupfernetz abschaltet. Wie CEO John Stankey es ausdrückte: "Wo wir Glasfaser haben, gewinnen wir mit Glasfaser und Mobilfunk."
Das Management erwartet im Jahr 2026 einen freien Cashflow von über 18 Mrd. $, der bis 2028 auf über 21 Mrd. $ steigen soll. Es plant, im Wesentlichen den gesamten freien Cashflow dieses Jahres für Dividenden und Aktienrückkäufe auszugeben. Das Hauptrisiko ist die Verschuldung. Die Nettoverschuldung liegt in den letzten zwölf Monaten bei 2,91x EBITDA, und AT&T erwartet, dass sich dieses Verhältnis nach Abschluss des EchoStar-Deals erhöhen wird. Anschließend erwartet das Unternehmen, innerhalb von etwa drei Jahren wieder in seinen Zielbereich von 2,5x zurückzukehren.
Comcast: eine größere Ausschüttung, mit einer bevorstehenden Trennung
Die Dividende von Comcast hat sich in die entgegengesetzte Richtung entwickelt und ist von 0,92 $ je Aktie im Geschäftsjahr 2020 auf 1,32 $ im Geschäftsjahr 2025 gestiegen, was 7,5 % pro Jahr entspricht. Nach den Zahlen von TIKR ist sie in jedem Geschäftsjahr über 17 Jahre bis zum Geschäftsjahr 2025 gestiegen. Sie beanspruchte auch nur 24 % des freien Cashflows in den zwölf Monaten bis zum 30. Juni 2026.
Der freie Cashflow stieg von 10,5 Mrd. $ im Geschäftsjahr 2016 auf 21,9 Mrd. $ im Geschäftsjahr 2025. Die gezahlten Dividenden wuchsen langsamer, von 2,60 Mrd. $ auf 4,89 Mrd. $.

Analysten erwarten im Geschäftsjahr 2026 weniger. Ihr Konsens von 13,8 Mrd. $ würde den Anteil der Dividende am freien Cashflow auf 36 % erhöhen. Das zweite Quartal zeigt den Druck: Das bereinigte EBITDA sank gegenüber dem Vorjahr um 13,4 %. Der Inlandsbreitbandumsatz sank aufgrund niedrigerer Tarife und Kundenverluste um 5,5 %, als Comcast seine Preisgestaltung überarbeitete. Dennoch erstellen 17 Analysten die Schätzung, und der Konsens des letzten Jahres lag innerhalb von 12 % des tatsächlichen Wertes.
Die größere Frage ist die Trennung. Comcast hat Aktienrückkäufe ausgesetzt, bis die Trennung abgeschlossen ist. Im Juli sagte CFO Jason Armstrong, das Unternehmen werde "in den kommenden Monaten offensichtlich an der Kapitalallokation und den Kapitalstrukturrichtlinien arbeiten." Unterdessen ist seine Verschuldung mit 2,35x EBITDA in den letzten zwölf Monaten geringer als die von AT&T.
Welche Dividende gewinnt also?
Für Rentner ist Comcast die bessere Dividendenaktie. Auf 10.000 $ zahlt es heute 650 $ pro Jahr, gegenüber 460 $ von AT&T. Seine Dividende beansprucht auch weniger von seinem freien Cashflow, sowohl in den letzten zwölf Monaten (24 % gegenüber 45 %) als auch laut Schätzungen für das Geschäftsjahr 2026 (36 % gegenüber 46 %).
Bei der aktuellen Geschwindigkeit jeder Dividende (keine Erhöhung bei AT&T im GJ 2025, eine Erhöhung um 6,5 % bei Comcast) vergrößert sich die Lücke. Im 10. Jahr würde diese Investition von 10.000 $ etwa 1.141 $ pro Jahr von Comcast auszahlen, was einer Rendite von 11,4 % auf das heutige Geld entspricht, gegenüber etwa 460 $ von AT&T.
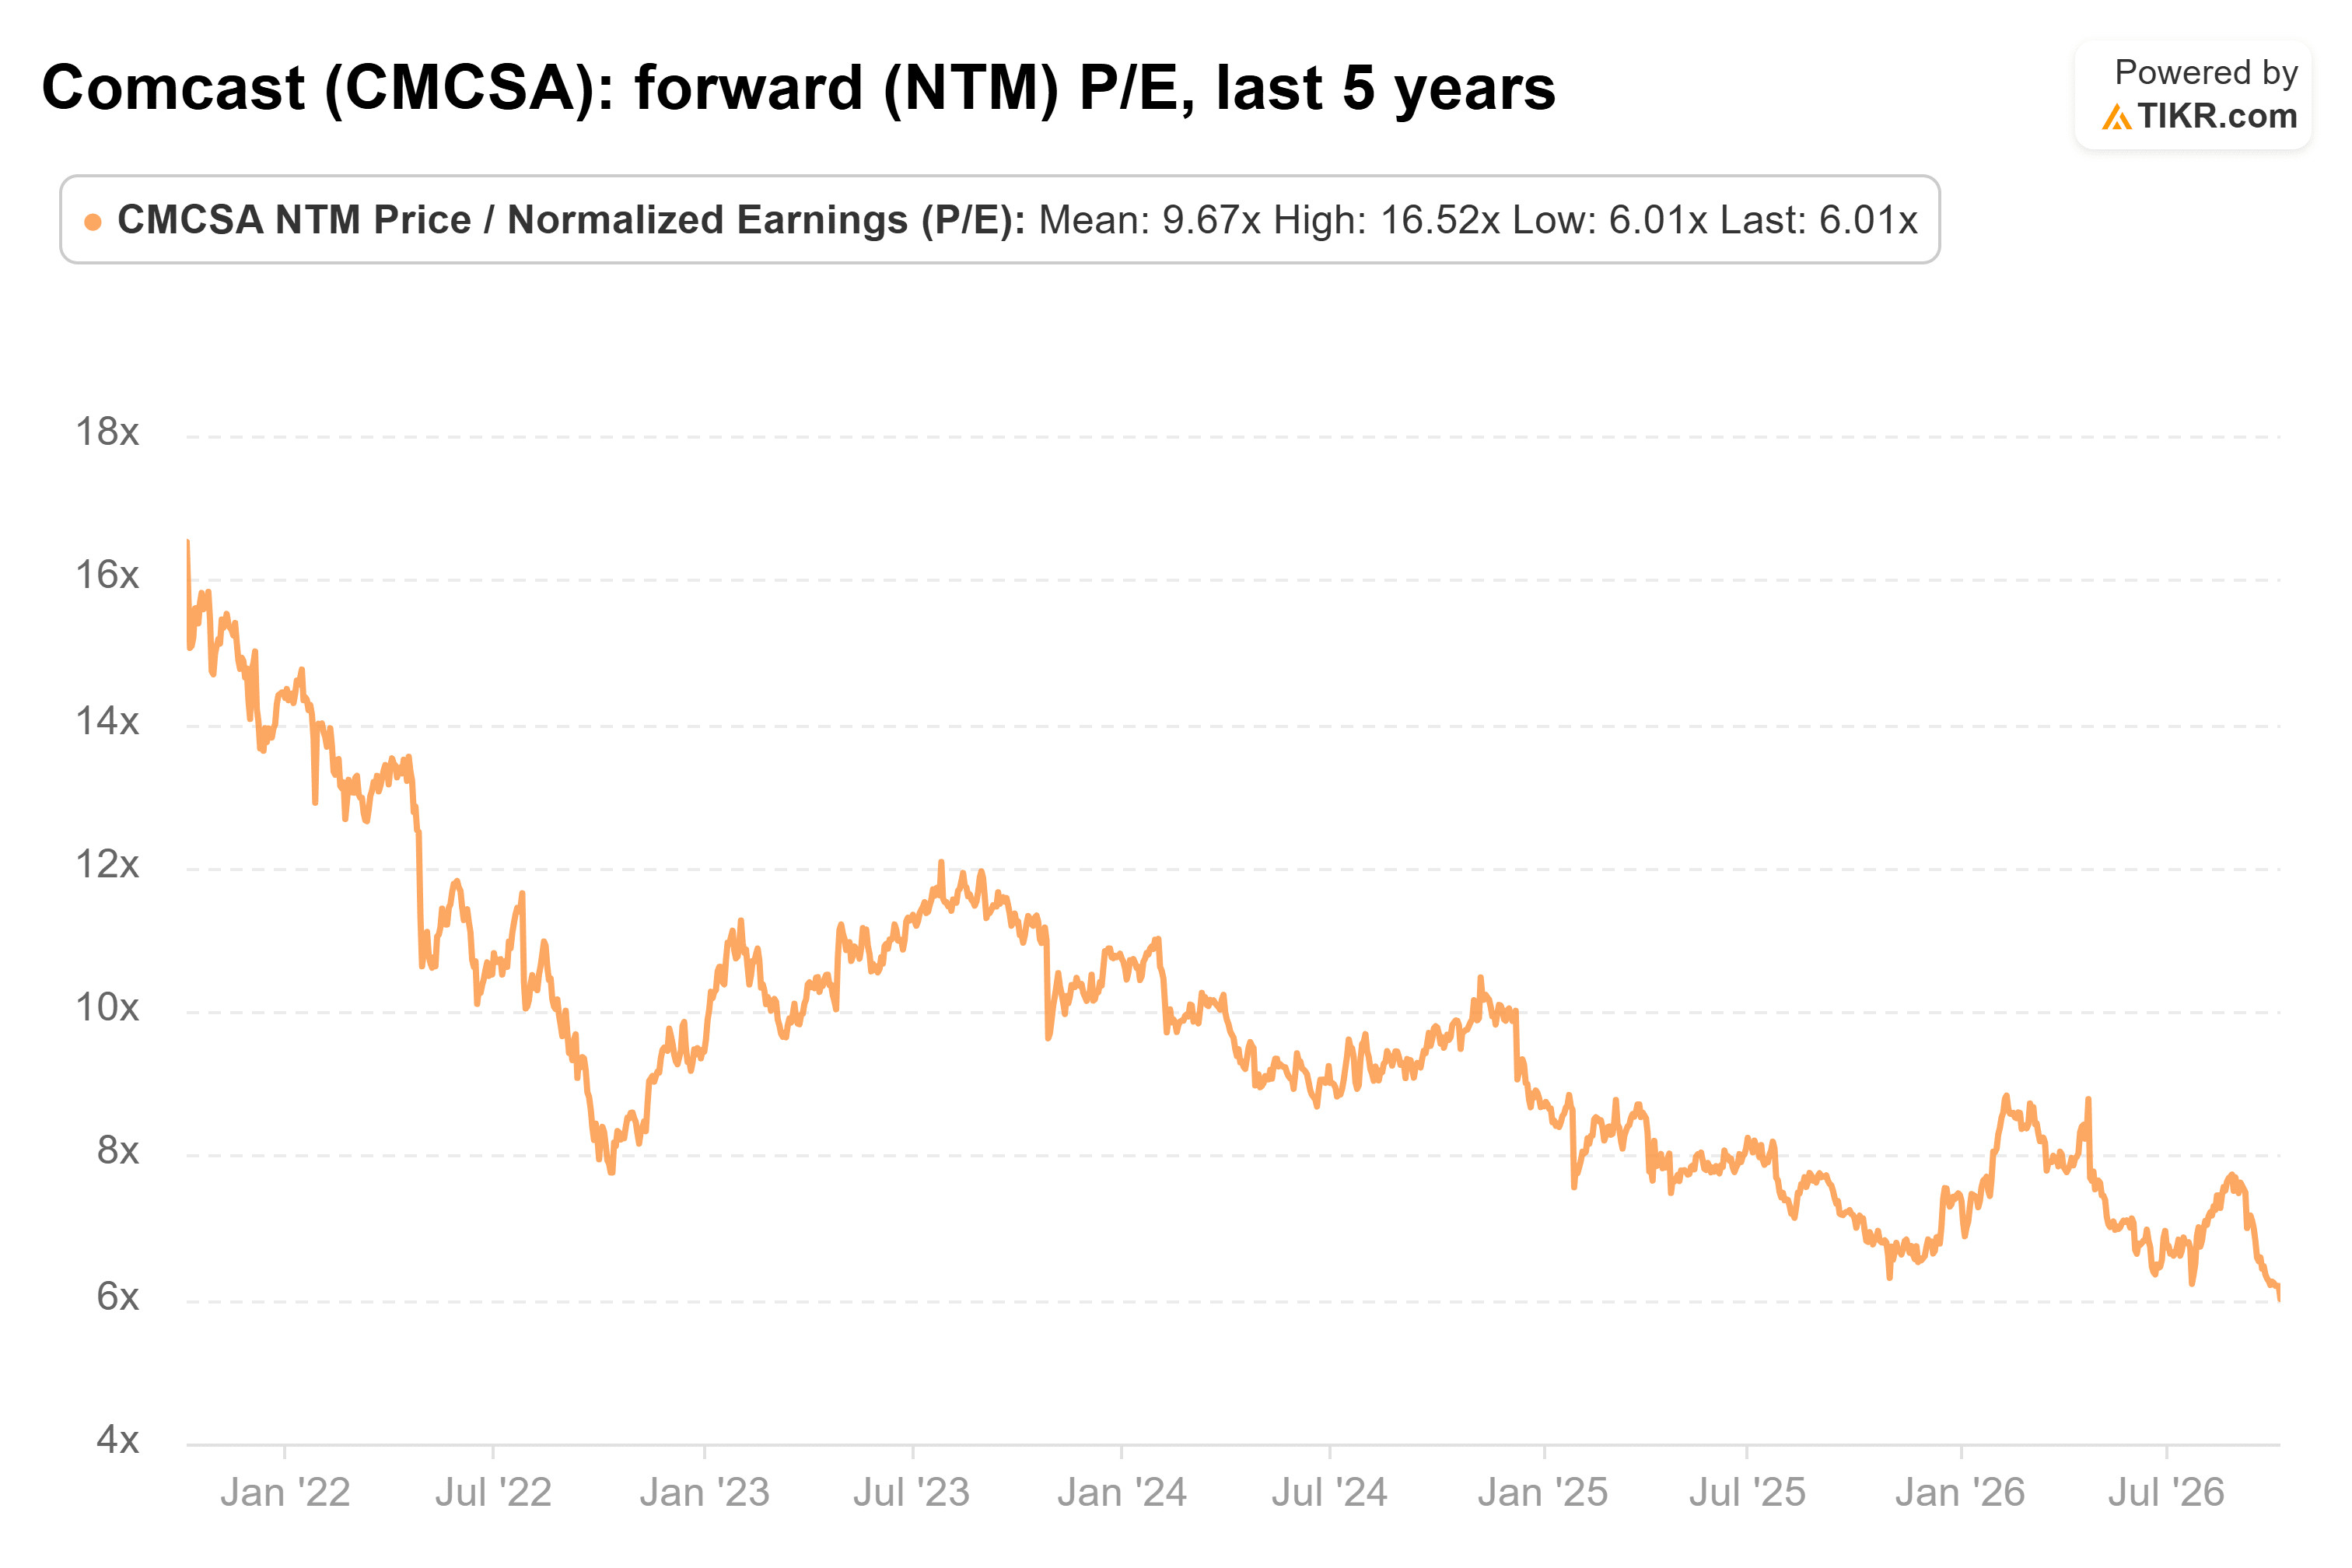
Rentner bekommen diese Rendite auch günstig. Comcast notiert mit dem 6,0-fachen des zukünftigen Gewinns, seinem Fünfjahrestief, gegenüber einem Durchschnitt von 9,7x und einem Hoch von 16,5x im Oktober 2021.
Das soll nicht heißen, dass die Dividende von AT&T in Gefahr ist. Sein Geschäft wächst, seine Prognose für den freien Cashflow steigt jedes Jahr bis 2028, und es muss keine Unternehmensspaltung bewältigen. Es ist nur so, dass Comcast auf denselben 10.000 $ 190 $ mehr pro Jahr zahlt. Es hat auch mehr Spielraum, selbst wenn die niedrigere Schätzung der Analysten für den freien Cashflow eintrifft.
Natürlich könnte die Trennung das Bild noch verändern. Comcast sagte im Juli, dass es die Trennung in etwa einem Jahr abschließen wolle, und die Ankündigung, was jedes Unternehmen zahlen wird, ist die Meldung, auf die man achten sollte.
Was ist die Comcast-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Comcast wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Comcast kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!