Die wichtigsten Punkte
- Coca-Cola veröffentlicht die Ergebnisse des dritten Quartals vor Börsenbeginn am Dienstag, den 27. Oktober. Das kommt weniger als drei Wochen, nachdem PepsiCo seine Prognose für das Kern-EPS-Wachstum bis 2026 auf 2,5 % bis 3,5 % gesenkt hat.
- Die Dividende von PepsiCo wirft etwa doppelt so viel ab, aber Coca-Cola hat ein schnelleres Gewinnwachstum und mehr Cashflow hinter seiner Ausschüttung.
- Ohne zwei Einmalzahlungen beanspruchte die Dividende von Coca-Cola 77 % des Free Cash Flow im Jahr 2025, und die Prognose für 2026 würde sie bei etwa 73 % decken.
- Der Bericht muss eine höhere operative Marge, eine Jahres-EPS-Prognose, die mit den Analystenschätzungen von 3,31 $ mithält, und eine Free-Cash-Flow-Prognose von weiterhin etwa 12,4 Mrd. $ aufweisen.
Coca-Cola (KO) veröffentlicht seine Ergebnisse des dritten Quartals vor Börsenbeginn am Dienstag, den 27. Oktober. Einkommensorientierte Anleger, die zwischen den beiden großen Cola-Dividenden wählen, erhalten ihre ersten harten Zahlen, seit PepsiCo gestolpert ist.
Am 8. Oktober senkte PepsiCo (PEP) seine Prognose für das Kern-EPS-Wachstum bis 2026 auf 2,5 % bis 3,5 %. Zuvor hatte das Unternehmen die untere Grenze von 5 % bis 7 % prognostiziert. Coca-Cola ist in diesem Jahr den umgekehrten Weg gegangen und hat seine Prognose für das vergleichbare EPS-Wachstum bis 2026 zweimal erhöht, zuletzt im Juli auf 9 % bis 10 %.
Eine Woche später unterzeichnete KFC Coca-Cola als seinen US-Getränkelieferanten und beendete seine langjährige Partnerschaft mit PepsiCo. Die 3.718 US-Restaurants von KFC wechseln bis zum Frühjahr 2027.
PepsiCo zahlt immer noch mehr. Seine jährliche Dividende von 5,92 $ wirft etwa doppelt so viel ab wie die von Coca-Cola mit 2,12 $.
Coca-Cola muss also weiterhin diesen kleineren Scheck verdienen, und der Bericht am Dienstag muss drei Dinge beweisen…
Die Margen müssen weiter steigen
Die operative Marge von Coca-Cola ist seit 2022 jedes Jahr gestiegen, von 28,7 % auf 31,4 % im Jahr 2025…

Ein Teil dieses Anstiegs kam vom Verkauf von Abfüllern mit niedriger Marge. Das Management erwartet, dass der Verkauf seines afrikanischen Abfüllers die Margen im vierten Quartal erneut anheben wird. Im zweiten Quartal stieg die vergleichbare operative Marge auf 35,6 % von 34,7 % im Vorjahresquartal. Das Quartal am Dienstag muss einen weiteren Gewinn gegenüber dem Vorjahr aufweisen.
TIKR verfolgt 25 Analysten zu Coca-Cola. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Coca-Cola zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Coca-Cola an
Die Analysten sind bereits am oberen Ende der Prognose
Analysten erwarten für dieses Jahr ein bereinigtes EPS von 3,31 $, gegenüber 3,00 $ im Jahr 2025, und 3,78 $ bis 2028…
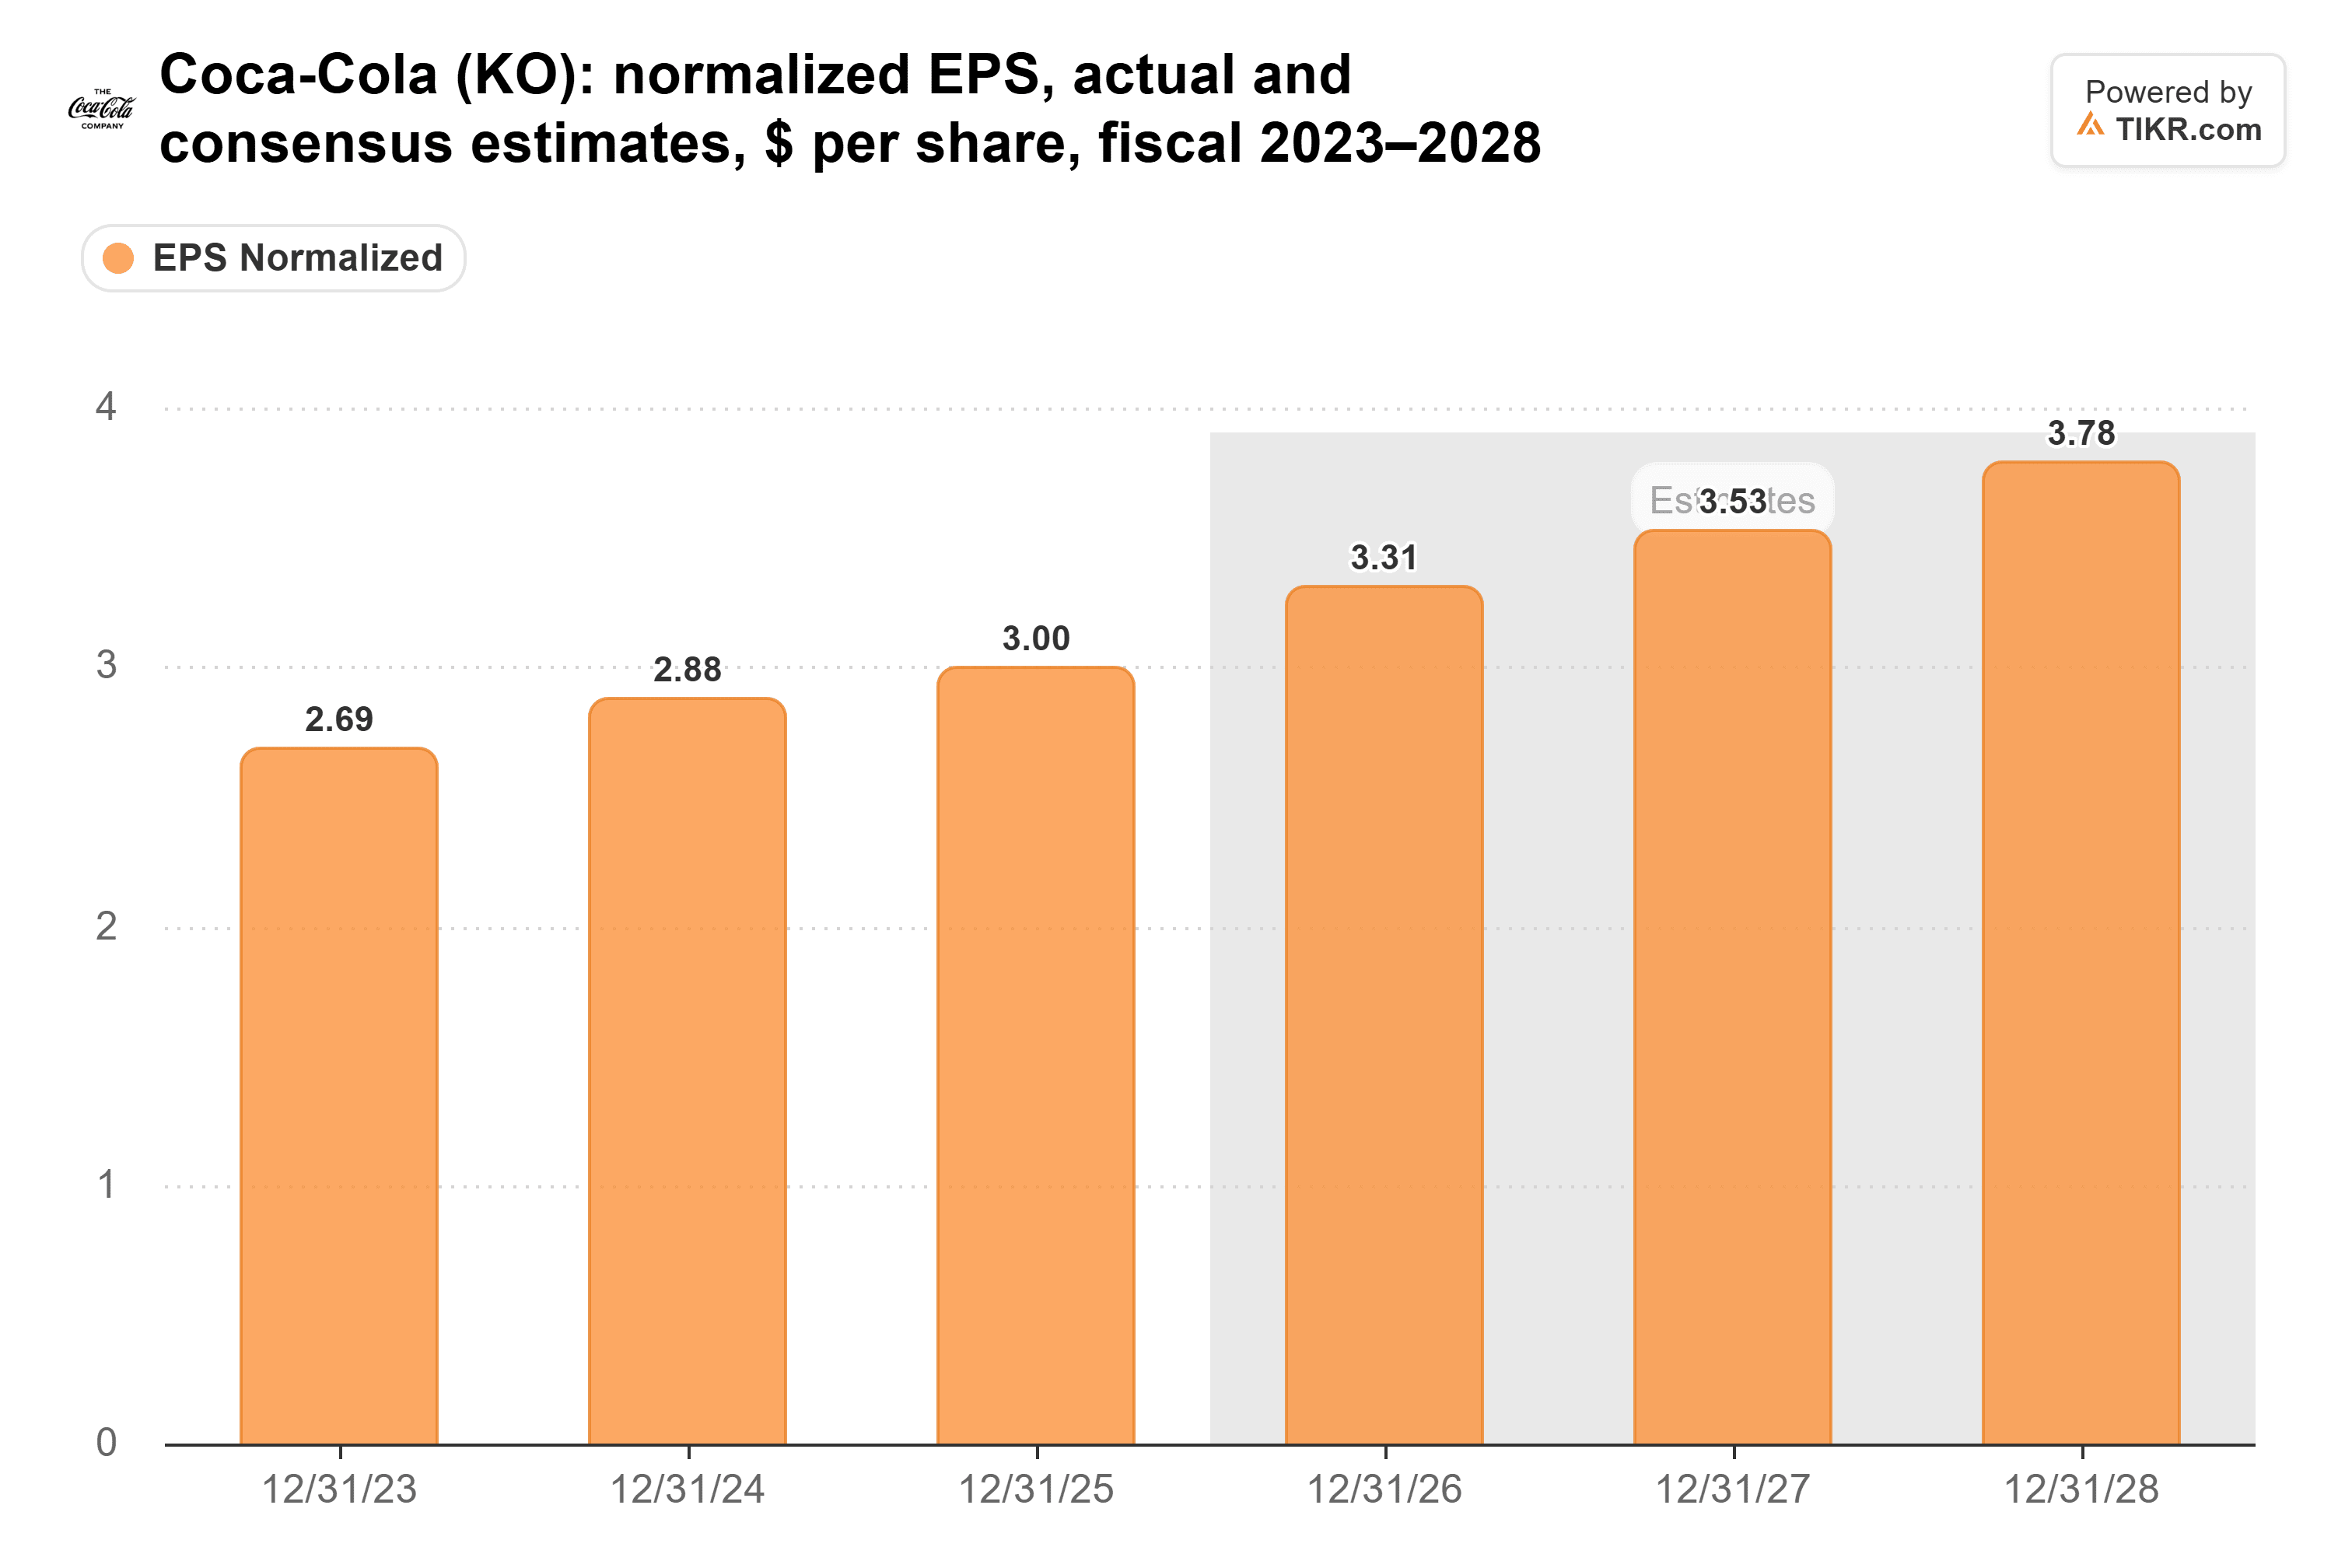
Ein Wachstum von 9 % bis 10 % ausgehend von 3,00 $ ergibt 3,27 $ bis 3,30 $, also liegt der Konsens bereits einen Cent über dem oberen Ende des Managements. Wenn Coca-Cola nur an seiner Prognose festhält, bleiben die Analysten dem Unternehmen ein wenig voraus. Eine dritte Erhöhung würde es wieder in Führung bringen. (Nach Schätzung des Managements kommen etwa 3 Punkte des diesjährigen Wachstums von der Währung.)
Diese Latte ist wichtig, weil Anleger einen Aufschlag zahlen. Ende September notierte Coca-Cola mit dem 25-fachen der zukünftigen Gewinne, gegenüber einem 12-Jahres-Durchschnitt von 23x.
Die Cash-Reserve ist größer, als sie aussieht
Der Free Cash Flow von Coca-Cola deckte seine Dividende bis 2023 bequem, fiel dann 2024 und 2025 zu kurz…
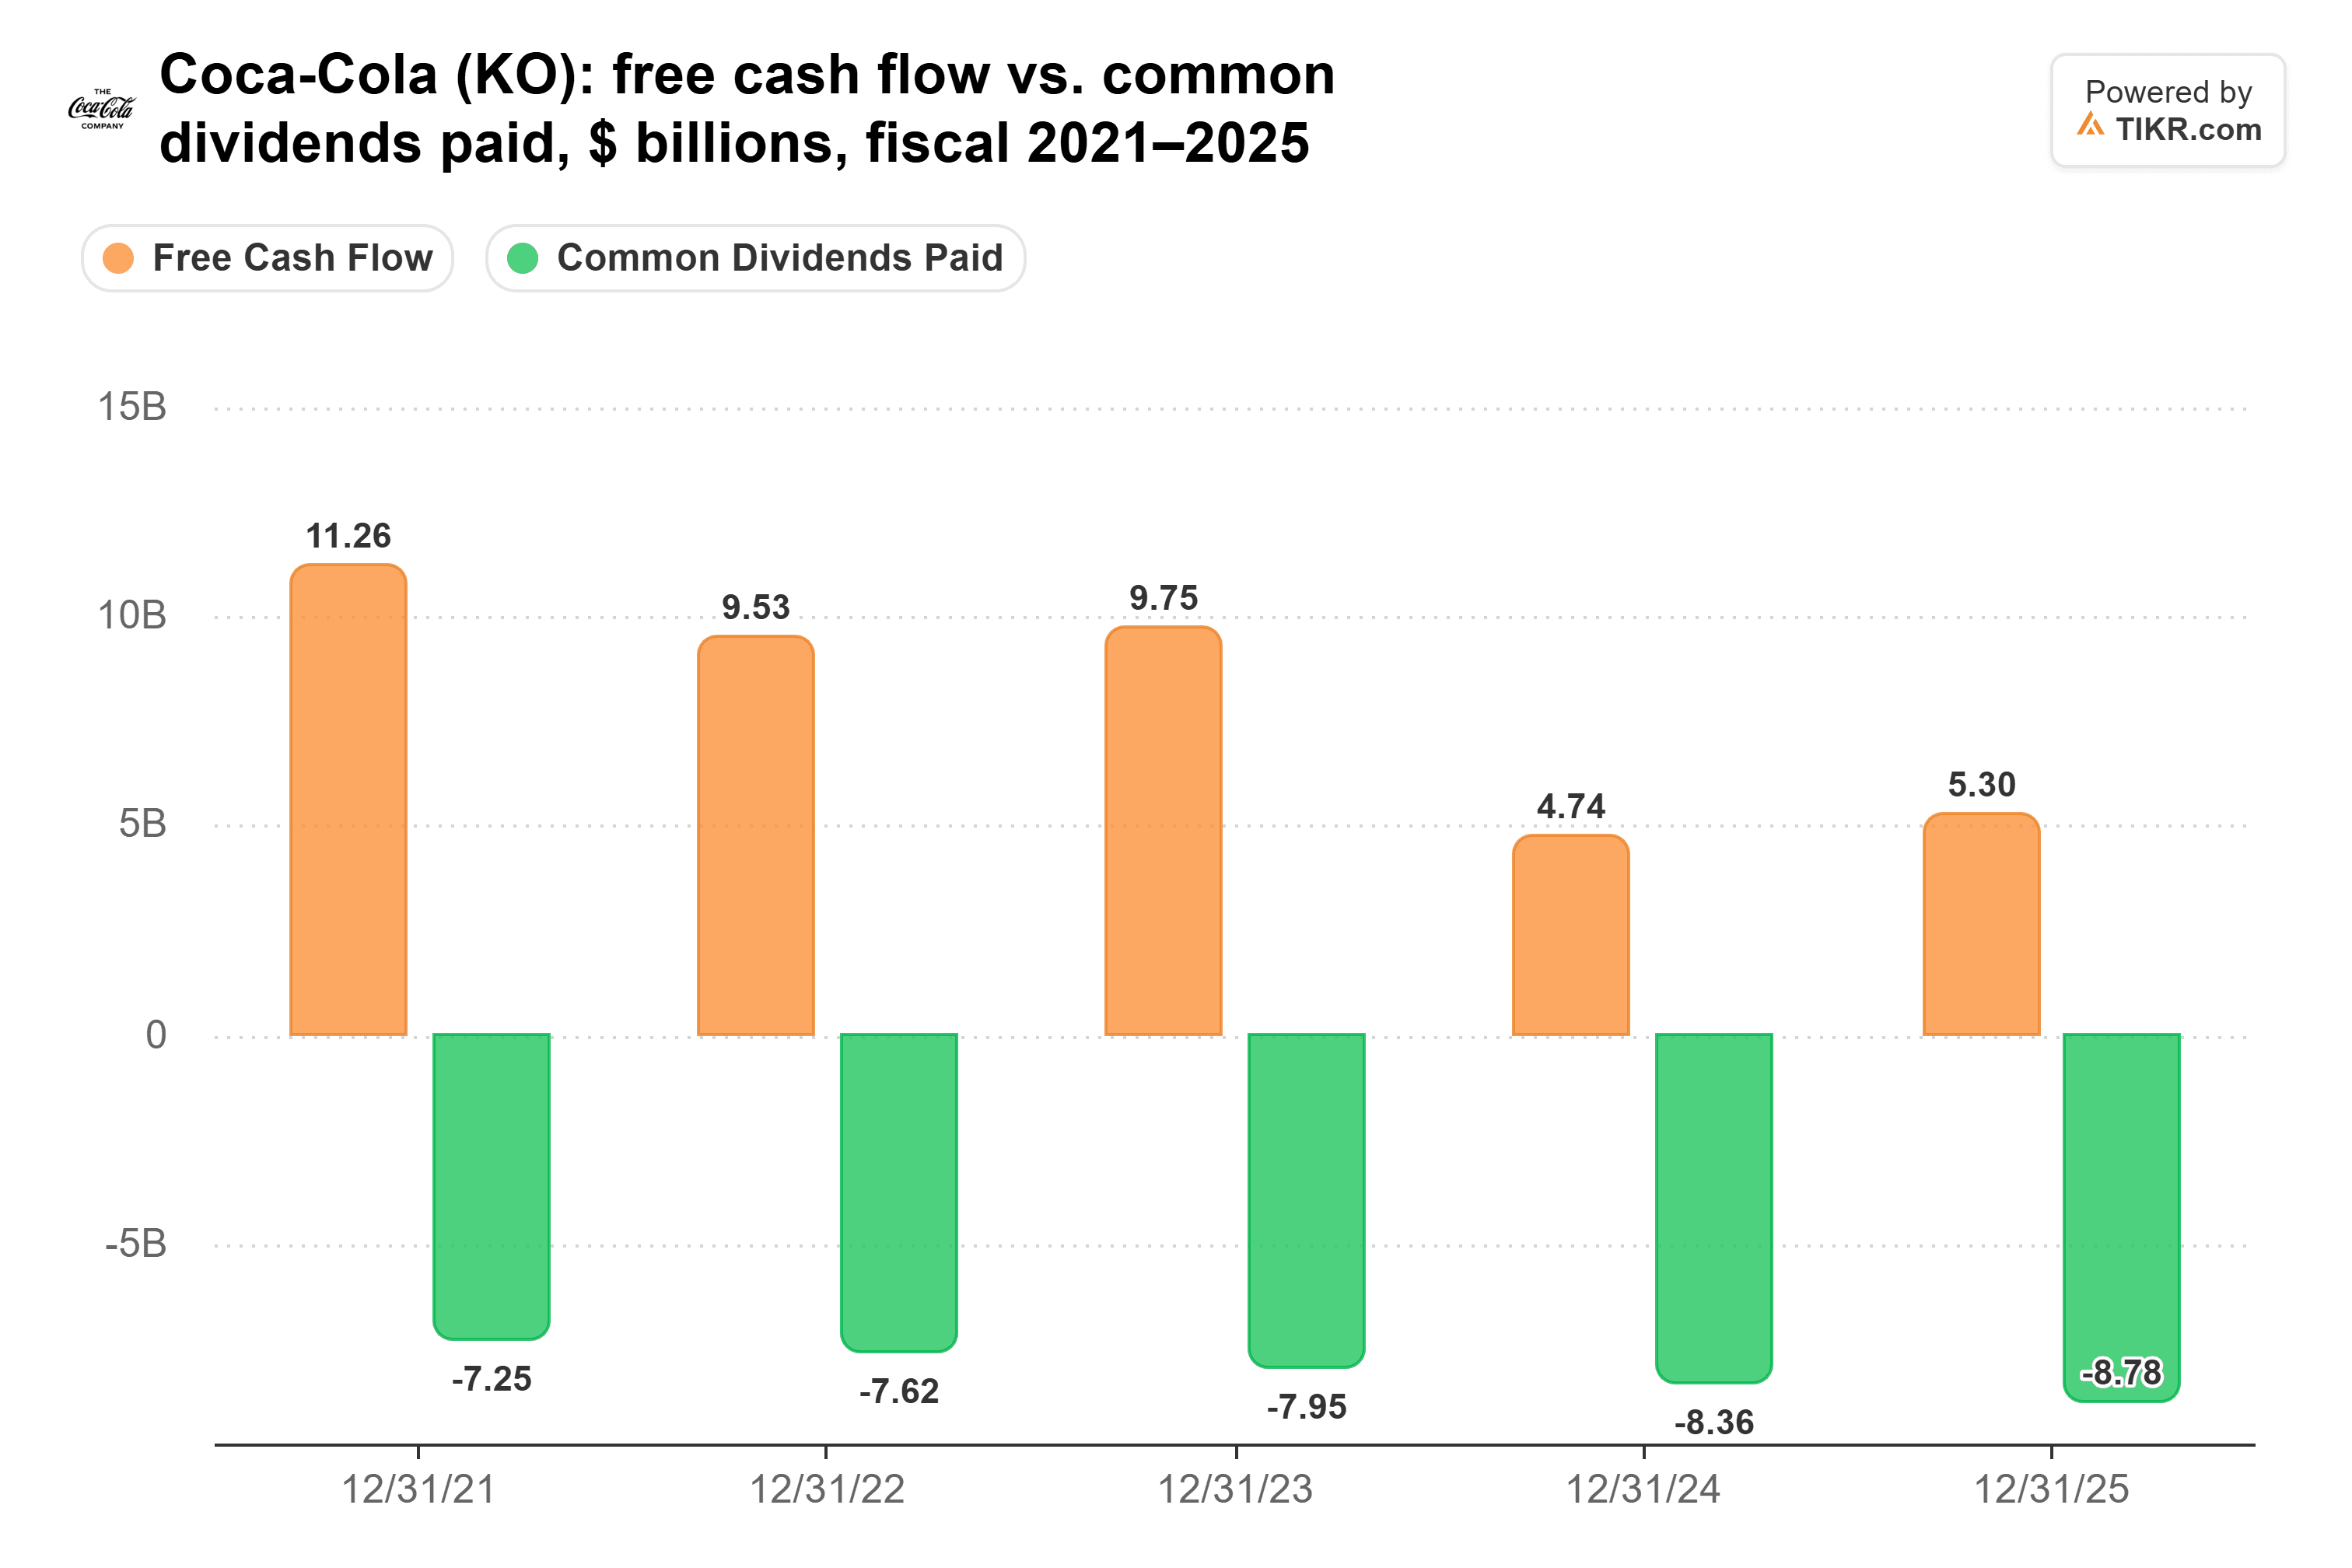
Jedes dieser beiden Jahre trug eine Einmalzahlung von etwa 6 Mrd. $: eine Anzahlung von 6,0 Mrd. $ beim IRS im Jahr 2024 und die finale Zahlung von 6,1 Mrd. $ für fairlife im Jahr 2025. Ohne sie beanspruchte die Dividende 78 % des Free Cash Flow im Jahr 2024 und 77 % im Jahr 2025.
Dieses Jahr sollte einfacher sein. Das Management prognostiziert einen Free Cash Flow von etwa 12,4 Mrd. $, gegenüber einer Dividendenlast von etwa 9,1 Mrd. $. Das ist eine gut gedeckte Rate von 73 %. Der Free Cash Flow betrug im ersten Halbjahr bereits 6,9 Mrd. $. Ein einzelnes Quartal kann durch Einmalposten schwanken, daher ist die Jahresprognose die Zahl, auf die man am Dienstag achten sollte.
PepsiCo hat weniger Spielraum. Es plant, in diesem Jahr 7,9 Mrd. $ an Dividenden zu zahlen, nahezu den gesamten Free Cash Flow der letzten zwölf Monate.
Das größte Risiko für den Cash von Coca-Cola liegt überhaupt nicht im Quartal. Ein Berufungsgericht prüft seinen Steuerfall mit dem IRS. Wenn Coca-Cola verliert, gibt es die Anzahlung von 6,0 Mrd. $ auf und steht nach Schätzung des Managements mit etwa 14 Mrd. $ mehr für die Jahre 2010 bis 2025 da.
Das Volumen bewegt die Aktie
Margen und Cash machen den Fall für die Dividende, aber die Aktie handelt normalerweise auf Basis des organischen Umsatzwachstums und wie es sich zwischen Volumen und Preis aufteilt.
Das Unit-Case-Volumen wuchs im ersten Quartal um 3 % und im zweiten um 5 %, nach einem flachen Jahr 2025. Die Weltmeisterschaft und einfache Vergleichswerte halfen. Auf Zwei-Jahres-Basis wuchs das Volumen im zweiten Quartal um 2 %.
Der Bericht am Dienstag umfasst das erste Quartal ohne die Weltmeisterschaft, gegenüber einem Volumenwachstum von 1 % im Vorjahresquartal. Das langfristige Modell des Managements sieht ein jährliches Wachstum von 2 % bis 3 % aus Volumen und 2 % bis 3 % aus Preis vor. Für dieses Jahr prognostiziert es ein organisches Umsatzwachstum von etwa 5 %.
Die sicherere Dividende kommt zu einem vollen Preis
Coca-Cola behält das Label "stärker" am Dienstag, wenn es drei Dinge zeigt:
- eine operative Marge über der des dritten Quartals im Vorjahr
- eine Jahres-EPS-Prognose auf oder über dem oberen Ende von 9 % bis 10 %
- eine Free-Cash-Flow-Prognose weiterhin bei etwa 12,4 Mrd. $
Ein Volumenwachstum nahe 3 % ohne die Weltmeisterschaft würde auch dem Kurs der Aktie helfen.
Meine Einschätzung: Für einen Rentner hat der kleinere Scheck von Coca-Cola die größere Reserve dahinter, und das ist den niedrigeren Ertrag wert. Die Aktie ist bei 25x der zukünftigen Gewinne eine schwierigere Entscheidung, wenn das bloße Festhalten an der Prognose das Unternehmen hinter seine Analysten zurückfallen lässt.
Natürlich wird ein Quartal das nicht entscheiden. Die Prognose von Coca-Cola für 2027 Anfang nächsten Jahres und das IRS-Urteil werden wichtiger sein.
Was ist die Coca-Cola-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Coca-Cola wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Coca-Cola kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Inhalt auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!