

Wichtige Erkenntnisse
- Am Dienstag hat Citi sein Kursziel für AMD auf $800 von $575 angehoben, etwa 25 % über dem Kurs vor Börsenbeginn, nachdem es seine Prognose für den CPU-Markt bis 2030 auf $300 Milliarden erhöht hat.
- KI-Agenten wie Metas Muse benötigen CPUs, um ihre Aufgaben auszuführen, und das macht AMDs Server-CPU-Geschäft zum Kernstück der Bullen-These.
- CEO Lisa Su sagt, die Nachfrage sei höher als AMD liefern kann, und Analysten erwarten, dass der normalisierte Gewinn pro Aktie bis 2027 auf $15,72 mehr als verdoppelt wird.
- Die Aktie notiert mit dem 57-fachen der zukünftigen Gewinne gegenüber einem Fünfjahresdurchschnitt von 34, daher muss sich die Agenten-Nachfrage in den Ergebnissen niederschlagen.
Advanced Micro Devices (AMD) hat gerade ein weiteres Vertrauensvotum von der Wall Street erhalten, und dieses läuft über eine App auf Ihrem Handy.
Am Dienstag hat Citi-Analyst Atif Malik sein AMD-Kursziel auf $800 von $575 angehoben, etwa 25 % über dem Kurs vor Börsenbeginn. Sein Grund ist Muse, der persönliche KI-Agent, den Meta Platforms (META) im September gestartet hat, und er sieht zwei Gewinner, AMD an erster und Intel (INTC) an zweiter Stelle:
“Wir glauben, dass sich der TAM [Total Addressable Market] für CPUs von $29 Milliarden im Jahr 2025 auf $300 Milliarden im Jahr 2030 ausweitet, was einer CAGR von 60 % entspricht. Wir erwarten weiterhin, dass AMD der Hauptnutznießer der CPU-Renaissance sein wird und Intel als sekundärer Nutznießer.”
Eine CPU-Renaissance. Wie Oxide's Bryan Cantrill in der letzten Folge des MTS-Podcasts sagte: “Die GPU ist extrem wichtig. Aber der Tod der CPU wurde stark übertrieben.”
Das ist eine große Veränderung für AMD, dessen KI-Geschichte bisher hauptsächlich darin bestand, Nvidia (NVDA) bei GPUs nachzueifern.
Sehen Sie sich die Wachstumsprognosen und Kursziele der Analysten für AMD an (kostenlos) >>>
Warum Agenten CPUs benötigen
Laut CNBC laufen sowohl Muse als auch OpenAIs neuer Agent Dots auf AMDs EPYC-Server-CPUs, und Morgan Stanley schätzt, dass Muse 20 % von AMDs Chipverkäufen im Jahr 2026 ausmachen könnte.
Futurum Group CEO Daniel Newman erklärte im selben Bericht, warum: Ein Agent benötigt eine CPU, die während der gesamten Bearbeitung einer Aufgabe läuft, manchmal stunden- oder tagelang. “CPUs führen tatsächlich die Arbeitsabläufe aus, während GPUs das Denken übernehmen.”
Citis $300 Milliarden sind die höchste Prognose, aber nicht bei weitem: Nvidia sieht $200 Milliarden bis 2030, und AMDs eigene Prognose vom Juli bezifferte den Markt auf $220 Milliarden, wobei AMD mehr als die Hälfte davon einnehmen würde.
Das ist viel für ein Unternehmen, das im vergangenen Jahr $34,6 Milliarden Umsatz erzielte, selbst nachdem sich die Verkäufe seit 2021 mehr als verdoppelt haben.
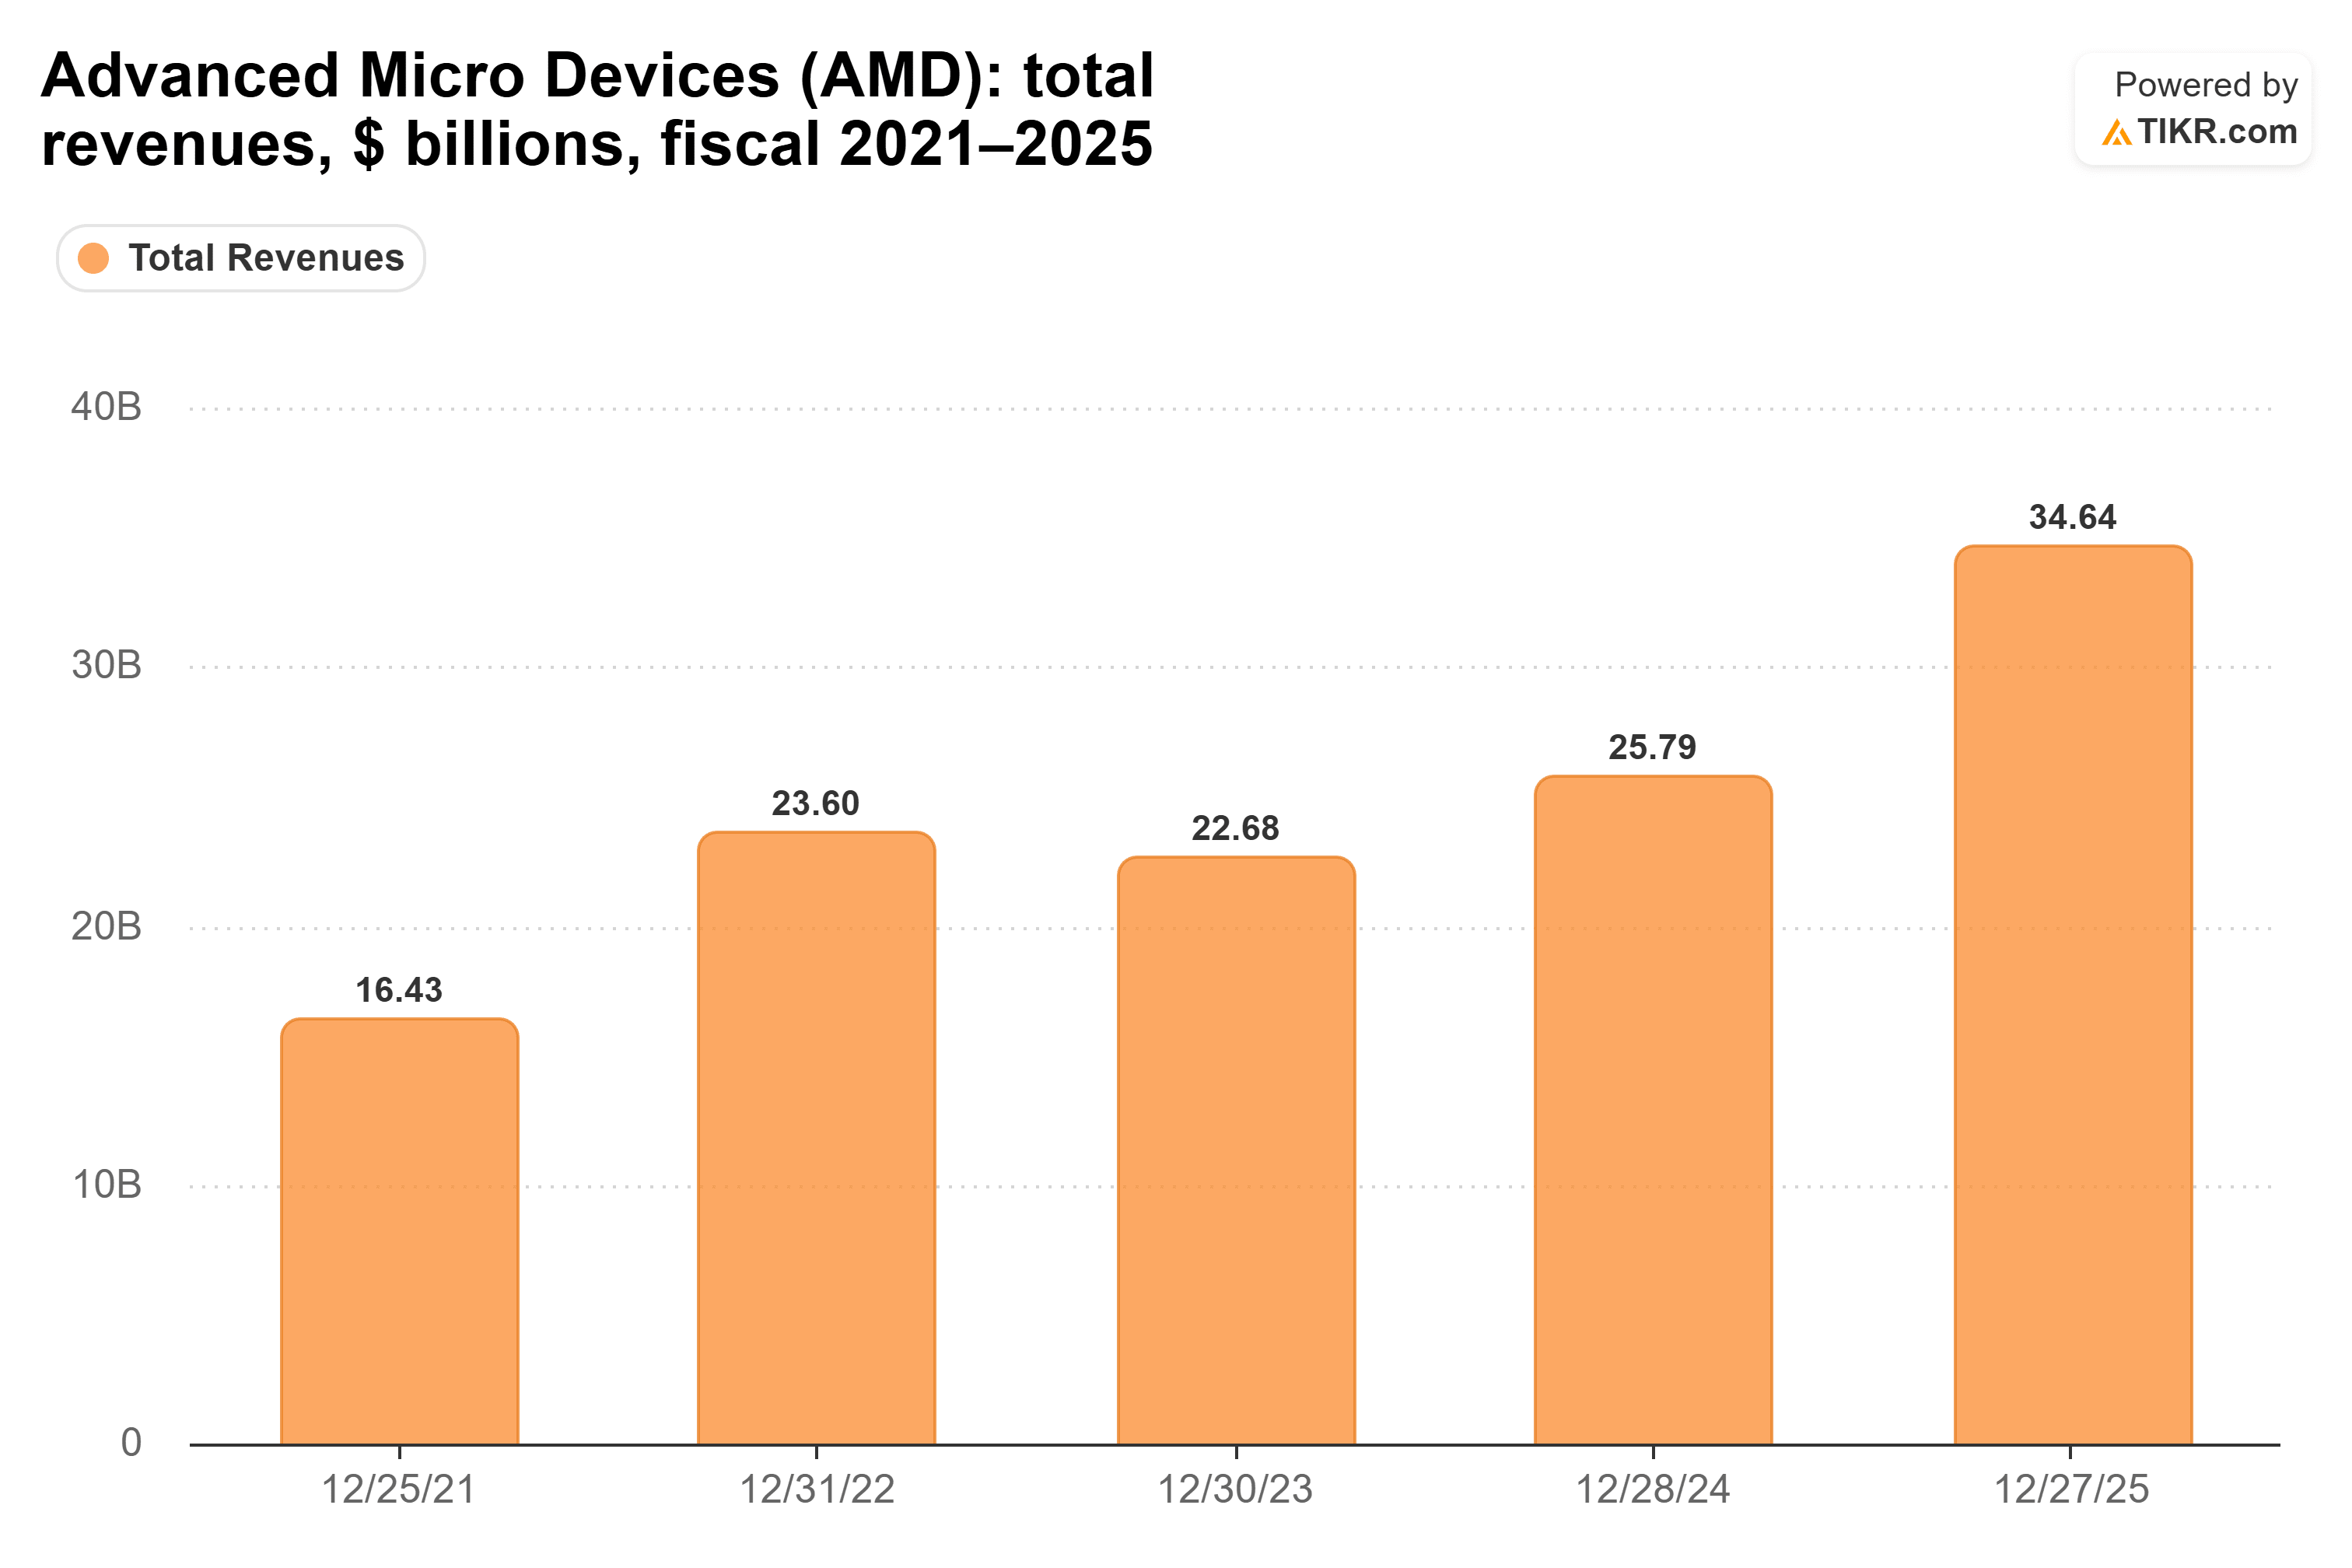
Die Hälfte von $220 Milliarden sind $110 Milliarden CPU-Verkäufe pro Jahr, mehr als das Dreifache von allem, was AMD 2025 verkaufte.
Die Nachfrage übertrifft das Angebot
CEO Lisa Su sagte am Dienstag gegenüber Reportern in Taipeh: “Wir haben auch unser eigenes Angebot und unsere Kapazitäten im Jahr 2026 erhöht, aber ich kann sagen, dass die Nachfrage sogar höher ist als unser Angebot.”
Und nächstes Jahr? “Wir werden unser Angebot im Jahr 2027 erheblich erhöhen, aber wir könnten definitiv mehr gebrauchen.”
Das Wachstum zeigt sich bereits in AMDs Ergebnissen. Der Umsatz im Rechenzentrumsgeschäft hat sich im zweiten Quartal mehr als verdoppelt und erreichte $6,7 Milliarden, während das Unternehmen erwartet, dass die Server-CPU-Umsätze in der zweiten Hälfte 2026 um 80 % und 2027 um weitere 70 % steigen werden. Das deutet auf ein schnell wachsendes Rechenzentrumsgeschäft hin.
Analysten erwarten, dass der normalisierte Gewinn pro Aktie von $4,17 im letzten Jahr auf $7,59 in diesem Jahr springt und sich dann bis 2027 auf $15,72 mehr als verdoppelt…
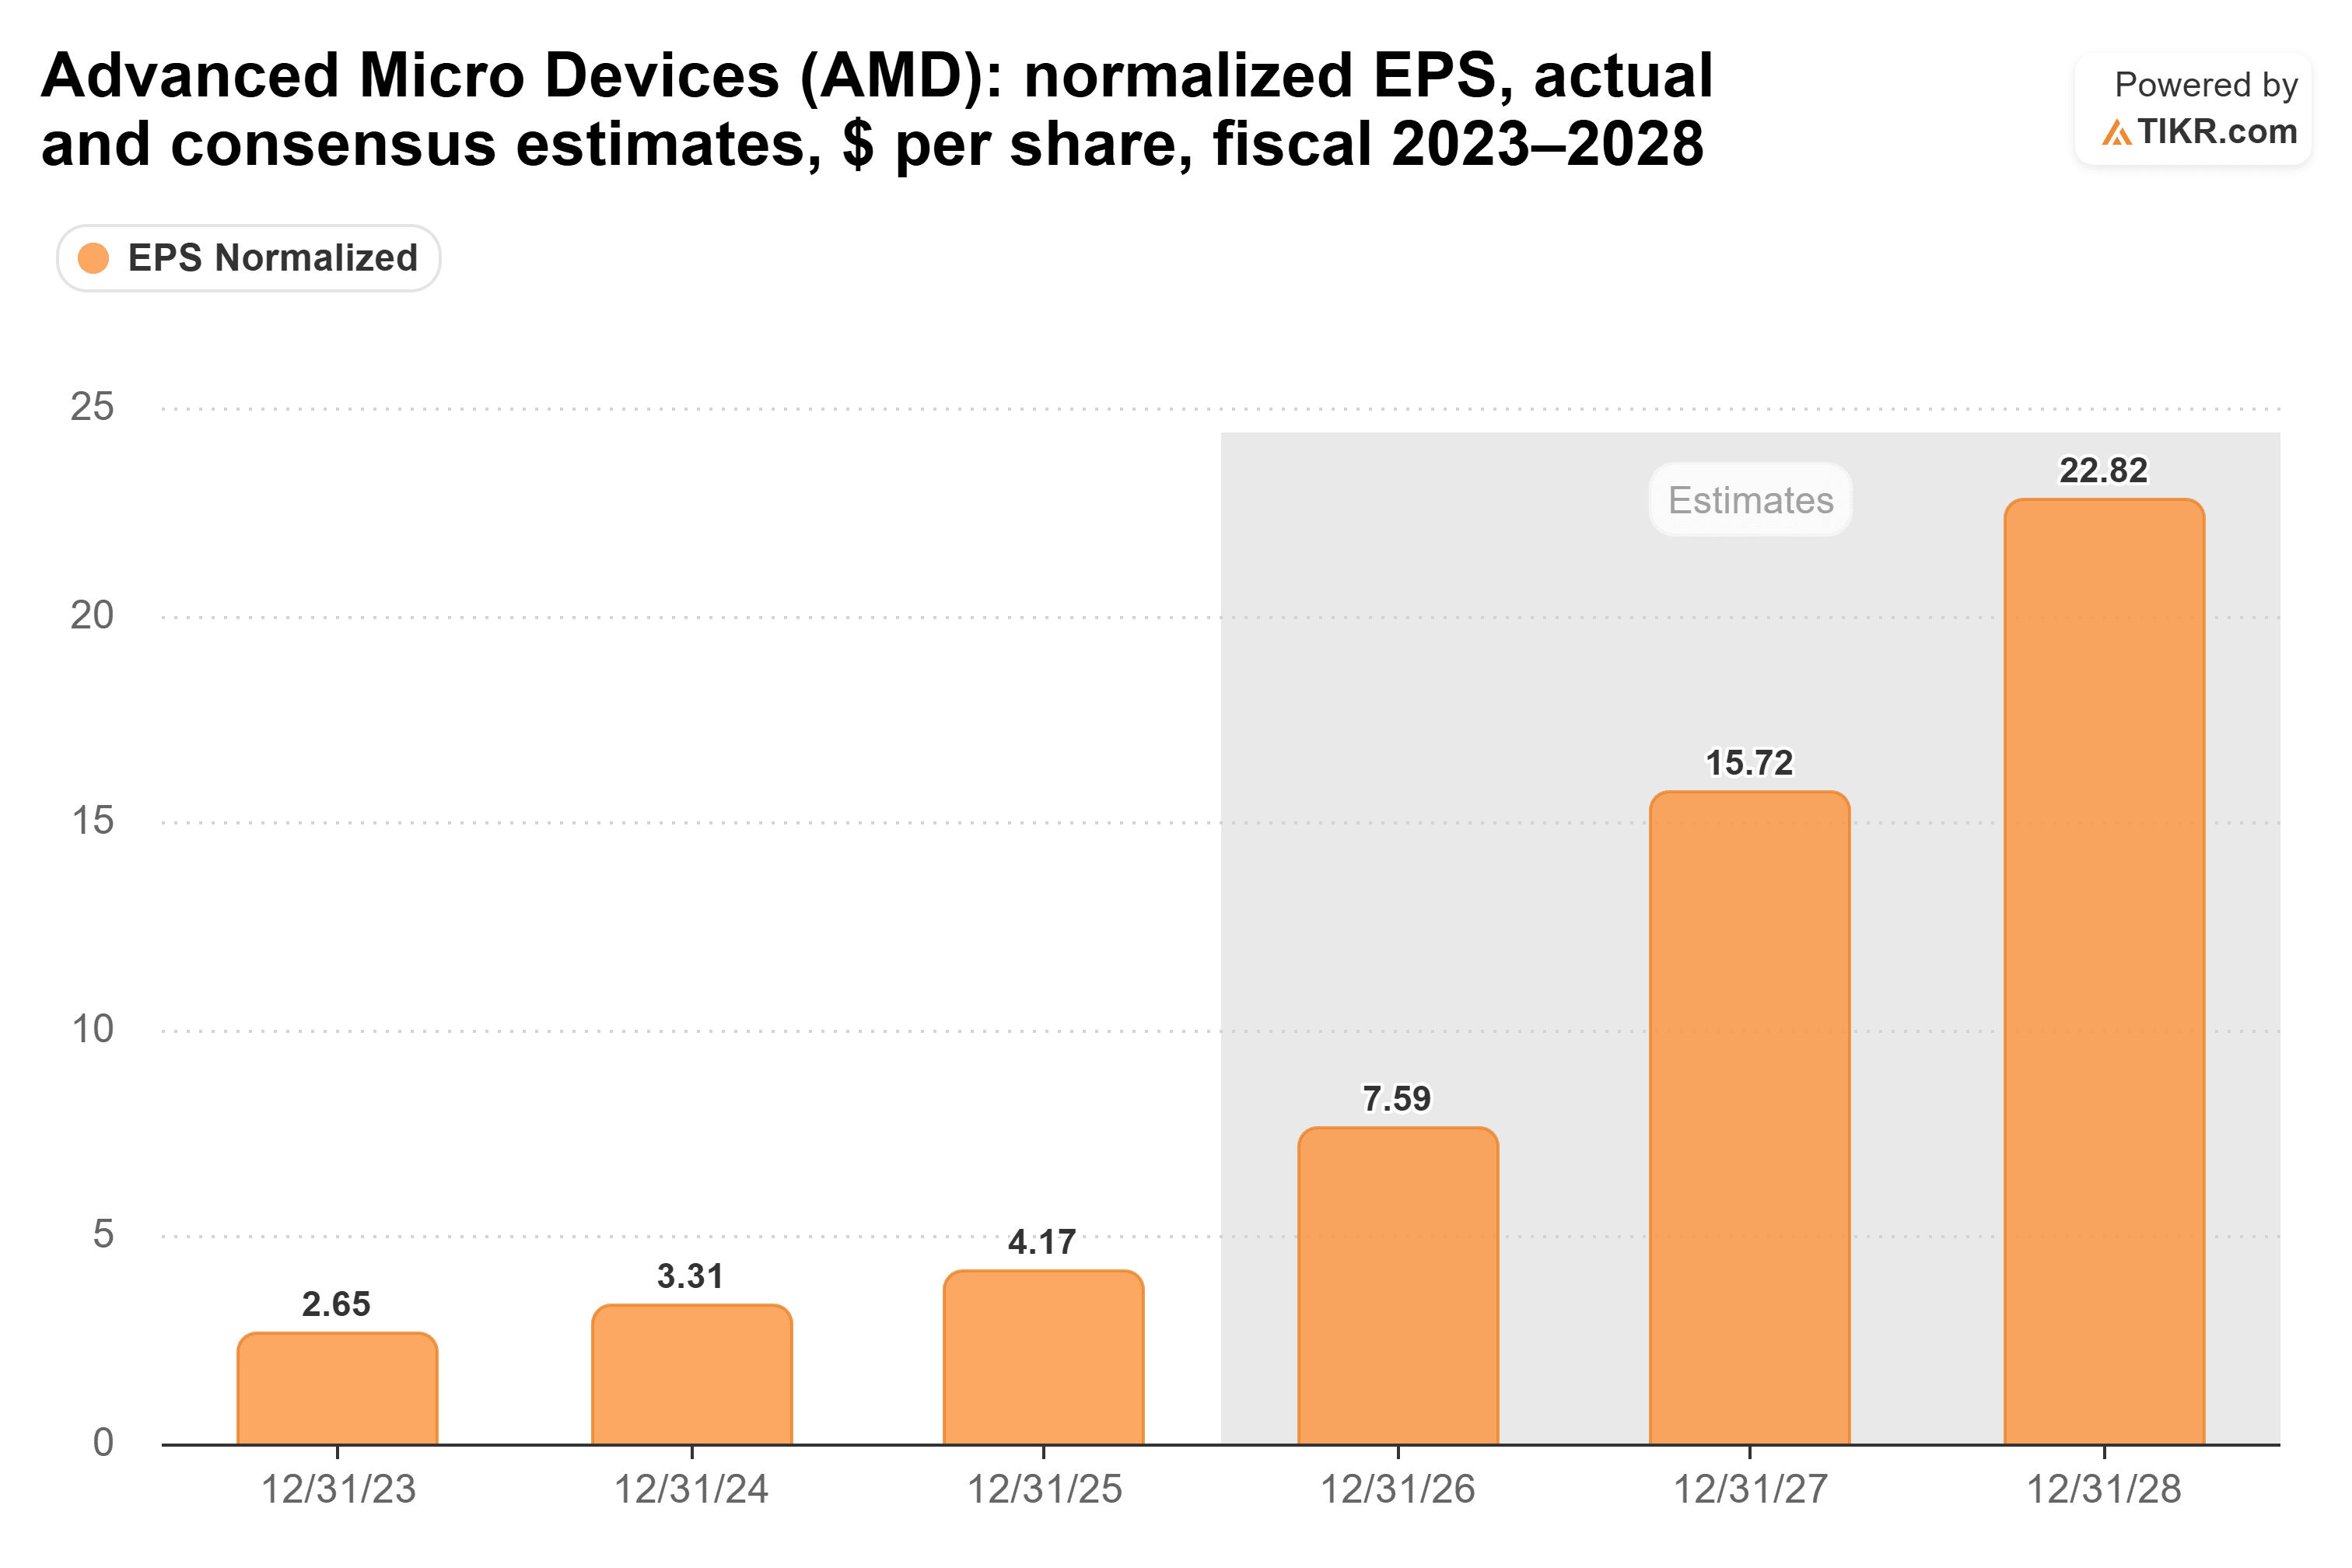
Da Su sagt, die Nachfrage sei höher als AMDs Angebot, scheint die Grenze für diese Schätzungen für 2027 darin zu liegen, wie viele Chips AMD produzieren kann.
Ist das nicht schon eingepreist?
Natürlich hat AMD in diesem Jahr fast verdreifacht und ist jetzt über $1 Billion wert. Es notiert mit dem 57,1-fachen der zukünftigen Gewinne, deutlich über seinem Fünfjahresdurchschnitt von 34,4…
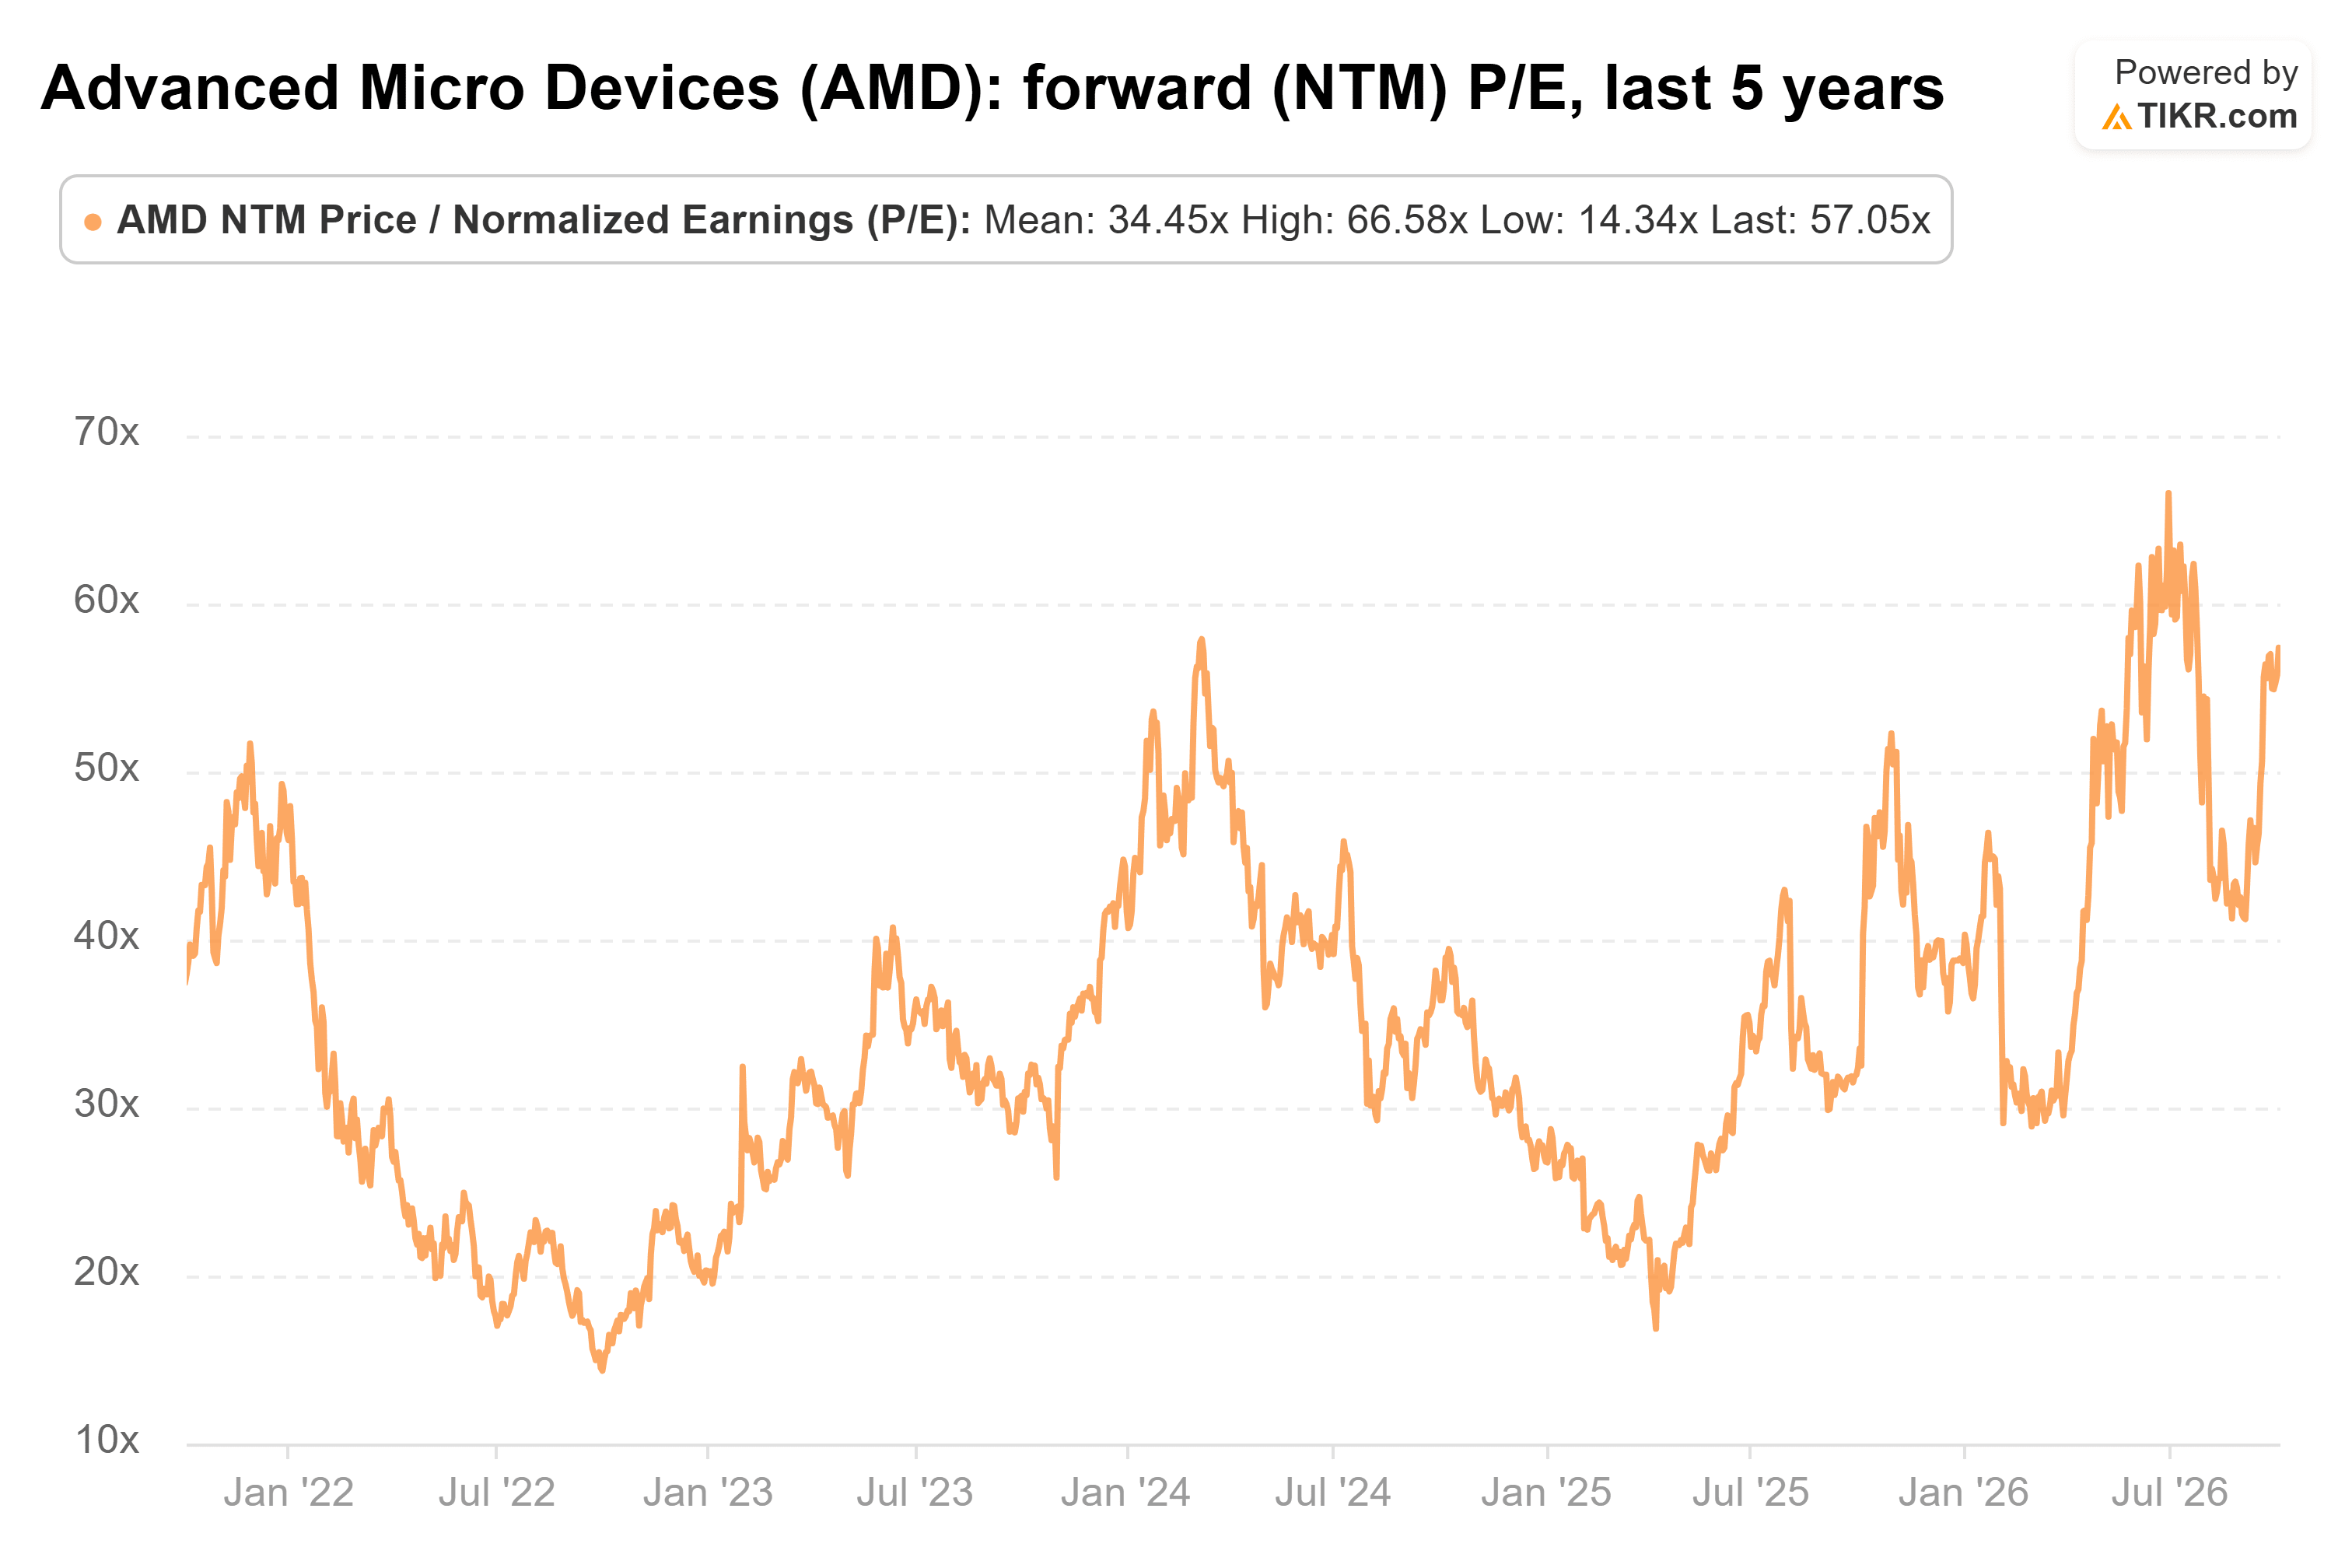
(Es liegt jedoch immer noch unter dem 66,6-fachen, das Ende Juni erreicht wurde.)
Hier ist der Punkt: Dieses KGV basiert auf den Gewinnen der nächsten zwölf Monate, und Analysten erwarten, dass sich der Gewinn pro Aktie bis 2027 mehr als verdoppelt. Wenn sie Recht haben, sinkt das KGV schnell, sobald 2027 in diesen Zeitraum rückt, selbst wenn die Aktie stillsteht.
Die andere Sorge ist der Wettbewerb, und davon gibt es reichlich. AMD hält laut Mercury Research etwa 46 % des x86-CPU-Marktes (dem Chipdesign, das es mit Intel teilt), aber Intel schlägt zurück, seine Aktie ist im letzten Monat um 21 % gestiegen. Nvidia ist dieses Jahr ebenfalls mit einer agentenorientierten CPU namens Vera in das Rennen eingestiegen, und die meisten großen Cloud-Anbieter bauen ihre eigenen Arm-basierten Chips. Meta sagt sogar, es habe Muse so konzipiert, dass es auf jeder verfügbaren CPU-Art läuft, daher muss AMD seinen Platz weiterhin verdienen.
Deshalb hat Citi Platz für einen zweiten Gewinner gemacht: In einem Markt, der sich in fünf Jahren verzehnfacht, braucht AMD nicht jeden Agenten.
Das Fazit
Citis 25 % Aufwärtspotenzial scheint mir erreichbar. AMDs Chips laufen auf zwei der prominentesten persönlichen Agenten, sein CEO sagt, die Nachfrage sei höher als das Angebot, und Analysten erwarten, dass sich der Gewinn im nächsten Jahr mehr als verdoppelt.
Natürlich ist Muse erst einen Monat alt, und Citis $300 Milliarden sind die höchste der drei Prognosen. Wenn die Nutzung von Agenten nachlässt, werden 57-mal die zukünftigen Gewinne sehr teuer aussehen.
Was ist die AMD-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was AMD wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!


