


Wichtige Kennzahlen für die BA-Aktie
- Performance der vergangenen Woche: -6,1 %
- 52-Wochen-Spanne: 177 $ bis 254 $
- Zielpreis des Bewertungsmodells: 849 $
- Impliziertes Aufwärtspotenzial: 356,2 % über 4,2 Jahre
Bewerten Sie Boeings Turnaround-Chancen mit 5 Jahren Analystenprognosen auf TIKR (Kostenlos) >>>
Streik abgewendet, doch die 737 MAX steht erneut auf dem Prüfstand
Die Aktie von The Boeing Company (BA) fiel in der vergangenen Woche um etwa 6,1 %, da sich Anleger auf einen möglichen Streik der Ingenieure einstellten. Die Aktie sprang dann am Donnerstag um 3,4 % und schloss nahe 192 $, nachdem die Gewerkschaft einen neuen Vertrag genehmigt hatte. Die Aktie notiert immer noch etwa 24 % unter ihrem 52-Wochen-Hoch von 254 $. Erleichterung hat die Sorge abgelöst, aber nur teilweise.
Boeings größte Angestelltengewerkschaft, SPEEA, ratifizierte einen Vierjahresvertrag, bevor die Verträge am 6. Oktober auslaufen. Die professionelle Einheit stimmte mit 67,6 % der Stimmen zu, die technische Einheit mit 53,5 %. Die Bedingungen umfassen eine sofortige Gehaltserhöhung um 10 % und jährliche Steigerungen um 4 %. Ein Streik hätte die Ingenieursarbeiten an der Zertifizierung der 737 MAX 10 und 777X zum Stillstand bringen können.
Die neue Sorge ist regulatorischer Natur. Die Federal Aviation Administration (FAA) beruft ein Prüfgremium zu einem Softwareproblem bei der 737 MAX ein. Bei einem bestimmten Go-Around, also einem abgebrochenen Landeanflug, kann die vertikale Navigation deaktiviert werden, nachdem die Piloten die Route ändern. Boeing sagt, der Zustand stelle keine unmittelbare Sicherheitsbedrohung dar und man arbeite an einer dauerhaften Lösung.

Q2 zeigte sowohl Fortschritt als auch Schmerz. Der Umsatz erreichte 24,6 Mrd. $ und der Auftragsbestand einen Rekord von 715 Mrd. $, doch der Kernverlust von 0,76 $ pro Aktie war höher als erwartet. CEO Kelly Ortberg sagte, Boeing baue auf "einen nachhaltigen Fokus auf Sicherheit, Qualität und termingerechte Leistung". Wenn die BA-Aktie ihre Höchststände zurückerobern soll, muss die FAA-Prüfung enden, ohne die Auslieferungen zu verzögern.
Prüfen Sie, wie Analysten Boeings Erholung bewerten und wo ihre Kursziele liegen (Kostenlos) >>>
Eine Turnaround-Bewertung, die auf der Erholung der Gewinne von null aufbaut

- Umsatzwachstum (CAGR): 8,3 %
- Nettogewinnmarge: 2,6 %
- EPS-Wachstum (CAGR): 21,4 %
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von 849 $, was ein gesamtes Aufwärtspotenzial von 356,2 % gegenüber dem aktuellen Aktienkurs von 186 $ und eine annualisierte Rendite von 42,9 % über die nächsten 4,2 Jahre impliziert.
Eine annualisierte Rendite von 42,9 % liegt weit über dem Niveau von 15 %, das eine stark unterbewertete Aktie signalisiert. Diese Zahl sagt jedoch mehr über Boeings gedrückte Gewinne aus als über einen Schnäppchenpreis. Die Aktie notiert bei etwa dem 172-fachen der zukünftigen Gewinne, weil die Gewinne kaum positiv sind. Wenn die Gewinne nahe null beginnen, produziert selbst eine bescheidene Erholung enorme prozentuale Gewinne.
Dies ist eine Turnaround- und Total-Return-Geschichte. Boeing-Aktien verloren in fünf Jahren 16,9 % und im vergangenen Jahr 14,4 %. Die Aktie bleibt auch weit unter dem Niveau, auf dem sie vor der Stilllegung der 737 MAX im Jahr 2019 gehandelt wurde. Genau diese lange Abschwungphase soll das Modell umkehren.
Ein Umsatzwachstum von 8,3 % erscheint angesichts steigender Auslieferungen vernünftig, zumal Analysten für die nächsten zwei Jahre ein jährliches Wachstum von 12,2 % prognostizieren. Die Nettogewinnmarge von 2,6 % ist konservativ im Vergleich zu den 5,6 %, die Boeing im letzten Jahrzehnt im Durchschnitt erzielte. Doch seine operative Marge der letzten zwölf Monate liegt weiterhin bei -5,4 %. Somit entscheidet die Margenreparatur, nicht das Umsatzwachstum, darüber, wie viel Aufwärtspotenzial sich zeigt.
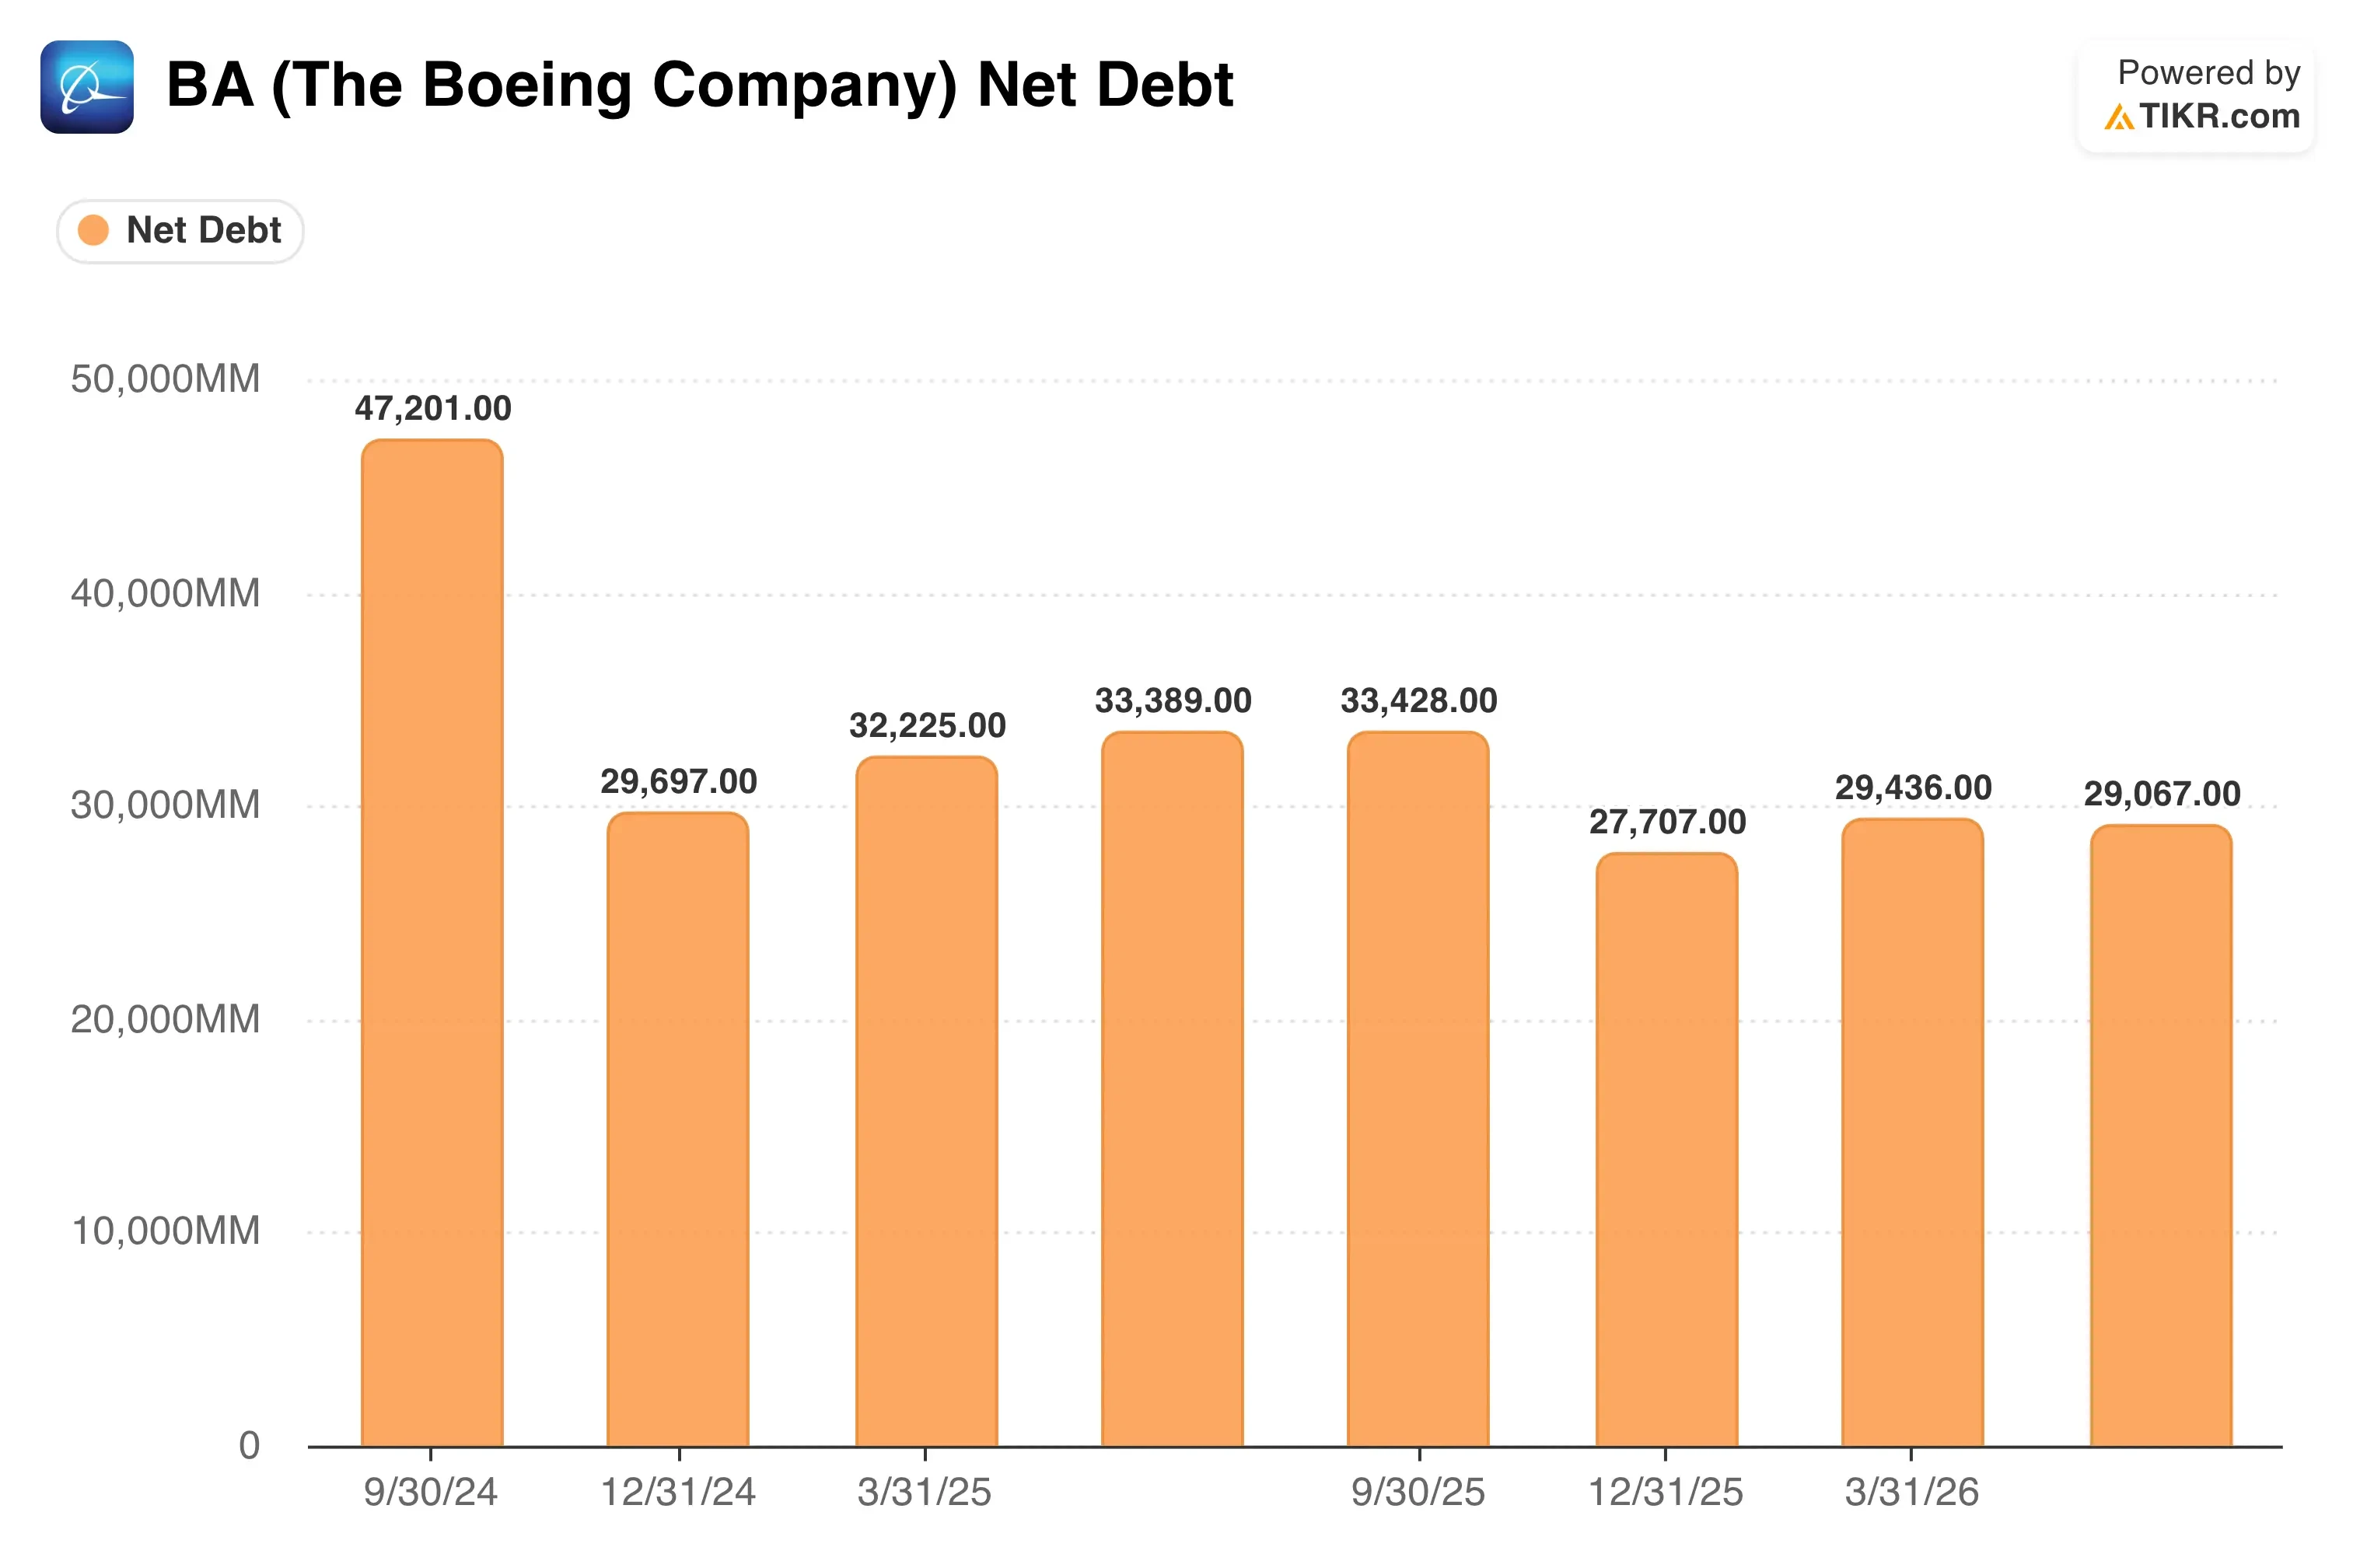
Die Verschuldung erhöht die Einsätze. Eine Nettoverschuldung von etwa 29,1 Mrd. $ bedeutet, dass der Cashflow eine schwere Last tragen muss, bevor die Aktionäre profitieren. Anleger sollten den Zielpreis von 849 $ eher als ein Szenario der vollständigen Erholung und nicht als sichere Sache behandeln.
Boeing, Airbus und das Rennen um die Rückgewinnung der Airlines
Airbus (AIR) ist Boeings einziger echter Rivale bei Großraumflugzeugen. Boeing hat wieder an Boden gewonnen und im Januar 103 Nettoaufträge verbucht gegenüber 49 für Airbus. Im Juli gab es weitere Erfolge, darunter eine Bestellung über 100 737 MAX von SMBC Aviation Capital und eine Absichtserklärung von Riyadh Air für 28 787er. Selbst der CEO von Airbus hat Boeings Erholung als gut für die Branche bezeichnet.
Boeings Rekord-Auftragsbestand von 715 Mrd. $ gibt ihm Jahre an sichtbarer Nachfrage. Dennoch verzeichnete seine Commercial Airplanes-Sparte im Q2 eine operative Marge von -2,7 % bei einem Umsatz von 11,8 Mrd. $. Airbus verdient bereits Geld mit seinen Verkehrsflugzeugen, weshalb Anleger es anhand von Gewinnen und nicht von Erholungshoffnungen bewerten. Das Schließen dieser Margenlücke ist der Kern von Boeings Turnaround.
Verteidigungskonkurrenten wie Lockheed Martin (LMT) konkurrieren mit Boeing um Pentagon-Budgets. Boeings Defense, Space & Security-Sparte steigerte den Q2-Umsatz auf 7,5 Mrd. $, aber ihre operative Marge lag bei -0,2 %. Sie gewann kürzlich den F-15 Eagle Crest-Vertrag mit einer Obergrenze von 131,2 Mrd. $. Diese Obergrenze begrenzt potenzielle Bestellungen, garantiert aber keine Umsätze.
Die Handelspolitik betrifft beide Flugzeughersteller. Die USA verlangsamen die Ausfuhr von Flugzeugteilen nach China als Druckmittel in Handelsgesprächen. China gehört zu den größten künftigen Flugzeugkäufern, daher könnten diese Spannungen beeinflussen, wer dort Aufträge gewinnt.
Was treibt die BA-Aktie künftig an?
Als nächstes stehen die Q3-Ergebnisse Ende Oktober an. Anleger werden die Auslieferungen, den Cashflow und alle Aktualisierungen zur Produktionsrate der 737 MAX beobachten. Der freie Cashflow, also das nach Investitionen verbleibende Geld, wird zeigen, ob mehr Auslieferungen zu Geld werden. Ein sauberes Quartal würde die Ängste nach den FAA-Schlagzeilen lindern.
Die Zertifizierung ist der wichtigste regulatorische Katalysator. Die FAA-Zulassung der 737 MAX 10 wurde laut Berichten vom Juli für etwa Oktober erwartet. Die Softwareprüfung könnte diesen Zeitplan erschweren. Die Zertifizierung ermöglicht es Boeing, Flugzeuge auszuliefern, die Kunden bereits bestellt haben.
Aufträge kommen weiterhin herein. Ethiopian Airlines bestellte acht 777-8 Frachter und zwei aktuelle 777 Frachter, wobei die Auslieferungen von 2027 bis 2035 laufen. Unabhängig davon bestellte die US Air Force vier MH-139A Grey Wolf-Hubschrauber, ihre erste Charge in voller Produktionsrate. Diese Geschäfte erhöhen den Auftragsbestand, obwohl der Großteil der Frachter-Umsätze erst in Jahren anfällt.
Mit dem SPEEA-Deal hat Boeing für vier Jahre Frieden mit seinen Ingenieuren. Das beseitigt ein großes Ausführungsrisiko, während die Produktion hochgefahren wird. Künftig wird die Aktie davon abhängen, ob die FAA-Prüfung geräuschlos endet und die Margen endlich positiv werden.
Was ist die Boeing-Aktie tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Boeing wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos. Bewerten Sie BA kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!




