Die wichtigsten Punkte
- Realty Income wirft 6,1 % und Amcor 6,3 % ab, sodass 10.000 $ in beiden heute etwas mehr als 600 $ pro Jahr ausschütten.
- Realty Income schüttete im Geschäftsjahr 2025 75 % seines AFFO aus, während die Dividenden von Amcor 97 % seines Free Cash Flow in den zwölf Monaten bis zum 30. Juni 2026 beanspruchten.
- Der Finanzchef von Amcor erwartet, in den nächsten 12 Monaten mehr als 500 Millionen $ an Cash zurückzugewinnen, größtenteils aus durch den Nahostkonflikt gebundenem Working Capital.
- Realty Income notiert mit dem 12-fachen des zukünftigen AFFO, unter seinem Fünfjahresdurchschnitt von 15x.
Amcor (AMCR) erklärte am 12. August eine vierteljährliche Dividende von 65,0 Cent pro Aktie, gegenüber 63,75 Cent im Vorjahr, nach Anpassung für seinen 1:5 Reverse Stock Split im Januar. Das ergibt eine Dividendenrendite von 6,3 %.
Realty Income (O) zahlt mit 6,1 % etwas weniger, erhöht seine Dividende aber wesentlich häufiger. Am 8. September kündigte es seine 136. Erhöhung seit dem Börsengang 1994 an.
Welche ist also die bessere High-Yield-Dividendenaktie?
| Metrik | Realty Income (O) | Amcor (AMCR) |
|---|---|---|
| Dividendenrendite | 6,1% | 6,3% |
| Jahresdividende | $3,26 (monatlich) | $2,60 (vierteljährlich) |
| Dividendenwachstum, 5 Jahre | 2,9 % p.a. (GJ 2020–2025) | 2,1 % p.a. (GJ 2020–2025) |
| Deckung | AFFO-Ausschüttungsquote: 75 % (GJ 2025) | Cash-Dividendenausschüttungsquote: 97 % (TTM bis 30.06.2026) |
| Nettoverbindlichkeiten/EBITDA | 5,74x | 3,63x |
| Zinsdeckung | 2,35x | 3,13x |
| Bewertung | 12,1x zukünftiger Kurs/AFFO | 10,1x zukünftiges KGV |
Realty Income erhöht kontinuierlich
Realty Income hat seine Dividende seit mehr als 31 aufeinanderfolgenden Jahren erhöht. Sein Cashflow ist schneller gewachsen als die Ausschüttung. Die Dividenden stiegen von 2,39 $ pro Aktie im GJ 2016 auf 3,22 $ im GJ 2025, während der AFFO von 2,88 $ auf 4,28 $ pro Aktie zunahm.

Dadurch sank seine AFFO-Ausschüttungsquote von 83,0 % im GJ 2016 auf eine gut gedeckte 75,2 % im GJ 2025.
Das Geschäft wächst weiter. Der AFFO stieg im zweiten Quartal 2026 um 3,8 % auf 1,09 $ pro Aktie gegenüber dem Vorjahreszeitraum, und das Management erhöhte seine AFFO-Prognose für 2026 auf 4,44 bis 4,45 $ pro Aktie.
Das Hauptrisiko sind Schulden. Die Nettoverbindlichkeiten liegen beim 5,74-fachen des EBITDA, und der EBIT deckt die Zinsen nur 2,35-fach, sodass das Wachstum weiterhin von den Kapitalmärkten abhängt.
Amcor verdaut Berry noch
Der Puffer von Amcor hat sich in die andere Richtung bewegt. Mit Berry nun Teil des Unternehmens stiegen die Nettoumsätze im GJ 2026, dem Jahr bis zum 30. Juni, um 57 % auf 23,5 Mrd. $, und der bereinigte Gewinn je Aktie stieg um 13 % auf 4,02 $. Die Synergien aus dem Deal erreichten 285 Mio. $ für das Jahr, mehr als das ursprüngliche Ziel.
Der Free Cash Flow konnte mit der Dividende jedoch nicht mithalten.
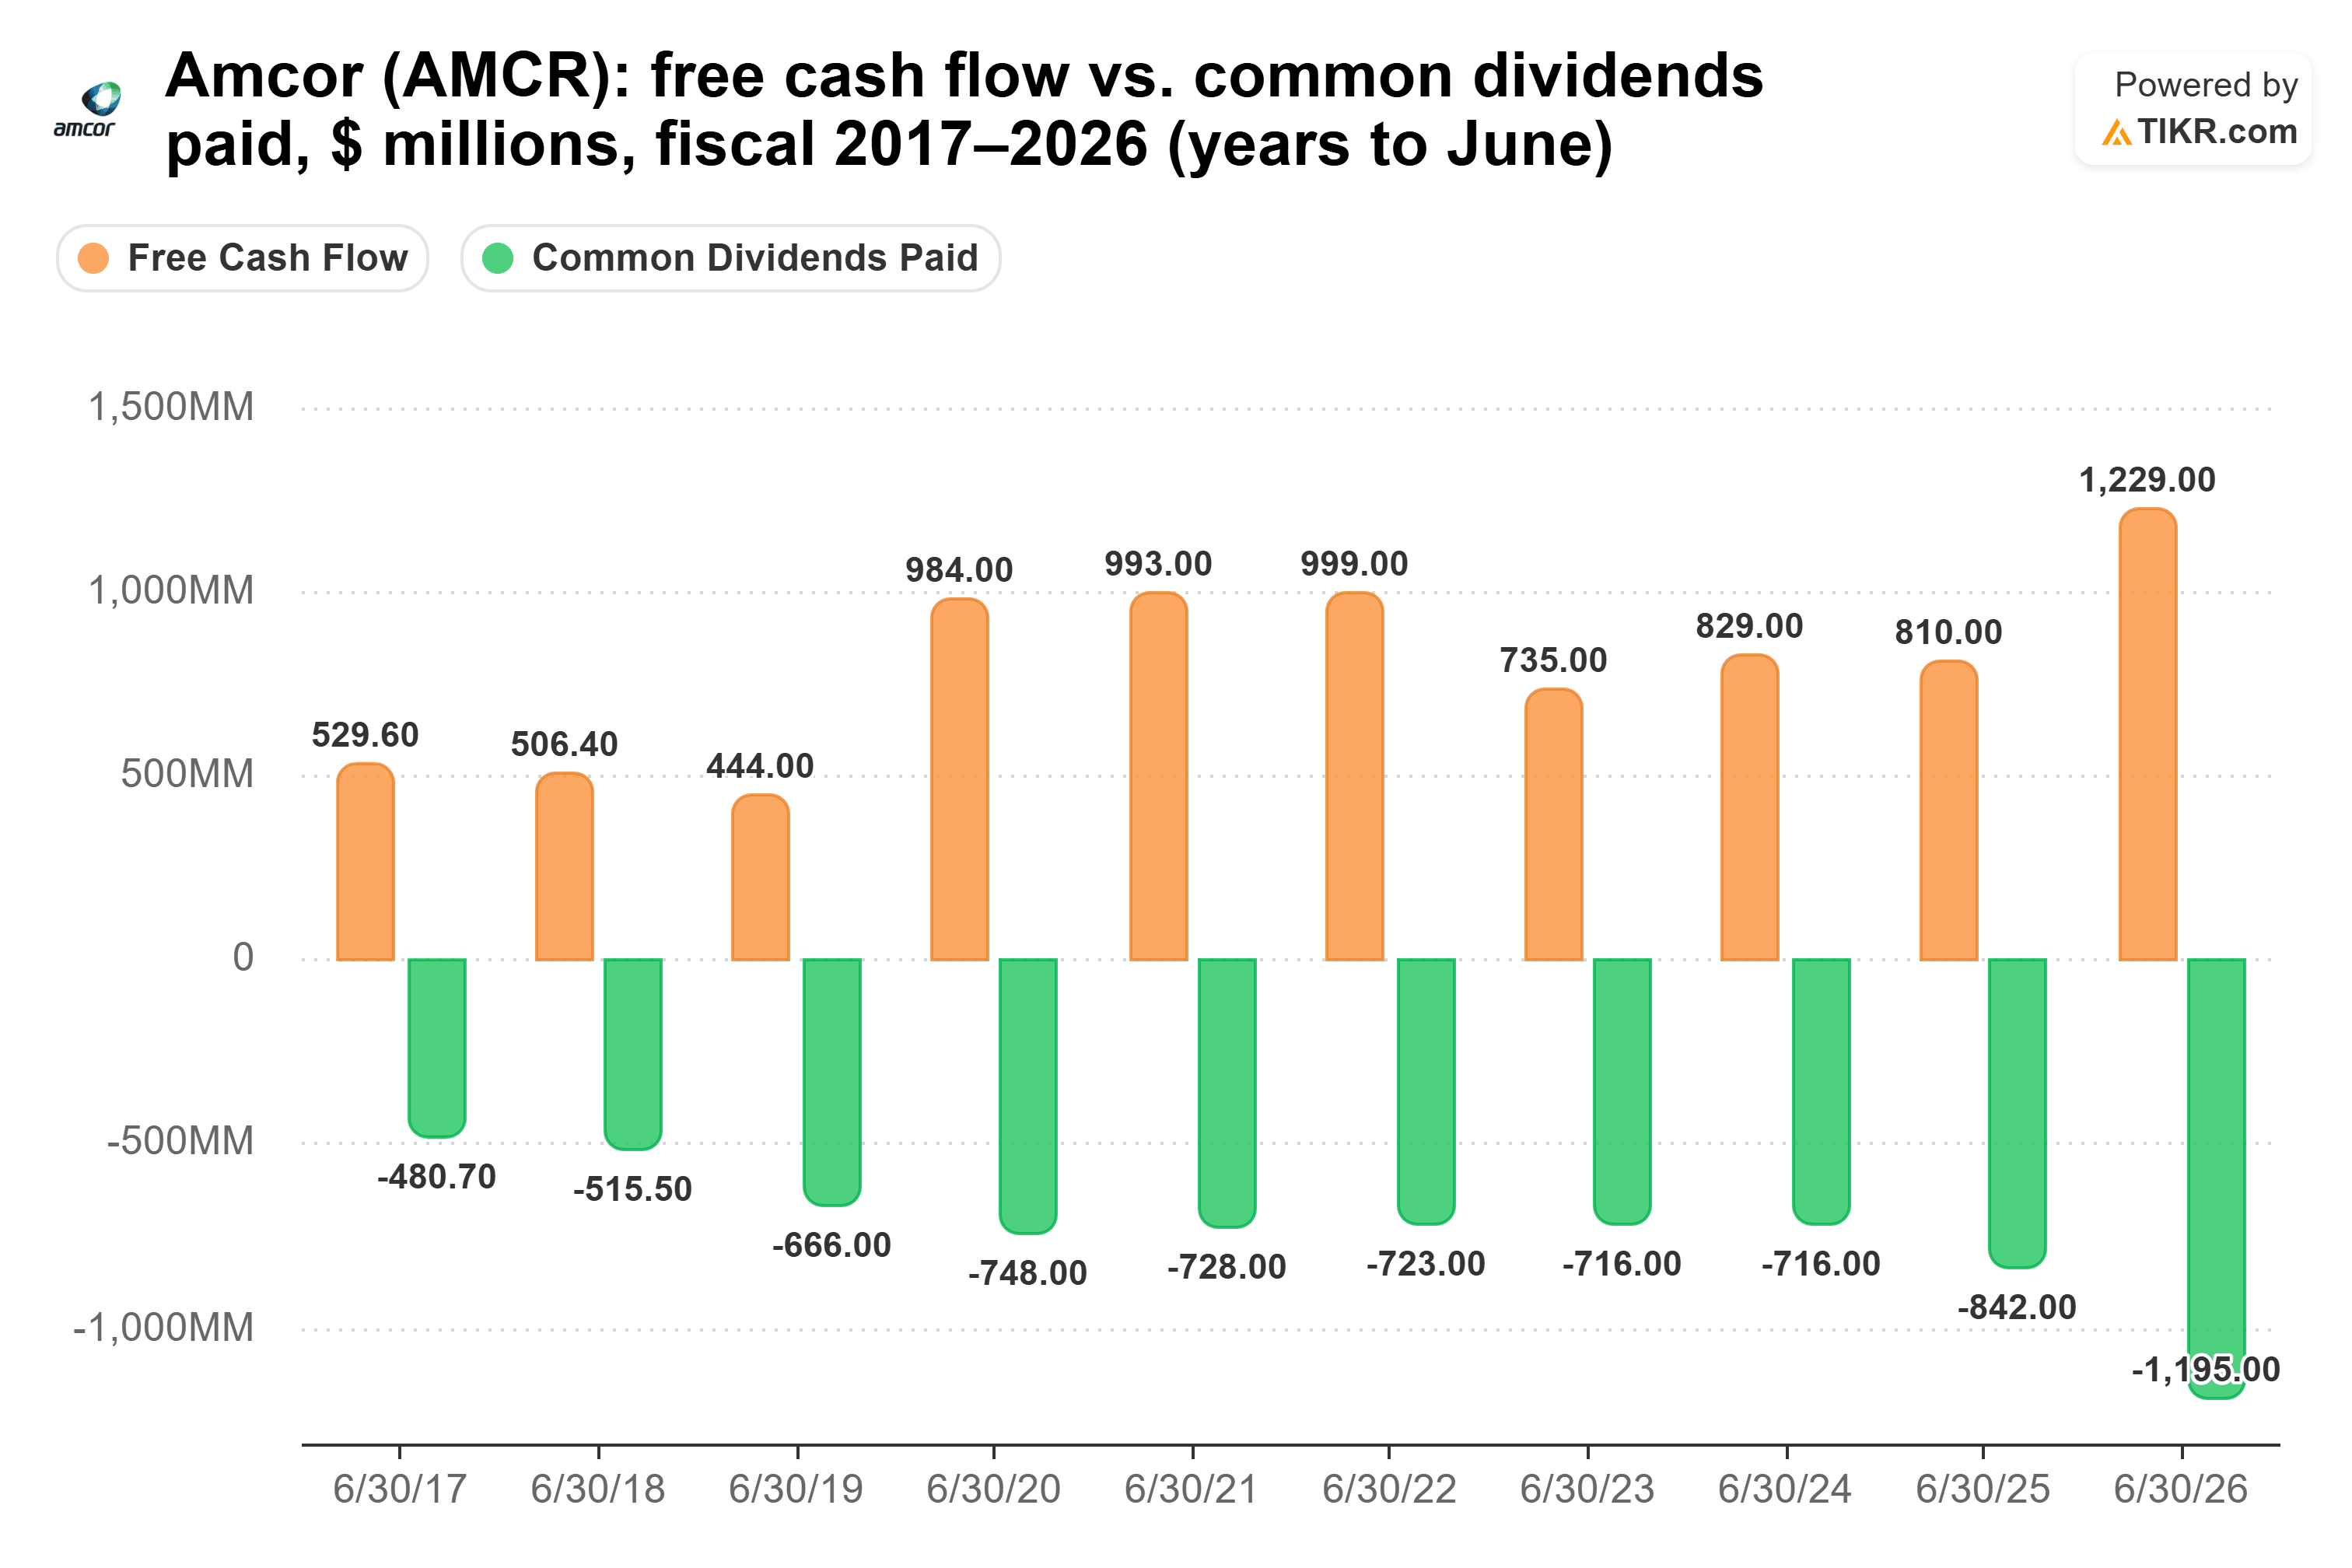
Seine Cash-Dividendenausschüttungsquote stieg von 72,4 % im GJ 2022 auf 104,0 % im GJ 2025, als 842 Mio. $ Dividenden den Free Cash Flow von 810 Mio. $ überstiegen. Im GJ 2026 sprang der Free Cash Flow auf 1,23 Mrd. $. Aber die gezahlten Dividenden stiegen auf 1,20 Mrd. $, ein riskantes Niveau von 97 %.
Ein Teil der Belastung ist temporär. Das Management sagt, der Nahostkonflikt habe 500 Mio. $ Working Capital gebunden. CFO Stephen Scherger sagte, Amcor ziele darauf ab, in den nächsten 12 Monaten mehr als 500 Mio. $ an Cash zurückzugewinnen.
Das Hauptrisiko sind Schulden und Kosten. Amcor hatte am 30. Juni 2026 12,9 Mrd. $ Nettoverbindlichkeiten und erwartet eine Verschuldung von 3,5x bis 3,6x zum Jahresende. Es bewältigt auch, was CEO Peter Konieczny als "beispiellose Inputkosteninflation" bezeichnete.
Welche Dividende gewinnt also?
Ich würde Realty Income wählen. Seine Dividende beanspruchte im GJ 2025 75 % des AFFO, gegenüber 97 % des Free Cash Flow für Amcor in den zwölf Monaten bis zum 30. Juni 2026. Sie ist auch schneller gewachsen: 2,9 % pro Jahr von GJ 2020 bis GJ 2025, gegenüber 2,1 % für Amcor.
Amcor zahlt heute mehr: 630 $ pro Jahr auf 10.000 $, gegenüber 610 $ von Realty Income. Aber bei der jeweiligen Fünfjahresrate würde das Einkommen von Realty Income das von Amcor in etwa vier Jahren überholen. Nach 10 Jahren würden diese 10.000 $ etwa 790 $ pro Jahr ausschütten, eine Rendite von 7,9 % auf Ihr ursprüngliches Kapital, gegenüber etwa 759 $ von Amcor.
Und man zahlt keinen Aufschlag für die besser gedeckte Dividende.

Mit dem 12,1-fachen des zukünftigen AFFO liegt Realty Income deutlich unter seinem Fünfjahresdurchschnitt von 14,7x.
Das alles bedeutet nicht, dass die Dividende von Amcor in Gefahr ist. Die Synergien aus Berry laufen besser als geplant, und das Management erwartet eine Verschuldung von etwa 3x bis Ende 2027. Amcor schneidet auch sowohl bei Nettoverbindlichkeiten zu EBITDA als auch bei der Zinsdeckung besser ab als Realty Income. Es ist nur so, dass Realty Income heute mehr Spielraum unter seiner Dividende hat, plus mehr als 31 Jahre Erhöhungen hinter sich.
Natürlich könnte die Cash-Rückgewinnung von Amcor das Bild ändern. Wenn es diese 500 Mio. $ plus in den nächsten zwölf Monaten zurückholt, würde sein Puffer wesentlich gesünder aussehen. Der erste Einblick kommt mit seinem Bericht für die sechs Monate bis zum 31. Dezember 2026.
Was ist die Aktie von Realty Income also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Realty Income wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Realty Income kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!