


Morgan Stanley (MS) übertraf am Mittwoch, den 14. Oktober, die Gewinnschätzungen für das dritte Quartal, und die Aktie fiel dennoch. Die Bank erzielte 3,03 $ je Aktie gegenüber der Schätzung von LSEG von 2,91 $, bei einem Nettoeinkommen von 4,91 Mrd. $ und einem Umsatz von 20,34 Mrd. $, ein Plus von 12 % gegenüber dem Vorjahr.
Die Aktie fiel am Mittwoch im außerbörslichen Handel um etwa 2 %, nachdem sie am Dienstag bei 186,64 $ geschlossen hatte. Vor der Veröffentlichung war die Aktie im Jahresverlauf um etwa 5 % gestiegen. Die Frage ist, wie viel von der Handelsstärke dieses Quartals Bestand haben kann.
Morgan Stanleys Gewinnüberschuss kam vom Handelsparkett
Den größten Beitrag leistete das Aktiengeschäft. Der Umsatz in diesem Geschäft sprang um 41 % auf 5,8 Mrd. $, etwa 909 Mio. $ über der Schätzung von StreetAccount. Reuters führte den Anstieg auf verstärkten Handel zurück, als Anleger ihre Positionen im Zuge der Zinsentscheidung der Federal Reserve und des US-Iran-Krieges umschichteten. Goldman Sachs (GS) hatte einen Tag zuvor einen ähnlichen Sprung im Aktienhandel gemeldet.
Der Rest der Investmentbank war schwächer:
- Der Umsatz mit festverzinslichen Wertpapieren fiel um 7 % auf 2,01 Mrd. $.
- Das Investmentbanking stieg nur um 2 % auf 2,16 Mrd. $, etwa 110 Mio. $ unter den Schätzungen (mehr abgeschlossene Fusionen, weniger Börsengänge).
- Der Gesamtumsatz blieb unter den rekordverdächtigen 21,35 Mrd. $, die Morgan Stanley im zweiten Quartal erzielt hatte.
Wells-Fargo-Analyst Mike Mayo bezeichnete das Quartal in einer Notiz am Mittwoch als "gut, aber nicht großartig".
Vermögensverwaltung ist der Boden
Die Segmentaufteilung zeigt, warum ein Rückgang im Handel Morgan Stanley weniger schaden würde als früher.
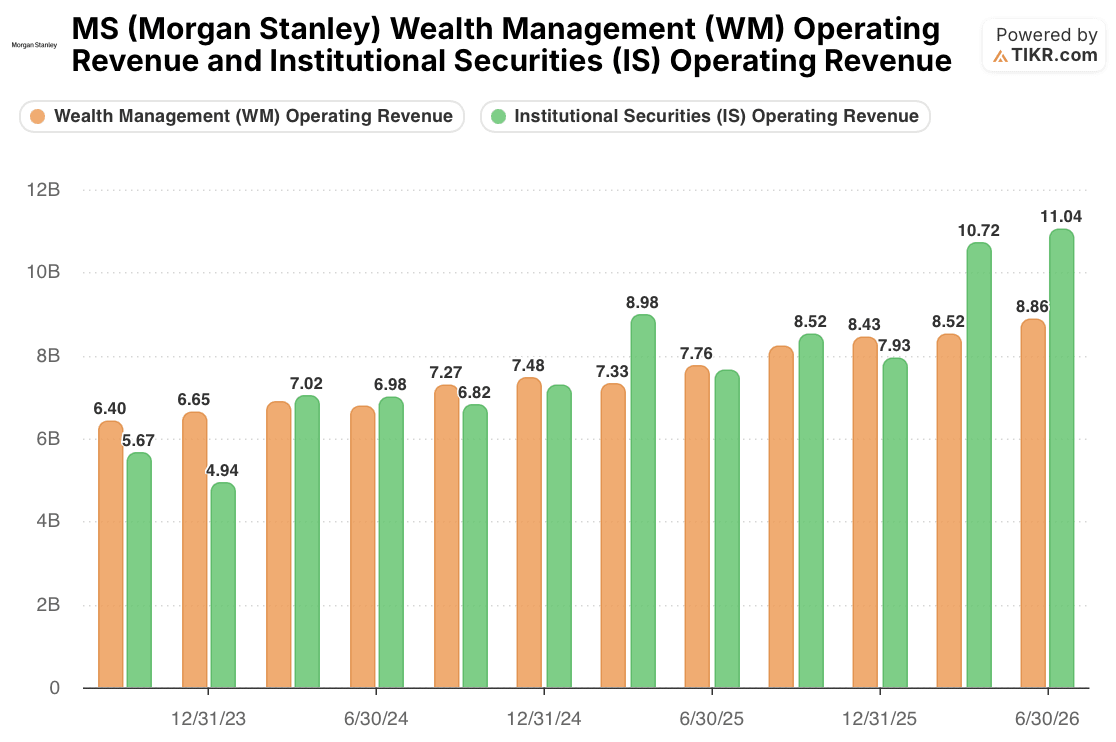
Der Umsatz in der Vermögensverwaltung stieg von 6,40 Mrd. $ im dritten Quartal 2023 auf 8,86 Mrd. $ im zweiten Quartal 2026, mit nur zwei kleinen quartalsweisen Rückgängen auf dem Weg. Dieses Quartal markierte einen weiteren Rekord: 9,1 Mrd. $, mit einer Vorsteuermarge von 30,4 % und 232 Mrd. $ an neuen Nettovermögenswerten. Das sind etwa 42 % mehr Umsatz als vor drei Jahren und etwa 45 % des Gesamtumsatzes des Unternehmens in diesem Quartal.
Institutional Securities ist die Schwankungskomponente. Ihr Umsatz schwankte zwischen 4,94 Mrd. $ Ende 2023 und 11,04 Mrd. $ im zweiten Quartal 2026 und fiel dann in diesem Quartal auf 10,0 Mrd. $, ein Rückgang von etwa 9 % in drei Monaten. Ein Segment wächst nachhaltig; das andere folgt dem Markt.
Morgan Stanley Aktie hat ihren Aufschlag bereits verloren
Der offensichtliche Einwand: Wenn der Handel abkühlt, fallen die Gewinne und die Aktie fällt mit ihnen. Ein Teil davon ist bereits im Kurs eingepreist.
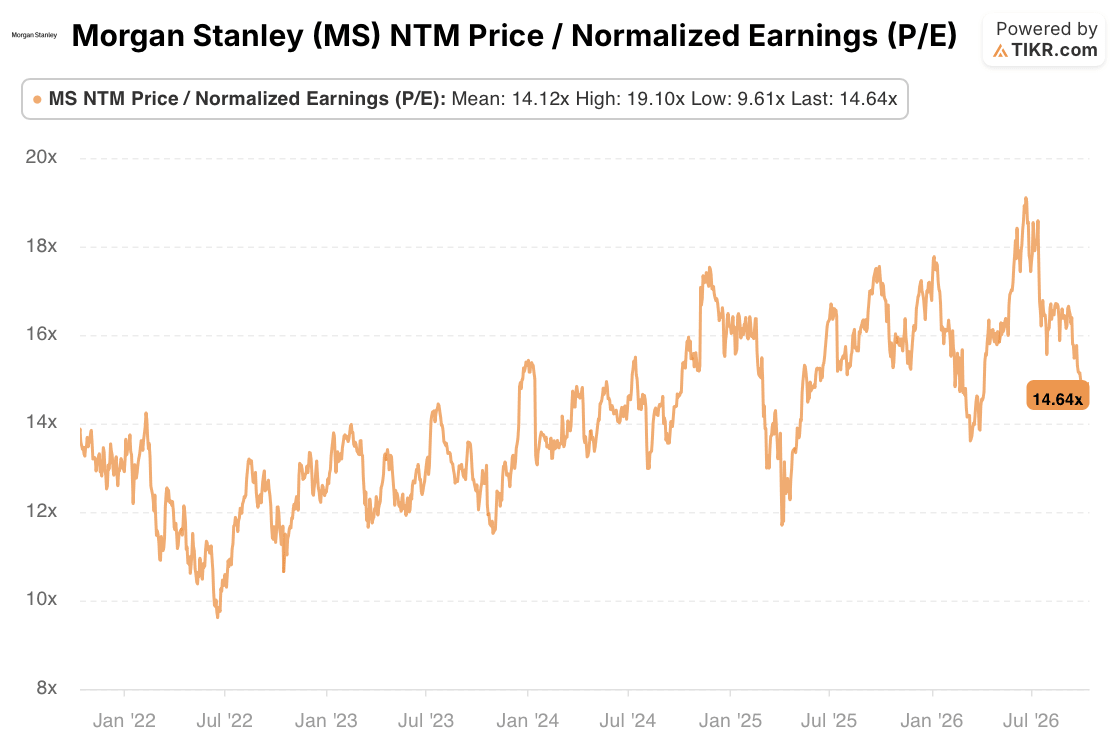
Die Morgan Stanley Aktie notiert mit dem 14,6-fachen der erwarteten Gewinne, nahe an ihrem Fünfjahresdurchschnitt von 14,1x und deutlich unter dem Höchststand von 19,1x, den sie im Juli erreicht hatte. Diese Korrektur erfolgte bereits vor den Ergebnissen am Mittwoch, da Bankaktien im dritten Quartal aufgrund eines Anstiegs der Renditen von US-Staatsanleihen stark fielen.
Was die Morgan Stanley Aktie wert ist, wenn der Handel abkühlt
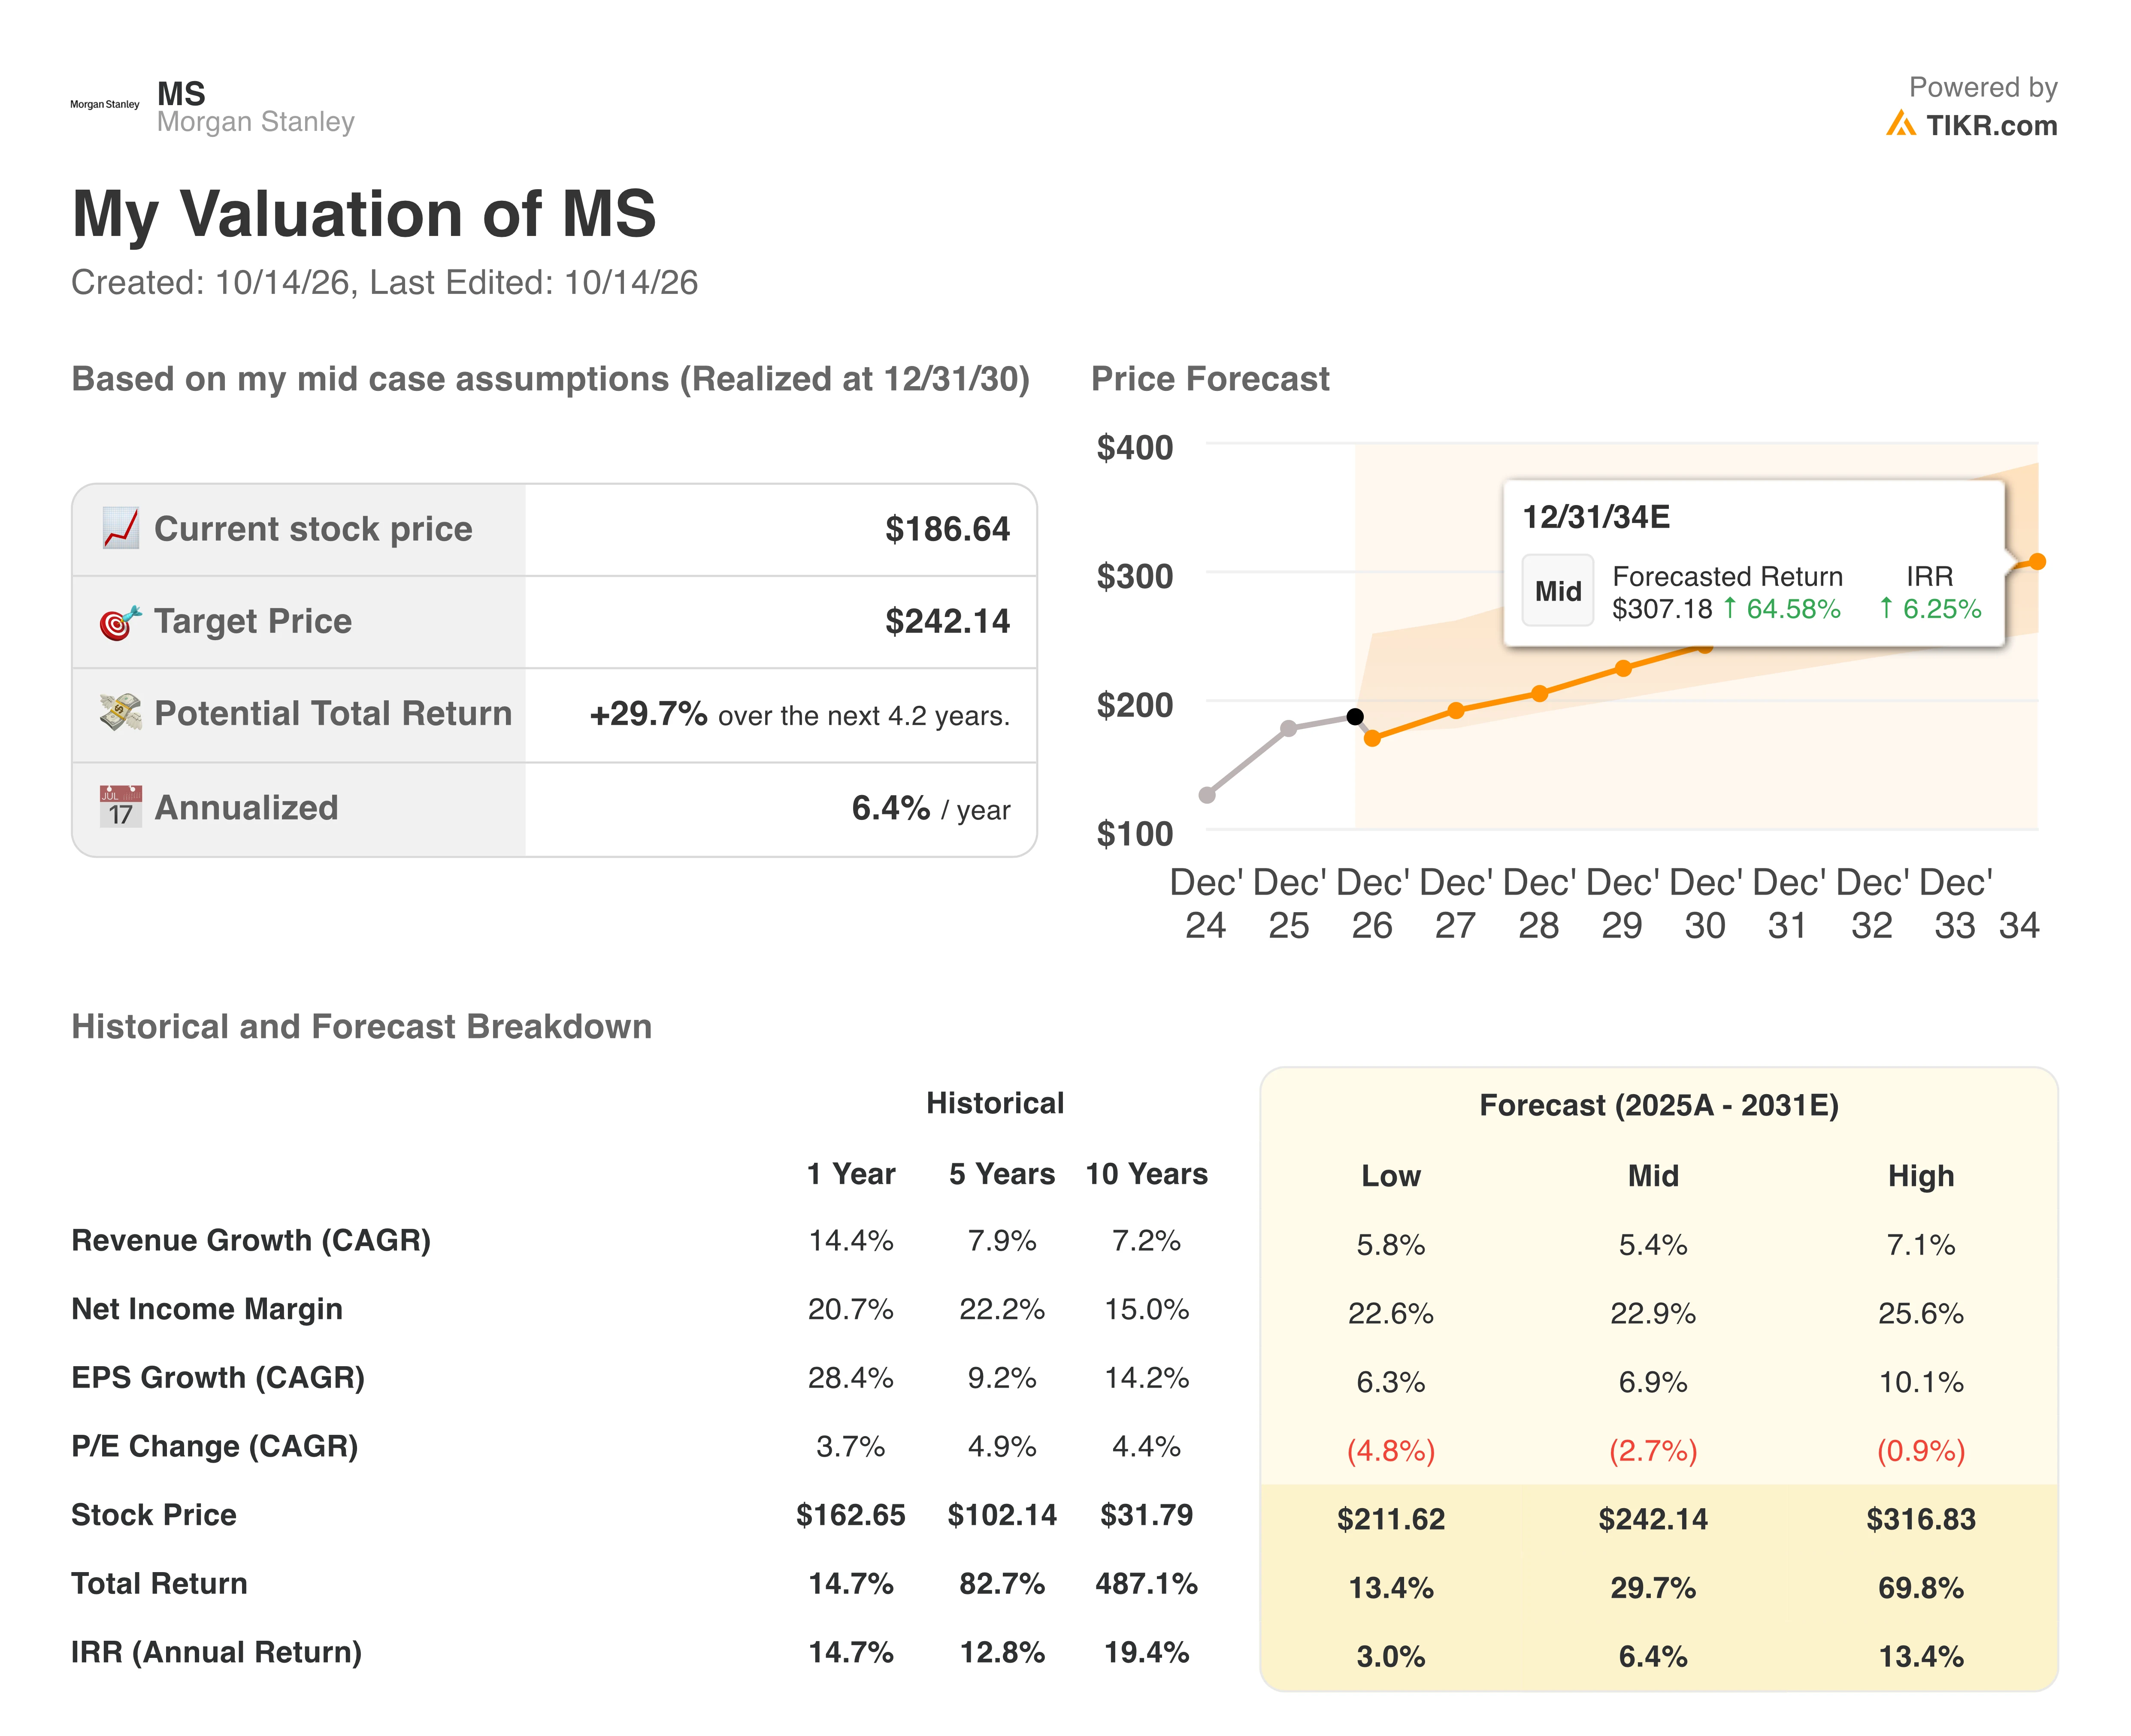
Das von mir modellierte Risiko ist, dass der Handel einen Teil seiner Gewinne wieder abgibt. Ich gehe von einem Umsatzwachstum von 16 % in diesem Jahr aus (drei Quartale sind bereits verbucht), dann einem Rückgang um 2 % im Jahr 2027, wenn sich der Aktienhandel normalisiert, und einer Erholung auf 4 % bis 5 % pro Jahr danach. Ich reduziere die EBIT-Marge von etwa 33 % in diesem Jahr auf 28,8 % ab 2027, unterhalb der 31,6 % von 2025. Die Aktienanzahl sinkt durch Aktienrückkäufe um 1,5 % pro Jahr, und das KGV bleibt bei den heutigen 14,6x.
Selbst mit einem eingebauten Rückgangsjahr kommt mein Modell auf etwa 242 $ bis Ende 2030. Das entspricht einer Gesamtrendite von 29,7 %, Dividenden eingeschlossen, ausgehend vom Schlusskurs von 186,64 $ am Dienstag, oder etwa 6,4 % pro Jahr. Das TIKR-Modell vom Juli errechnete für dasselbe Datum 258 $, jedoch ausgehend von 216 $, was etwa 4 % pro Jahr ergab. Der Worst-Case liegt immer noch bei etwa 212 $, oder 3 % pro Jahr.
Fazit
Ein Quartal, das vom Aktienhandel getragen wird, verdient eine gewisse Skepsis, und die Aktie hat diese bereits eingepreist. Die Vermögensverwaltung ist in allen bis auf zwei der letzten 12 Quartale gewachsen, und bei einem KGV von 14,6x für die erwarteten Gewinne kann die Morgan Stanley Aktie selbst dann etwa 6 % pro Jahr erwirtschaften, wenn die Handelsumsätze 2027 fallen. Das ist eine solide Rendite für eine Bankaktie, ohne viel Spielraum für eine tiefere Verlangsamung. Die Zahl, die im Bericht für das vierte Quartal zu prüfen ist, ist der Umsatz der Vermögensverwaltung: Ein weiteres Quartal nahe 9 Mrd. $ hält diesen Boden intakt.
Finden Sie den Rückgang für 2027 zu hart oder nicht hart genug? Erstellen Sie Ihr eigenes Morgan-Stanley-Modell in 60 Sekunden, kostenlos, ausgehend von Konsensschätzungen, und sehen Sie, wo Ihr Kursziel landet. Erfahren Sie hier mehr.
Was ist die Morgan Stanley Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die MS Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Morgan Stanley kostenlos→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Redaktionsteam gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


