


Die wichtigsten Punkte
- Pfizer bietet eine Dividendenrendite von 6,3 % und UPS von 7,0 %, und beide haben ihre Umsatzprognose für 2026 in diesem Sommer erhöht.
- In den zwölf Monaten bis Juni 2026 machten die Dividendenausschüttungen 89 % des freien Cashflows von Pfizer und 99 % des freien Cashflows von UPS aus, sodass keiner der beiden viel Spielraum hat.
- UPS erhöhte seine Dividende je Aktie im Geschäftsjahr 2025 um 0,6 %, und der CEO von Pfizer sagt, dass das Dividendenwachstum nach den Patentverlusten bei Medikamenten, die den Umsatz bis 2028 belasten, zurückkehren wird.
- Der Umsatz von UPS stieg im zweiten Quartal 2026 um 7,6 %, nachdem es die Reduzierung des Amazon-Volumens abgeschlossen hatte. Der von Pfizer stieg um 3 % bzw. 1 % operativ.
Pfizer (PFE) und United Parcel Service (UPS) haben beide in diesem Sommer ihre Umsatzprognose für 2026 erhöht. Beide zahlen auch die Art von Rendite, nach der Ertragsinvestoren suchen: 6,3 % für Pfizer und 7,0 % für UPS.
Der Haken? Beide schütten fast jeden Dollar des freien Cashflows aus, den sie erwirtschaften.
Welche ist also die bessere Dividendenaktie mit hoher Rendite?
| Kennzahl | Pfizer (PFE) | UPS (UPS) |
|---|---|---|
| Dividendenrendite | 6,3 % | 7,0 % |
| Jahresdividende | $1,72 | $6,56 |
| Dividendenwachstum, Geschäftsjahr 2020–2025 | 2,5 % pro Jahr | 10,2 % pro Jahr |
| Cash-Dividendenausschüttungsquote (TTM bis Juni 2026) | 89 % | 99 % |
| Nettoverschuldung/EBITDA | 1,97x | 1,63x |
| Zinsdeckungsgrad (EBIT/Zinsaufwand) | 6,98x | 7,56x |
Pfizer wartet seine Patentverluste ab
Die neueren Medikamente von Pfizer tragen das Geschäft. Neu eingeführte und erworbene Produkte wuchsen im zweiten Quartal 2026 operativ um 18 %. Die COVID-19-Verkäufe schrumpfen: Pfizer erwartet nun für dieses Jahr etwa 4 Milliarden Dollar von diesen Produkten, gegenüber etwa 5 Milliarden Dollar in der früheren Prognose. Der Umsatz im zweiten Quartal betrug 15,0 Milliarden Dollar, ein Plus von 3 % (1 % operativ), bei einem bereinigten Ergebnis je Aktie von 0,77 Dollar gegenüber 0,78 Dollar im Vorjahreszeitraum.
Die Cash-Basis für die Dividende ist stark zurückgegangen. Der freie Cashflow sank von 29,9 Milliarden Dollar im Geschäftsjahr 2021 auf 9,08 Milliarden Dollar im Geschäftsjahr 2025, weniger als die 9,77 Milliarden Dollar, die Pfizer in diesem Jahr an Dividenden ausschüttete.

In den zwölf Monaten bis zum 28. Juni 2026 betrug die Cash-Dividendenausschüttungsquote 89 %: 9,79 Milliarden Dollar Dividenden aus 10,98 Milliarden Dollar freiem Cashflow. Das ist eine dünne Deckung, nach 107,7 % im Geschäftsjahr 2025.
Der Vorstandsvorsitzende und CEO Albert Bourla sagt, dass "selbst in den angespanntesten Szenarien, die wir durchspielen, wir unsere Dividende aufrechterhalten können."
Aufrechterhalten ist das Stichwort. Pfizer zahlte in den ersten sechs Monaten des Jahres 2026 0,86 Dollar je Aktie, die gleiche jährliche Rate von 1,72 Dollar wie im Geschäftsjahr 2025. Bourla sagte, das Wachstum beginne wieder "nach der LOE-Periode", da der Verlust des Exklusivschutzes bei seinen Medikamenten den Umsatz bis 2028 belastet. Eine größere Belastung durch diese Patentverluste ist das Hauptrisiko.
UPS hat den schwierigen Teil hinter sich
Während Pfizer seine Patentverluste abwartet, hat UPS seinen eigenen Reset abgeschlossen. Im Juli teilte das Unternehmen mit, dass es die Reduzierung des Amazon-Volumens mit niedrigerer Rendite und die damit verbundenen Netzwerkänderungen abgeschlossen habe. Wie CEO Carol Tomé im Anruf sagte: "Diese Umstrukturierung war nie das Ziel. Sie war die Grundlage."
Bisher zahlt es sich aus. Der Umsatz im zweiten Quartal 2026 betrug 22,8 Milliarden Dollar, ein Plus von 7,6 % gegenüber 21,2 Milliarden Dollar im Vorjahreszeitraum. Das bereinigte Betriebsergebnis stieg um 12 % auf 2,1 Milliarden Dollar, und UPS erhöhte seine Jahresprognose.
Die Dividende ist der Schwachpunkt. Der freie Cashflow sank von 10,8 Milliarden Dollar im Geschäftsjahr 2021 auf 4,77 Milliarden Dollar im Geschäftsjahr 2025, weniger als die 5,40 Milliarden Dollar, die UPS an Dividenden ausschüttete.
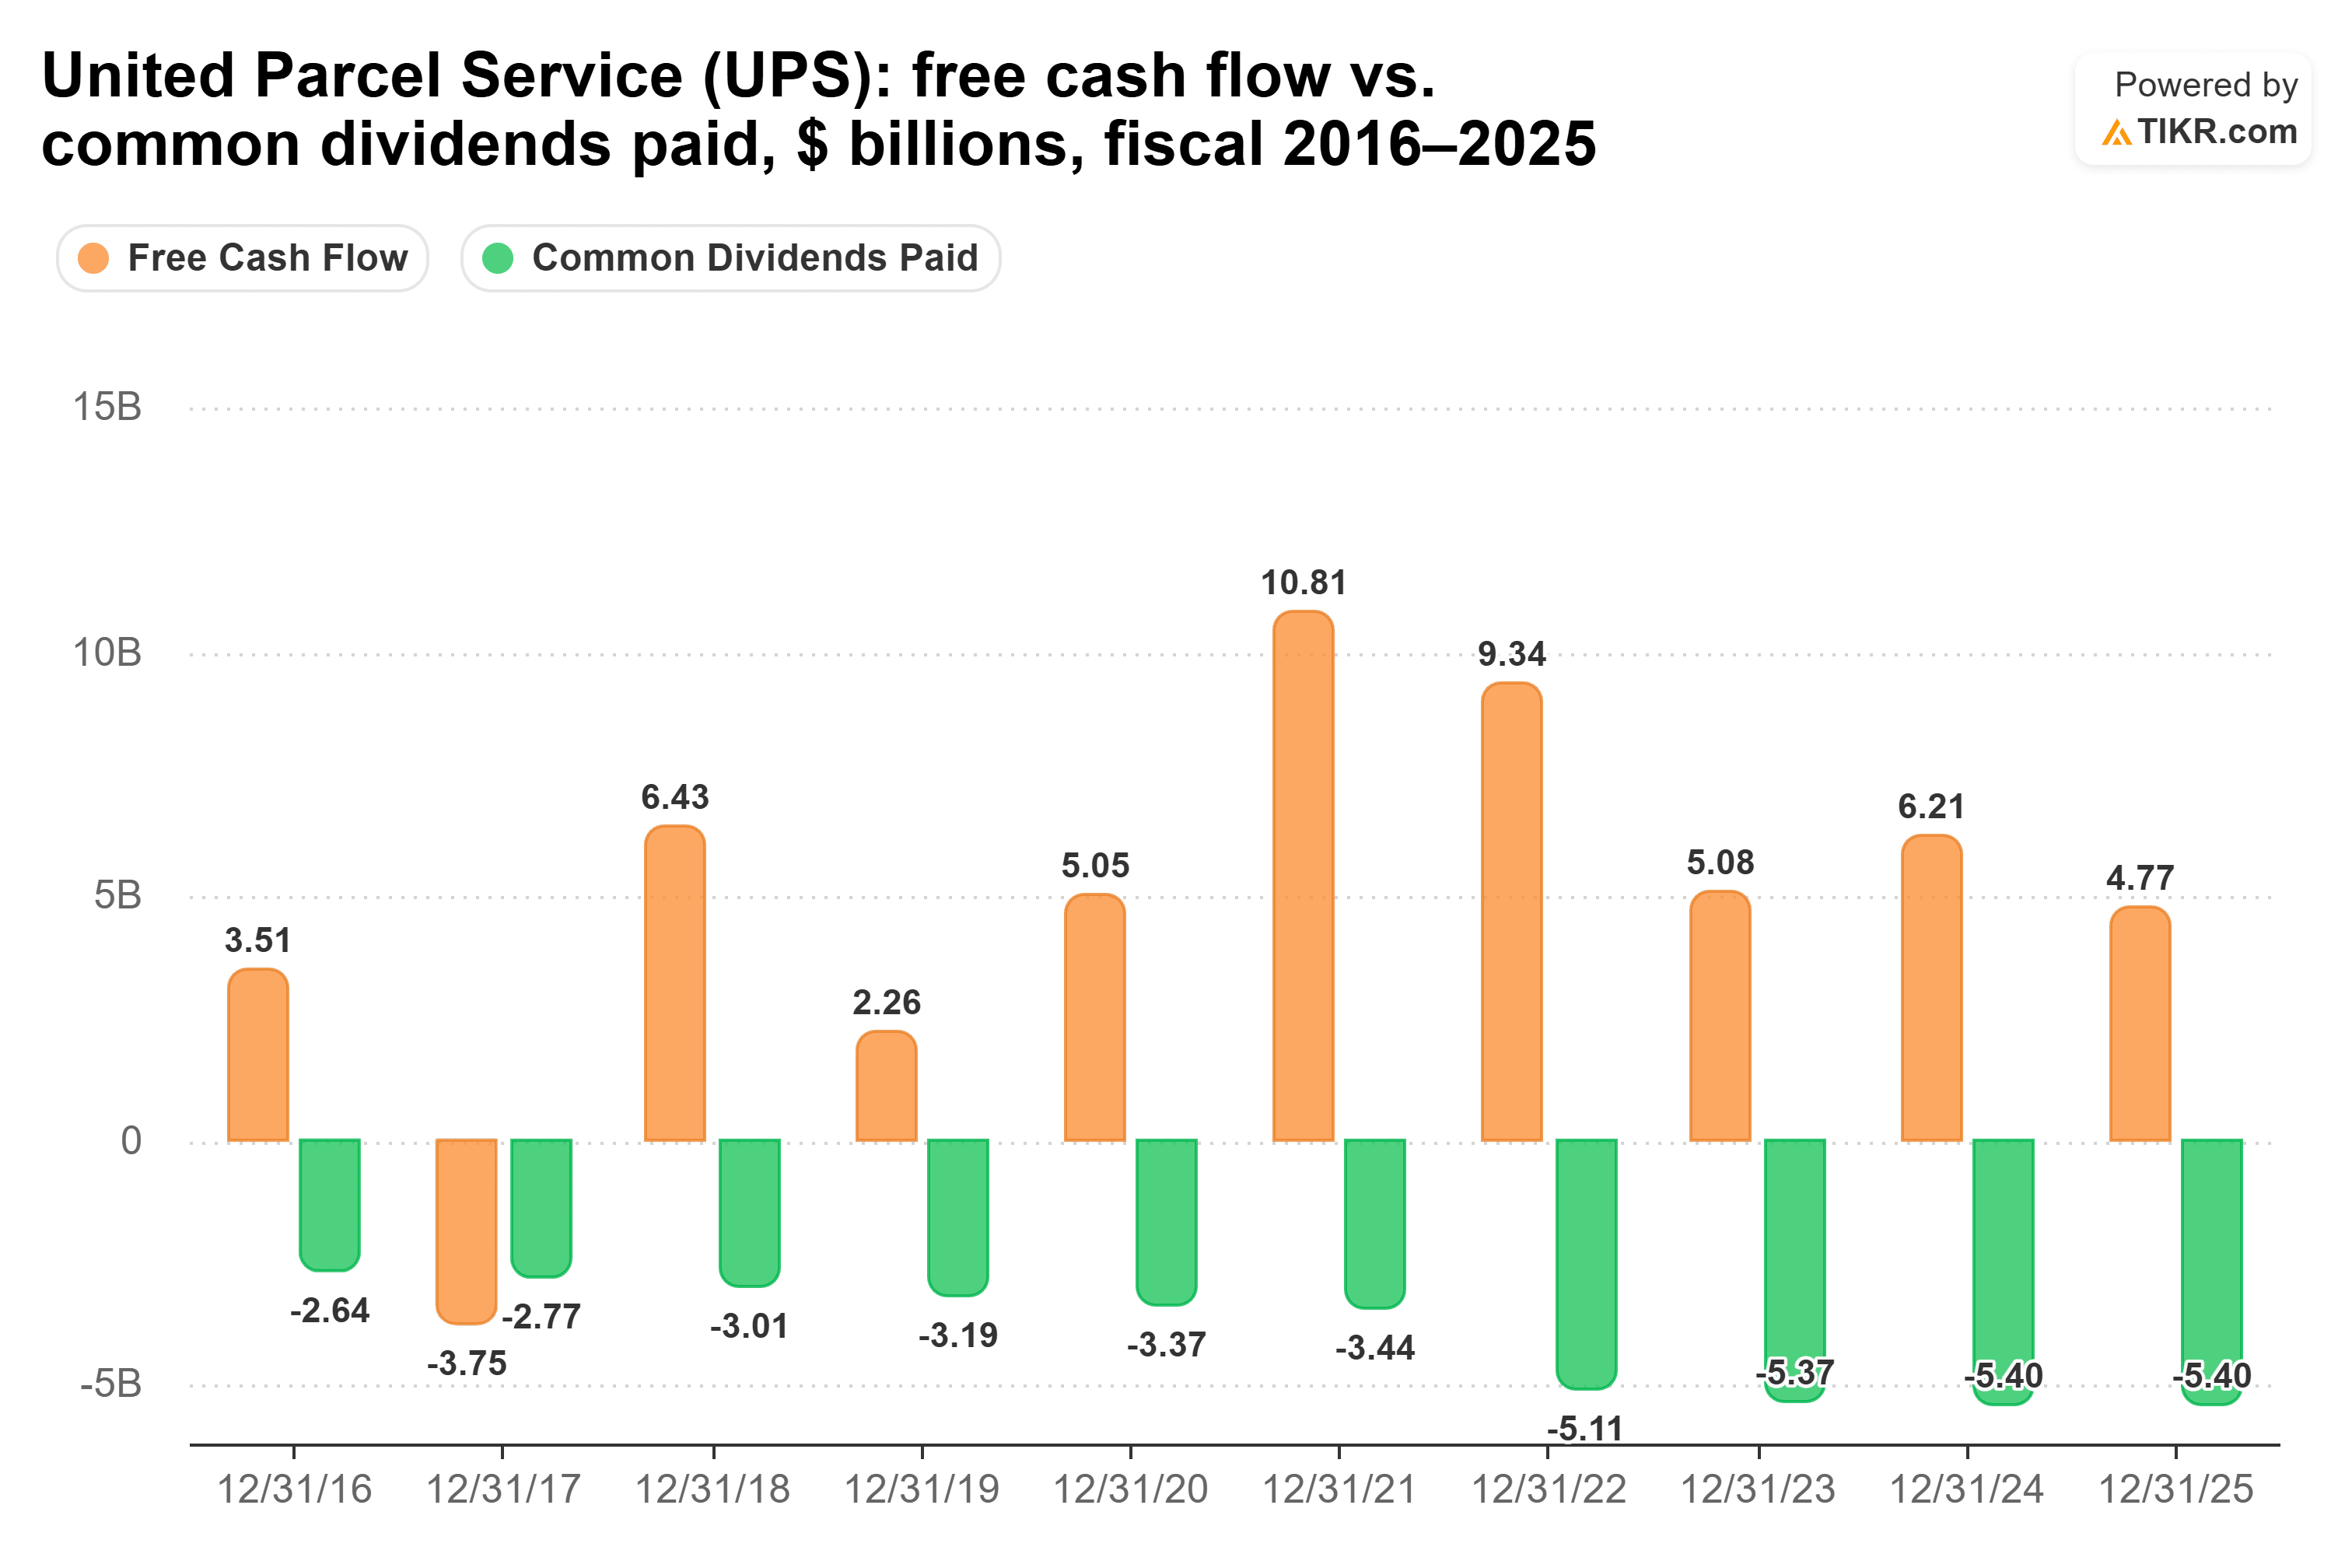
Die Grafik zeigt auch, woher diese jährliche Wachstumsrate von 10,2 % über fünf Jahre kam: ein großer Schritt von 3,44 Milliarden Dollar im Geschäftsjahr 2021 auf 5,11 Milliarden Dollar im Geschäftsjahr 2022. Die gezahlten Dividenden betrugen sowohl im Geschäftsjahr 2024 als auch im Geschäftsjahr 2025 jeweils 5,40 Milliarden Dollar, und das Management plant für 2026 etwa 5,4 Milliarden Dollar.
Der freie Cashflow betrug in den ersten sechs Monaten des Jahres 2026 1,57 Milliarden Dollar, mehr als doppelt so viel wie die 742 Millionen Dollar im Vorjahreszeitraum. Dennoch machten die Dividenden in den zwölf Monaten bis zum 30. Juni 2026 99 % davon aus. UPS nennt unter seinen Risiken Kraftstoffkosten im Zusammenhang mit dem Konflikt im Nahen Osten und Zölle, und beides würde eine Dividende ohne Puffer treffen.
Welche Dividende gewinnt also?
UPS ist die bessere Dividendenaktie mit hoher Rendite. Sie zahlt die größere Ausschüttung aus einem schneller wachsenden Geschäft mit weniger Schulden dahinter: eine Nettoverschuldung/EBITDA von 1,63x gegenüber 1,97x bei Pfizer. 10.000 Dollar in UPS zahlen heute 700 Dollar pro Jahr, gegenüber 630 Dollar von Pfizer.
Anleger, die auf hohe Renditen aus sind, wollen eine Ausschüttung, auf die sie sich verlassen können, und derzeit wächst keine der beiden Dividenden nennenswert. Die Dividende je Aktie von UPS betrug im Geschäftsjahr 2025 6,56 Dollar, nur 0,6 % mehr als im Geschäftsjahr 2024, und sie liegt seit Februar 2025 bei 1,64 Dollar pro Quartal. Bei der derzeitigen Wachstumsrate jeder Dividende würde das Einkommen von Pfizer das von UPS um etwa 2033 überholen. Dies setzt voraus, dass Pfizer seine Dividende weiterhin um 2,4 % pro Jahr erhöht, wie es im Geschäftsjahr 2025 der Fall war, während sein CEO sagt, dass das Wachstum nach der LOE-Periode zurückkehrt.
Das soll nicht heißen, dass die Dividende von Pfizer in Gefahr ist. Sie ist heute besser gedeckt, mit 89 % des freien Cashflows gegenüber 99 % bei UPS, und Bourla hätte es nicht deutlicher sagen können: "Ich möchte ein für alle Mal allen klar machen, dass die Dividende aufrechterhalten wird." Es ist nur so, dass ich, wenn es darauf ankommt, lieber die größere Ausschüttung von dem Unternehmen einstreichen würde, das vorankommt.
Natürlich hat UPS fast keinen Spielraum für Fehler, daher ist der freie Cashflow in der zweiten Hälfte des Jahres 2026 die Kennzahl, die man im Auge behalten sollte.
Was ist die UPS-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was UPS wert sein könnte. Gehen Sie von den Konsensschätzungen der Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!


