


Die Aktie der Bank of America (BAC) fiel am Mittwoch, den 14. Oktober, im vorbörslichen Handel um etwa 4 % auf rund 52 $, nachdem der Gewinn der Bank im dritten Quartal unter den Schätzungen lag. Der ausgewiesene Gewinn betrug 0,91 $ je Aktie, gegenüber 1,04 $ im Vorjahreszeitraum, einschließlich einer Belastung von 1,2 Mrd. $ im Zusammenhang mit der Geldwäsche-Strafe, die FinCEN am Dienstag ankündigte, zusammen mit einer Maßnahme des OCC. Eine separate Sanktionsvereinbarung mit OFAC fügte weitere 11,6 Mio. $ hinzu.
Die Strafe machte die Schlagzeilen, erklärt aber das Verfehlen der Schätzungen nicht. Bereinigt man sie heraus, erzielte die Bank of America einen Gewinn von 1,08 $ je Aktie, was immer noch unter den von Analysten erwarteten 1,10 $ liegt. Damit endet ihre jüngste Serie von Gewinnüberraschungen.
Der Bond-Desk verfehlte seine eigenen Prognosen
Auf der Barclays-Konferenz am 14. September prognostizierte CEO Brian Moynihan für Sales und Trading etwa eine Stagnation im Jahresvergleich auf rund 5,4 Mrd. $ und für Investmentbanking-Gebühren 1,6 bis 1,8 Mrd. $. Das Investmentbanking erreichte 1,8 Mrd. $, die Obergrenze dieser Spanne. Das Trading fiel um 5 % auf 5,1 Mrd. $, angetrieben vom Rückgang bei Fixed Income, Währungen und Rohstoffen.
Das ist ein Fehlbetrag von 300 Mio. $ gegenüber einer Prognose, die kaum zwei Wochen vor Quartalsende abgegeben wurde. Die Strafe ist die größere Zahl, aber sie ist ein Einmalposten: 0,17 $ je Aktie, einmalig gebucht.
Der Nettozinsertrag trägt weiterhin die Hauptlast
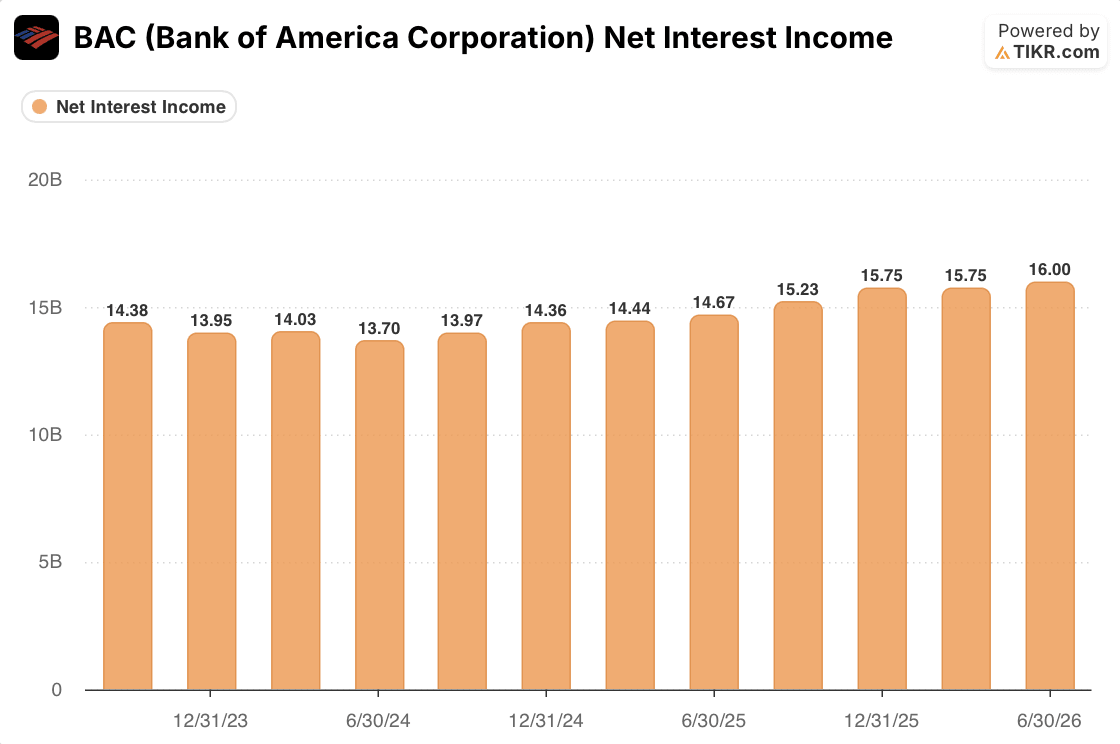
Der Nettozinsertrag ist vom Juni-Quartal 2024 mit 13,70 Mrd. $ auf 16,00 Mrd. $ im Q2 2026 gestiegen, mit nur einer flachen Phase zum Jahreswechsel. Die 16,4 Mrd. $ vom Mittwoch lagen 8 % über dem Vorjahreswert. Diese Position macht nun etwa 55 % des Umsatzes aus, sodass ein schwaches Trading-Quartal die Gewinnbasis kaum beeinträchtigt.
Die durchschnittlichen Kredite wuchsen um 6 %, und die Bank gab 8,3 Mrd. $ an die Aktionäre zurück, darunter 6 Mrd. $ für Aktienrückkäufe.
Ist das ein BofA-Problem oder ein Bondmarkt-Problem?
Teilweise der Markt. JPMorgan Chase (JPM) meldete am Dienstag einen überraschenden Rückgang der Fixed-Income-Erlöse um 4 % auf 5,4 Mrd. $. Aber Citigroup (C) steigerte die Fixed-Income-Markterlöse im gleichen Quartal um 4 % auf 4,4 Mrd. $, sodass der Bondverkauf nicht den gesamten Fehlbetrag von BofA erklärt.
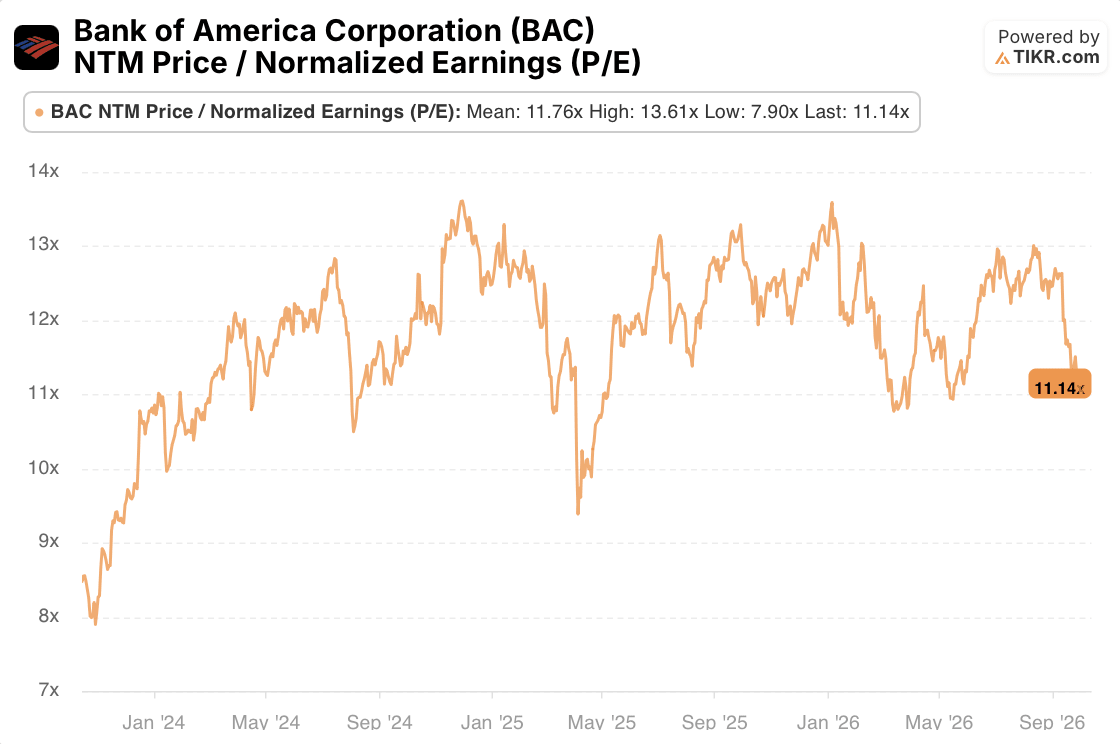
Der Markt bezahlte ohnehin nicht für eine Trading-Erholung. Vor der Veröffentlichung der Zahlen wurde die Aktie mit etwa dem 11,1-fachen der normalisierten Gewinnschätzungen für die nächsten zwölf Monate gehandelt, unter ihrem Durchschnitt von 11,8x seit Ende 2023 und deutlich unter ihrem Höchststand von 13,6x.
Was die BAC-Aktie wert ist, ohne ein höheres KGV
Die Frage, die ich beantwortet haben wollte: Wenn die Bank of America ihr altes KGV nie zurückbekommt, funktioniert die Aktie dann trotzdem? Also setzte ich das Ausstiegs-KGV auf 11x, nahe dem KGV vor der Gewinnmeldung, und ließ die Rendite nur aus Gewinnwachstum, Aktienrückkäufen und Dividenden kommen. Ich gehe von einem Umsatzwachstum von 4,9 % pro Jahr bis 2030 aus, langsamer als der Nettozinsertrag allein, weil ich dem Trading und dem Dealgeschäft wenig Wachstum zutraue. Die Nettogewinnmarge bleibt bei 27,1 %.
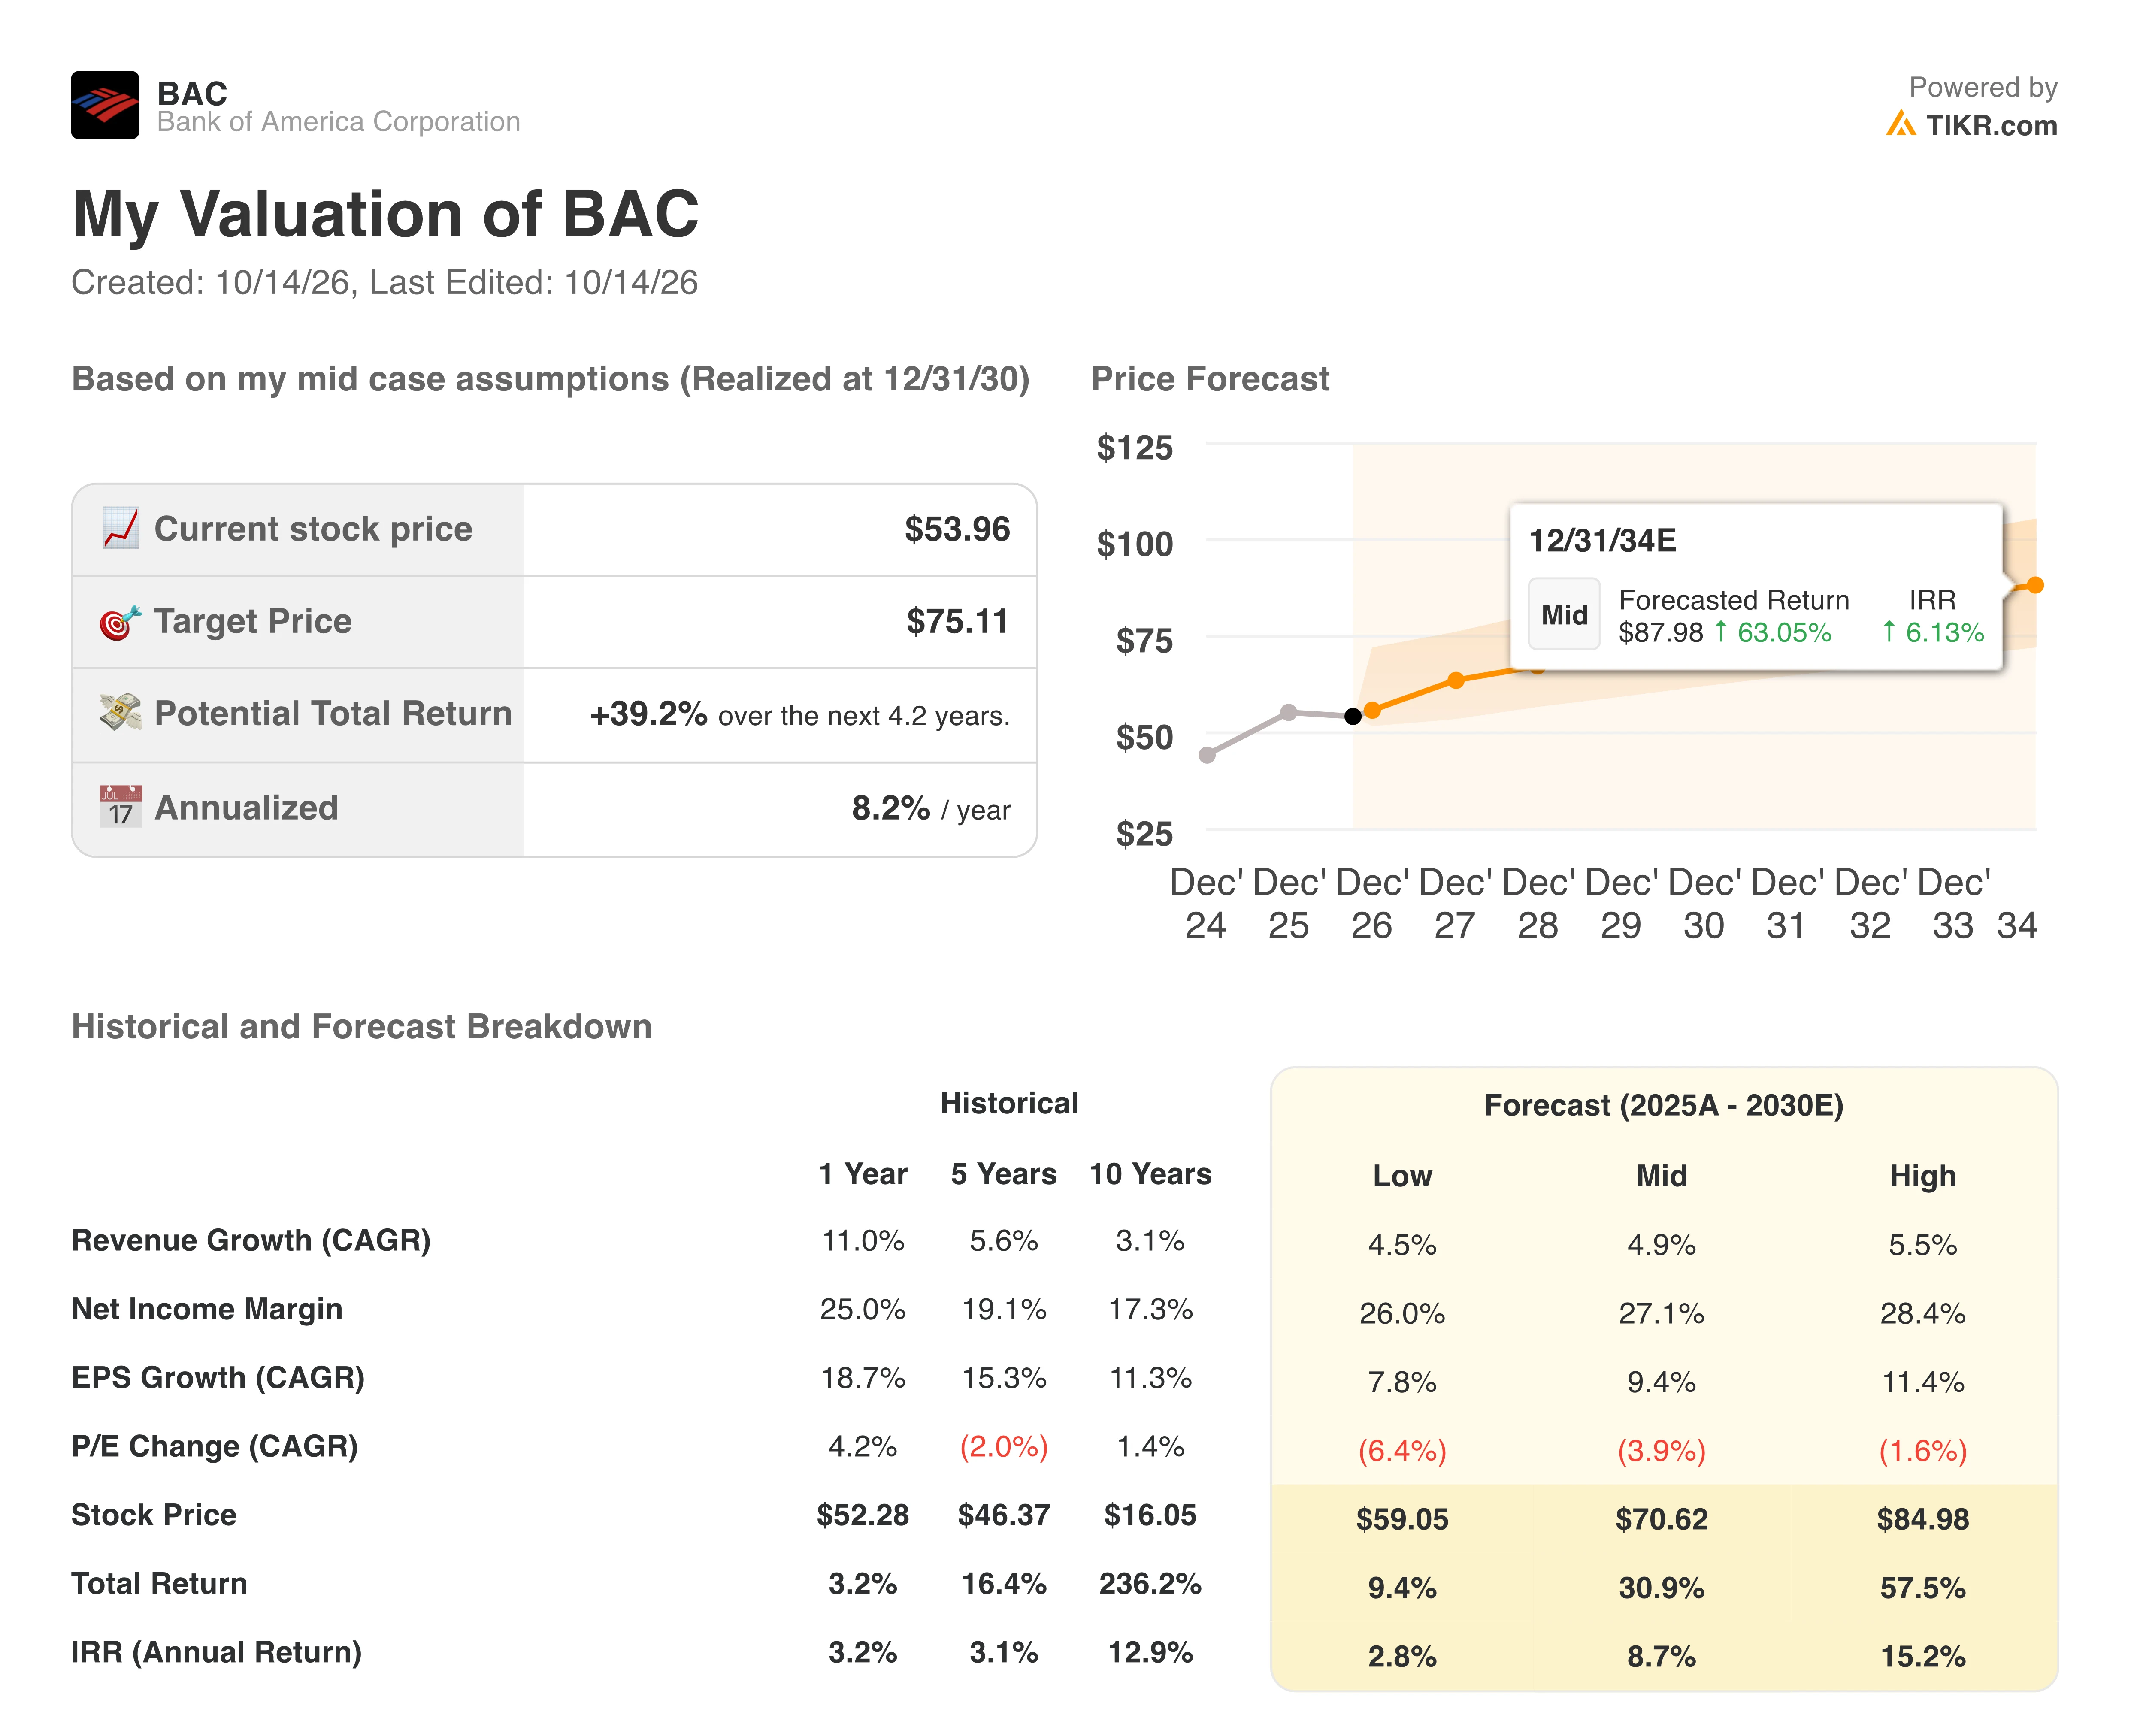
Das führt mich bis Ende 2030 auf etwa 75 $ je Aktie inklusive Dividenden oder etwa 71 $ für den reinen Aktienkurs. Gemessen am Schlusskurs von 53,96 $ vor der Gewinnmeldung entspricht das einer Gesamtrendite von 39,2 % oder etwa 8,2 % pro Jahr. Das TIKR-Modell vom September ergab bei 58 $ Ausgangskurs 80 $ für das gleiche Datum. Das Ziel ist niedriger, aber die Rendite ist fast unverändert, weil die Aktie den Unterschied bereits wieder abgegeben hat.
Fazit
Ein Rückgang von 4 % ist eine heftige Reaktion auf ein Quartal, in dem die Strafe ein Einmalposten war und der Trading-Fehlbetrag gegenüber Moynihans eigener Prognose nach Steuern etwa 3 Cent je Aktie ausmacht. Die größte Triebkraft der Bank, der Nettozinsertrag, wächst weiter. Bei einem KGV von 11x erscheinen etwa 8 % pro Jahr eher als ein fairer Basisfall denn als ein Schnäppchen. Der Bericht zum vierten Quartal im Januar ist der Test: Wenn sich Fixed Income stabilisiert, während der Nettozinsertrag weiter steigt, wird der heutige Kurs zu vorsichtig aussehen.
Finden Sie mein Wachstum oder mein KGV zu konservativ? Erstellen Sie Ihr eigenes Bank-of-America-Modell in etwa 60 Sekunden kostenlos auf TIKR, ausgehend von den Konsensschätzungen der Analysten. Erfahren Sie hier mehr.
Was ist die Bank-of-America-Aktie also wirklich wert?
TIKR ermöglicht es Ihnen, den zukünftigen Preis jeder Aktie in weniger als einer Minute zu prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die BAC-Aktie wert sein könnte. Starten Sie von den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie die Bank of America Corporation kostenlos→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


