ASML (ASML) meldete am Mittwoch, den 14. Oktober, einen Rekordumsatz im dritten Quartal von 11,7 Milliarden Euro, ein Plus von 25 % gegenüber dem zweiten Quartal, bei einem Nettoergebnis von 5,0 Milliarden Euro. Das Unternehmen gab eine Umsatzprognose für das vierte Quartal von 14,2 bis 15,2 Milliarden Euro bei einer Bruttomarge von etwa 57 % aus. Zudem präzisierte es seine Umsatzprognose für 2026 auf 44 bis 45 Milliarden Euro, nachdem es im Juli nach einem starken zweiten Quartal 43 bis 45 Milliarden Euro angegeben hatte.
Die Umsatzprognose allein ist nicht die Überraschung. Analysten, die von LSEG befragt wurden, erwarteten 14,19 Milliarden Euro, sodass die Untergrenze von ASMLs Spanne lediglich dem Konsens entspricht. Die Marge ist das, was die Kurse bewegt hat.
ASML kann nicht schnell genug Maschinen bauen
CEO Christophe Fouquet sagte, ASMLs geplantes Angebot für 2027 und 2028 "wird die Nachfrage unserer Kunden nicht vollständig decken." ASML plant, die Kapazität 2027 um 30 % zu erhöhen, und prüft, wie man über die bereits für 2028 angekündigten 30 % hinausgehen kann. Das Unternehmen sagt auch, dass einige Kunden Aufträge für 2029 und 2030 platzieren möchten.
Das kehrt die übliche Sorge bei Chipausrüstern um. Das Risiko für ASML bestand früher darin, dass Kunden Aufträge pausieren. Jetzt könnte ASMLs eigene Produktion begrenzen, wie schnell Chiphersteller wie TSMC (TSM) fortschrittliche Kapazitäten hinzufügen, was die Lithografie zum Schrittmacher für den gesamten Ausbau der KI-Fertigung macht.
Upgrades trieben die Marge, Preise kommen als Nächstes
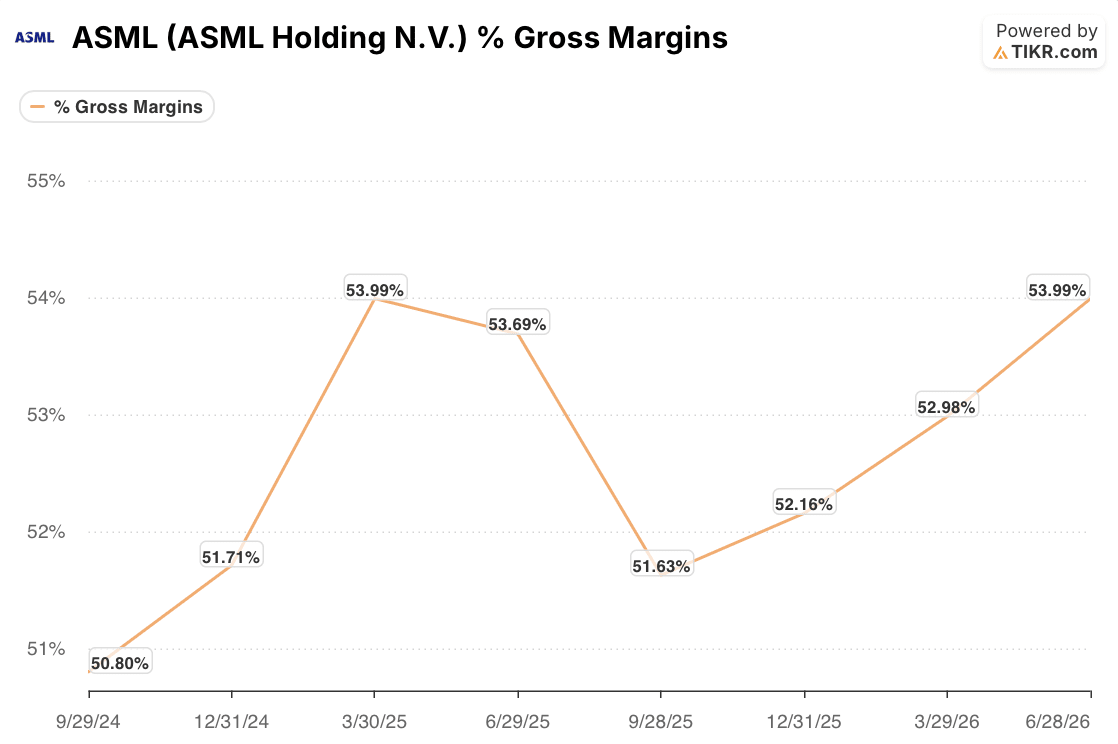
CFO Roger Dassen sagte, die Marge sei hauptsächlich durch Verkäufe aus dem installierten Maschinenbestand und Upgrades getrieben worden, wobei auch höhere Volumina und eine günstige Produktmischung geholfen hätten. In den acht Quartalen bis Juni 2026 bewegte sich die Bruttomarge zwischen 50,8 % und 54,0 %.
Q3 lag bei 57,5 %, 3,5 Prozentpunkte über der Obergrenze dieses Bereichs. Die Q4-Prognose von etwa 57 % übertrifft den LSEG-Konsens von 55,4 % ebenfalls um 1,6 Prozentpunkte. Die Preisgestaltung sollte später für einen zweiten Schub sorgen: Dassen sagte, ASML habe die wertbasierten Preisgespräche mit seinen Schlüsselkunden abgeschlossen, wobei der Nutzen teilweise 2027 und vollständig 2028 und darüber hinaus sichtbar werde.
Die Wall Street hat bereits reagiert, aber nicht vollständig

Analysten waren bei ASML nicht langsam. Das durchschnittliche Kursziel stieg von 777 Euro Ende September 2025 auf 2.075 Euro am 13. Oktober, ein Plus von 167 %, während die Aktie um 86 % auf 1.510 Euro stieg. Dieser Durchschnitt liegt 37 % über dem Schlusskurs von Dienstag. Die Bewertungen zeigen 31 Kaufempfehlungen, 6 Outperform-Empfehlungen, 4 Halten und 1 Verkauf, gegenüber 11 Halten-Empfehlungen vor einem Jahr.
Die Zahlen vom 13. Oktober stammen vor der heutigen Veröffentlichung und etwaigen nachfolgenden Analystenrevisionen.
Was die ASML-Aktie wert ist, wenn der Boom abkühlt

Boomphasen bei Chipausrüstern enden, und Kapazitäten, die nahe dem Höhepunkt hinzugefügt werden, können dann brachliegen. Die Frage, die mich interessierte, war daher, was ASML wert ist, wenn diese Angebotsknappheit nicht anhält. Ich ließ das Umsatzwachstum bei 11,8 % pro Jahr, deutlich unter der Kapazitätserweiterung von 30 % und unter ASMLs Durchschnitt der letzten fünf Jahre von 18,5 %. Die gemeldete Nettomarge im Q3 lag bei 42,5 %, aber das schließt einen Neubewertungsgewinn von 500 Millionen Euro aus ASMLs Mistral-Investition ein; ohne diesen lag die Marge näher bei 38 %. Ich setzte meine auf 39,2 %, eine kleine Steigerung, die die neue Preisgestaltung ab 2027 decken sollte, und ließ das KGV um etwa 1,8 % pro Jahr schrumpfen.
Selbst mit diesen Zahlen kommt mein Modell bis Ende 2030 auf etwa 2.864 Euro. Das entspricht einer Gesamtrendite von 89,7 % ab 1.510 Euro oder 16,4 % pro Jahr und etwa 38 % über dem durchschnittlichen Kursziel der Wall Street.
Fazit
ASMLs Grenze ist jetzt, wie viele Maschinen es bauen kann, und die wertbasierte Preisgestaltung, die 2027 beginnt, ist in der Marge noch nicht enthalten.
Mein Modell erreicht bis Ende 2030 etwa 2.864 Euro, unter der Annahme eines jährlichen Umsatzwachstums von 11,8 %, einer Nettogewinnmarge von 39,2 % und eines graduell sinkenden KGV. Das deutet auf potenzielle Kurssteigerungen hin, selbst nach einem Anstieg von 86 %. Der nächste Prüfpunkt ist, ob Q4 die Umsatz- und Margenprognose von ASML erfüllt.
Finden Sie meine Wachstumsannahme zu vorsichtig oder nicht vorsichtig genug? Erstellen Sie Ihr eigenes ASML-Bewertungsmodell auf TIKR in etwa 60 Sekunden, kostenlos, ausgehend von den Konsensschätzungen der Wall Street. Erfahren Sie hier mehr.
Was ist die ASML-Aktie also tatsächlich wert?
TIKR ermöglicht es Ihnen, den zukünftigen Preis jeder Aktie in weniger als einer Minute zu prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was die ASML-Aktie wert sein könnte. Starten Sie von den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
ASML Holding kostenlos bewerten→
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten von TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!