


Wichtige Erkenntnisse
- Pfizer bietet eine Dividendenrendite von 6,3 % und General Mills von 7,7 %, und beide Unternehmen geben an, ihre Dividenden vorerst auf dem aktuellen Niveau halten zu wollen.
- Die Dividende von Pfizer beanspruchte in den letzten zwölf Monaten 89 % des freien Cashflows, bei General Mills waren es 85 %.
- Die Nettoverschuldung von General Mills liegt bei 3,7x EBITDA, über dem eigenen Ziel von 3x, während sie bei Pfizer bei 2,0x liegt.
- Eine Investition von 10.000 $ zahlt heute 770 $ Dividende pro Jahr bei General Mills und 630 $ bei Pfizer.
Jeder Ertragsorientierte Investor, der nach Renditen über 6 % sucht, wird auf Pfizer (PFE) und General Mills (GIS) stoßen. Stand 9. Oktober 2026 bietet Pfizer eine Dividendenrendite von 6,3 % und General Mills 7,7 %, nachdem die Aktie von General Mills im September fast 22 % gefallen war.
In seinen Ergebniskommentaren vom 23. September sagte General Mills, es werde seine Ausschüttung auf dem aktuellen Niveau halten, während es Schulden abbaut. Im August sagte Pfizers CEO, die Dividende werde beibehalten und werde wieder zu wachsen beginnen, sobald die Patentverluste überwunden seien.
Da also bei beiden die Erhöhungen ausgesetzt sind, welche Hochzinsdividende ist die bessere zum Halten?
| Kennzahl | Pfizer (PFE) | General Mills (GIS) |
|---|---|---|
| Dividendenrendite | 6,3% | 7,7% |
| Jahresdividende | $1,72 | $2,44 |
| Dividendenwachstum, 5 Jahre | 2,5 % pro Jahr (GJ 2020–2025) | 3,9 % pro Jahr (GJ 2021–2026) |
| Cash-Dividendenausschüttungsquote (TTM) | 89 % (bis 28. Juni 2026) | 85 % (bis 30. August 2026) |
| Nettoverschuldung/EBITDA (LTM) | 1,97x | 3,67x |
| Zinsdeckungsgrad (LTM) | 6,98x | 4,94x |
Pfizer tauscht COVID gegen neuere Medikamente
Die Umsätze von Pfizer verlagern sich von seinen COVID-Produkten zu neueren Medikamenten. Im zweiten Quartal 2026 stiegen die Umsätze im Vergleich zum Vorjahresquartal um 3 % auf 15,0 Mrd. $, und neu eingeführte sowie erworbene Produkte wie Padcev und Nurtec wuchsen operativ um 18 %. Das Unternehmen erhöhte auch seine Umsatzprognose für das Gesamtjahr um 500 Mio. $ auf der Mitte der Spanne auf 60,5 bis 62,5 Mrd. $.
Die COVID-Jahre zeigen sich immer noch in der Cash-Position hinter der Dividende.
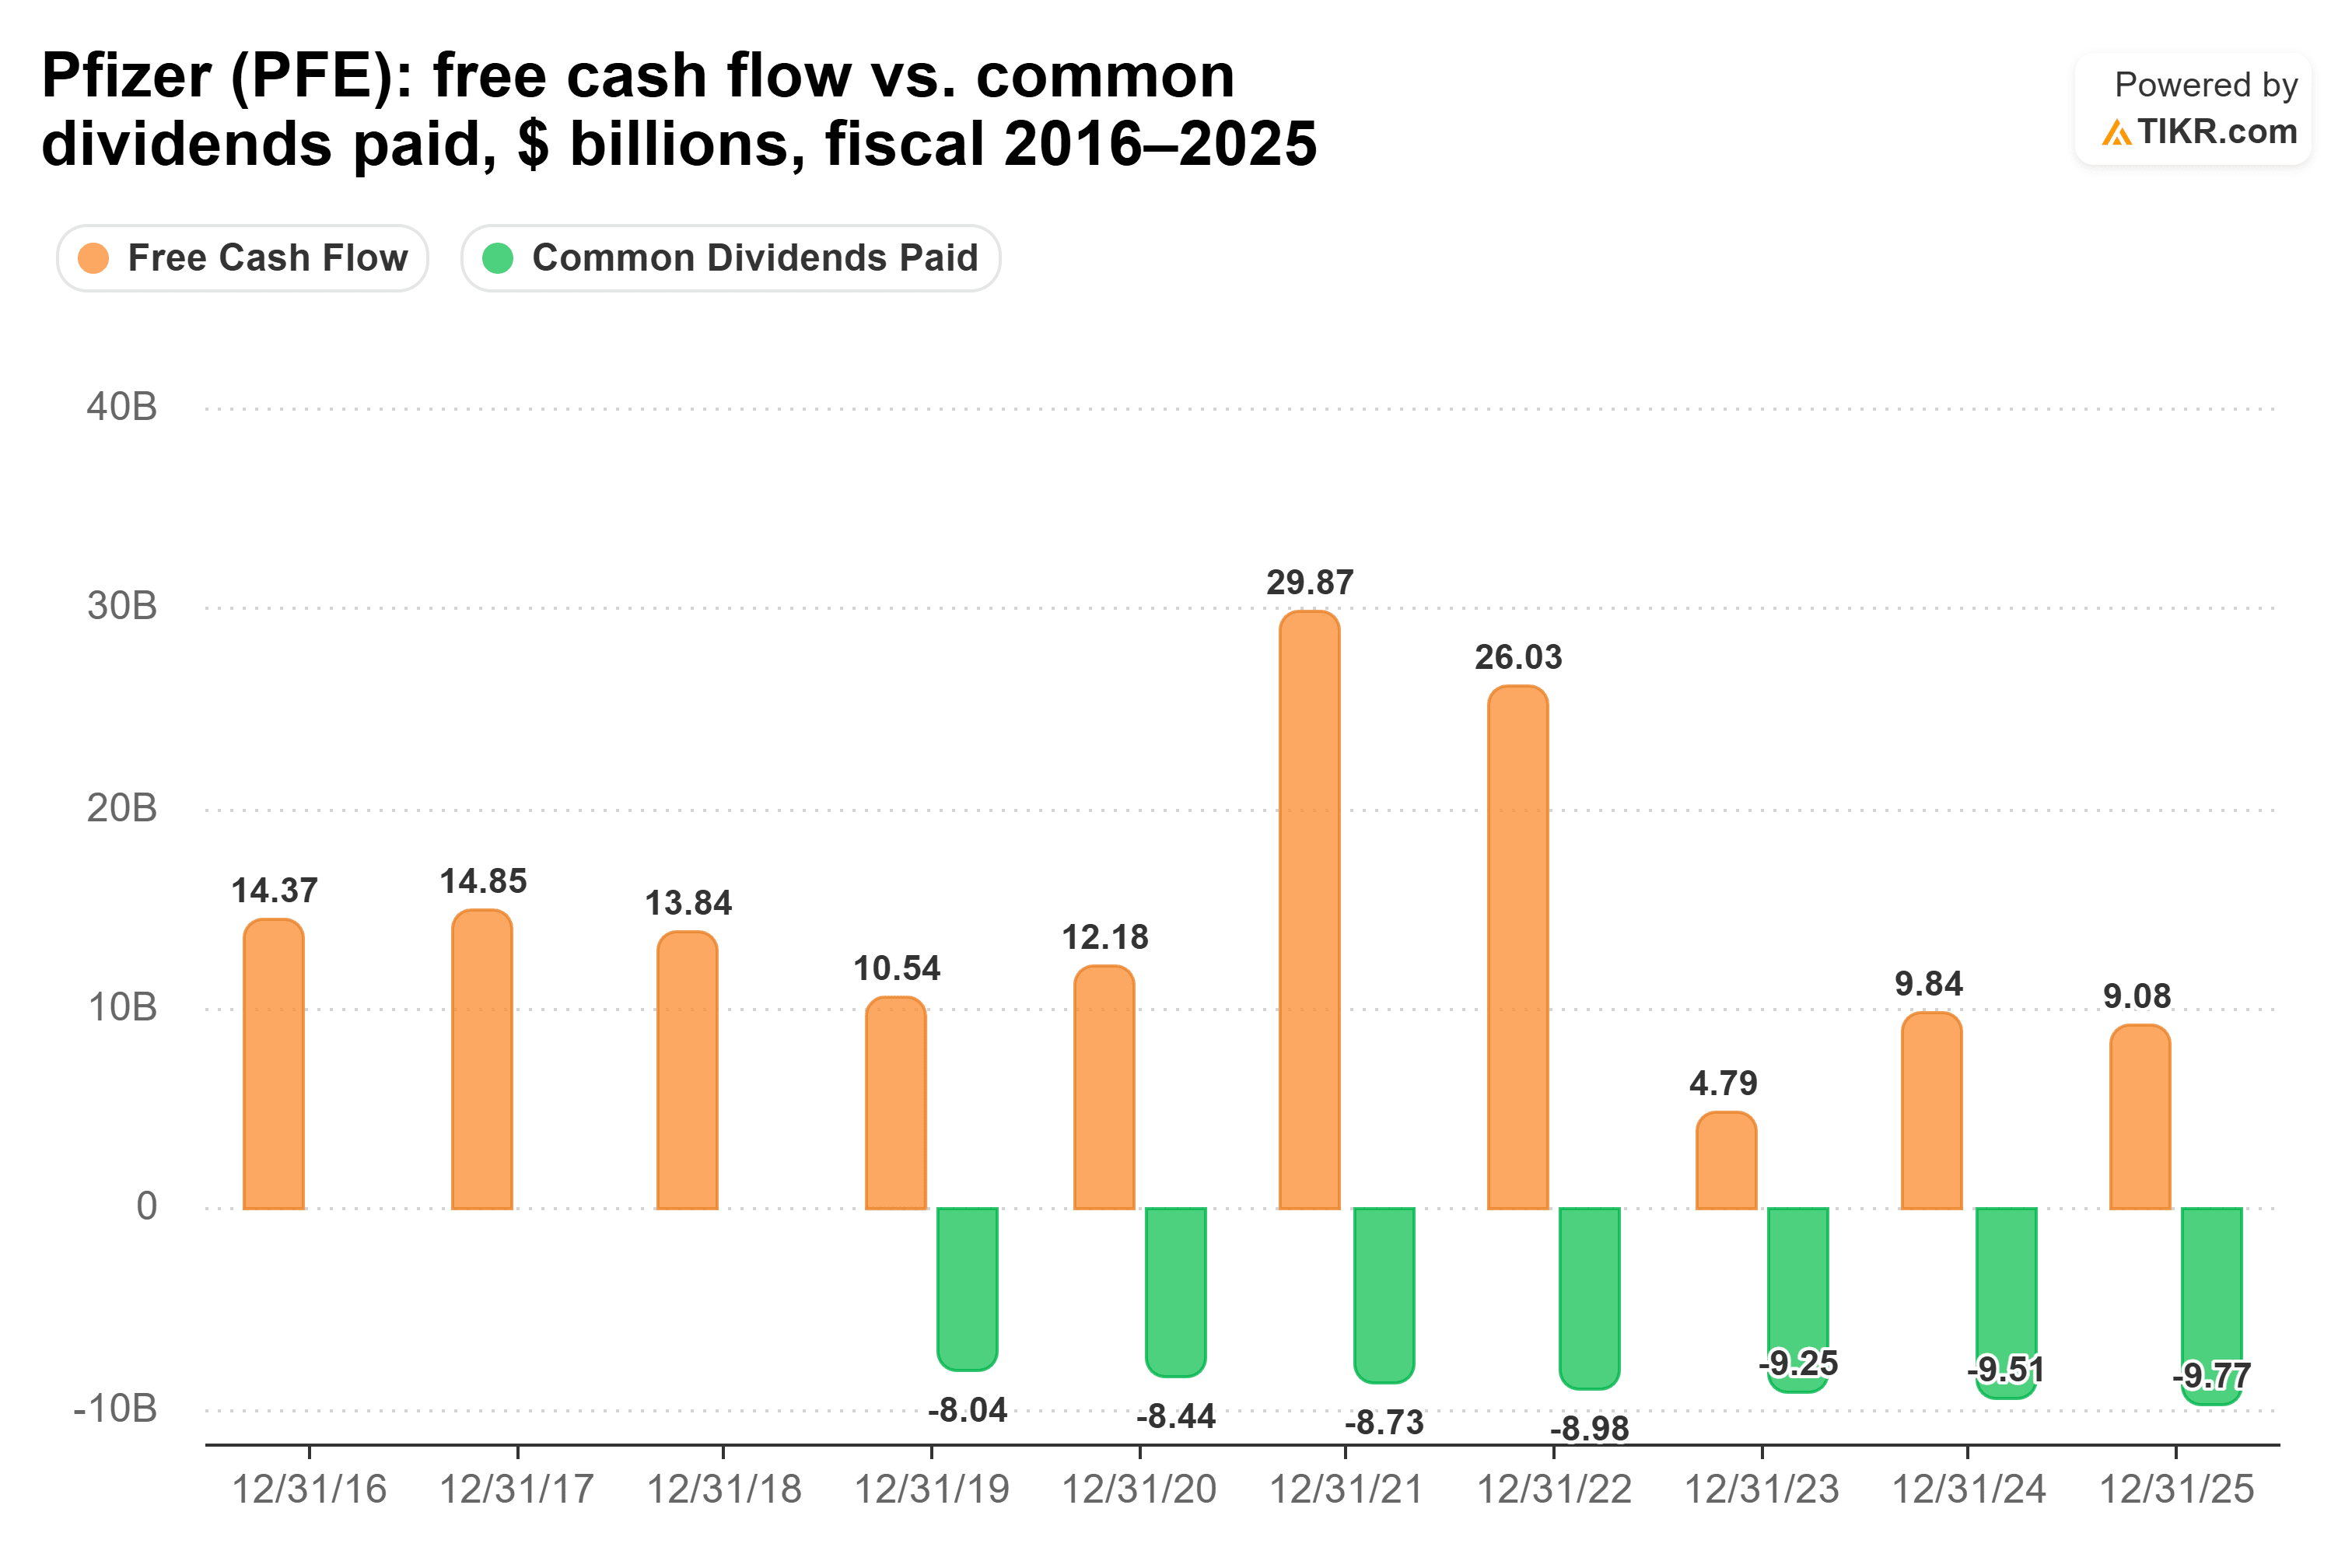
Der freie Cashflow erreichte im Geschäftsjahr 2021 mit 29,9 Mrd. $ seinen Höchststand. Im Geschäftsjahr 2025 deckten 9,08 Mrd. $ freier Cashflow immer noch nicht die 9,77 Mrd. $ an Dividenden. In den zwölf Monaten bis zum 28. Juni 2026 beanspruchte die Dividende knappe 89 % des freien Cashflows.
Das Risiko besteht darin, dass Medikamente ihren Exklusivitätsschutz verlieren, was die Umsätze bis 2028 belasten wird. Der Vorstandsvorsitzende und CEO Albert Bourla sagte im August-Anruf: "Selbst in den angespanntesten Szenarien, die wir durchspielen, werden wir in der Lage sein, unsere Dividende aufrechtzuerhalten." Das Management erwartet von Ende 2028 bis 2033 ein jährliches Umsatzwachstum im hohen einstelligen Bereich.
General Mills zahlt zuerst Schulden zurück
General Mills hat seinen eigenen Grund, die Linie zu halten, und dieser liegt in der Bilanz.
Das Geschäft ist durchwachsen. Im Quartal bis zum 30. August 2026 betrugen die Nettoumsätze 4,4 Mrd. $, ein Rückgang von 3 % gegenüber dem Vorjahresquartal aufgrund des Verkaufs seines US-Joghurtgeschäfts, und die organischen Umsätze waren unverändert. Der Einzelhandel in Nordamerika fiel organisch um 3 % aufgrund schwacher Cerealien und Snacks. Für das Geschäftsjahr 2027 erwartet das Unternehmen, dass der bereinigte Betriebsgewinn zu konstanten Wechselkursen um 8 % bis 13 % sinkt, und ein bereinigtes EPS von 3,00 bis 3,20 $ gegenüber 3,55 $ im Geschäftsjahr 2026.
Jahrelang hatte die Dividende reichlich Spielraum.
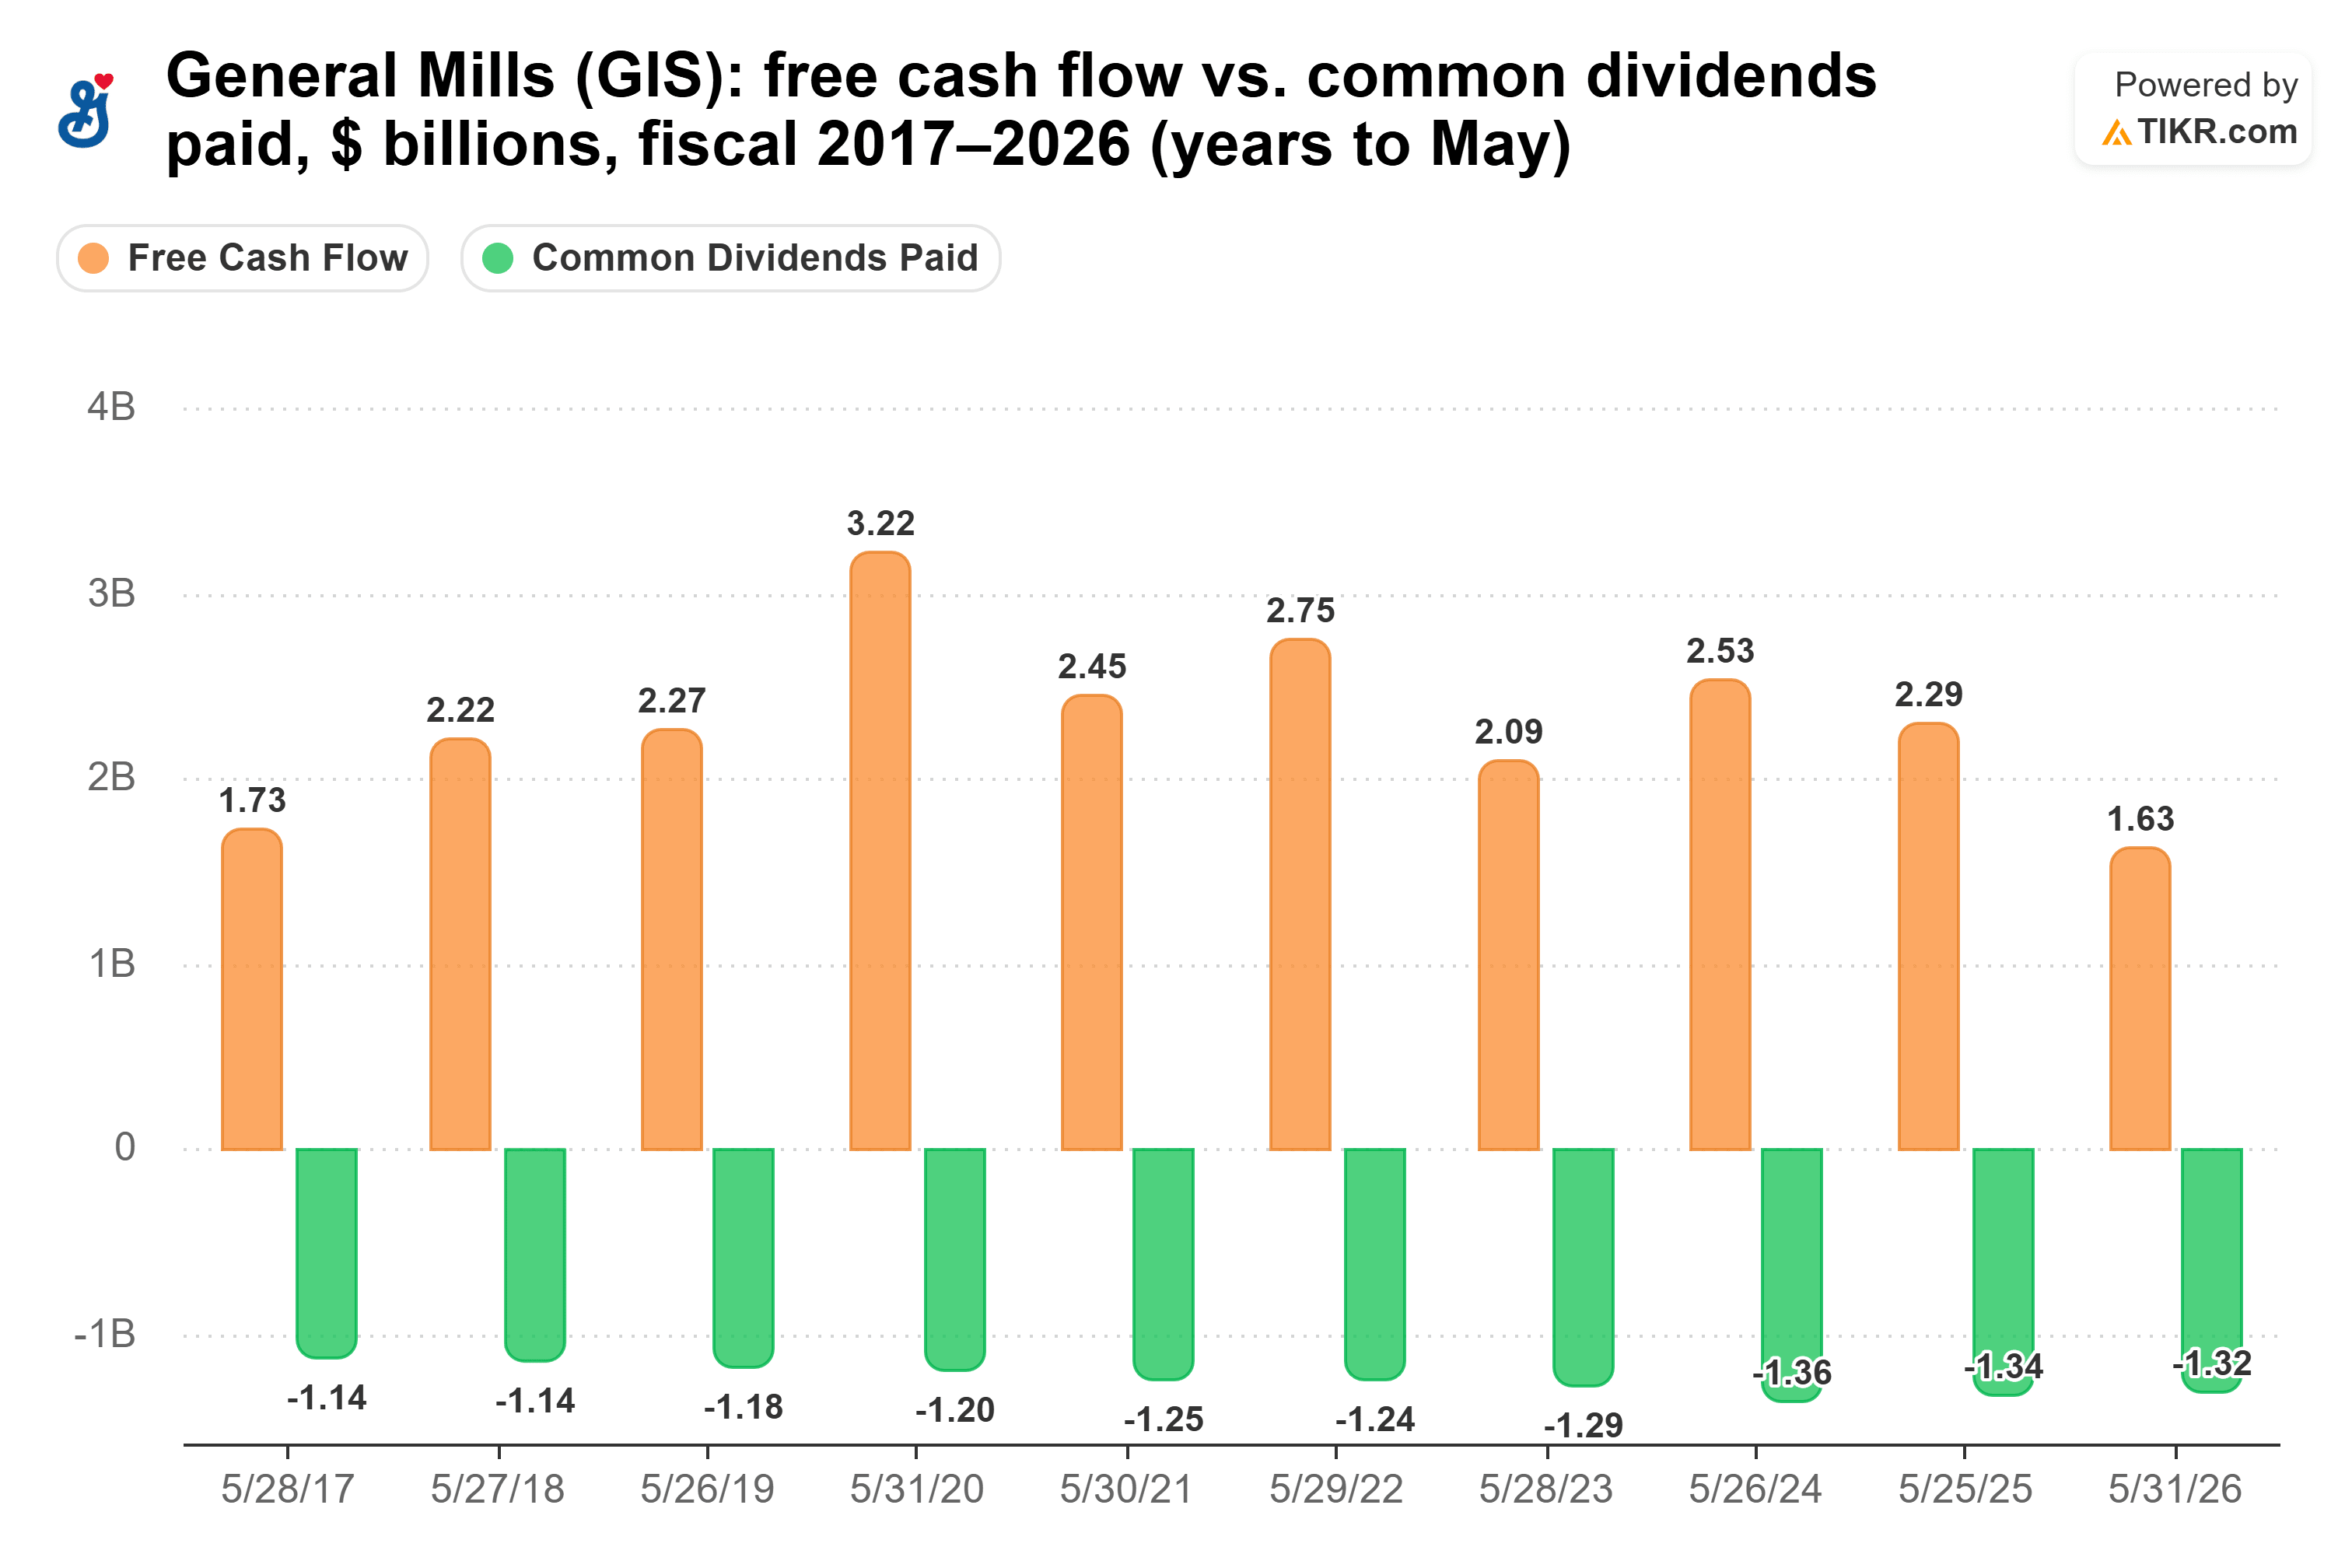
Von Geschäftsjahr 2021 bis Geschäftsjahr 2025 beanspruchten die Dividenden zwischen 45 % und 62 % des freien Cashflows. Dann sank der freie Cashflow von 2,29 Mrd. $ im Geschäftsjahr 2025 auf 1,63 Mrd. $ im Geschäftsjahr 2026, gegenüber 1,32 Mrd. $ an Dividenden, und die Quote sprang von 58 % auf 81 %. In den zwölf Monaten bis zum 30. August 2026 lag sie bei knappen 85 %.
CFO Kofi Bruce sagt, das Unternehmen werde "die aktuelle Rate pro Aktie beibehalten, während wir die Entschuldung priorisieren", und erwartet nicht, in naher Zukunft Aktien zurückzukaufen. Daher überzeichnet ihre Fünfjahresrate von 3,9 % die bevorstehenden Erhöhungen. Das Risiko besteht darin, dass das Kerngeschäft im Einzelhandel weiter schrumpft, während diese Schulden zurückgezahlt werden.
Welche Dividende gewinnt also?
Ich würde Pfizer als die bessere Hochzins-Dividendenaktie wählen. Beide Ausschüttungen sind heute knapp, aber sie bewegen sich in entgegengesetzte Richtungen: Die Ausschüttungsquote von Pfizer hat sich von 108 % des freien Cashflows im Geschäftsjahr 2025 verbessert, während die von General Mills von 58 % gestiegen ist.
Pfizer hat auch die Bilanzstärke, um seine Patentverluste auszusitzen.

Die Nettoverschuldung von General Mills stieg von 2,7x EBITDA im Geschäftsjahr 2022 auf 3,7x im Geschäftsjahr 2026, gegenüber 1,97x bei Pfizer heute. Nach eigener Zählung liegt sie etwas über 4x, bestätigte Bruce im Anruf vom 23. September, und er erwartet, dass es "mindestens ein paar Jahre dauern wird, bis wir wieder unser Ziel von 3x Nettoverschuldung zu EBITDA erreichen."
Das soll nicht heißen, dass die Dividende von General Mills in Gefahr ist. 10.000 $ in der Aktie zahlen heute 770 $ pro Jahr, gegenüber 630 $ von Pfizer. Selbst bei der aktuellen Dividendenentwicklung würde das Einkommen von Pfizer das von General Mills erst etwa 2055 übertreffen. General Mills deckte seine Dividende jahrelang komfortabel, und das Management sagt, es sei ihr "voll und ganz verpflichtet". Es ist nur so, dass ich für eine Dividende, auf die ich mich über Jahre verlassen möchte, lieber das Unternehmen mit der geringeren Schuldenlast und einem Geschäft besitzen würde, das sich wieder Wachstum zuwendet.
Natürlich laufen Pfizers Patentverluste bis 2028, daher werden die nächsten Quartale des freien Cashflows zeigen, ob sich diese 89 % weiter verbessern.
Was ist die Pfizer-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Pfizer wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


