


Wichtige Erkenntnisse
- MPLX plant, seine Ausschüttung 2026 und 2027 jeweils um 12,5 % zu erhöhen, während VICI Properties seine Dividende im Geschäftsjahr 2025 um 3,5 % erhöhte.
- Bei der aktuellen Dividendenhöhe liegt die Dividendenrendite von MPLX bei 7,65 % und die von VICI Properties bei 8,0 %.
- Die Deckung des ausschüttungsfähigen Cashflows von MPLX lag im Geschäftsjahr 2025 bei 1,4x und wird für 2026 mit 1,3x erwartet, was dem Ziel des Managements entspricht.
- Die AFFO-Ausschüttungsquote von VICI Properties lag im Geschäftsjahr 2025 bei 74 %, und der Konsens geht für 2026 erneut von 74 % aus.
Jeder, der auf der Suche nach einer Rendite von rund 8 % ist, die dennoch wächst, wird auf Aktien wie MPLX (MPLX) und VICI Properties (VICI) stoßen.
Am 4. August gab MPLX bekannt, dass es seine Ausschüttung sowohl 2026 als auch 2027 um 12,5 % erhöhen will. Der Bericht von VICI vom 29. Juli fiel im Vergleich dazu ruhiger aus. Das Unternehmen gab eine Prognose für den AFFO 2026 von 2,45 bis 2,47 USD je Aktie ab, und Analysten erwarten, dass es weiterhin 74 % davon ausschütten wird.
Welche ist also die bessere Dividendenaktie mit hoher Rendite?
| Kennzahl | MPLX (MPLX) | VICI Properties (VICI) |
|---|---|---|
| Dividendenrendite | 7,65 % (zum aktuellen Satz) | 8,0 % |
| Rendite zum aktuellen Satz | 7,65 % | 8,04 % |
| Dividendenwachstum, GJ 2020–2025 | 8,2 % p.a. | 7,1 % p.a. |
| Deckung, GJ 2025 | 1,40x Deckung durch ausschüttungsfähigen Cashflow | 74 % AFFO-Ausschüttungsquote |
| Deckung, Konsens GJ 2026 | 1,29x Deckung durch ausschüttungsfähigen Cashflow | 74 % AFFO-Ausschüttungsquote |
| Nettoverschuldung / EBITDA (LTM) | 4,0x | 4,81x |
| Zinsdeckung (LTM) | 4,09x | 4,33x |
MPLX gibt seinen Puffer für Erhöhungen aus
Bei MPLX trägt Erdgas die Hauptlast. Das Segment Natural Gas and NGL Services steigerte das bereinigte EBITDA im Q2 2026 um 11 % auf 614 Mio. USD. Das Management erhöhte zudem seine Ausblick für das Wachstumskapital 2026 um 500 Mio. USD auf 2,9 Mrd. USD.
Als Pipeline-Partnership wird MPLX anhand der Deckung des ausschüttungsfähigen Cashflows beurteilt, und seit dem Geschäftsjahr 2016 hatte es jedes Jahr Spielraum nach oben.

Die Deckung lag zwischen 1,35x und 1,68x von Geschäftsjahr 2016 bis 2025 und endete bei einem komfortablen 1,40x. Der Konsens geht für das Geschäftsjahr 2026 von 1,29x aus. In diesem Jahr steigen die Ausschüttungen von 4,07 USD auf 4,55 USD je Einheit, während der ausschüttungsfähige Cashflow von 5,68 USD auf 5,86 USD steigt. Das ist beabsichtigt. CFO Carl Hagedorn sagte: „Wir halten weiterhin an unserer Ziel-Deckungsquote von 1,3x für sowohl '26 als auch '27 und ehrlich gesagt auch darüber hinaus fest.“ Die diesjährige Erhöhung ist prognostiziert, noch nicht beschlossen: Die letztjährige erfolgte am 28. Oktober.
MPLX ist ein MLP, schüttet also auf Einheiten aus und schickt den Inhabern zur Steuerzeit ein K-1-Formular. 10.000 USD zu seiner aktuellen Rendite von 7,65 % zahlen jetzt 765 USD pro Jahr. Wachsend mit seiner Fünfjahresrate von 8,2 % werden daraus etwa 1.549 USD im Jahr 10, eine Rendite von 15,5 % auf Ihr eingesetztes Kapital.
Es gibt jedoch einen Haken. Die Deckung im Q2 2026 sank auf 1,3x von 1,5x ein Jahr zuvor, und die eigene Verschuldungsquote von MPLX stieg auf 3,7x von 3,1x.
VICI Properties bleibt konstant
Während MPLX seinen Puffer abbaut, um schneller zu erhöhen, hat VICI seine Ausschüttung in einem engen Band gehalten. Der AFFO je Aktie stieg im Q2 2026 um 4,6 % auf 0,62 USD.
Als REIT wird VICI anhand seiner AFFO-Ausschüttungsquote beurteilt, und die hat sich kaum bewegt.
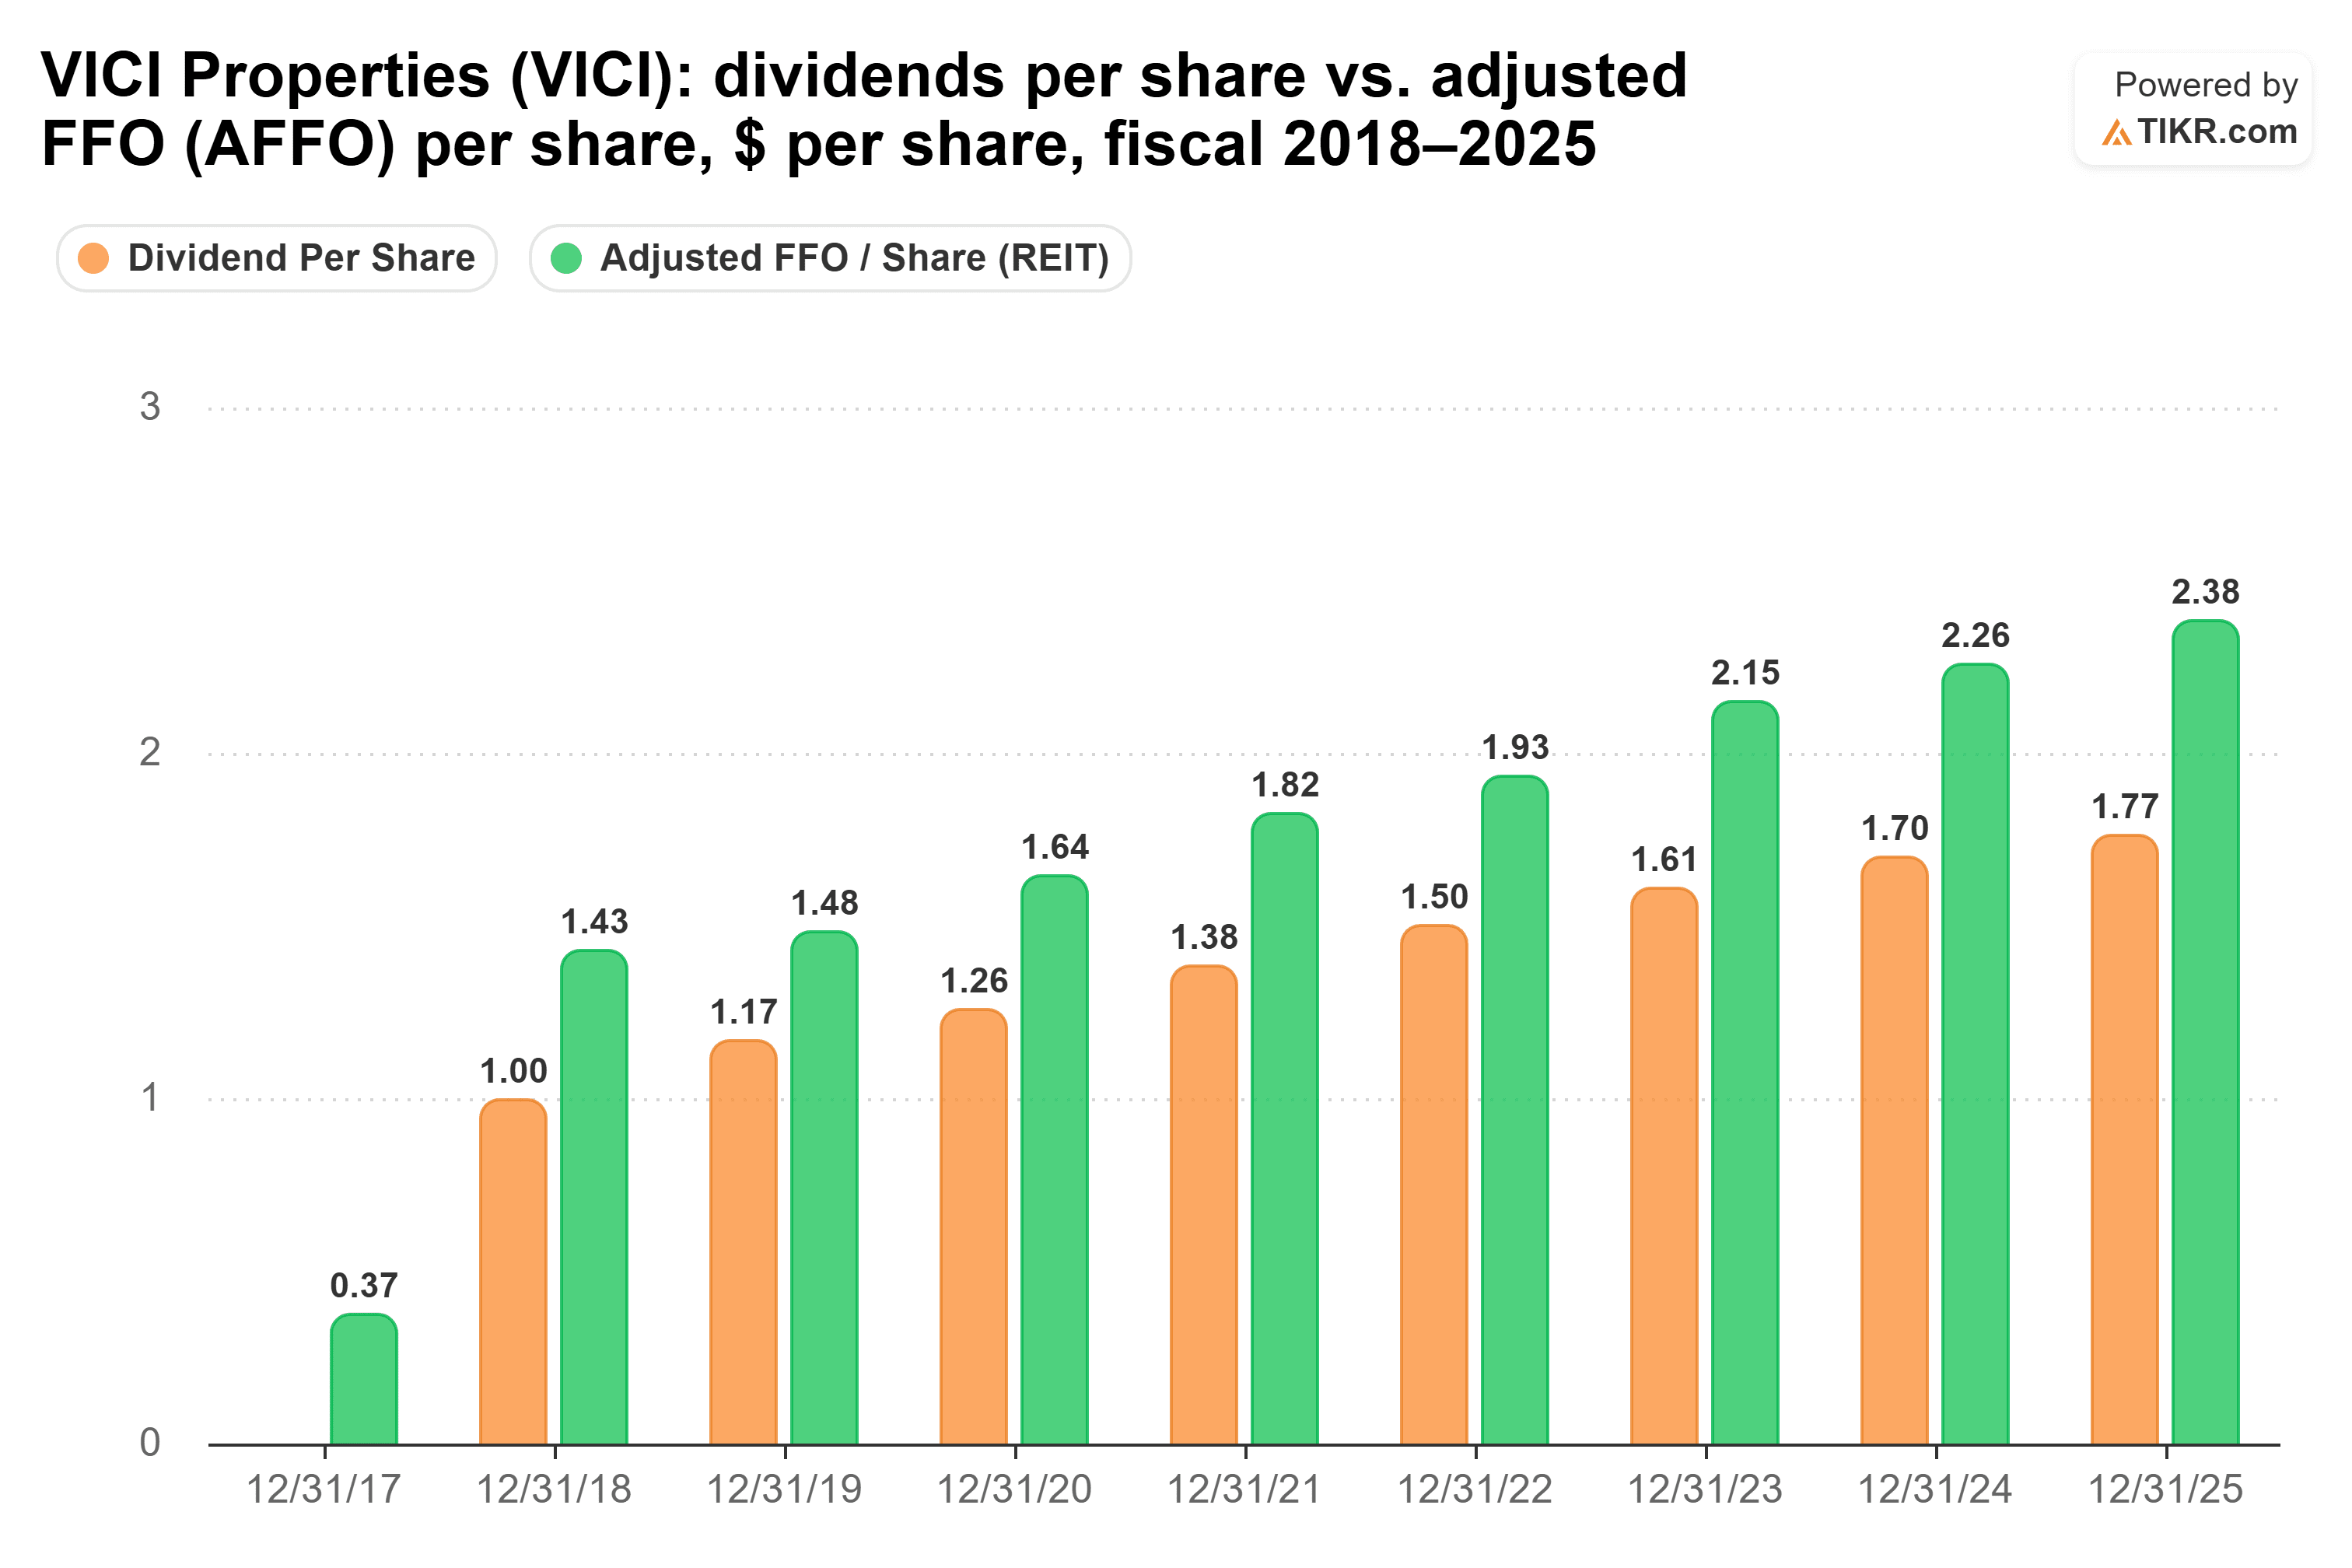
Die Quote blieb zwischen 69,9 % und 79,1 % von Geschäftsjahr 2018 bis 2025 und endete bei einer gut gedeckten 74 %. Der Konsens geht für das Geschäftsjahr 2026 erneut von 74 % aus, mit 1,83 USD Dividenden gegenüber 2,46 USD AFFO je Aktie. VICI hat seine Dividende, wie das Management sagt, „jedes einzelne Jahr seit unserem Börsengang 2018 erhöht.“ In seinem Telefonat am 30. April sagte das Management, es beabsichtige, „die Unantastbarkeit der Dividende weiterhin zu schützen“, und am 3. September erhöhte es die Dividende um 2,2 % auf 0,46 USD pro Quartal.
Das Risiko ist ein langsameres Wachstum und ein Mieter im Wandel. Die Dividende stieg im Geschäftsjahr 2025 um 3,5 %, gegenüber 7,1 % p.a. von Geschäftsjahr 2020 bis 2025. Und Caesars, einer seiner beiden größten Mieter, wird von Fertitta Entertainment für 31 USD je Aktie in bar gekauft, ein Deal, den die Aufsichtsbehörden noch genehmigen müssen. CEO Ed Pitoniak sagte im Juli, dass die Miete für seine regionalen Casinos „ein Gespräch ist, das irgendwann stattfinden wird“, während VICI „in der Zwischenzeit jeden Dollar der Miete kassiert.“ Die Aktie schloss am 9. Oktober bei 22,88 USD, nahe ihrem 52-Wochen-Tief.
Welche Dividende gewinnt also?
MPLX ist die bessere Dividendenaktie mit hoher Rendite. VICI zahlt heute mehr, 800 USD pro Jahr auf 10.000 USD gegenüber 765 USD. Aber bei der jeweiligen Fünfjahreswachstumsrate der Dividende überholt das Einkommen von MPLX das von VICI um das Jahr 2031 herum, und es zahlt etwa 1.549 USD im Jahr 10, gegenüber 1.481 USD von VICI. Bei der jeweiligen aktuellen Geschwindigkeit (MPLXs Erhöhung um 12,7 % und VICIs Erhöhung um 3,5 % im GJ 2025) überholt es VICIs Einkommen um das Jahr 2027 herum, und die Lücke im Jahr 10 vergrößert sich auf etwa 2.251 USD gegenüber 1.093 USD. Und MPLX finanziert diese Erhöhungen aus einem wachsenden Geschäft, mit einer Deckung genau auf seinem Ziel von 1,3x und einer geringeren Nettoverschuldung zu EBITDA, 4,0x gegenüber VICIs 4,81x.
VICIs Argumentation ist stark. Seine Ausschüttungsquote bewegt sich kaum, und es hat seine Dividende jedes Jahr seit dem Börsengang erhöht. Bei den heutigen Dividendenhöhen liegt die Rendite sogar höher, 8,04 % gegenüber 7,65 % bei MPLX. Es ist nur so, dass die Ausschüttung von MPLX viel schneller wächst, sein Cashflow sie immer noch mit Spielraum deckt und seine Kunden nicht neu verhandeln.
Natürlich hängen MPLXs Erhöhungen davon ab, dass sich die 2,9 Mrd. USD Wachstumsausgaben für 2026 auszahlen. Wenn nicht, würde VICI deutlich besser aussehen.
Was ist die MPLX-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was MPLX wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


