Wichtige Erkenntnisse
- Campbell's kürzte seine vierteljährliche Dividende am 3. September 2026 um 36 % auf 0,25 $ pro Aktie und weist nun eine Dividendenrendite von 5,3 % gegenüber 7,2 % bei Kraft Heinz auf.
- Die Dividenden von Kraft Heinz beanspruchten 50 % des Free Cashflow in den zwölf Monaten bis Juni 2026, bei Campbell's waren es in den zwölf Monaten bis August 2026 69 %.
- Analysten erwarten, dass die Quote von Kraft Heinz im Geschäftsjahr 2026 auf 69 % steigt, da der Free Cashflow sinkt, während die Kürzung die Quote von Campbell's im Geschäftsjahr 2027 auf 40 % senkt.
- Beide Unternehmen erwarten in ihren laufenden Geschäftsjahren niedrigere bereinigte Gewinne, und Campbell's trägt mehr Schulden, mit einem Netto-Schulden-zu-EBITDA-Verhältnis von 3,4x gegenüber 2,7x.
Campbell's (CPB) kürzte seine Dividende am 3. September um 36 % auf 0,25 $ pro Aktie je Quartal, gegenüber zuvor 0,39 $, um Schulden schneller abbauen zu können.
Diese Kürzung lenkt jeden, der im Supermarktregal nach einer hohen Rendite sucht, zu Kraft Heinz (KHC). Das Unternehmen bietet eine Dividendenrendite von 7,2 % bei einer Dividende von 1,60 $ pro Aktie, die gleiche Höhe wie im Geschäftsjahr 2020. Auch seine Umsätze schrumpfen.
Welche dieser hohen Dividendenrenditen ist also die bessere, um sie zu besitzen?
| Kennzahl | Kraft Heinz (KHC) | Campbell's (CPB) |
|---|---|---|
| Dividendenrendite | 7,2 % | 5,3 % |
| Dividendenwachstum, GJ 2020–2025 | 0,0 % pro Jahr | 1,9 % pro Jahr |
| Cash-Dividendenausschüttungsquote, TTM | 50 % | 69 % |
| Cash-Dividendenausschüttungsquote, vorwärts | 69 % (GJ 2026) | 40 % (GJ 2027) |
| Nettoverschuldung / EBITDA | 2,71x | 3,44x |
| Zinsdeckungsgrad | 4,93x | 3,65x |
Quelle: TIKR, 9. Oktober 2026. TTM sind die zwölf Monate bis zum 27. Juni 2026 für Kraft Heinz und bis zum 2. August 2026 für Campbell's. Das Wachstum von Campbell's bezieht sich auf die Zeit vor der Kürzung.
Kraft Heinz: flach, aber gut gedeckt
Die Dividende von Kraft Heinz ist seit dem Geschäftsjahr 2020 nicht mehr gewachsen, aber die Ausschüttung ist gut gedeckt und beanspruchte 50 % des Free Cashflow in den zwölf Monaten bis zum 27. Juni 2026.
Kraft Heinz hat seine Dividende seit dem Geschäftsjahr 2020 nicht erhöht, aber die Ausschüttung scheint gut gedeckt zu sein und beanspruchte 50 % des Free Cashflow in den zwölf Monaten bis zum 27. Juni 2026. Die Dividende ist stehengeblieben, während die dahinterstehenden Cashflows gewachsen sind.
Der Free Cashflow hat die Ausschüttung in jedem Geschäftsjahr seit 2019 gedeckt, mit einer Ausnahme. Im Geschäftsjahr 2022 gab es eine Unterdeckung, mit 1,55 Mrd. $ Free Cashflow gegenüber 1,96 Mrd. $, die an Aktionäre ausgeschüttet wurden. Bis zum Geschäftsjahr 2025 hatte sich das Bild gedreht: 3,66 Mrd. $ Free Cashflow standen 1,90 Mrd. $ an Dividenden gegenüber, was fast dem Doppelten der Ausschüttungskosten entspricht.

Diese Puffer schrumpft in diesem Jahr. Analysten erwarten, dass der Free Cashflow im Geschäftsjahr 2026 um 25 % auf 2,76 Mrd. $ fällt, was die Ausschüttungsquote auf 69 % erhöhen würde. Fünf Analysten stellen diese Prognose, und der letzte Konsens des Vorjahres lag innerhalb von 4 % des tatsächlichen Wertes.
Der Rückgang folgt den Prognosen des Managements: Das bereinigte Betriebsergebnis soll 2026 um 16 % bis 18 % sinken, da das Unternehmen seine zusätzlichen Investitionen, hauptsächlich in Marketing, auf etwa 700 Mio. $ erhöht. "Wir haben gesehen, dass unsere Marken gut reagieren, wenn wir in sie investieren", sagte CEO Steve Cahillane.
Bei einer Ausschüttungsquote von 69 % hat Kraft Heinz noch etwas Spielraum, auch wenn sich die Ausgaben dahinter auszahlen müssen. Die organischen Nettoumsätze fielen im zweiten Quartal 2026 um 1,3 % gegenüber dem Vorjahreszeitraum, daher muss die Umsatzentwicklung beginnen, die Rendite zu zeigen.
Campbell's: Eine Kürzung, die Spielraum schafft
Die Deckung bei Kraft Heinz verbesserte sich, während sie bei Campbell's den umgekehrten Weg ging. Der Free Cashflow sank von 1,10 Mrd. $ im Geschäftsjahr 2020 auf 678 Mio. $ im Geschäftsjahr 2026 (das Jahr endete am 2. August 2026), während die gezahlten Dividenden von 426 Mio. $ auf 470 Mio. $ stiegen. Die Ausschüttungsquote stieg von 48 % des Free Cashflow im Geschäftsjahr 2022 auf eine angespannte 69 %...
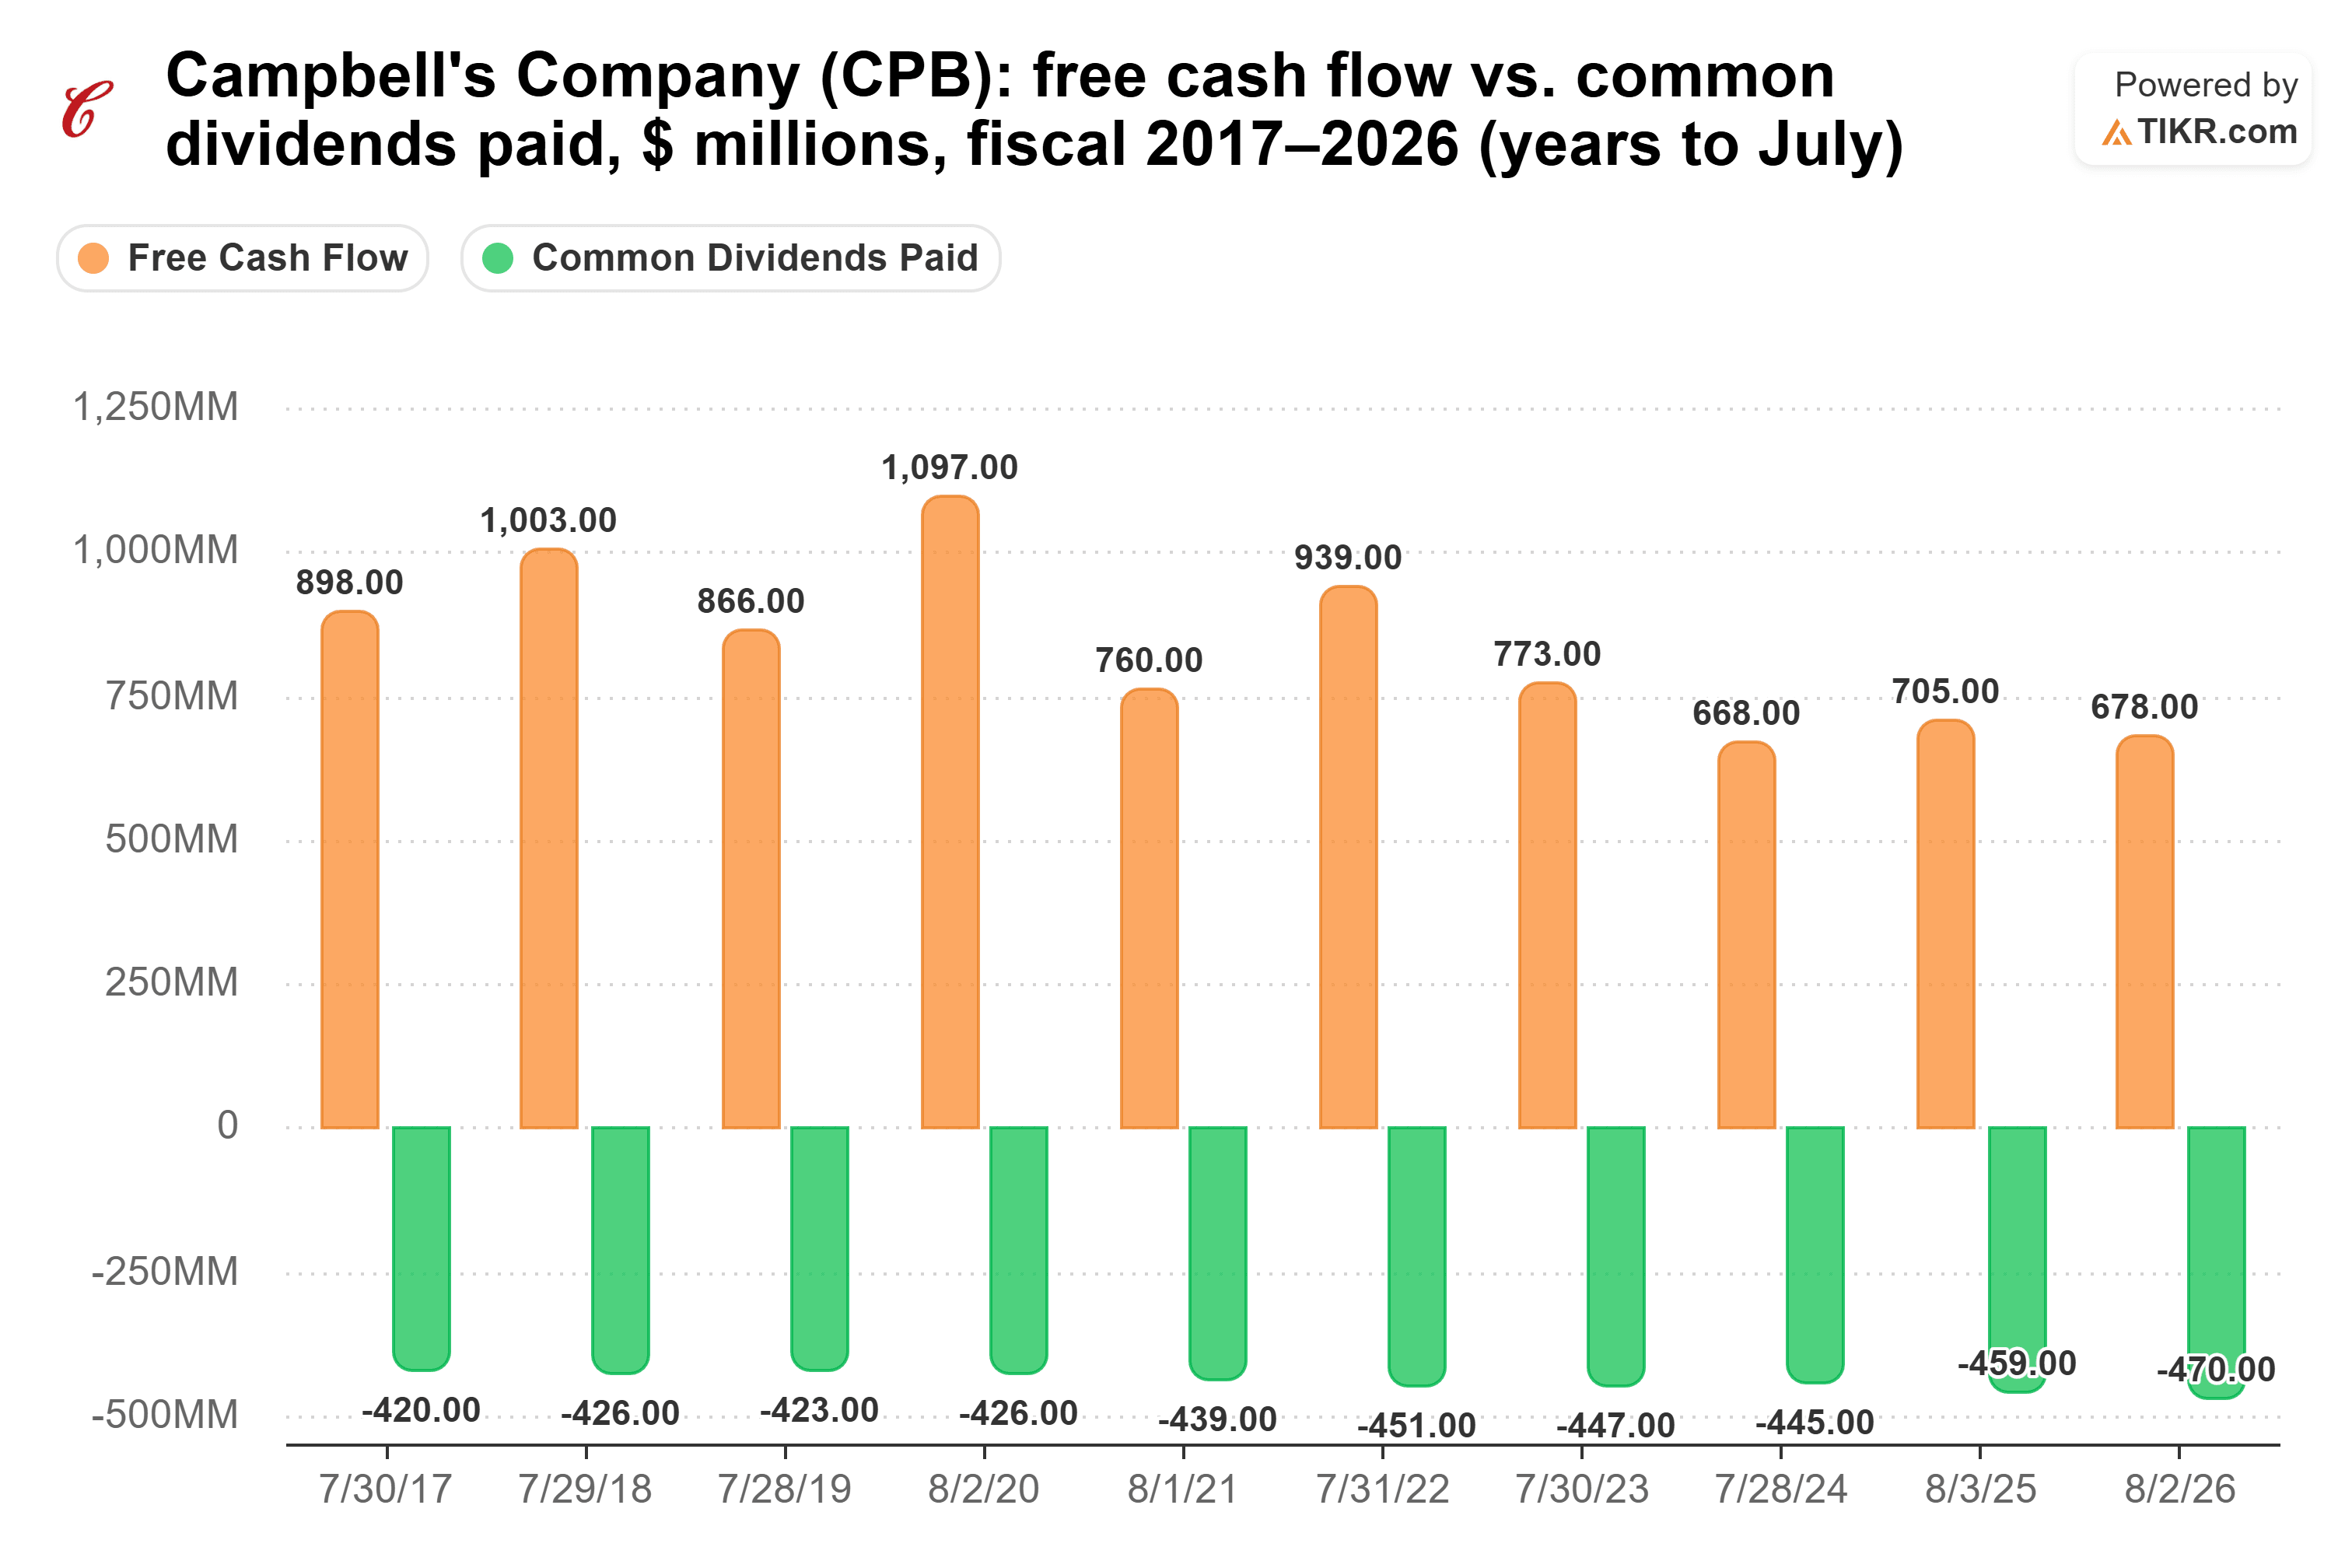
Campbell's gibt an, dass die Dividendenkürzung etwa 170 Mio. $ pro Jahr einspart und dieses Geld für den Schuldenabbau verwendet wird. Analysten erwarten, dass die Ausschüttungsquote im Geschäftsjahr 2027 auf einen komfortablen Wert von 40 % bei einem Free Cashflow von 767 Mio. $ sinkt.
CEO Mick Beekhuizen nannte die Kürzung "offensichtlich eine schwierige Entscheidung, aber leider eine notwendige Entscheidung", und CFO Todd Cunfer sagte: "Unsere Prioritäten sind klar: Campbell's zu einem nachhaltigen langfristigen Wertschöpfungsmodell zurückführen, das finanzielle Risiko reduzieren und unsere Investment-Grade-Bonitätsbewertung halten." Am 23. September stufte Moody's Campbell's auf Baa3 herab, die niedrigste Investment-Grade-Bewertung, mit negativem Ausblick.
Das Kerngeschäft von Campbell's ist in schlechterer Verfassung. Die Nettoumsätze fielen im Geschäftsjahr 2026 um 5 % auf 9,7 Mrd. $, und das Management erwartet, dass die organischen Umsätze im Geschäftsjahr 2027 um weitere 2 % bis 4 % sinken werden, mit einem bereinigten Ergebnis je Aktie von 1,65 $ bis 1,80 $, ein Rückgang von 17 % bis 24 %. Rao's ist der Lichtblick und wächst weiterhin zweistellig. Die Verschuldung ist der andere Druckpunkt, wobei Campbell's seine eigene Nettoverschuldung am 3. September mit dem 4,3-fachen angibt, deutlich über dem angestrebten Wert von etwa dem 3-fachen, den das Management anpeilt.
Welche Dividende gewinnt also?
Kraft Heinz ist die bessere Dividendenaktie mit hoher Rendite. Es zahlt die höhere Ausschüttung, deckt sie mit der Hälfte seines Free Cashflow und trägt weniger Schulden.
10.000 $ in Kraft Heinz zahlen bei der heutigen Rendite 720 $ pro Jahr, gegenüber 530 $ von Campbell's. Selbst wenn Campbell's zu seinem Vor-Kürzungs-Tempo von 1,9 % pro Jahr zurückkehren würde (Geschäftsjahr 2020 bis 2025), würde sein Ertrag die Höhe von Kraft Heinz erst etwa 2043 erreichen.
Campbell's hat eine faire Argumentation. Nach der Kürzung hat seine Dividende mehr Spielraum, bei 40 % des erwarteten Free Cashflow im Geschäftsjahr 2027 gegenüber 69 % bei Kraft Heinz im Geschäftsjahr 2026. Rao's gibt ihm eine wachsende Marke. Aber Campbell's hat sich diesen Spielraum erkauft, indem es 36 % des Einkommens seiner Aktionäre weggenommen hat, und seine Schulden liegen immer noch über dem Ziel. Kraft Heinz zahlt mehr, und es deckt diese Ausschüttung ohne Kürzung.
Rechnen Sie nicht mit Erhöhungen von Kraft Heinz: Was Sie kaufen, ist eine große, flache Ausschüttung. Natürlich, wenn der Marketing-Push die Umsätze nicht steigert, wird dieser Puffer dünner. Sein Quartalsbericht für das dritte Quartal und sein Investor Day am 12. November sind die nächsten Tests.
Was ist die Aktie von Kraft Heinz also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Kraft Heinz wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street, oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Kraft Heinz kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!