


Die wichtigsten Punkte
- Barclays bestätigte am 26. Oktober seine Overweight-Einstufung und sein Kursziel von 252 $ für Oracle. Dieses Ziel liegt 100 % über dem letzten Schlusskurs der Aktie.
- Barclays' Argumentation ist, dass das Wachstum von Oracles Cloud-Infrastruktur weiter an Fahrt gewinnt und sich seine Finanzierung verbessert hat, gestützt durch einen Auftragsbestand von 664 Mrd. $.
- Oracle wird mit dem 15-fachen der erwarteten Gewinne gehandelt, gegenüber einem Fünfjahresdurchschnitt von 21x, und der freie Cashflow ist weiterhin negativ.
- Barclays' Ziel von 252 $ erfordert etwa das 30-fache der Gewinne der nächsten zwölf Monate, was innerhalb eines Jahres unerreichbar erscheint, obwohl es nahe an dem liegt, was Oracles durchschnittliches KGV auf Basis der Schätzungen für das Fiskaljahr 2028 ergibt.
Oracle (ORCL) hat seit seinem Schlusshoch im vergangenen Oktober 56 % verloren. Barclays hält eine Verdoppelung von hier aus immer noch für möglich.
Am Montag, den 26. Oktober, bestätigte Barclays-Analyst Raimo Lenschow seine Overweight-Einstufung und sein Kursziel von 252 $, was 100 % über dem letzten Schlusskurs von Oracle liegt.
Die Kosten des Ausbaus
Im Fiskaljahr 2026 (dem Jahr bis zum 31. Mai 2026) beliefen sich die Investitionsausgaben von Oracle auf 55,7 Mrd. $ und sein freier Cashflow war negativ bei 23,7 Mrd. $. Um seine KI-Rechenzentren zu finanzieren, emittierte Oracle zwischen Februar und August Anleihen im Wert von 25 Mrd. $, Vorzugsaktien im Wert von 5 Mrd. $ und Stammaktien im Wert von 20 Mrd. $.
Der Bericht von Oracle vom 10. September zeigte dann einen weiteren negativen freien Cashflow von 5 Mrd. $, wobei für das Jahr Investitionen von 90 bis 95 Mrd. $ geplant sind. Auf die Frage, wann der freie Cashflow positiv wird, sagte CFO Hilary Maxson: "Wir haben noch keinen bestimmten Zeitrahmen dafür genannt, und wir erwarten nicht, das heute zu tun."
Wie Barclays auf 252 $ kommt
Barclays' Argumentation ist, dass das Wachstum von Oracle eine Wende vollzogen hat und weiter an Fahrt gewinnen sollte und dass sich die Finanzierung verbessert hat. Das Quartal bis zum 31. August stützt den ersten Teil: Der Umsatz aus der Cloud-Infrastruktur stieg um 121 % auf 7,4 Mrd. $ und der Auftragsbestand erreichte 664 Mrd. $. Das Management erwartet, dass etwa die Hälfte davon innerhalb von 36 Monaten zu Umsatz wird.
Bei der Finanzierung buchte Oracle neue KI-Verträge im Wert von mehr als 30 Mrd. $, für die das Management laut eigener Aussage kein zusätzliches Kapital von Oracle benötigt.
TIKR verfolgt 43 Analysten zu Oracle. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Oracle zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Oracle ansehen
Geht die Rechnung für 252 $ auf?
Das Konsensziel ist von etwa 350 $ vor einem Jahr auf 237 $ gefallen.
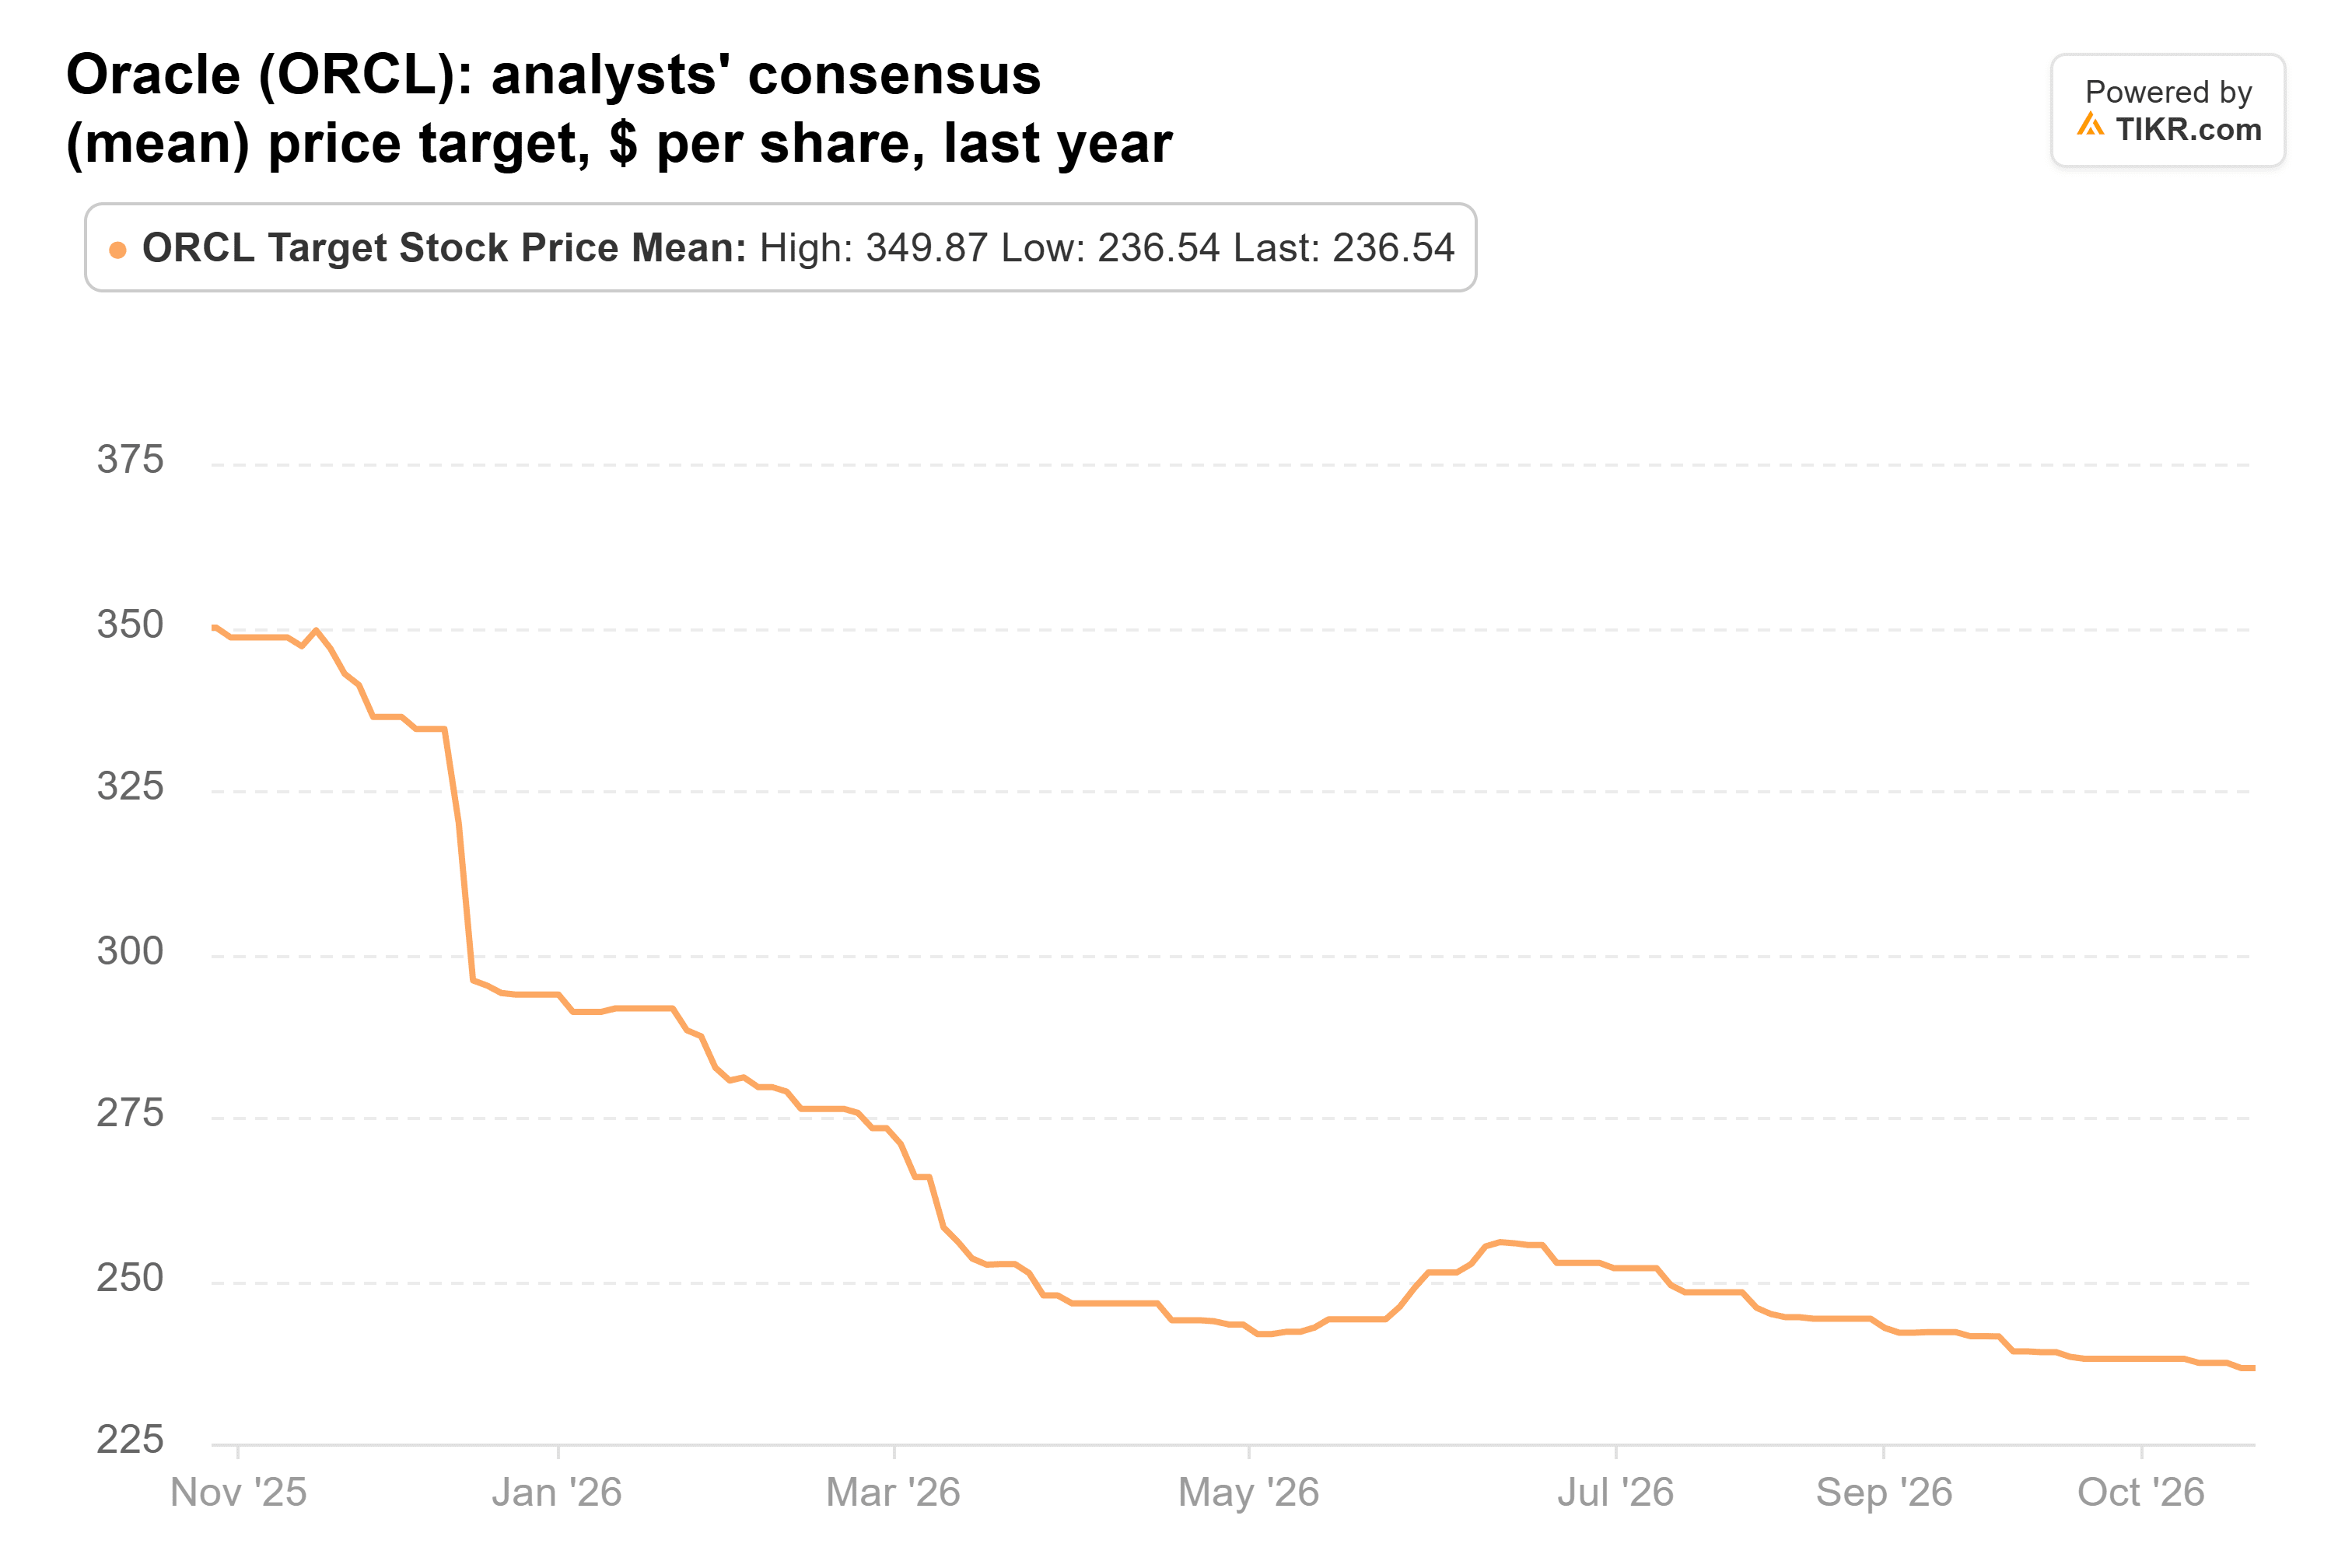
Die Kursziele reichen von 110 $ bis 400 $, und das von Barclays liegt nur 7 % über dem Durchschnitt.
Die Gewinnschätzungen halten sich. Analysten erwarten einen normalisierten Gewinn je Aktie von 8,14 $ im Fiskaljahr 2027 und 10,99 $ im Fiskaljahr 2028, beide etwas höher als vor 90 Tagen.

Aber Oracle wird mit dem 15-fachen der erwarteten Gewinne gehandelt, gegenüber einem Fünfjahresdurchschnitt von 21x.

Barclays' Ziel von 252 $ entspricht etwa dem 30-fachen der Gewinne der nächsten zwölf Monate. Beim durchschnittlichen KGV von 21x ergibt der Gewinn von 10,99 $ für das Fiskaljahr 2028 einen Wert von etwa 235 $.
Ein faires Ziel, ein Jahr zu früh
Das größte Risiko ist, wer bezahlt. S&P hat gesagt, dass OpenAI etwa die Hälfte des Auftragsbestands von Oracle ausmacht, und die Gesamtverschuldung, einschließlich Leasingverpflichtungen, belief sich zum 31. August auf 169,1 Mrd. $.
Meine Einschätzung: 252 $ sind ein fairer Preis für das, was Oracle im Fiskaljahr 2028 verdienen sollte, *wenn* dieser Auftragsbestand bezahlt wird. Die Erreichung innerhalb eines Jahres würde jedoch bedeuten, dass der Markt etwa das 30-fache zahlt, und das sehe ich nicht, bevor das Management einen Zeitpunkt für die Wende zum positiven freien Cashflow nennt. Der Investor Day am 28. Oktober ist die nächste Gelegenheit für das Management, ein Datum zu nennen.
Was ist die Oracle-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Oracle wert sein könnte. Starten Sie von den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!


