Die wichtigsten Punkte
- Advanced Micro Devices (AMD) verlor im Monat bis zum 23. Oktober 16 %, während Intel (INTC) um 29 % fiel und der Nasdaq 100 5 % verlor, da Anleger die Nachhaltigkeit der KI-Infrastrukturausgaben in Frage stellten.
- AMD fiel am 30. Oktober um 10,9 % und schloss nahe $505, nachdem die enttäuschende Prognose von Intel die Bedenken hinsichtlich der Halbleiternachfrage verstärkte.
- Die Konsensschätzungen von TIKR vom 21. Oktober prognostizierten, dass der normalisierte Gewinn je Aktie von AMD von etwa $8 im Jahr 2026 auf $16 im Jahr 2027 steigen wird, gestützt durch das erwartete Wachstum bei KI-Beschleunigern und Rechenzentrumsinfrastruktur.
- AMD wurde am 22. Oktober mit etwa dem 46-fachen des zukünftigen Gewinns gehandelt, über seinem Fünfjahresdurchschnitt von 35x, was den Rückgang zu einer potenziellen langfristigen Kaufgelegenheit macht, anstatt zu einem absoluten Schnäppchen.
Was ist passiert?
Die Aktie von Advanced Micro Devices (AMD) fiel im Monat bis zum 23. Oktober um 16 % und schloss bei etwa $517, da Bedenken hinsichtlich der Finanzierung von KI-Infrastruktur und hohen Halbleiterbewertungen die Anlegerstimmung belasteten.
Der Rückgang war geringer als der 29-prozentige Einbruch der Intel (INTC)-Aktie und deutlich stärker als der 5-prozentige Rücksetzer des Nasdaq 100, was die wachsende Unsicherheit darüber unterstrich, ob die KI-Infrastrukturausgaben die Bewertungen der Chiphersteller stützen können.
Die Bedenken verstärkten sich am 8. Oktober, nachdem ein Bericht der Financial Times darauf hindeutete, dass der annualisierte Umsatz von OpenAI sich $50 Milliarden näherte, etwa $20 Milliarden unter den zuvor auf dem Markt kursierenden Zahlen.
Die Diskrepanz, die teilweise mit der Umsatzrechnungslegung zusammenhängt, warf Fragen über die Finanzierungskapazität der großen KI-Kunden auf. OpenAI ist für AMD besonders wichtig wegen seiner mehrgigawattstarken GPU-Liefervereinbarung.
Weiterer Druck entstand am 14. Oktober, als Schwäche bei den Anleihen von CoreWeave die Bedenken über die Finanzierung teurer Rechenzentren verstärkte. Am 16. Oktober fielen alle 30 Bestandteile des Philadelphia Semiconductor Index, was die Verlustserie des Index auf acht Sitzungen verlängerte, die längste seit 2008.
AMD sah sich auch mit Fragen zu seiner Beteiligung an der Kundenfinanzierung konfrontiert. Am 13. Oktober unterzeichnete das Unternehmen eine Kreditunterstützungsvereinbarung für den 222-Megawatt-Rechenzentrumscampus von Fermi in Texas, der AMD-gestützte Infrastruktur aufnehmen soll.
AMD hat sich zudem verpflichtet, bis zu $5 Milliarden in Anthropic zu investieren und leistungsabhängige Optionsscheine ausgegeben, die es OpenAI und Meta erlauben, jeweils bis zu 160 Millionen AMD-Aktien zu kaufen, abhängig von GPU-Auslieferungen und anderen Bedingungen.
Der Baird-Technologiestratege Ted Mortonson brachte die Anlegerbedenken bei Bloomberg Surveillance auf den Punkt, als er sagte, seine Kunden "hassen die Bank von AMD", was die Skepsis gegenüber Chipherstellern unterstrich, die die Finanzierung ihrer eigenen Kunden unterstützen.
Der Verkaufsdruck bei Halbleitern verstärkte sich am 30. Oktober, als AMD um 10,9 % auf etwa $505 fiel, nachdem Intel einen Umsatz für das vierte Quartal von $15 bis $16 Milliarden prognostizierte, mehr als $1 Milliarde unter den Erwartungen von Wall Street.
Die Warnung von Intel vor schwächerer PC-Nachfrage belastete AMD, da beide Unternehmen im PC-Prozessormarkt konkurrieren, obwohl die Lieferengpässe bei Intels Server-CPUs auch die starke Rechenzentrumsnachfrage hervorhoben, von der AMD profitieren könnte.
Analysten erwarten weiterhin starkes Gewinnwachstum
Trotz des Rückgangs prognostiziert Wall Street weiterhin ein erhebliches Gewinnwachstum, während AMD seine KI-Beschleuniger- und Rechenzentrumsgeschäfte ausbaut.
Laut den Konsensschätzungen von TIKR vom 21. Oktober wurde erwartet, dass der normalisierte Gewinn je Aktie von AMD von $7,59 im Jahr 2026 auf $15,76 im Jahr 2027 steigt, sich also mehr als verdoppelt, während die großen KI-Infrastrukturbereitstellungen expandieren.

Analysten haben auch optimistische Kursziele beibehalten. Susquehanna erhöhte sein AMD-Kursziel am 21. Oktober von $550 auf $620, während Citi und Stifel ihre Ziele zuvor auf $800 bzw. $700 angehoben hatten.
Das Analystenkonsens-Kursziel für AMD stand am 21. Oktober bei etwa $638, was ein Aufwärtspotenzial von etwa 26 % gegenüber seinem Schlusskurs vom 30. Oktober von $505 suggeriert.
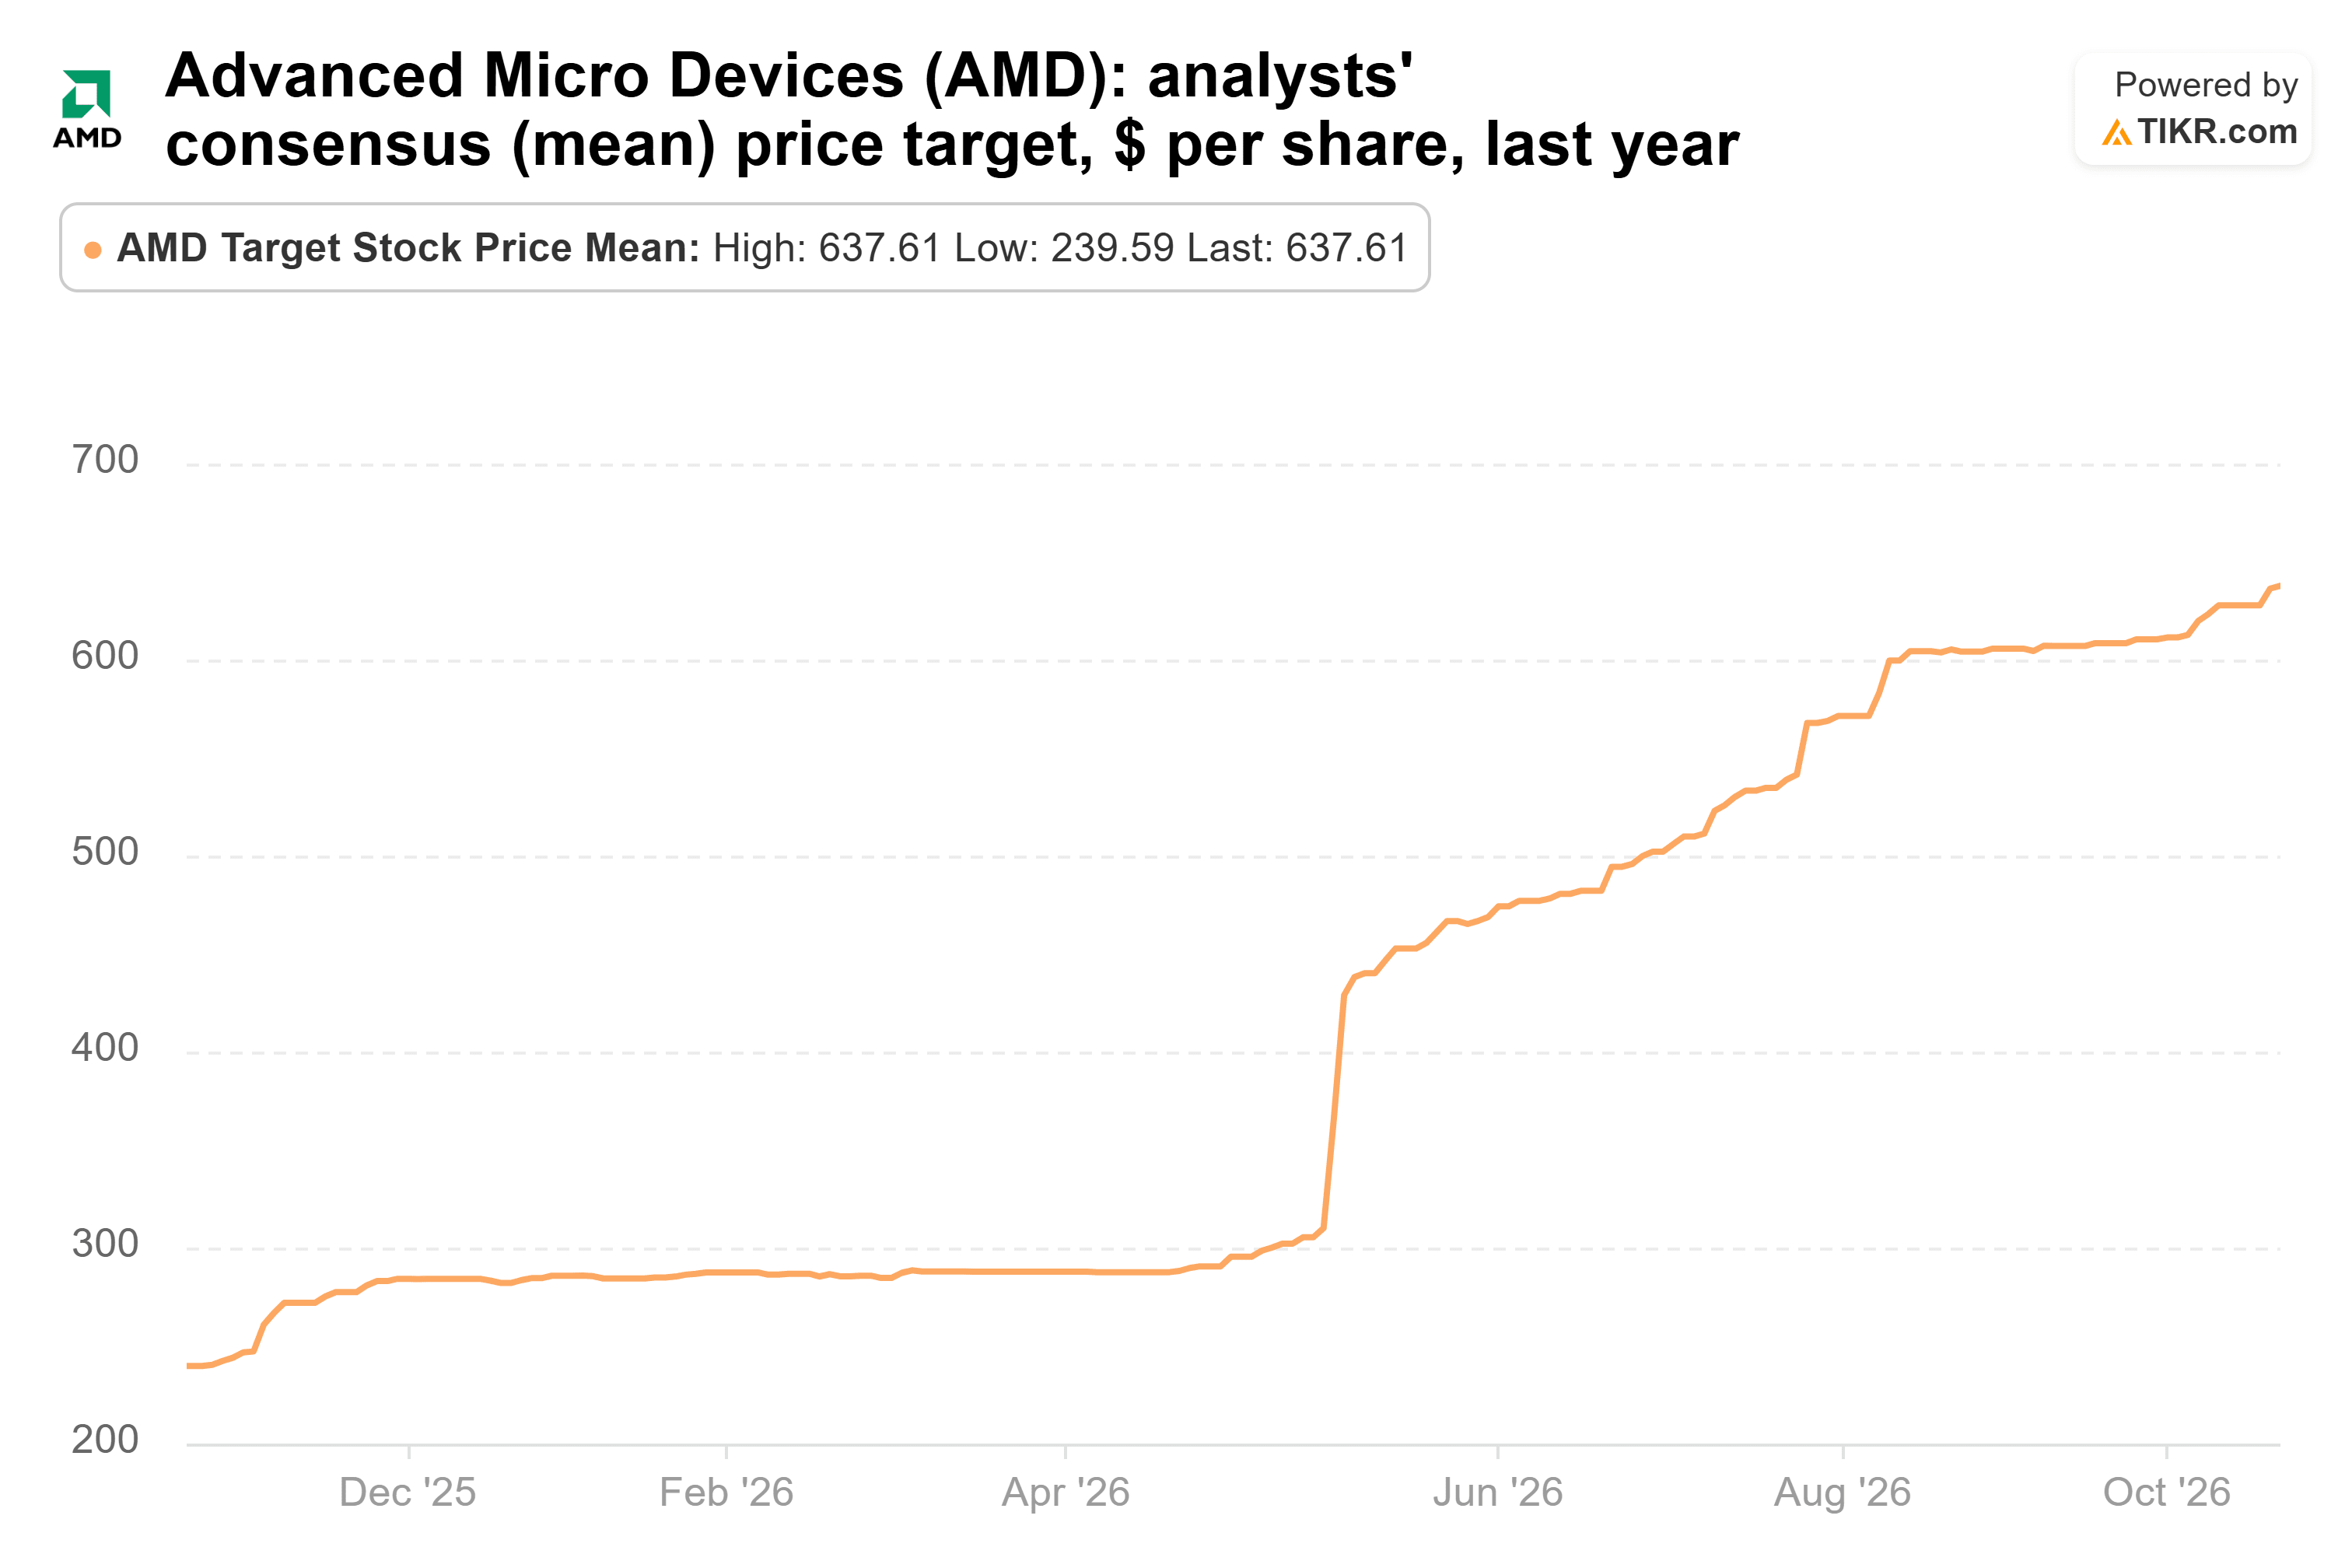
Diese Prognosen deuten auf Vertrauen in das Gewinnpotenzial von AMD hin, ihre Verwirklichung hängt jedoch davon ab, dass die großen Kunden die Infrastruktur hinter ihren GPU-Verpflichtungen erfolgreich finanzieren und bereitstellen.
Ist die AMD-Aktie unterbewertet oder überbewertet?
AMD wurde am 22. Oktober mit etwa dem 46-fachen des zukünftigen Gewinns gehandelt, unter seinem Juni-Höchststand von 67x, aber über seinem Fünfjahresdurchschnitt von 35x, was darauf hindeutet, dass die Aktien trotz der Korrektur relativ teuer blieben.

Die Prämie spiegelt die Erwartungen an eine schnelle Einführung von KI-Beschleunigern, stärkere Rechenzentrumsverkäufe und ein erhebliches Gewinnwachstum in den nächsten 12 Monaten wider, obwohl verzögerte Bereitstellungen diese Prognosen unter Druck setzen könnten.
Der Quartalsbericht von AMD für das dritte Quartal am 3. November wird einen wichtigen Test für die GPU-Nachfrage, den Auslieferungsfortschritt und die Prognose des Managements für das KI-Infrastrukturwachstum darstellen.
Im Vergleich zu Intel bietet AMD eine direktere Beteiligung am expandierenden KI-Beschleunigermarkt, aber seine höheren Wachstumserwartungen und Bewertung lassen weniger Spielraum für enttäuschende Ergebnisse.
AMD erscheint nach dem Rückgang attraktiver, was einen schrittweisen Kauf zu einer vernünftigen langfristigen Strategie macht, aber seine Prämienbewertung und Abhängigkeit von großen KI-Kunden sprechen gegen ein aggressives Aufstocken vor den Quartalszahlen.
Was ist die AMD-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was AMD wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!