Die Aktien von Amazon (AMZN) stiegen am Montag um etwa 5 % auf $262,45, nachdem Brian Nowak von Morgan Stanley die Aktie zur Top-Empfehlung erklärte und sein Kursziel von $335 auf $350 anhob.
Die Einschätzung geht über die allgemeine Marktmeinung auf beiden Seiten der Bilanz hinaus. Nowaks Gewinnschätzung für 2028 liegt 24 % über dem Konsens, und seine Prognose für die Kapitalausgaben 2027 liegt 28 % darüber. Morgan Stanley wettet darauf, dass mehr Ausgaben schneller in mehr Gewinn umschlagen.
Worauf Morgan Stanley setzt
- AWS-Wachstum: 47 % in 2027 und 42 % in 2028, gegenüber zuvor 41 % und 37 %.
- Der Grund: Nvidia (NVDA) gab am 26. August bekannt, dass AWS über die Jahre 2027 und 2028 verteilt 2 Millionen weitere seiner GPUs einsetzen wird.
- AWS-Margen: 42 % in 2027 und 44 % in 2028, gegenüber 39,3 % im zweiten Quartal.
- Die Auszahlung: etwa $16,50 Gewinn je Aktie (EPS) in 2028, wobei das $350-Kursziel etwa dem 21-fachen davon entspricht.
- Die Rechnung: Kapitalausgaben von $355 Milliarden in 2027 und $365 Milliarden in 2028.
Morgan Stanleys Einschätzung im Vergleich zum Amazon-Konsens
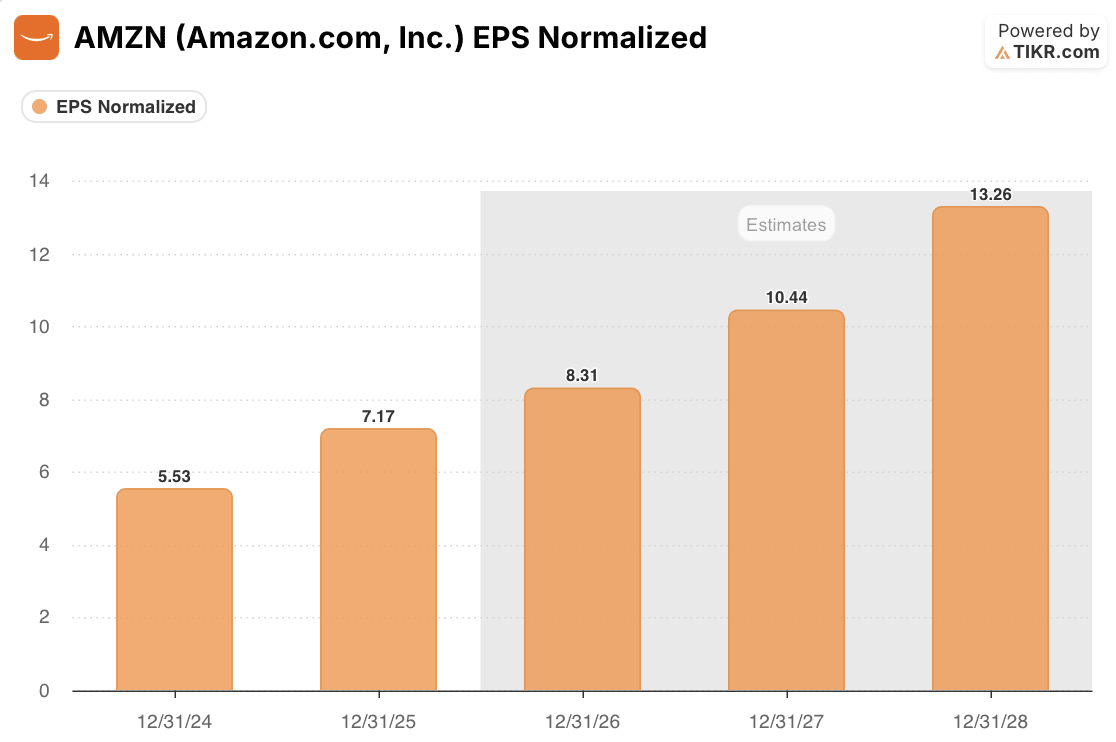
Der Konsens sieht für Amazon im Jahr 2028 einen normalisierten Gewinn je Aktie von $13,26 vor, ein Plus von 60 % gegenüber $8,31 in diesem Jahr. Nowaks $16,50 liegen 24 % darüber.
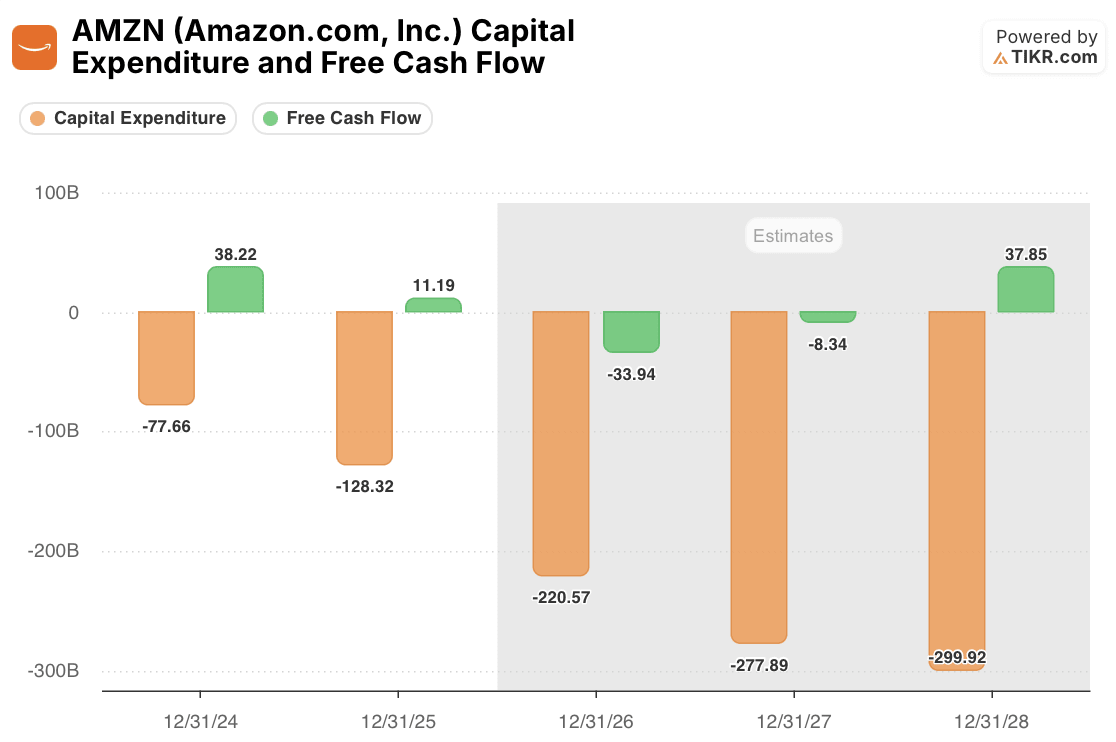
Die Lücke bei den Ausgaben ist größer. Der Konsens erwartet Kapitalausgaben von $277,89 Milliarden in 2027, sodass Nowaks $355 Milliarden weitere $77 Milliarden in einem einzigen Jahr hinzufügen. Das trifft genau dort, wo der freie Cashflow bereits die Schwachstelle ist: Der Konsens sieht ihn in diesem Jahr bei negativen $33,94 Milliarden und im nächsten Jahr bei negativen $8,34 Milliarden, bevor er sich 2028 auf $37,85 Milliarden erholt. Selbst diese Erholung bringt ihn nur zurück auf das Niveau von 2024 ($38,22 Milliarden).
Die Bullen-These setzt voraus, dass die AWS-Margen steigen, während all diese neue Ausrüstung zu depreciieren beginnt. Nowak hat recht, dass die Nachfrage da ist. Die offene Frage ist, ob die Gewinne mit der Abschreibung Schritt halten.
Was der Amazon-Kurs bereits eingepreist hat
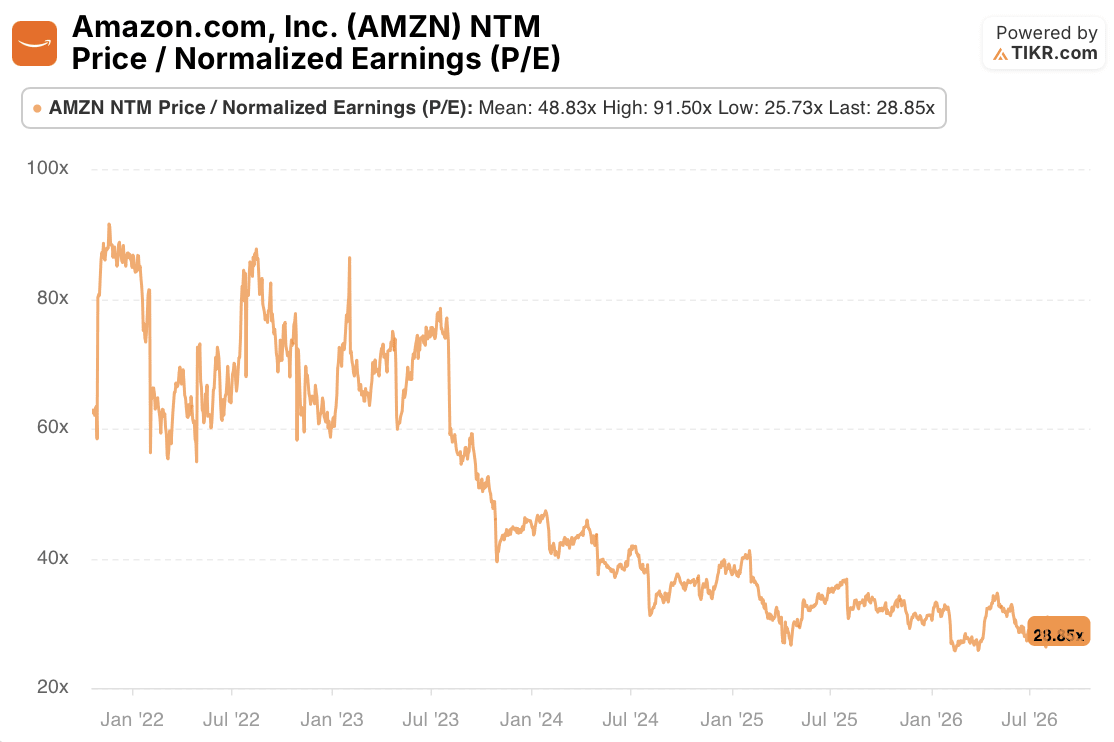
Nicht viel Euphorie. Amazon notiert zum 28,85-fachen des normalisierten NTM-Gewinns, 41 % unter seinem Fünfjahresdurchschnitt von 48,83 und nahe seinem Tief von 25,73. Bei $262,45 kostet die Aktie das 19,8-fache des Konsensgewinns für 2028 und das 15,9-fache von Nowaks Schätzung.
Normalisiert ist hier der richtige Maßstab. Der Gewinn je Aktie von Amazon im zweiten Quartal von $5,75 wurde durch $53,4 Milliarden nicht betrieblichen Vorsteuergewinn aufgebläht, hauptsächlich aus seiner Anthropic-Investition. Der ausgewiesene Nettogewinn betrug $62,6 Milliarden.
Wie die Analysten zu AMZN stehen
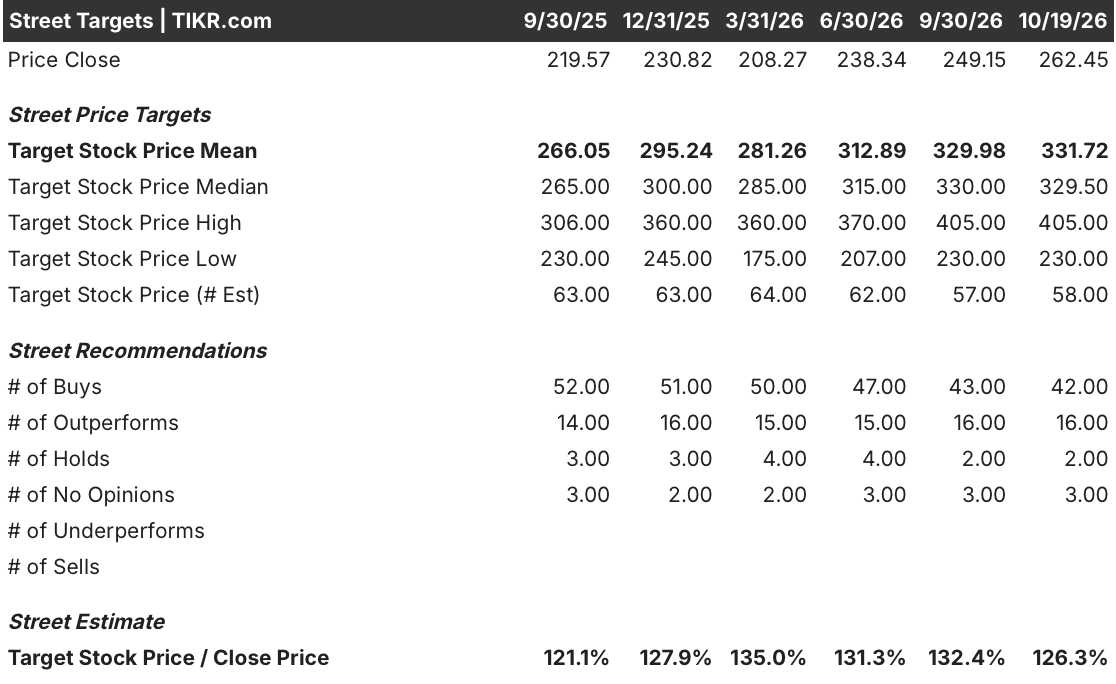
Das durchschnittliche Analystenkursziel liegt bei $331,72, 26,3 % über dem Schlusskurs vom Montag. Morgan Stanleys $350 liegen 5,5 % über diesem Durchschnitt, das Höchstziel ist $405. Zweiundvierzig Analysten stufen Amazon als "Buy" ein und 16 als "Outperform", gegenüber zwei "Hold" und keinem "Sell".
Die Zahl, die Amazon den Anlegern am 29. Oktober schuldet
Das Upgrade ist eine Wette auf Ausgaben, keine Aussage, dass die Aktie günstig ist, und bei unter dem 29-fachen des zukünftigen Gewinns lässt das KGV Raum dafür. Die Bewährungsprobe kommt am 29. Oktober. AWS wuchs im letzten Quartal um 37 % bei einer Marge von 39,3 %. Wenn das Wachstum in dieser Größenordnung bleibt und die Marge sich auch nur annähernd 42 % nähert, während die Ausgaben 2026 nahe der Prognose von $220 Milliarden landen, sieht Nowaks Rechnung für 2028 erreichbar aus. Rutscht die Marge ab, ist der Konsens von $13,26 die sicherere Zahl.
Möchten Sie den Konsenspfad selbst gegen Morgan Stanleys prüfen? Die EPS-, Capex- und Free-Cashflow-Schätzungen für Amazon können Sie kostenlos auf TIKR abrufen. Erfahren Sie hier mehr.
Was ist die Amazon-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die AMZN-Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Amazon.com, Inc. kostenlos bewerten→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Redaktionsteam gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!