Die wichtigsten Punkte
- Kursumkehr nach Quartalszahlen: Altrias bereinigter Gewinn je Aktie (EPS) von 1,48 $ im Q2 verfehlte die Konsensschätzung um zwei Cent und ließ die Aktie um bis zu 9 % auf 68 $ fallen – der schlechteste Tag seit Juni 2022. Gleichzeitig hob das Management die Untergrenze der Jahresprognose auf 5,61 $ bis 5,72 $ je Aktie an und der Aufsichtsrat erhöhte die vierteljährliche Dividende innerhalb eines Monats auf 1,11 $.
- Ausschüttungsquote bestätigt: Die Ausschüttungsquote (Payout Ratio) sank im am 30. Juni 2026 endenden Quartal auf 77 % von 81,54 % im Vorquartal. Der freie Cashflow von 660 Mio. $ war fast viermal so hoch wie die 170 Mio. $ aus dem gleichen Quartal des Vorjahres.
- Regulatorische Unbekannte: Altria verklagte die FDA am 2. September, um eine Überarbeitung des Prüfsystems für Tabakprodukte zu erzwingen und damit genau den Prüfstau anzugehen, der das Segment für Oraltabak ausbremst. Dessen bereinigtes Betriebsergebnis fiel im Q2 aufgrund von Ausgaben für den Launch von on! PLUS um 8 %.
- Konsens bereits eingepreist: Das durchschnittliche Kursziel der Analysten lag am 15. September bei 70,00 $ gegenüber einem Schlusskurs von 69,81 $ – nur 0,3 % auseinander. Das Kursziel von Barclays bei 58 $ ist der einzige Ausreißer, der die Untergrenze der Spanne nach unten zieht.
Der Verkaufstrend bei Altria passte nicht zu dem, was danach kam
Das zweite Quartal von Altria (MO) sah nach einer Enttäuschung aus. Der bereinigte verdünnte Gewinn je Aktie stieg zwar um 2,8 % im Jahresvergleich auf 1,48 $, verfehlte aber die von Analysten erwarteten 1,50 $. Die Aktie fiel am 30. Juli um bis zu 9,1 % auf 68,08 $ – der stärkste Tagesverlust seit Juni 2022. Das Management verwies auf preissensible Raucher, die zu günstigeren Produkten wechseln, und einen schwierigen Vergleich im Oraltabaksegment zum Vorjahr.
Was danach folgte, macht die einfache Lesart "Verfehlen und Abwärtstrend" komplizierter. Im selben Q2 2026 Earnings Call erhöhte CFO Heather Newman die Untergrenze der Jahresprognose für den bereinigten EPS auf eine Spanne von 5,61 $ bis 5,72 $ und verwies auf vier aufeinanderfolgende Quartale mit moderierendem Rückgang der Zigarettenindustrie. Innerhalb eines Monats hob der Aufsichtsrat dann die vierteljährliche Dividende auf 1,11 $ je Aktie an, Direktorin Kathryn McQuade kaufte für 101.430 $ Aktien am offenen Markt und Altria holte Steven Presley, den CEO von Refresco und einen erfahrenen Manager aus der Konsumgüterbranche, in seinen Aufsichtsrat.
Am 2. September verklagte das Unternehmen die FDA direkt, um einen schnelleren, vorhersehbareren Prüfprozess für seine Pipeline für rauchfreie Produkte zu erzwingen. Nichts davon liest sich wie ein Managementteam, das sich auf ein schwächeres Geschäft einstellt.
Altrias Dividendenerhöhung im Licht seiner Cashflow-Situation
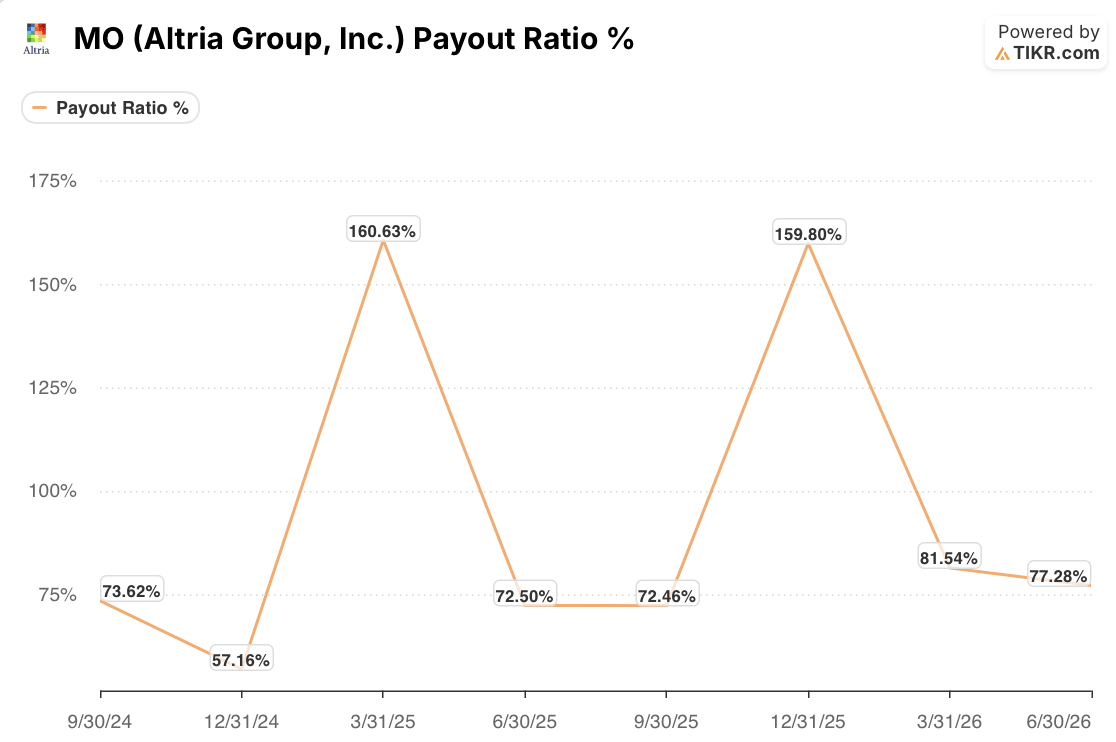
Eine Dividendenerhöhung von einem Unternehmen, dessen Aktie gerade um 9 % gefallen ist, ist nur dann ein echtes Signal, wenn die Ausschüttung auch tatsächlich finanziert ist.
Altrias Ausschüttungsquote ist in den letzten zwei Jahren zweimal über 150 % gesprungen, in Quartalen, die wie einmalige GAAP-Verzerrungen und nicht wie der operative Trend aussehen. Setzt man diese beiden Quartale außer Acht, lag die Quote in den vier letzten regulären Quartalen bei 72,50 %, 72,46 %, 81,54 % und 77,28 % – ein moderater Anstieg über das Jahr hinweg, der sich im letzten Quartal, demselben, in dem die Dividende erhöht wurde, etwas entspannte.
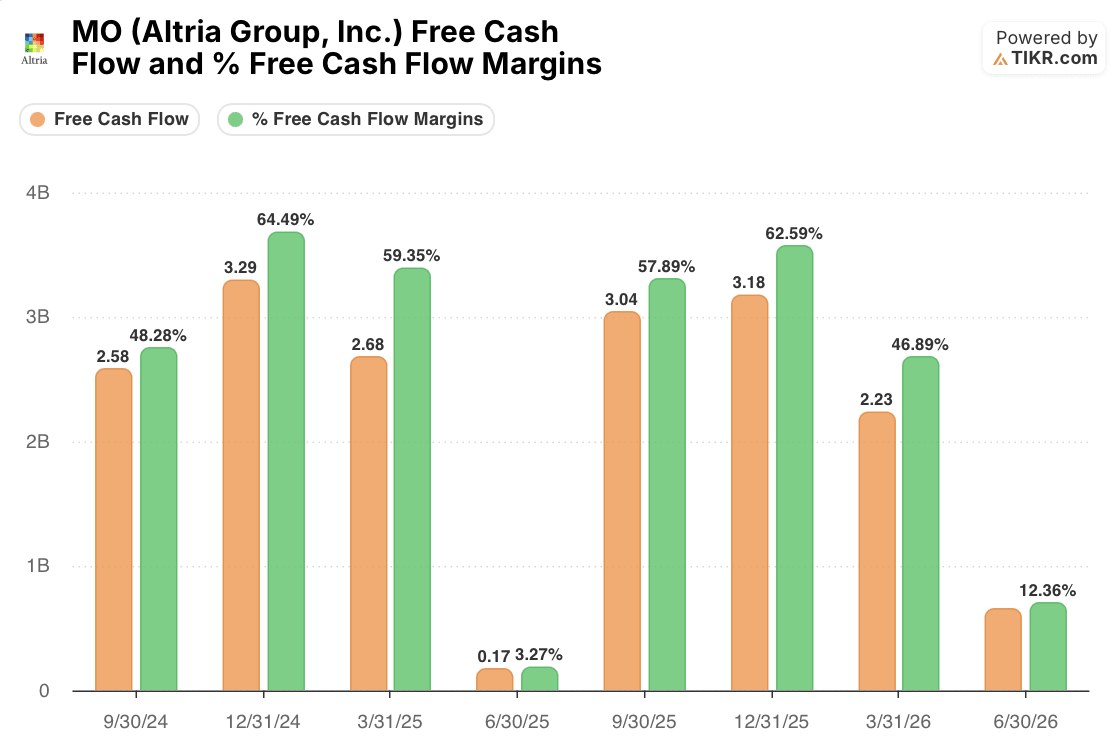
Der freie Cashflow untermauert das. Das am 30. Juni 2026 endende Quartal erzielte einen freien Cashflow von 660 Mio. $ bei einer Marge von 12,36 %, gegenüber nur 170 Mio. $ und einer Marge von 3,27 % im gleichen Quartal des Vorjahres – eine etwa vierfache Verbesserung in dem Quartal, das für Altria historisch das schwächste in Bezug auf den Cashflow war.
Die Summe der vier gelieferten Quartale (September 2025 bis Juni 2026) ergibt einen Free Cashflow der letzten zwölf Monate von etwa 9,1 Mrd. $. Das liegt deutlich über dem annualisierten Tempo von etwa 7,2 Mrd. $, das sich aus den 3,6 Mrd. $ ergibt, die Altria im ersten Halbjahr 2026 für Dividenden zahlte – ein Run-Rate, der nur noch steigt, nachdem die vierteljährliche Zahlung auf 1,11 $ erhöht wurde. Ein Netto-Schulden-zu-EBITDA-Verhältnis von 1,9, im Einklang mit dem eigenen Ziel des Managements von 2, bietet weiteren Spielraum. Die Dividendenerhöhung wirkt finanziert, nicht nur angestrebt.
Die FDA-Klage zielt genau auf das ab, was den Oraltabak ausbremst
Die Tragfähigkeit der Dividende beantwortet die Frage, ob Altria weiterhin zahlen kann. Sie beantwortet nicht, ob das Geschäft wachsen kann, und diese Frage zieht sich durch die FDA-Klage. Das bereinigte Betriebsergebnis im Oraltabaksegment fiel im zweiten Quartal um 8 % und im ersten Halbjahr um 4,2 %. Das Management führt dies auf Ausgaben für den Launch von on! PLUS und einen schwierigen Vergleich zum Jahr 2025 aufgrund von Lieferengpässen eines Wettbewerbers zurück. Die Segmentmargen hielten sich bei einer immer noch gesunden 66,7 %, und der Marktanteil im Einzelhandel blieb stabil bei 29 %, aber die Investitionsphase ist real.
Das ist der Hintergrund, vor dem Altria Klage erhob. Die Klage argumentiert, die FDA habe ihre eigene gesetzliche Frist von 180 Tagen für die Prüfung neuer Tabakprodukte nie eingehalten – ein Stau, der laut Unternehmen Produkte wie on! in regulatorischen Verzögerungen begraben habe, während nicht zugelassene Wettbewerber Marktanteile gewannen.
Ein schnellerer Prozess wäre für Altrias kurzfristige Pläne wichtig: einen nationalen Rollout von on! PLUS mit 12 Milligramm im dritten Quartal, zwei Geschmackserweiterungen im vierten Quartal und eine geplante Wiedereinführung von NJOY ACE, nachdem der Patentstreit, der es aus den Regalen nahm, beigelegt wurde. Nichts davon erfordert den Erfolg der Klage, aber ein positives Ergebnis würde eine echte Hürde für die Skalierung der Produkte beseitigen, die den Rückgang der Zigarettenabsatzmengen ausgleichen sollen – dieser liegt trotz moderierendem Trend immer noch bei geschätzt 5 % branchenweit.
Die Dividende scheint finanziert. Für die Upside-Story muss sich die FDA noch bewegen.
Zusammengenommen lesen sich der Insider-Kauf, die Dividendenerhöhung und die Aufsichtsratsergänzung wie ein Managementteam, das seine eigene Cashflow-Situation betrachtete und zu dem Schluss kam, dass der Verkaufstrend das Risiko überzeichnete. Die Zahlen unterstützen das weitgehend: Die Deckung verbessert sich, nicht verschlechtert sich, und die Bilanz bietet Spielraum.
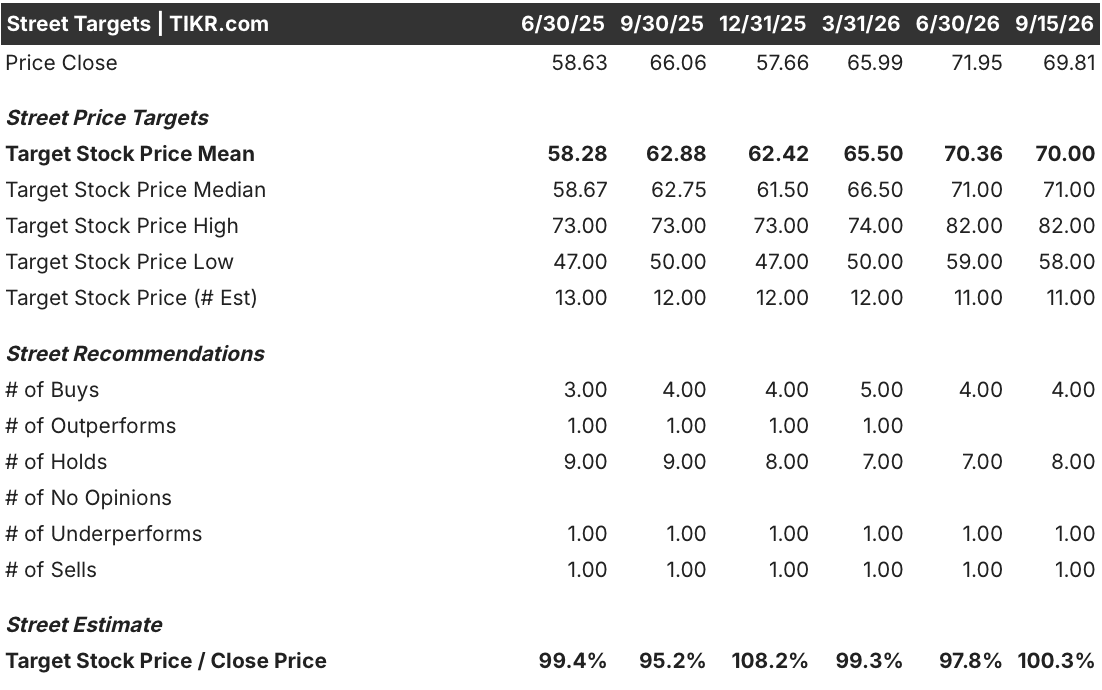
Was die Zahlen nicht unterstützen, ist eine Geschichte der Fehlbewertung. Das durchschnittliche Kursziel der Analysten lag am 15. September bei 70,00 $ gegenüber Altrias Schlusskurs von 69,81 $ – im Wesentlichen identisch. Das Medianziel von 71,00 $ impliziert kaum mehr Upside. Von den von TIKR verfolgten Bewertungen sind vier Kaufempfehlungen, acht Halten und zwei pessimistischer. Die Herabstufung von Barclays auf 58 $ Ende Juli bildet immer noch die Untergrenze der Spanne von 58 $ bis 82 $ und spiegelt keine breitere pessimistische Wende wider. Mit anderen Worten: Die Analysten haben die Erholung vom Juli-Tief bereits eingepreist; dies ist kein Fall, in dem Insider einen Wert sehen, den die Street verpasst hat.
Die ehrlichere Einordnung ist, dass die Vertrauenssignale als Bestätigung, nicht als Entdeckung, überprüfbar sind. Die Dividende wird durch echte Cash-Generierung gestützt, was das Risiko einer Kürzung senkt, die das KGV unter Druck setzen würde. Die offene Frage ist, ob die FDA-Klage und die on! PLUS-Pipeline schnell genug in eine Erholung der Oraltabak-Margen umgesetzt werden können, um den Rückgang der Zigarettenabsatzmengen auszugleichen.
Der nächste wichtige Datenpunkt ist der Trend des bereinigten Betriebsergebnisses im Oraltabaksegment im dritten Quartal, der zeigen wird, ob der mit dem Launch verbundene Kostendruck hinter dem 8 %-Rückgang nachlässt, wenn der nationale Rollout der 12-Milligramm-Variante skaliert.
Sollten Sie in Altria Group, Inc. investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die Aktie von Altria Group, Inc. auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um Altria Group, Inc. neben jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zur Analyse der MO-Aktie kostenlos auf TIKR zu →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!