Wichtige Kennzahlen für SBUX-Aktie
- Performance der vergangenen Woche: Konsolidierend
- 52-Wochen-Spanne: $78 bis $111
- Zielpreis laut Bewertungsmodell: $118
- Impliziertes Aufwärtspotenzial: 21,8 % über 2,0 Jahre
Vergleichen Sie Starbucks mit Ihren anderen Positionen mit TIKRs Guided Valuation Model (kostenlos) >>>
Ein Japan-Verkauf wäre der nächste Schritt einer umfassenderen Neuausrichtung
Starbucks (SBUX) erwägt laut einem Reuters-Bericht dieser Woche den Verkauf einer Mehrheitsbeteiligung an seinem Japan-Geschäft. Das Geschäft könnte mit etwa 3 Milliarden US-Dollar bewertet werden. Die Aktie hat sich in der vergangenen Woche größtenteils unverändert bei etwa 97 US-Dollar gehalten, aber die Nachricht fügt einem Portfolio-Umbau ein weiteres Kapitel hinzu, der das Jahr 2026 prägt.
Japan ist der größte von Starbucks selbst betriebene Markt außerhalb der USA, mit 1.883 Filialen, die fast 9 % des globalen Filialnetzes ausmachen. Starbucks erwarb das Geschäft im Jahr 2014 vollständig vom lokalen Partner Sazaby League für etwa 914 Millionen US-Dollar. Ein Verkauf jetzt würde dem ähneln, was Anfang dieses Jahres in China geschah, als Starbucks im April ein Joint Venture mit Boyu Capital abschloss, das Boyu 60 % Eigentum an den China-Filialen gab.
Beide Schritte verfolgen dasselbe Ziel. Starbucks möchte in Märkten, in denen es bereits Skaleneffekte aufgebaut hat, weniger Kapital binden und so Mittel für die Sanierung seines Kerngeschäfts in den USA freisetzen. Diese Sanierung zeigt echte Fortschritte, seit die Q3-Ergebnisse Ende Juli ein globales vergleichbares Umsatzwachstum von 7,9 % und einen bereinigten Gewinn je Aktie (EPS) von 0,85 US-Dollar lieferten, was die Schätzungen um etwa 30 % übertraf.
Das Management erhöhte nach diesem Bericht die Prognose für den bereinigten Jahres-Gewinn je Aktie auf einen Bereich von 2,55 bis 2,65 US-Dollar. Eine Reuters-Analyse diese Woche fasste die Verschiebung des Fokus der Anleger gut zusammen und stellte fest, dass CEO Brian Niccol die Kunden zurück in die Filialen gebracht hat, die Anleger nun aber sehen wollen, dass diese Gewinne sich in der Marge niederschlagen.
Niccol sagte Analysten im Q3-Gespräch, dass operative Verbesserungen bei Filialdesign und Personalbesetzung beginnen, den Durchsatz zu steigern. In Zukunft wird die Japan-Entscheidung wahrscheinlich als Signal dafür gelesen werden, wie aggressiv Starbucks diese Margen-Geschichte vorantreiben will.
Verfolgen Sie die Margenerholung von Starbucks Quartal für Quartal (kostenlos) >>>
Ist die SBUX-Aktie unterbewertet?
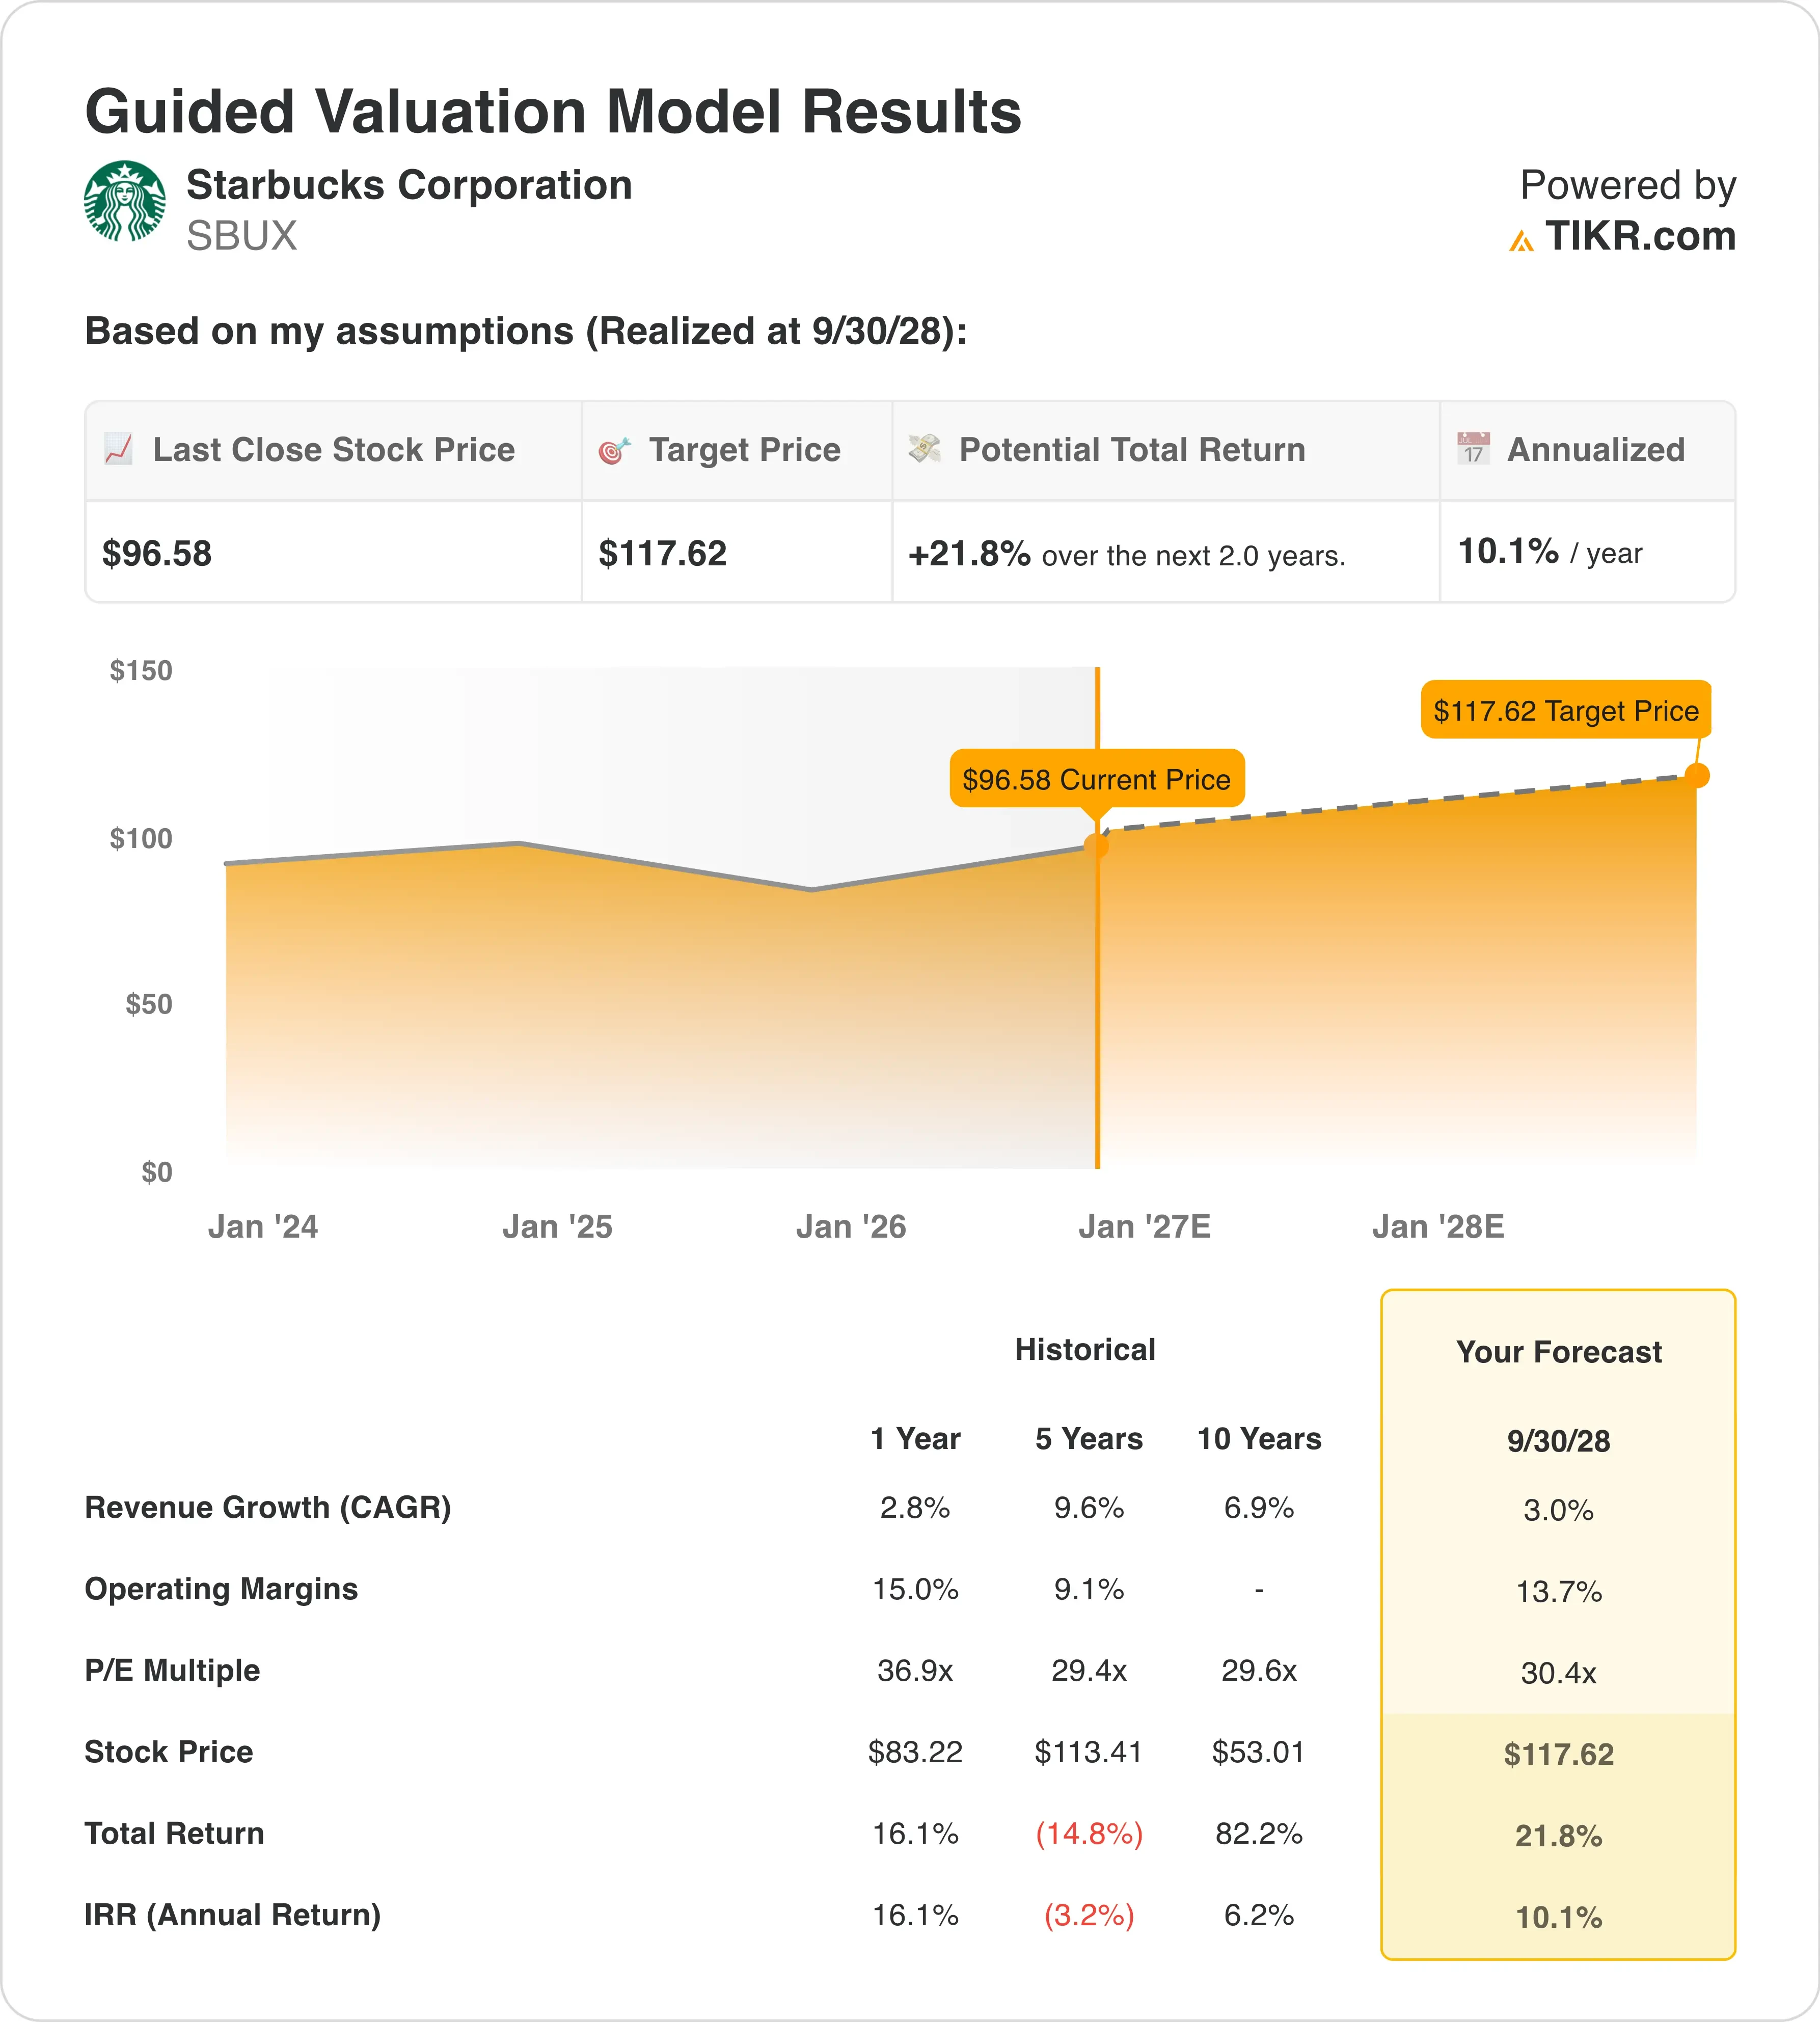
Unter den Annahmen des Bewertungsmodells, die bis zum 30.09.2028 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 3,0 %
- Betriebsmargen: 13,7 %
- Exit-KGV: 30,4x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von 118 US-Dollar, was ein Gesamtaufwärtspotenzial von 21,8 % gegenüber dem aktuellen Aktienkurs und eine annualisierte Rendite von 10,1 % über die nächsten 2,0 Jahre impliziert.
Diese annualisierte Rendite liegt in einem moderat attraktiven Bereich. Sie bleibt über der 5 %-Marke, die auf ein schwaches Aufwärtspotenzial hindeutet, aber unter dem 15 %-Niveau, das einen klaren Schnäppchenkurs signalisieren würde. Ein Umsatzwachstum von 3 % ist bescheiden, aber die eigentliche Chance liegt in der Marge, da sich die Betriebsmarge von Starbucks von ihrem historischen Bereich im niedrigen Zwanzigerbereich stark auf den niedrigen Teenagerbereich zusammengezogen hat.

Jeder Punkt der Margenerholung, den Niccols Team erzielt, stützt direkt das Aufwärtsszenario des Modells. Die Schritte in Japan und China entfernen beide Filialbetriebe mit niedrigerer Marge und hohem Kapitalbedarf aus den konsolidierten Ergebnissen, was die gemischten Margen heben sollte, noch bevor weitere operative Gewinne erzielt werden.
Ein KGV von 30,4x ist für ein Unternehmen mit so langsamem Umsatzwachstum nicht billig, daher bleibt das Ausführungsrisiko real. Aber das Modell deutet darauf hin, dass der Markt Starbucks noch nicht vollständig die Anerkennung für die Margenerholung gegeben hat, die das Management bereits begonnen hat zu zeigen.
Schätzen Sie den fairen Wert eines Unternehmens sofort (kostenlos mit TIKR) >>>
Starbucks im Vergleich zu McDonald's und Luckin Coffee
McDonald's (MCD) bleibt der klarste Benchmark für einen ausgereiften Restaurantbetreiber mit hoher Marge, und die Lücke ist eklatant. McDonald's betreibt ein zu etwa 95 % franchisierendes Modell, das eine Betriebsmarge von fast 44 % erzeugt. Starbucks liegt mit etwa 8 % bis 9 % auf einer Trailing-Basis zurück, da es stark eigenbetrieben bleibt und Lohn- und Kaffeekosteninflation direkt absorbiert.

Dieser strukturelle Unterschied zeigt sich auch in der Bewertung. McDonald's notiert bei einem Forward-KGV von etwa 22x, während Starbucks ein höheres NTM-KGV von 32,8x aufweist, was die Bereitschaft des Marktes widerspiegelt, für das Sanierungspotenzial zu zahlen, anstatt für die aktuelle Profitabilität.
Luckin Coffee (LKNCY) stellt eine andere Art von Druck dar, konzentriert auf China. Luckin hat aggressiv mit Filialformaten mit niedrigen Preisen und hoher Frequenz expandiert, und dieses Wachstum ging auf Kosten dünner Eigenbetriebsmargen, die während seiner intensivsten Expansionsphasen stark fielen. Starbucks hat in China einen stetigeren Ansatz gewählt und verzeichnet weiterhin ein vergleichbares Umsatzwachstum von fast 7 %, während Luckin es im Preis unterbietet.
Dieser Kontrast bietet einen nützlichen Kontext für die Japan-Entscheidung. Starbucks scheint in Märkten, in denen lokale Konkurrenten hart im Preis konkurrieren, Kapitaldisziplin gegenüber direktem Eigentum zu wählen.
Verfolgen Sie, ob stärkere vergleichbare Umsätze in eine nachhaltige Margenausweitung münden >>
Was treibt die SBUX-Aktie in Zukunft an?
Der unmittelbarste Katalysator ist, wie der Japan-Prozess verläuft. Quellen zufolge könnte ein formeller Verkaufsprozess bereits im Q4 beginnen, und die letztendliche Bewertung wird zeigen, wie die Märkte die internationalen Vermögenswerte von Starbucks im Verhältnis zu seinem US-Kerngeschäft bewerten.
Die Q4-Ergebnisse des Geschäftsjahres, die um den 27. Oktober erwartet werden, werden der nächste große Test sein, ob sich die von Niccol versprochene Margenerholung tatsächlich zeigt. Das kommt, nachdem das Management die Jahresprognose auf 2,55 bis 2,65 US-Dollar je Aktie erhöht hat.
Die Arbeitsbeziehungen bleiben eine anhaltende Belastung. Ein Bundesberufungsgericht engte einen NLRB-Fall gegen Starbucks Anfang dieses Monats ein, aber die gewerkschaftliche Organisierung hat in US-Filialen weiterhin stattgefunden, und jede Eskalation könnte die Lohnkostenseite der Margen-Geschichte komplizieren.
Langfristig werden Anleger beobachten, ob das aus Japan und China freigesetzte Kapital in US-Filialmodernisierungen reinvestiert wird, da diese Reinvestition zentral für die Aufrechterhaltung der Besuchererholung ist, die Niccol bereits geliefert hat.
Sollten Sie in Starbucks investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie SBUX auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um SBUX neben jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie die SBUX-Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Inhalt auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte keine aktuellen Unternehmensnachrichten oder wichtige Updates enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!