


- Performance der letzten zwei Wochen: Konsolidierung
- 52-Wochen-Spanne: $143 bis $286
- Zielpreis laut Bewertungsmodell: $234
- Implizierte Wertsteigerung: 18,2 % über 2,3 Jahre
Wichtige Kennzahlen für DASH-Aktien
Erstellen Sie Ihr eigenes DoorDash-Kursziel mit TIKRs Guided Valuation Model (kostenlos) >>>
Das Wachstum steigt weiter, aber die Stimmung ist nicht mitgezogen
DoorDash (DASH) hat sich in den letzten zwei Wochen kaum bewegt. Die Aktien notieren nahe $197, etwa 31 % unter dem 52-Wochen-Hoch von $286. Aber das Geschäft selbst hat weiter an Fahrt aufgenommen.

Die Q2-Ergebnisse Anfang August zeigten warum. Der Umsatz stieg um etwa 36 % gegenüber dem Vorjahr auf rund $4,45 Milliarden, und das bereinigte EBITDA sprang um 40 % auf $914 Millionen, was einer Marge von 20,5 % entspricht. Der organische Bestellwert wuchs um 23 %, und das Management bekräftigte die Jahresprognose für den Gewinn je Aktie (EPS) bei etwa $2,54 bei einem Umsatz von rund $17,9 Milliarden.
Was sich geändert hat, ist wo DoorDash auftaucht. Das Unternehmen wurde gerade SKIMS' erster On-Demand-Lieferpartner und bietet mehr als 23.000 Bekleidungsstile aus 17 Geschäften mit Lieferung in unter einer Stunde an. Das folgt einem Muster, das DoorDash seit Jahren verfolgt, da es sein Logistiknetzwerk durch Partnerschaften wie die jüngste mit Locally weiter in den Einzelhandel und Lebensmittelhandel ausdehnt.
Reuters berichtete diese Woche auch, dass Hedgefonds im August ihre Short-Wetten gegen Konsumentenwerte, einschließlich DoorDash, erhöht haben. Das sieht eher nach allgemeiner makroökonomischer Vorsicht aus als nach einem Signal zur operativen Umsetzung. CEO Tony Xu sagte Anlegern im Q2-Call, dass die Steigerung der Bestellhäufigkeit und neue Kategorien dauerhafte Margengewinne vorantreiben, keine kurzfristigen Schübe. Wenn die DASH-Aktie das Bestellvolumen weiterhin so schnell vermehrt, könnte die Kluft zwischen Kurs und Fundamentaldaten schnell schließen.
Sehen Sie sich die Wachstumsprognosen und Kursziele der Analysten für DASH an (kostenlos) >>>
Wie die DoorDash-Aktie bewertet ist
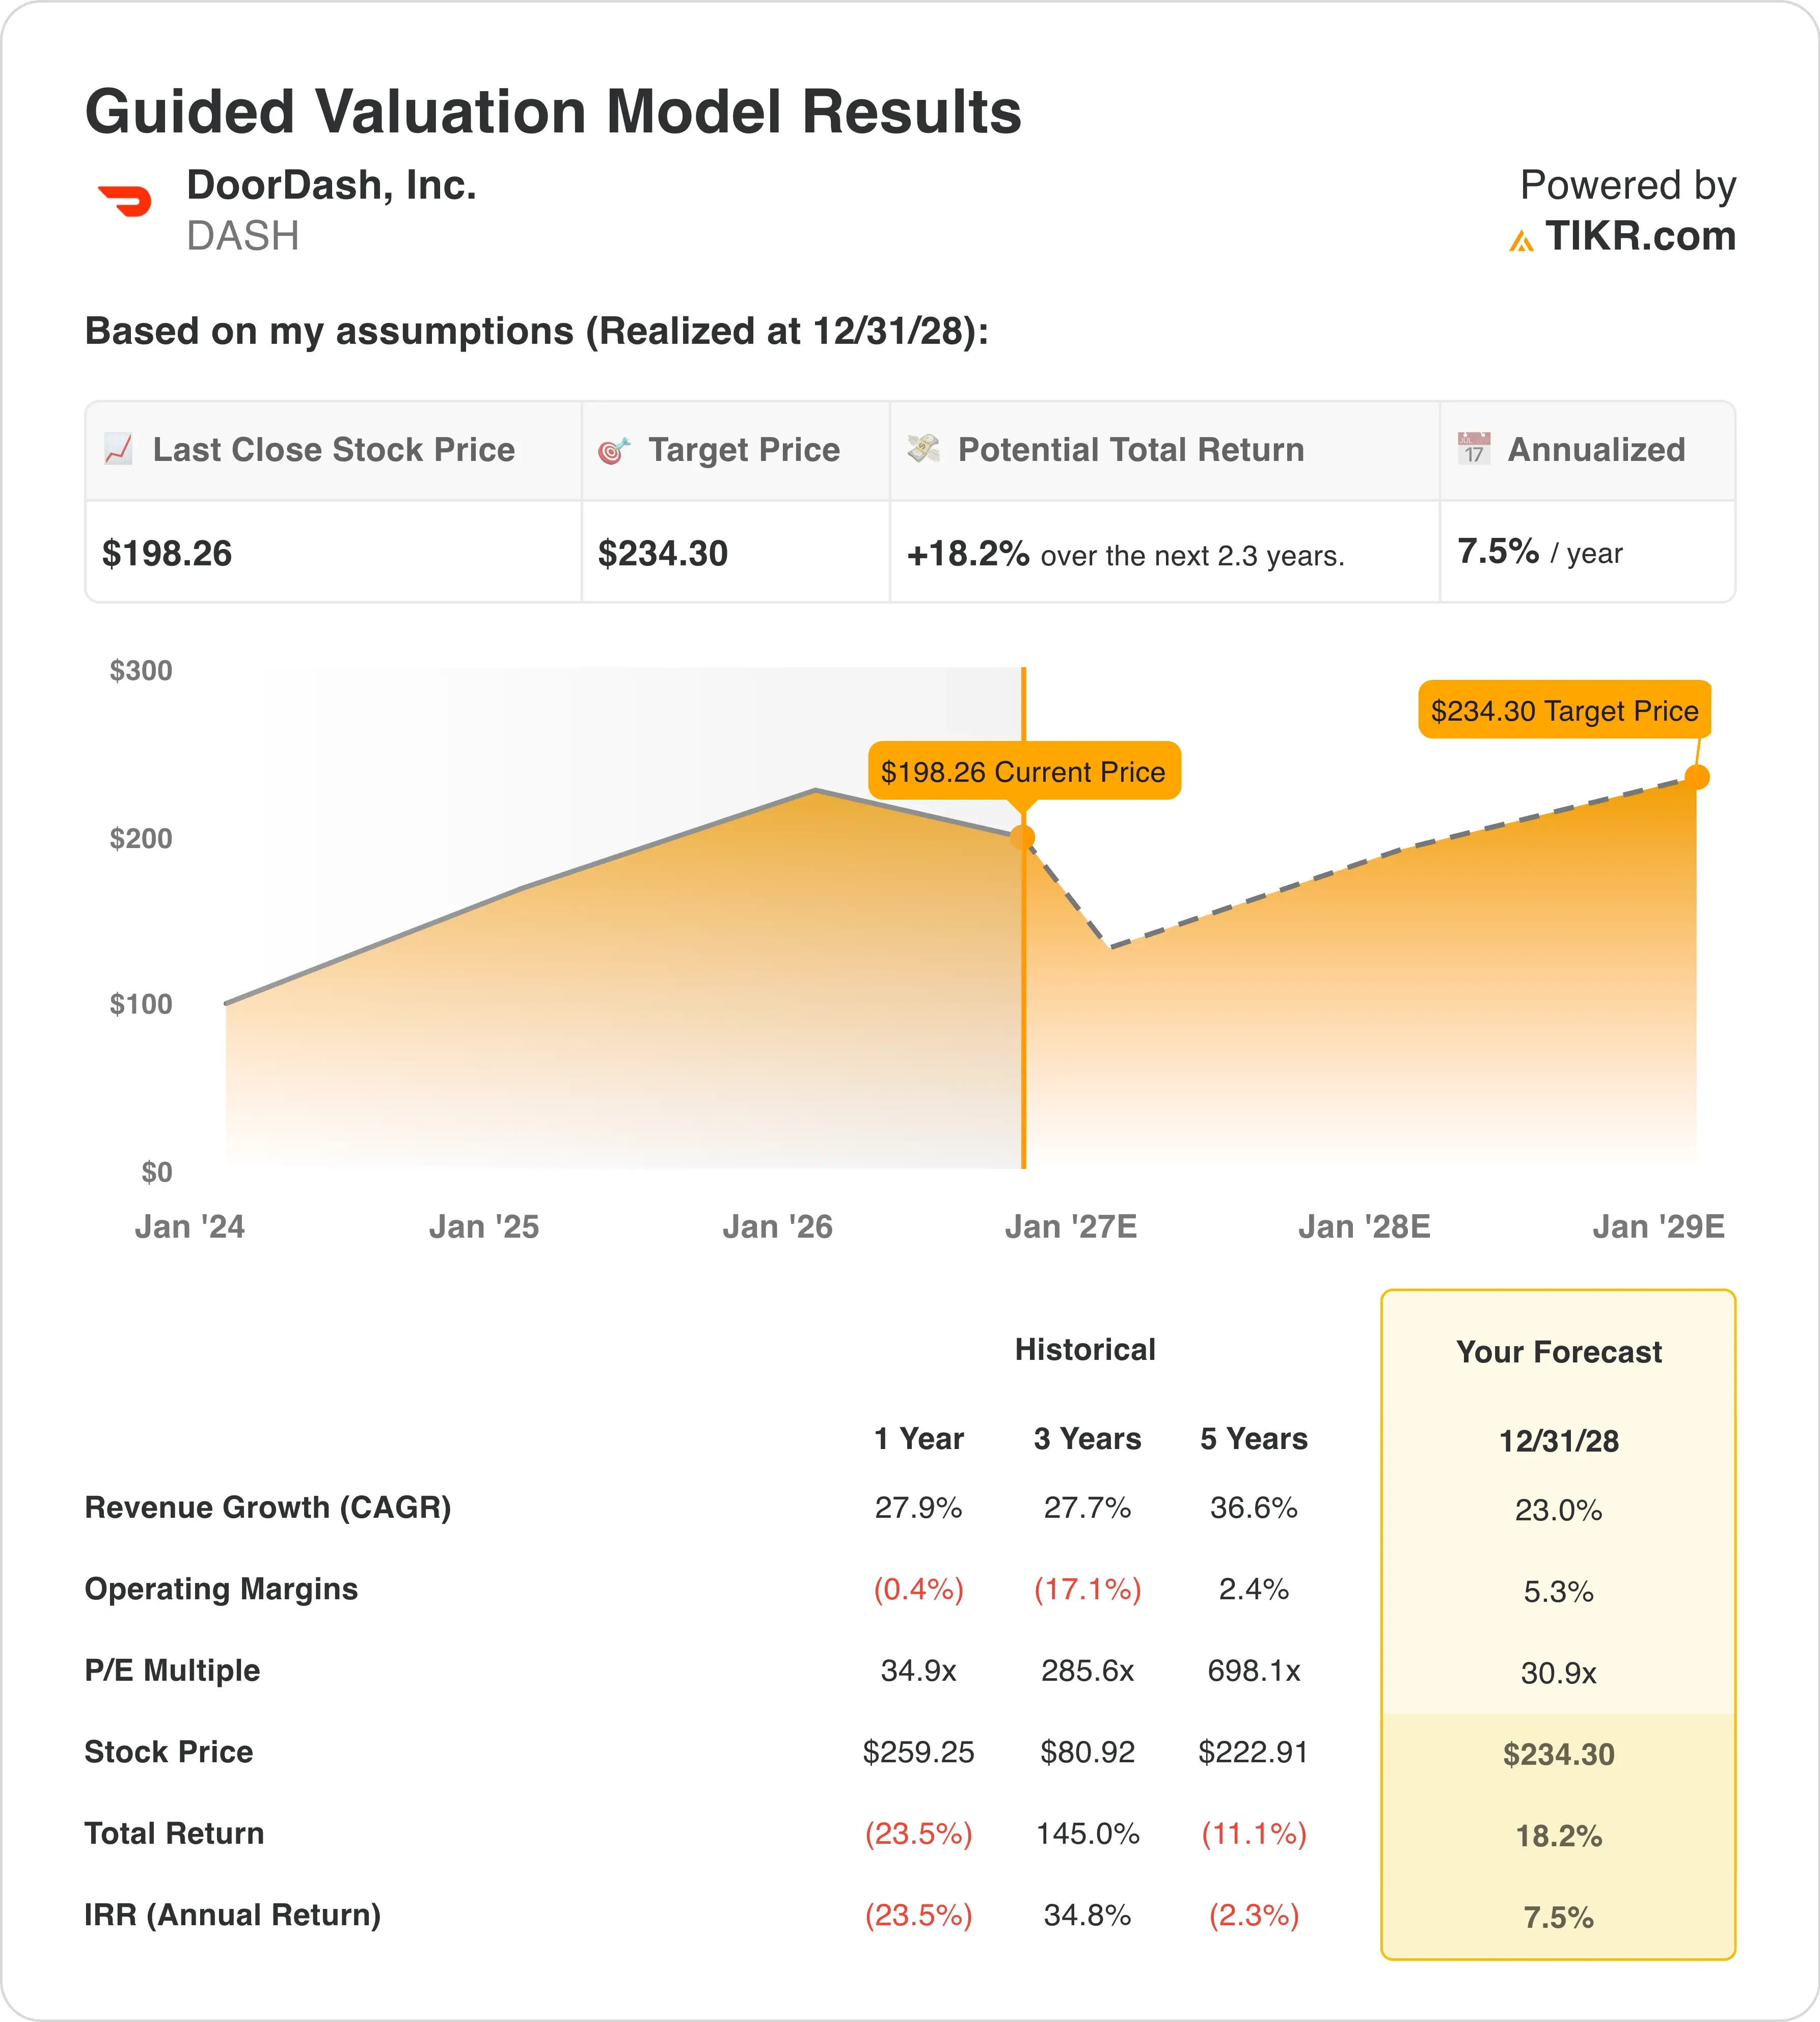
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 23,0 %
- Betriebsmargen: 5,3 %
- Exit-KGV-Multiple: 30,9x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $234, was eine Gesamtwertsteigerung von 18,2 % gegenüber dem aktuellen Aktienkurs und eine annualisierte Rendite von 7,5 % über die nächsten 2,3 Jahre impliziert.
Diese annualisierte Zahl liegt in einem moderat attraktiven Bereich. Sie ist nicht billig, aber auch nicht überzogen. Die Betriebsmarge von DoorDash bleibt heute im niedrigen einstelligen Bereich, weil das Unternehmen weiterhin in neue Kategorien reinvestiert, anstatt Gewinne aus seinem Kernmarktplatz zu ernten.
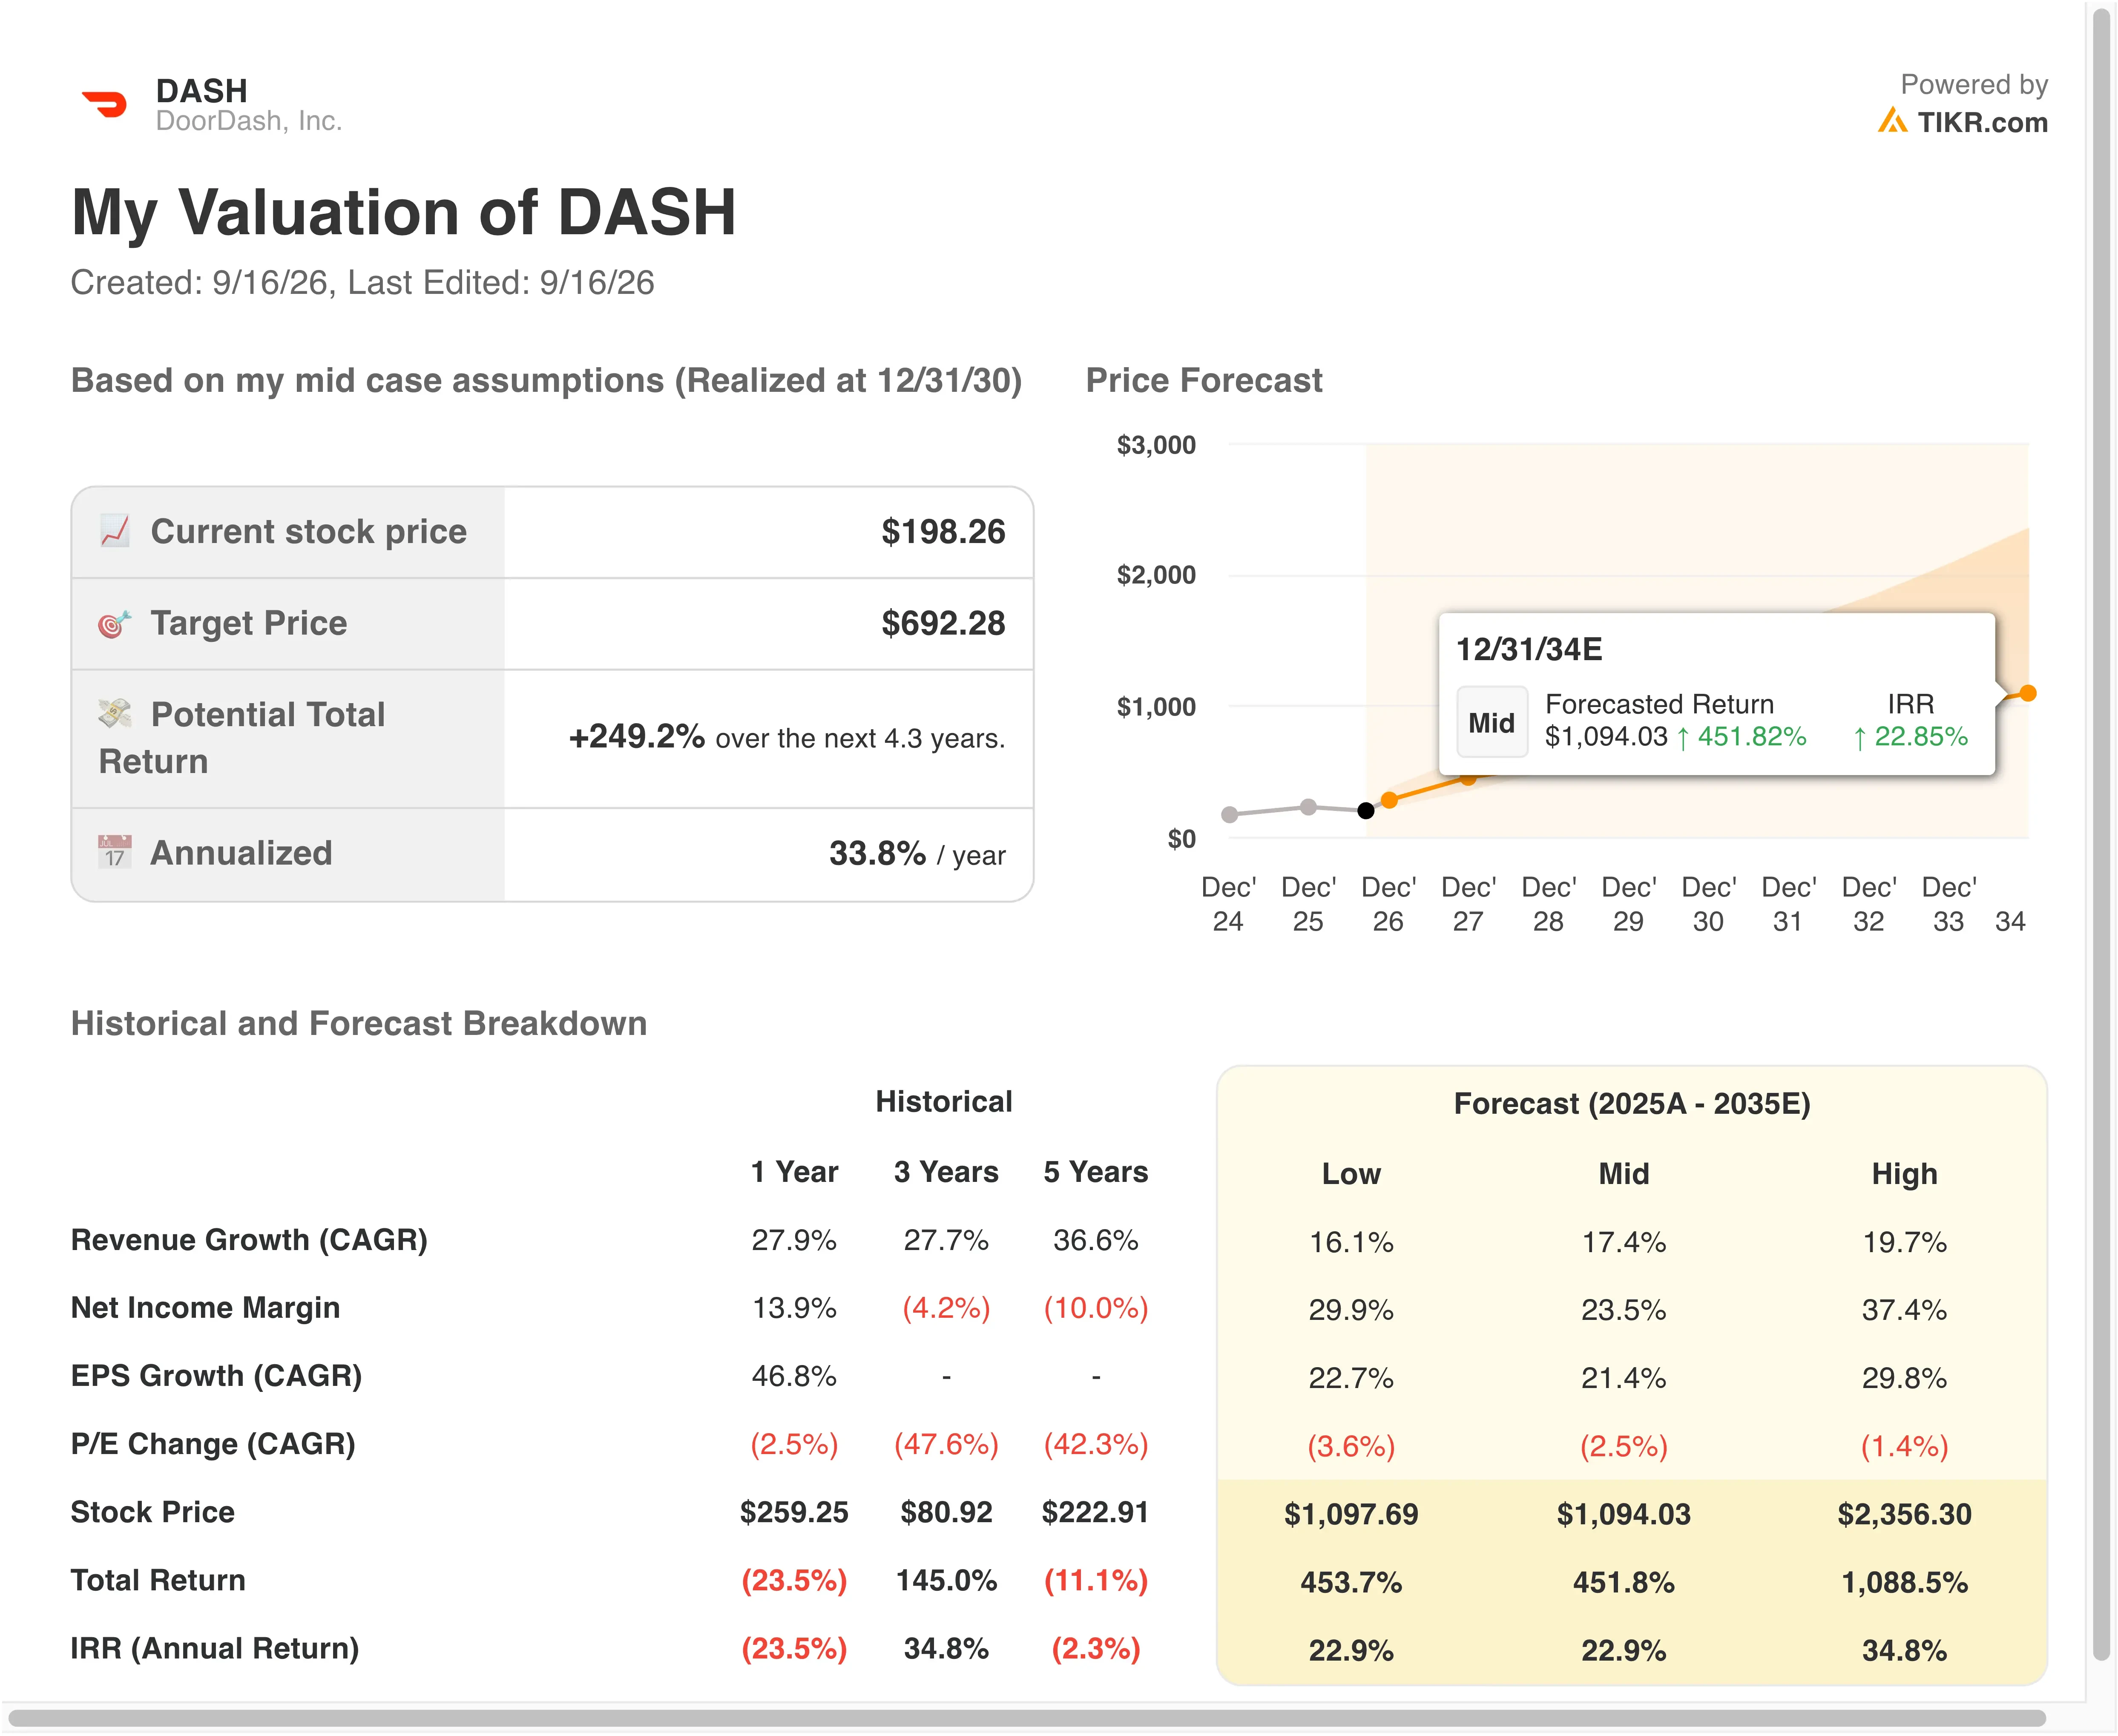
Das Umsatzwachstum von 23 % bleibt die herausragende Zahl und schneidet im Vergleich zu den meisten Large-Cap-Konsumentenwerten günstig ab. Die Margen sind hier der eigentliche Schwungfaktor, da jeder Punkt an operativer Hebelwirkung, den DoorDash erzielt, diese annualisierte Rendite näher an die 15 %-Marke bringen könnte, die einen klaren Schnäppchenkurs signalisiert.
Ein Forward-KGV von fast 31x ist für sich genommen nicht billig. Es ist aber auch nicht extrem, angesichts der Wachstumsrate. Investoren zahlen eine Prämie für die Marktführerschaft in der Kategorie, und das Modell legt nahe, dass diese Prämie etwa fair ist.
Wie DoorDash im Vergleich zu Uber abschneidet
Der engste Konkurrent von DoorDash ist Uber (UBER), obwohl die beiden heute auf sehr unterschiedlichen Wirtschaftlichkeiten laufen. Die Bruttomarge von DoorDash auf Jahresbasis liegt bei 52,2 %, deutlich über der Bruttomarge von Uber von etwa 38,5 % im letzten Geschäftsjahr. Diese Lücke existiert, weil der Umsatz von Uber Mobilität, Fracht und Lieferung umfasst, während DoorDash einen engeren, höhermargigen Marktplatz betreibt.
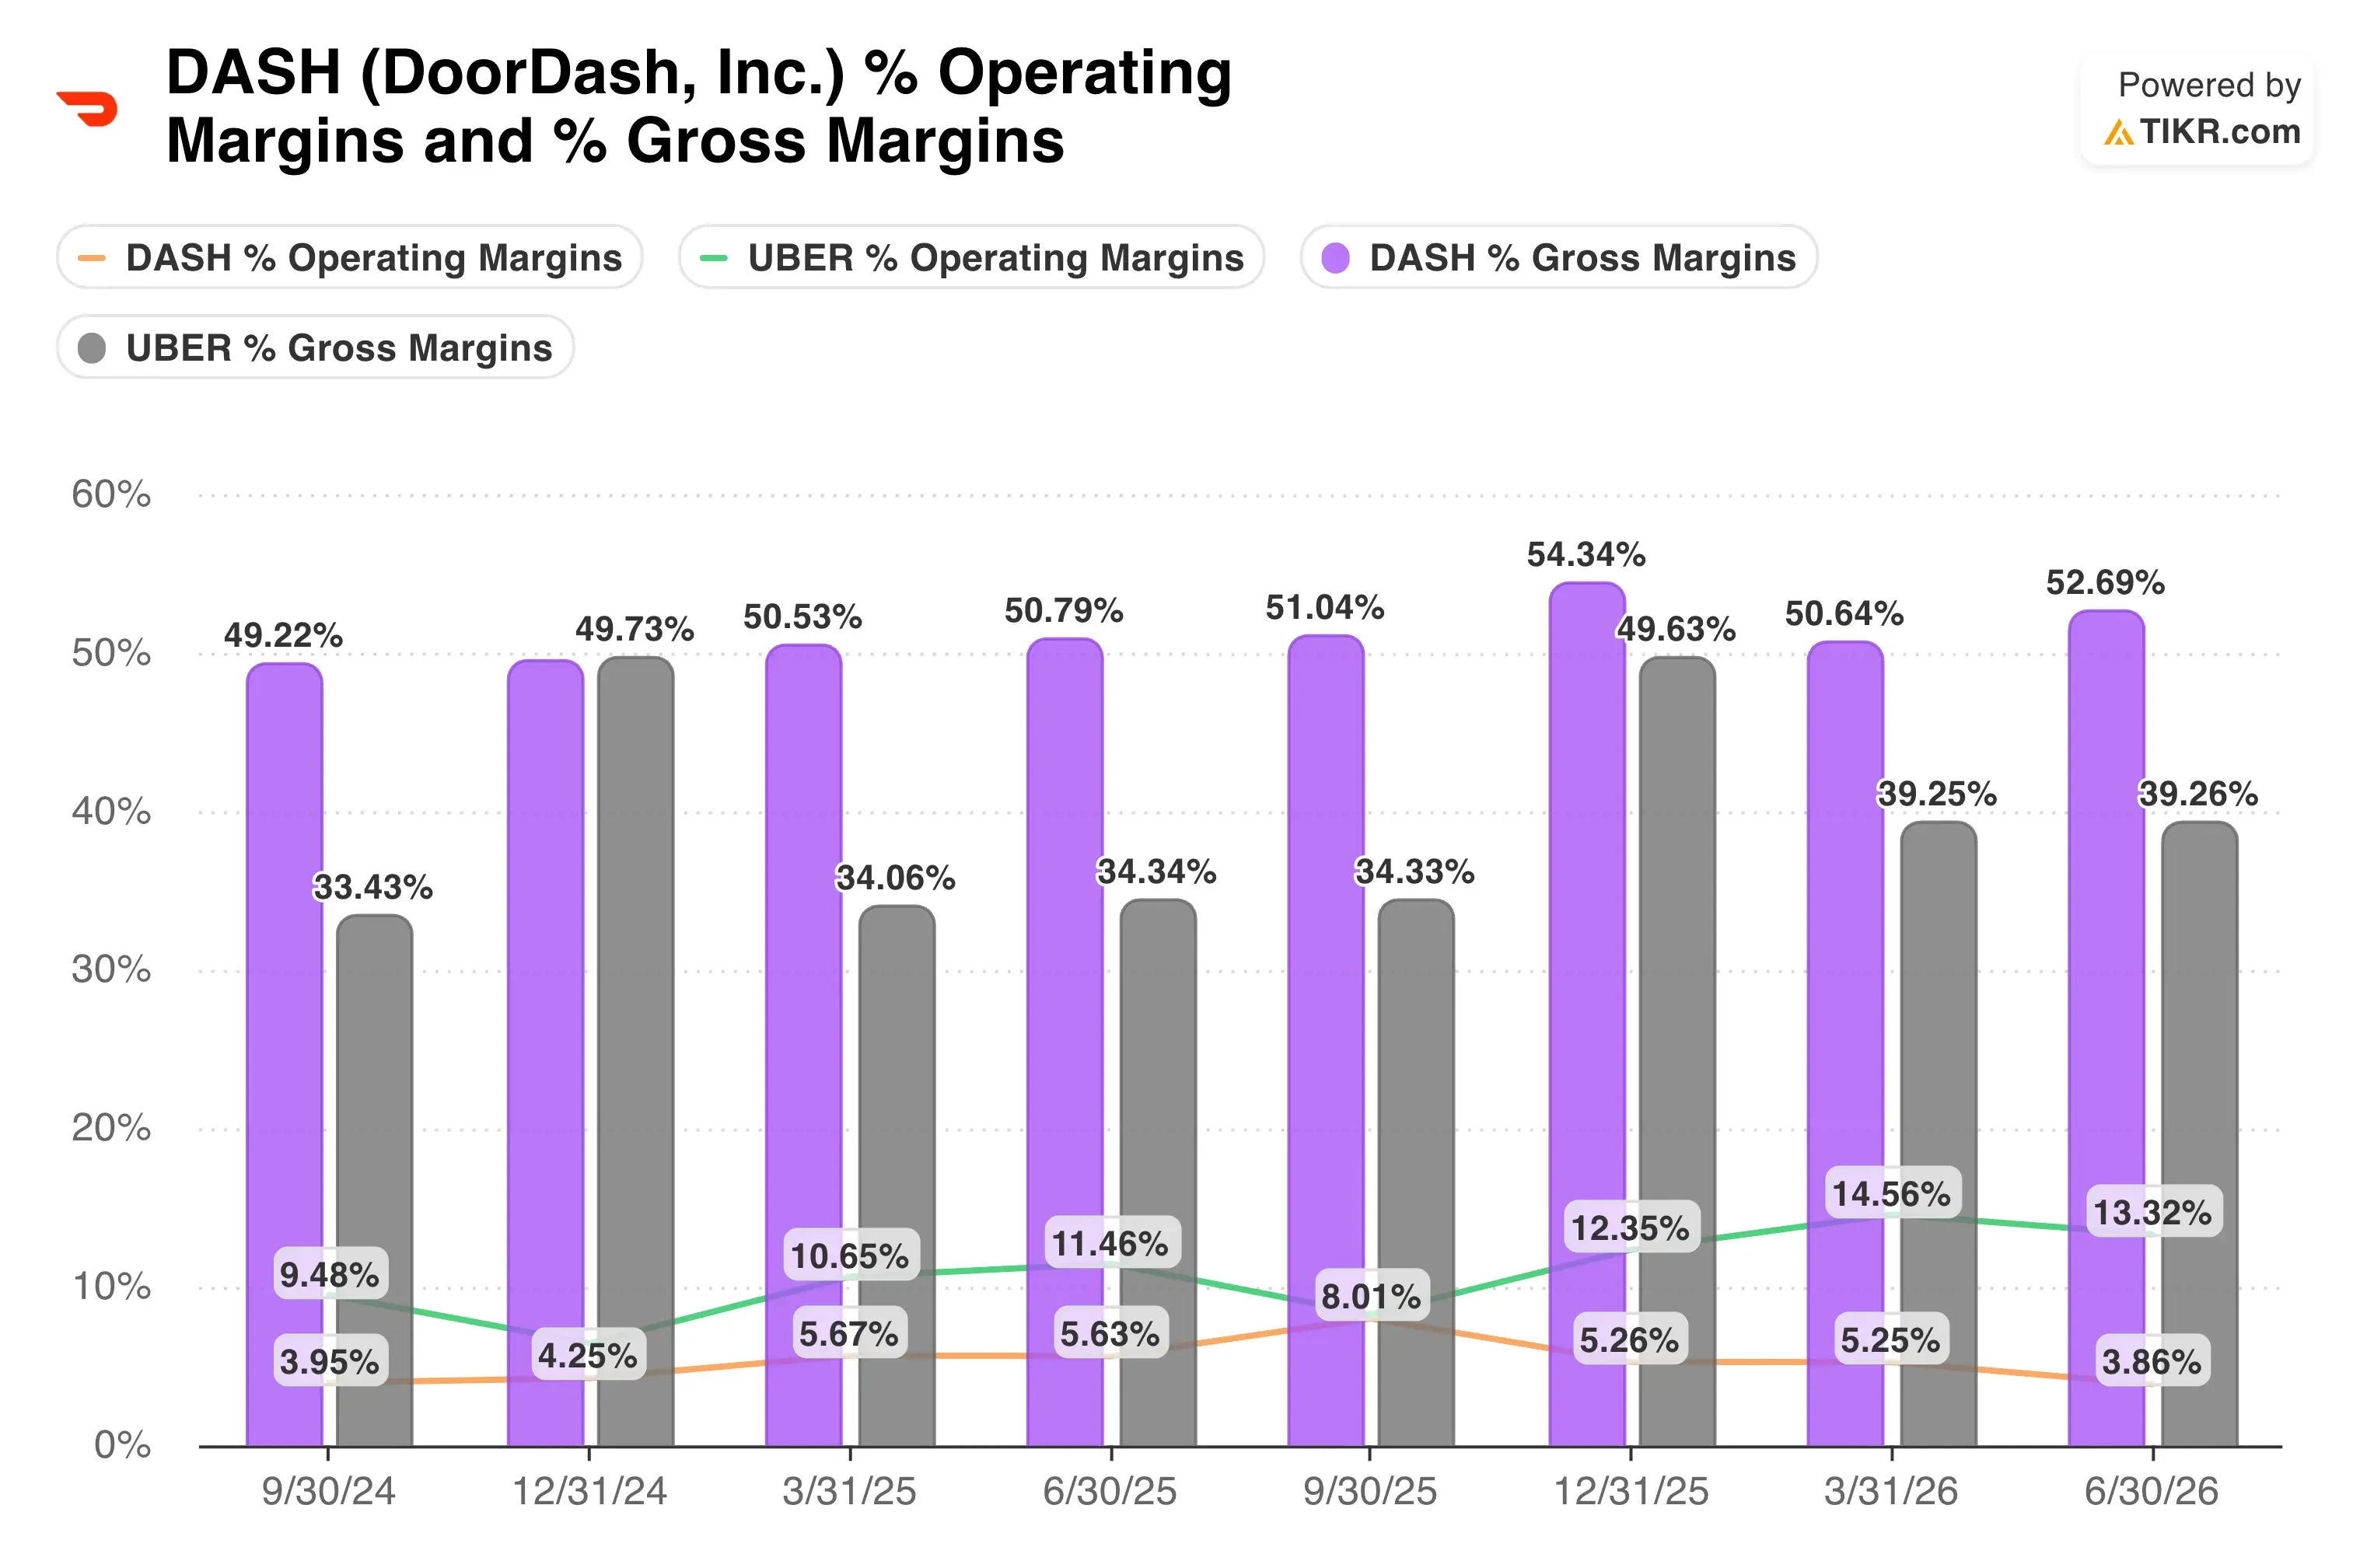
Auch das Wachstum spricht für DoorDash. Sein vorwärtsgerichtetes zweijähriges Umsatzwachstum von 25,3 % übertrifft die niedrige zweistellige Rate von Uber, da das Mobilitätsgeschäft von Uber bereits skaliert ist und nun langsamer wächst. Die Profitabilität von Uber ist jedoch weiter fortgeschritten, mit einer Betriebsmarge von etwa 10,7 % bei einem Umsatz von rund $52 Milliarden, verglichen mit der auf Jahresbasis gemessenen Betriebsmarge von DoorDash von 5,5 %.
Grubhub hat im Inland weiter an Boden verloren, und DoorDash kontrolliert nun mehr als die Hälfte der US-Lebensmittellieferbestellungen. Diese Skala verleiht DoorDash echte Verhandlungsmacht gegenüber Restaurants und Fahrern, daher ist sie weitaus wichtiger als die Wachstumsrate eines einzelnen Quartals.
Der Vergleich läuft auf die Phase im Zyklus hinaus. Uber ist der reife, bereits profitable Compounder (Unternehmen, das Kapital vermehrt). DoorDash wandelt noch Marktanteile in Marge um, und das Modell impliziert, dass der Markt für diese zukünftige Expansion zahlt und nicht für die heutige Profitabilität.
Was treibt die DASH-Aktie künftig an?
Der klarste kurzfristige Katalysator sind die Q3-Ergebnisse, die etwa am 4. November erwartet werden. Investoren werden beobachten, ob sich die SKIMS-Partnerschaft und der breitere Einzelhandelsvorstoß im Bestellvolumen bemerkbar machen, da diese Diversifizierung die langfristige Margengeschichte untermauert.
Die Neugründung in Nevada, die Ende August von den Aktionären genehmigt wurde, ist eher eine rechtliche Verschiebung als eine operative. Dennoch spiegelt sie einen breiteren Trend wider, bei dem Unternehmen Delaware überdenken, und sie könnte moderat ändern, wie DoorDash mit künftigen Governance-Entscheidungen umgeht.
Roboterlieferungen sind ein weiterer beachtenswerter Strang. DoorDash hat Partnerschaften mit Serve Robotics und Waymo ausgeweitet und testet autonome Lieferungen in ausgewählten Märkten. Diese Programme sind heute noch klein, könnten aber die Lieferkosten deutlich senken, wenn sie skaliert werden.
Schließlich verdient die Short-Positionierung, auf die Reuters im August hinwies, Beachtung. Sie ändert nichts an den Fundamentaldaten von DoorDash, könnte aber kurzfristige Volatilität hinzufügen, selbst wenn das zugrundeliegende Geschäft weiter wächst.
Sollten Sie in DoorDash investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie DASH auf, und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um DASH neben jeder anderen Aktie auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie DASH Aktien auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


