Die wichtigsten Punkte
- UBS hat seine Kauf-Empfehlung für Pinterest nach einem Umsatzverfehlung im dritten Quartal beibehalten und sein Kursziel lediglich von $33 auf $32 gesenkt, was 61 % über dem aktuellen Aktienkurs liegt.
- Die Rechnung hinter $32 geht auf, aber die Aktie wird wahrscheinlich erst dann dorthin gelangen, wenn das Umsatzwachstum wieder anzieht.
- Das Umsatzwachstum verlangsamte sich von 18 % auf 12 %, da neue europäische Vorschriften grenzüberschreitende Verkäufer zum Rückzug veranlassten, und die Prognose für das vierte Quartal liegt bei 8 % bis 12 %.
- Das Kursziel von UBS entspricht etwa dem 14-fachen der erwarteten Gewinne der nächsten zwölf Monate, verglichen mit einem Fünfjahresdurchschnitt von 24-fach. Der nächste Test ist der Ausblick für 2027 Anfang Februar.
Pinterest (PINS) ist im vergangenen Jahr um 39 % gefallen, und sein Bericht für das dritte Quartal löste eine Runde von Kurszielsenkungen aus. UBS rührte sich kaum. Am 30. Oktober behielt die Bank ihre Kauf-Empfehlung bei und senkte ihr Kursziel lediglich von $33 auf $32, was 61 % über dem Aktienkurs von $19,91 liegt.
Die neuen EU-Regeln trafen härter als erwartet
Die Probleme begannen im Februar, als das Management mitteilte, dass US-Zölle große Einzelhändler zum Rückzug veranlassten. Im September warnte das Management vor seinem internationalen Geschäft.
Dann wuchs der Umsatz im dritten Quartal um 12 % auf 1,17 Milliarden US-Dollar, unterhalb des eigenen Prognosebereichs des Managements und gegenüber 18 % im zweiten Quartal. CEO Bill Ready führte etwa 3 Prozentpunkte dieser Verlangsamung auf den Rückzug grenzüberschreitender Verkäufer zurück, nachdem Europa seine Zollbefreiung für niedrigwertige Importe beendet hatte.
"Die regulatorischen Auswirkungen waren größer als wir erwartet hatten", sagte Ready im Anruf zum dritten Quartal von Pinterest.
Der Umsatz in Europa blieb mit 193 Millionen US-Dollar unverändert, und die Prognose für das vierte Quartal liegt bei nur 8 % bis 12 % Wachstum.
TIKR verfolgt 39 Analysten zu Pinterest. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Pinterest zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Pinterest ansehen
UBS stach heraus
Andere senkten am selben Tag viel deutlicher: Wells Fargo auf $23 von $31, Barclays auf $24 von $31 und Mizuho auf $25 von $32.
Damit $32 aufgehen kann, muss der Plan des Managements vier Dinge erfüllen:
- Die USA und Kanada tragen das Geschäft weiter (der Umsatz dort wuchs im Quartal um 14 % auf 894 Millionen US-Dollar).
- Europa stabilisiert sich: Ready sagte, das Kernwachstum der europäischen Unternehmenskunden sei in diesem Quartal bisher wieder über dem Tempo des zweiten Quartals.
- Die grenzüberschreitenden Verkäufer kehren zurück. "Wir erwarten, dass sich diese Verkäufer mit der Zeit anpassen werden", sagte Ready.
- Die Margen halten sich, wobei das Management weiterhin eine bereinigte EBITDA-Marge von etwa 30 % für 2026 prognostiziert.
Geht die Rechnung für $32 auf?
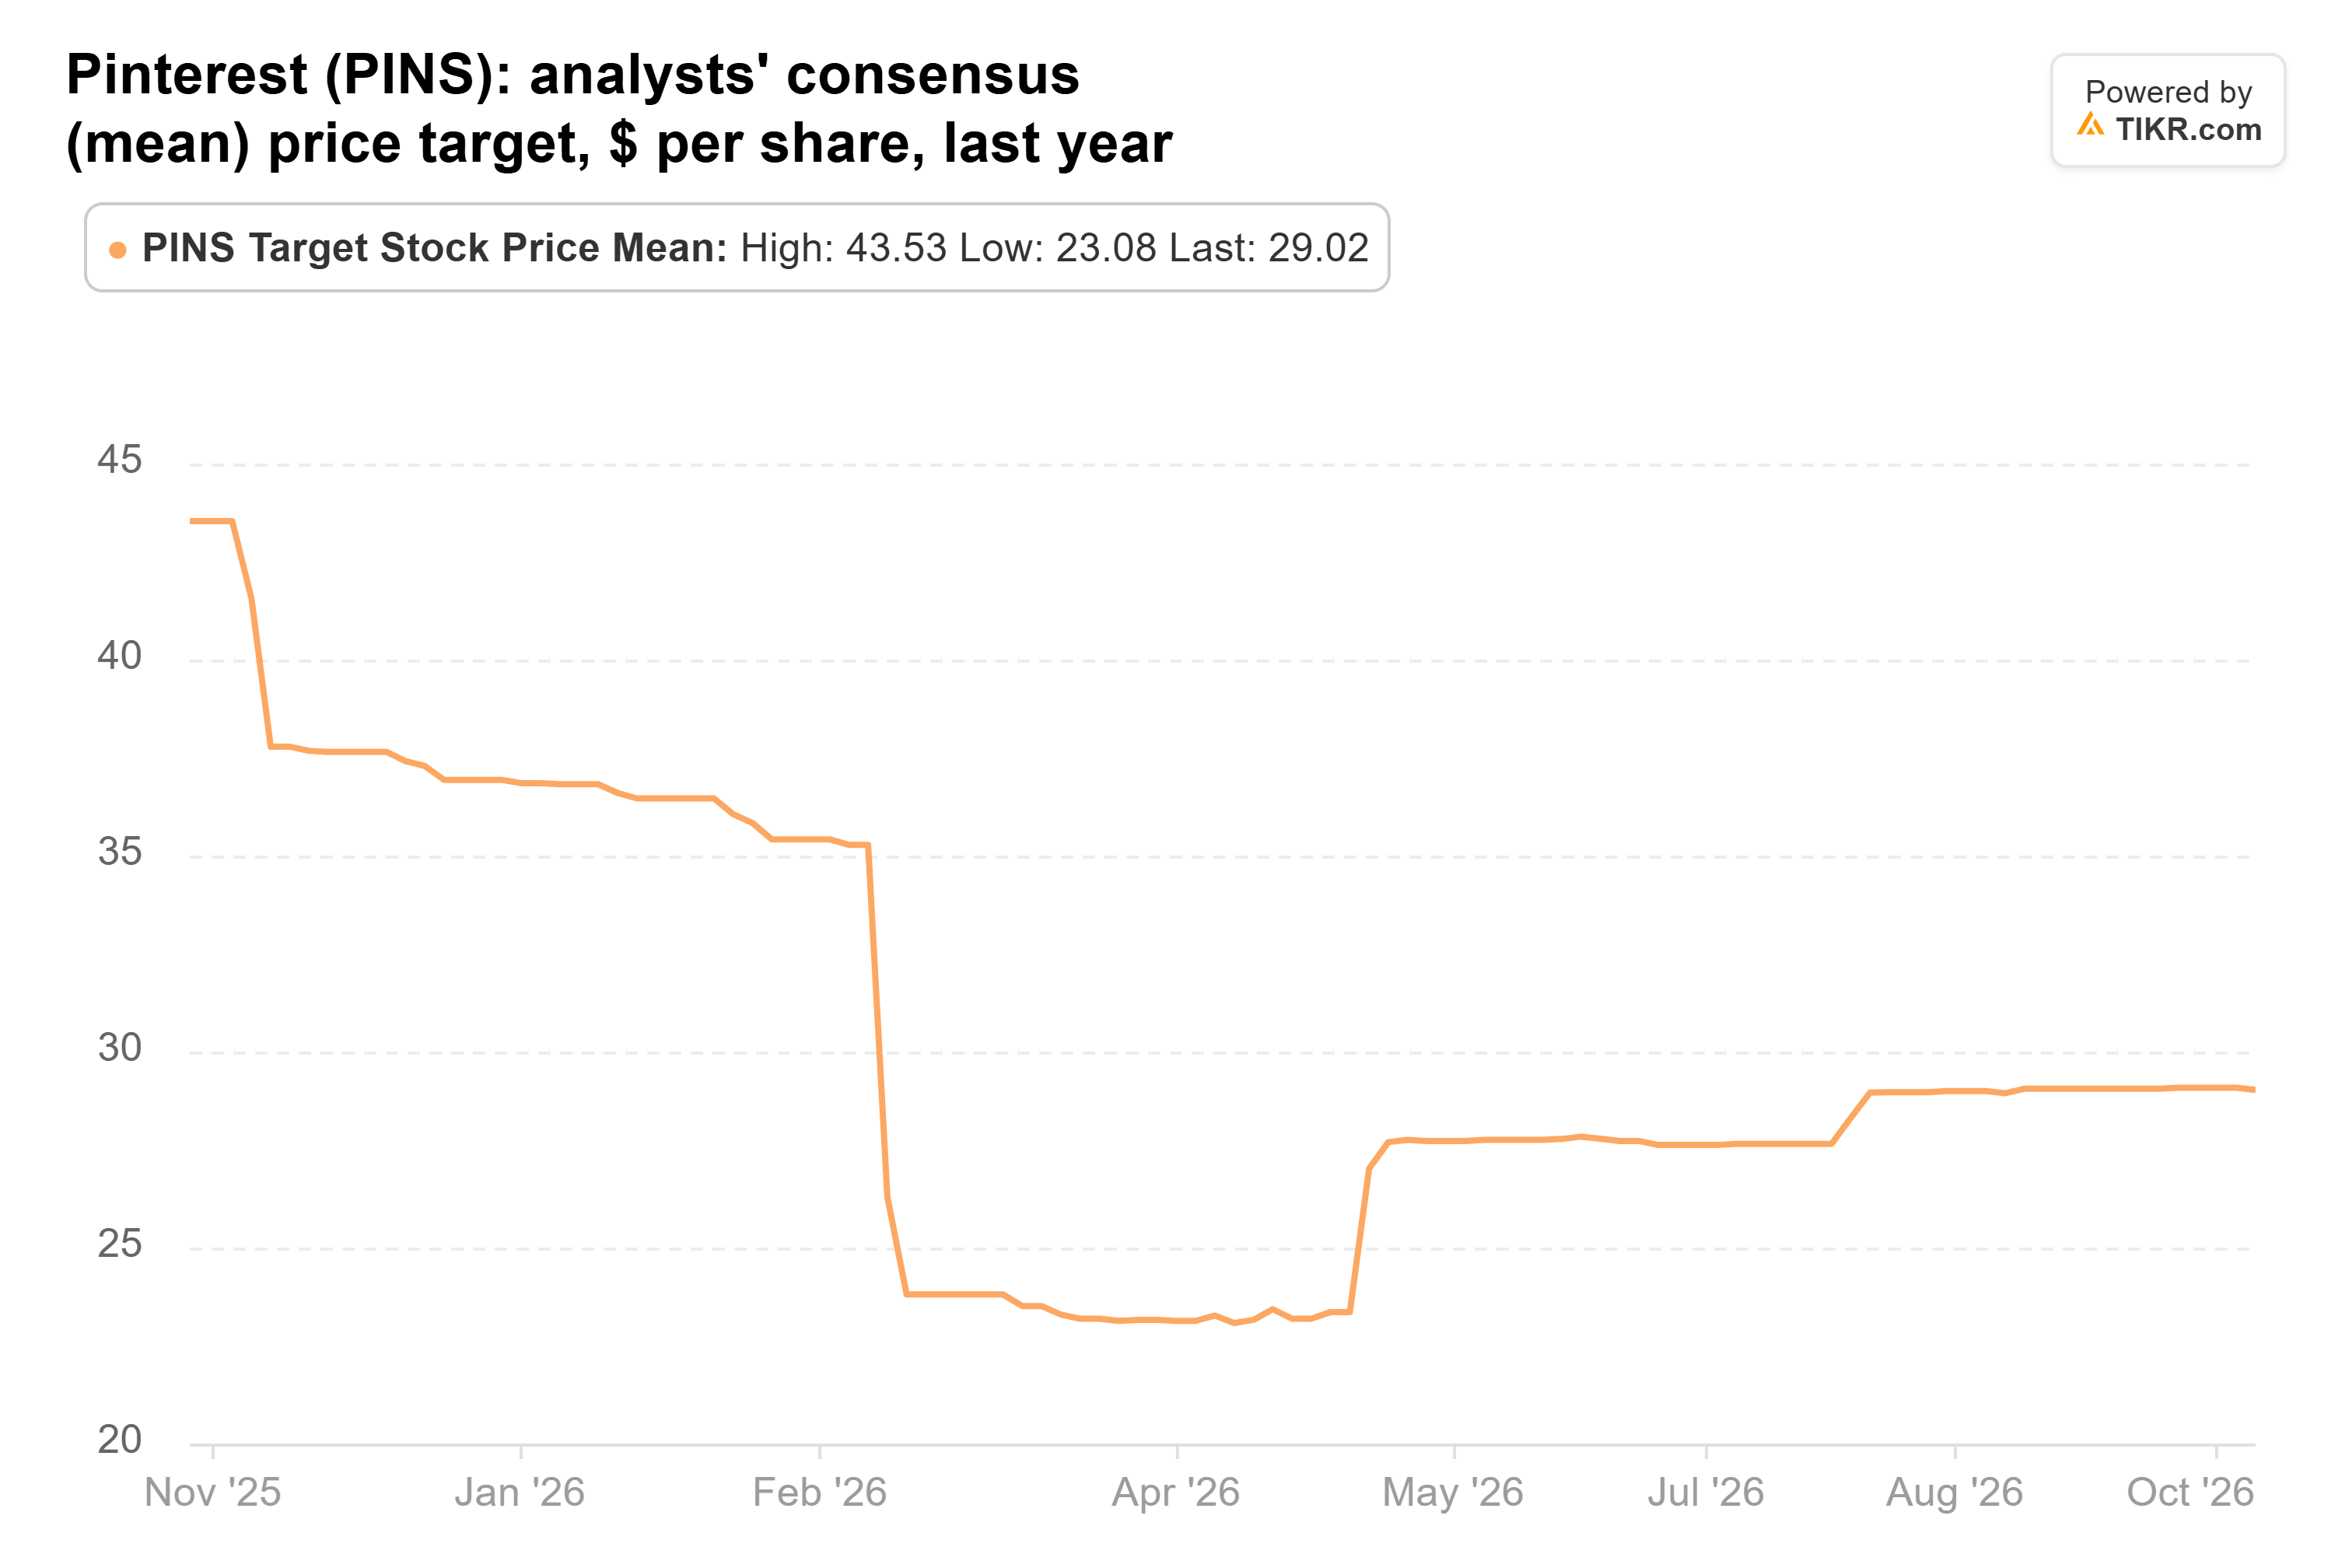
Vor dem Bericht lag das Konsens-Kursziel der 39 Analysten, die Pinterest abdecken, bei $29, gegenüber $44 ein Jahr zuvor, mit Zielen zwischen $22 und $42:
Die Gewinnschätzungen haben sich besser gehalten. Analysten erwarten, dass der normalisierte EPS von $1,60 im Jahr 2025 auf $2,39 im Jahr 2027 steigt (begünstigt durch einen Aktienrückkauf, der die Aktienanzahl im ersten Halbjahr 2026 um 15 % reduzierte):
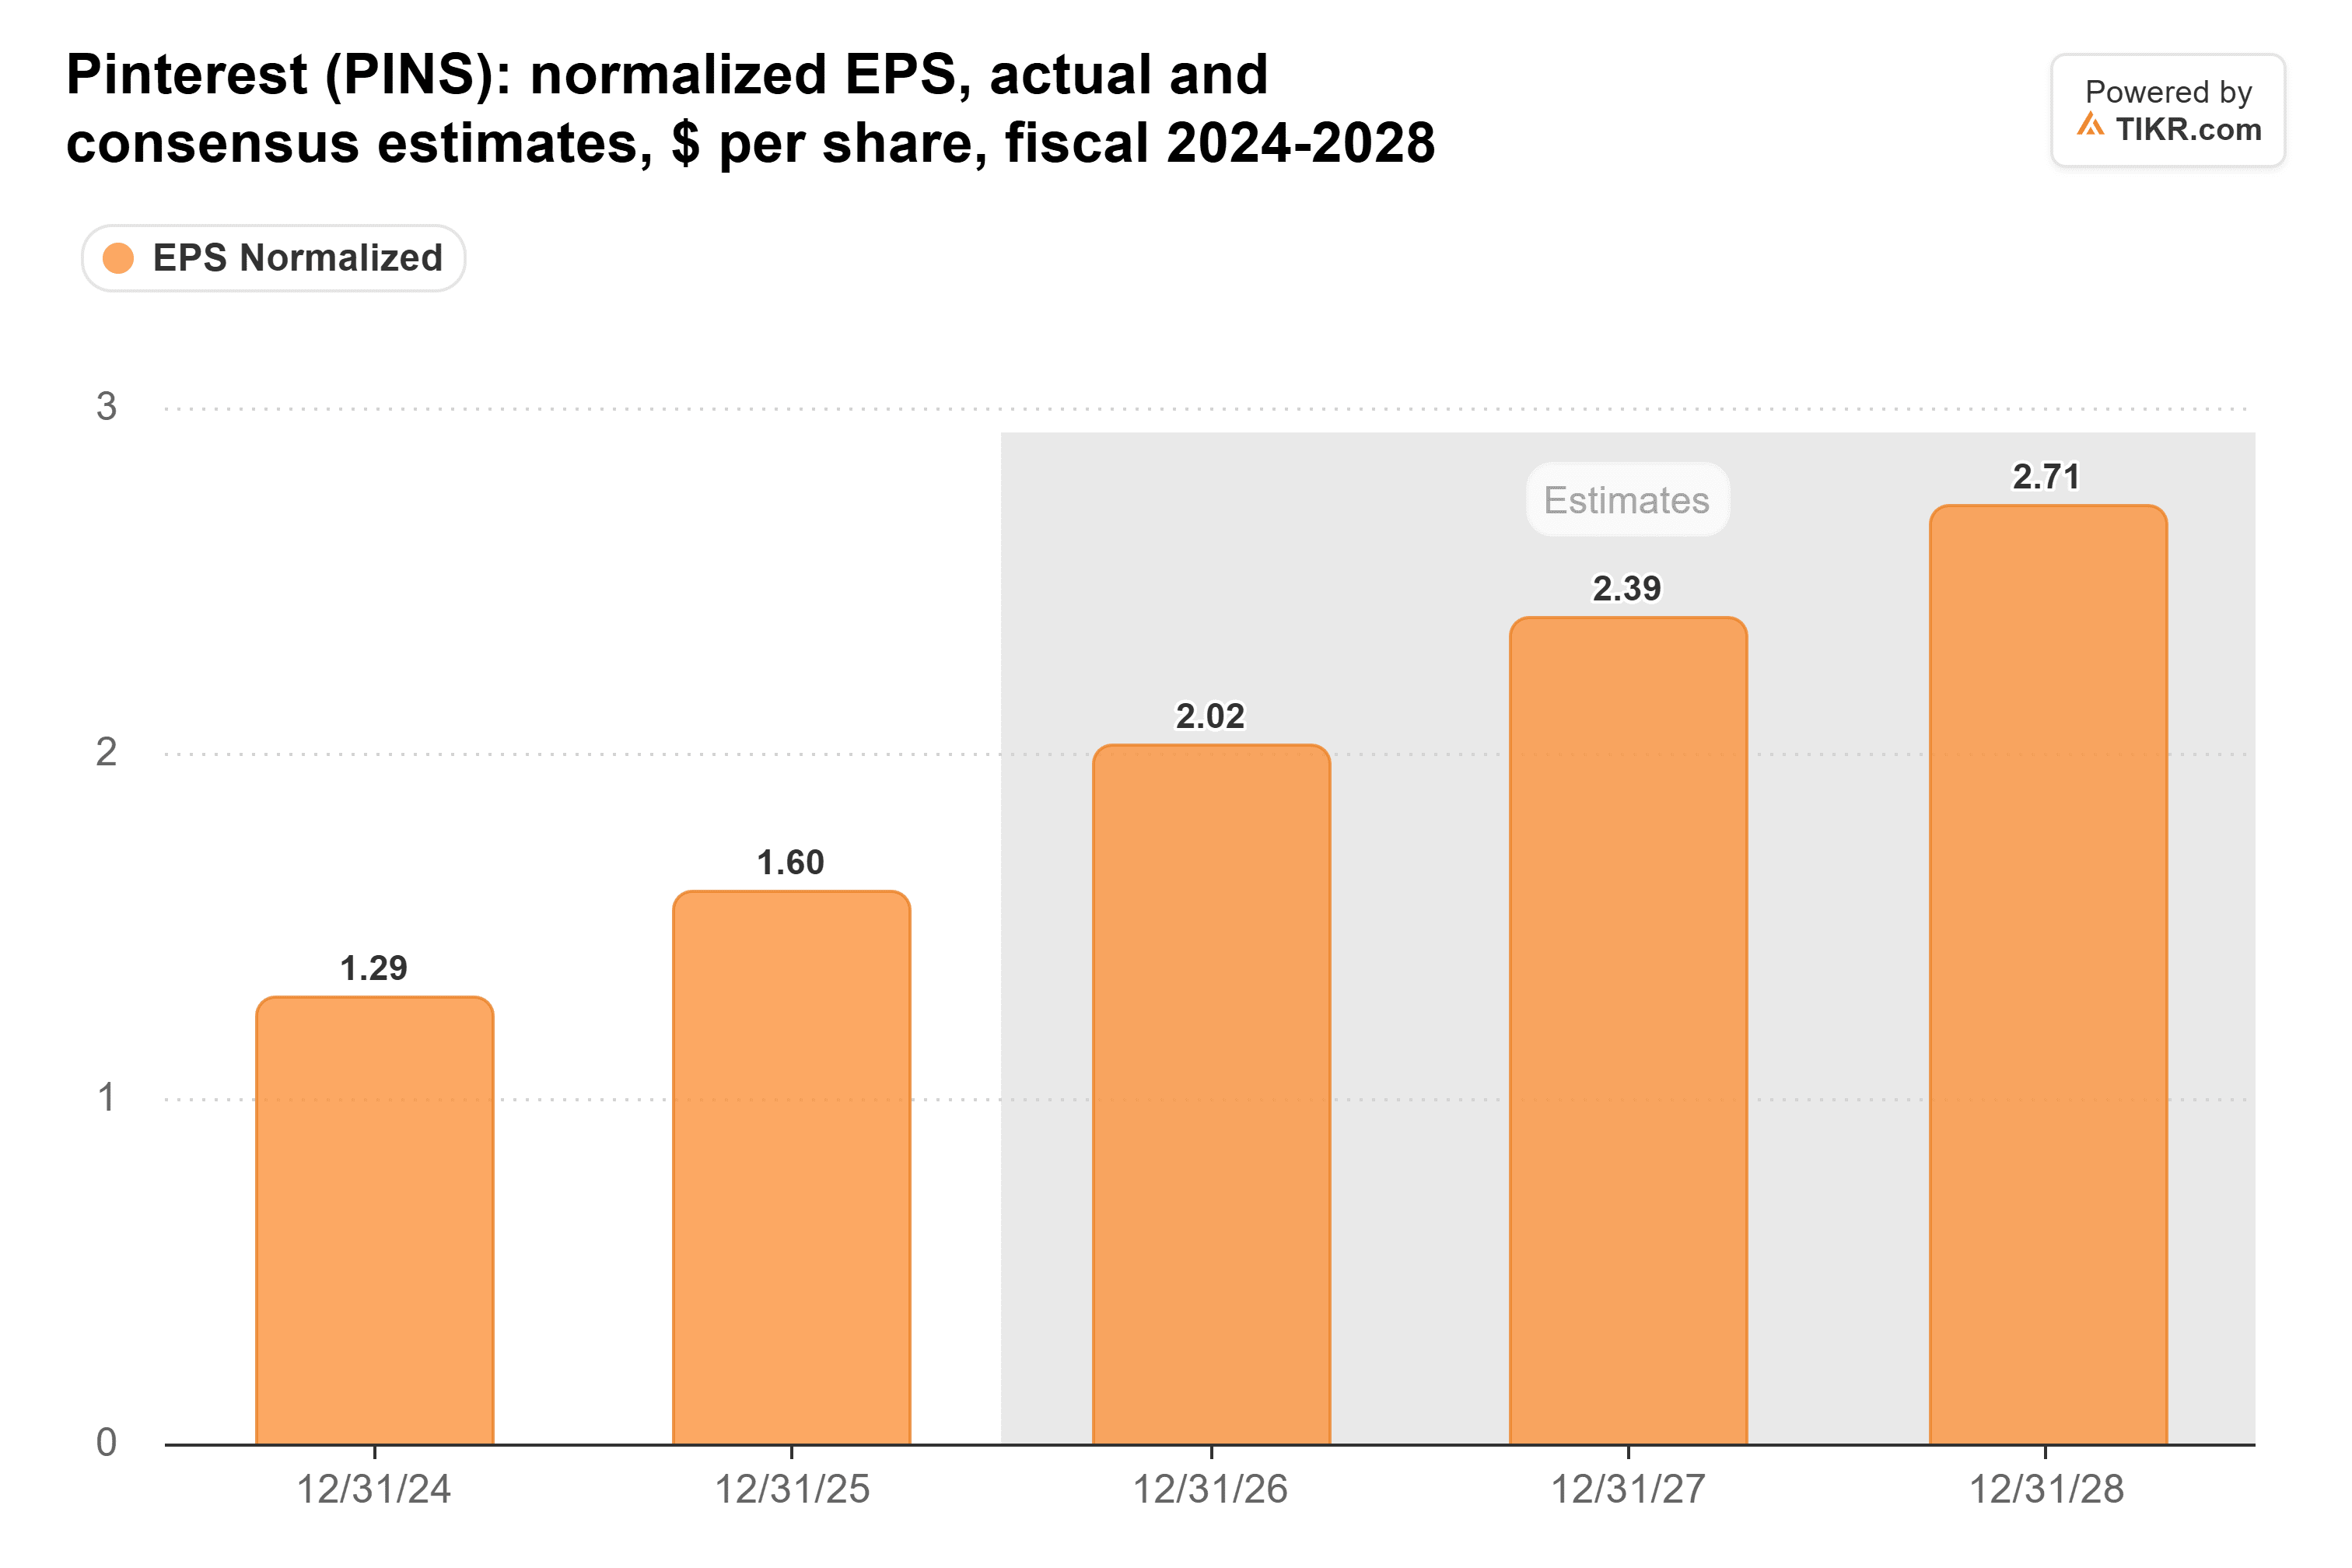
Die schwächere Umsatzprognose könnte diese Zahlen kürzen, aber da die Margenziele intakt sind, würde ich mit moderaten EPS-Kürzungen rechnen.
Die Aktie notiert zum [8,8-fachen] der zukünftigen Gewinne, nahe ihrem Fünfjahrestief und weit unter ihrem Durchschnitt von 24-fach:
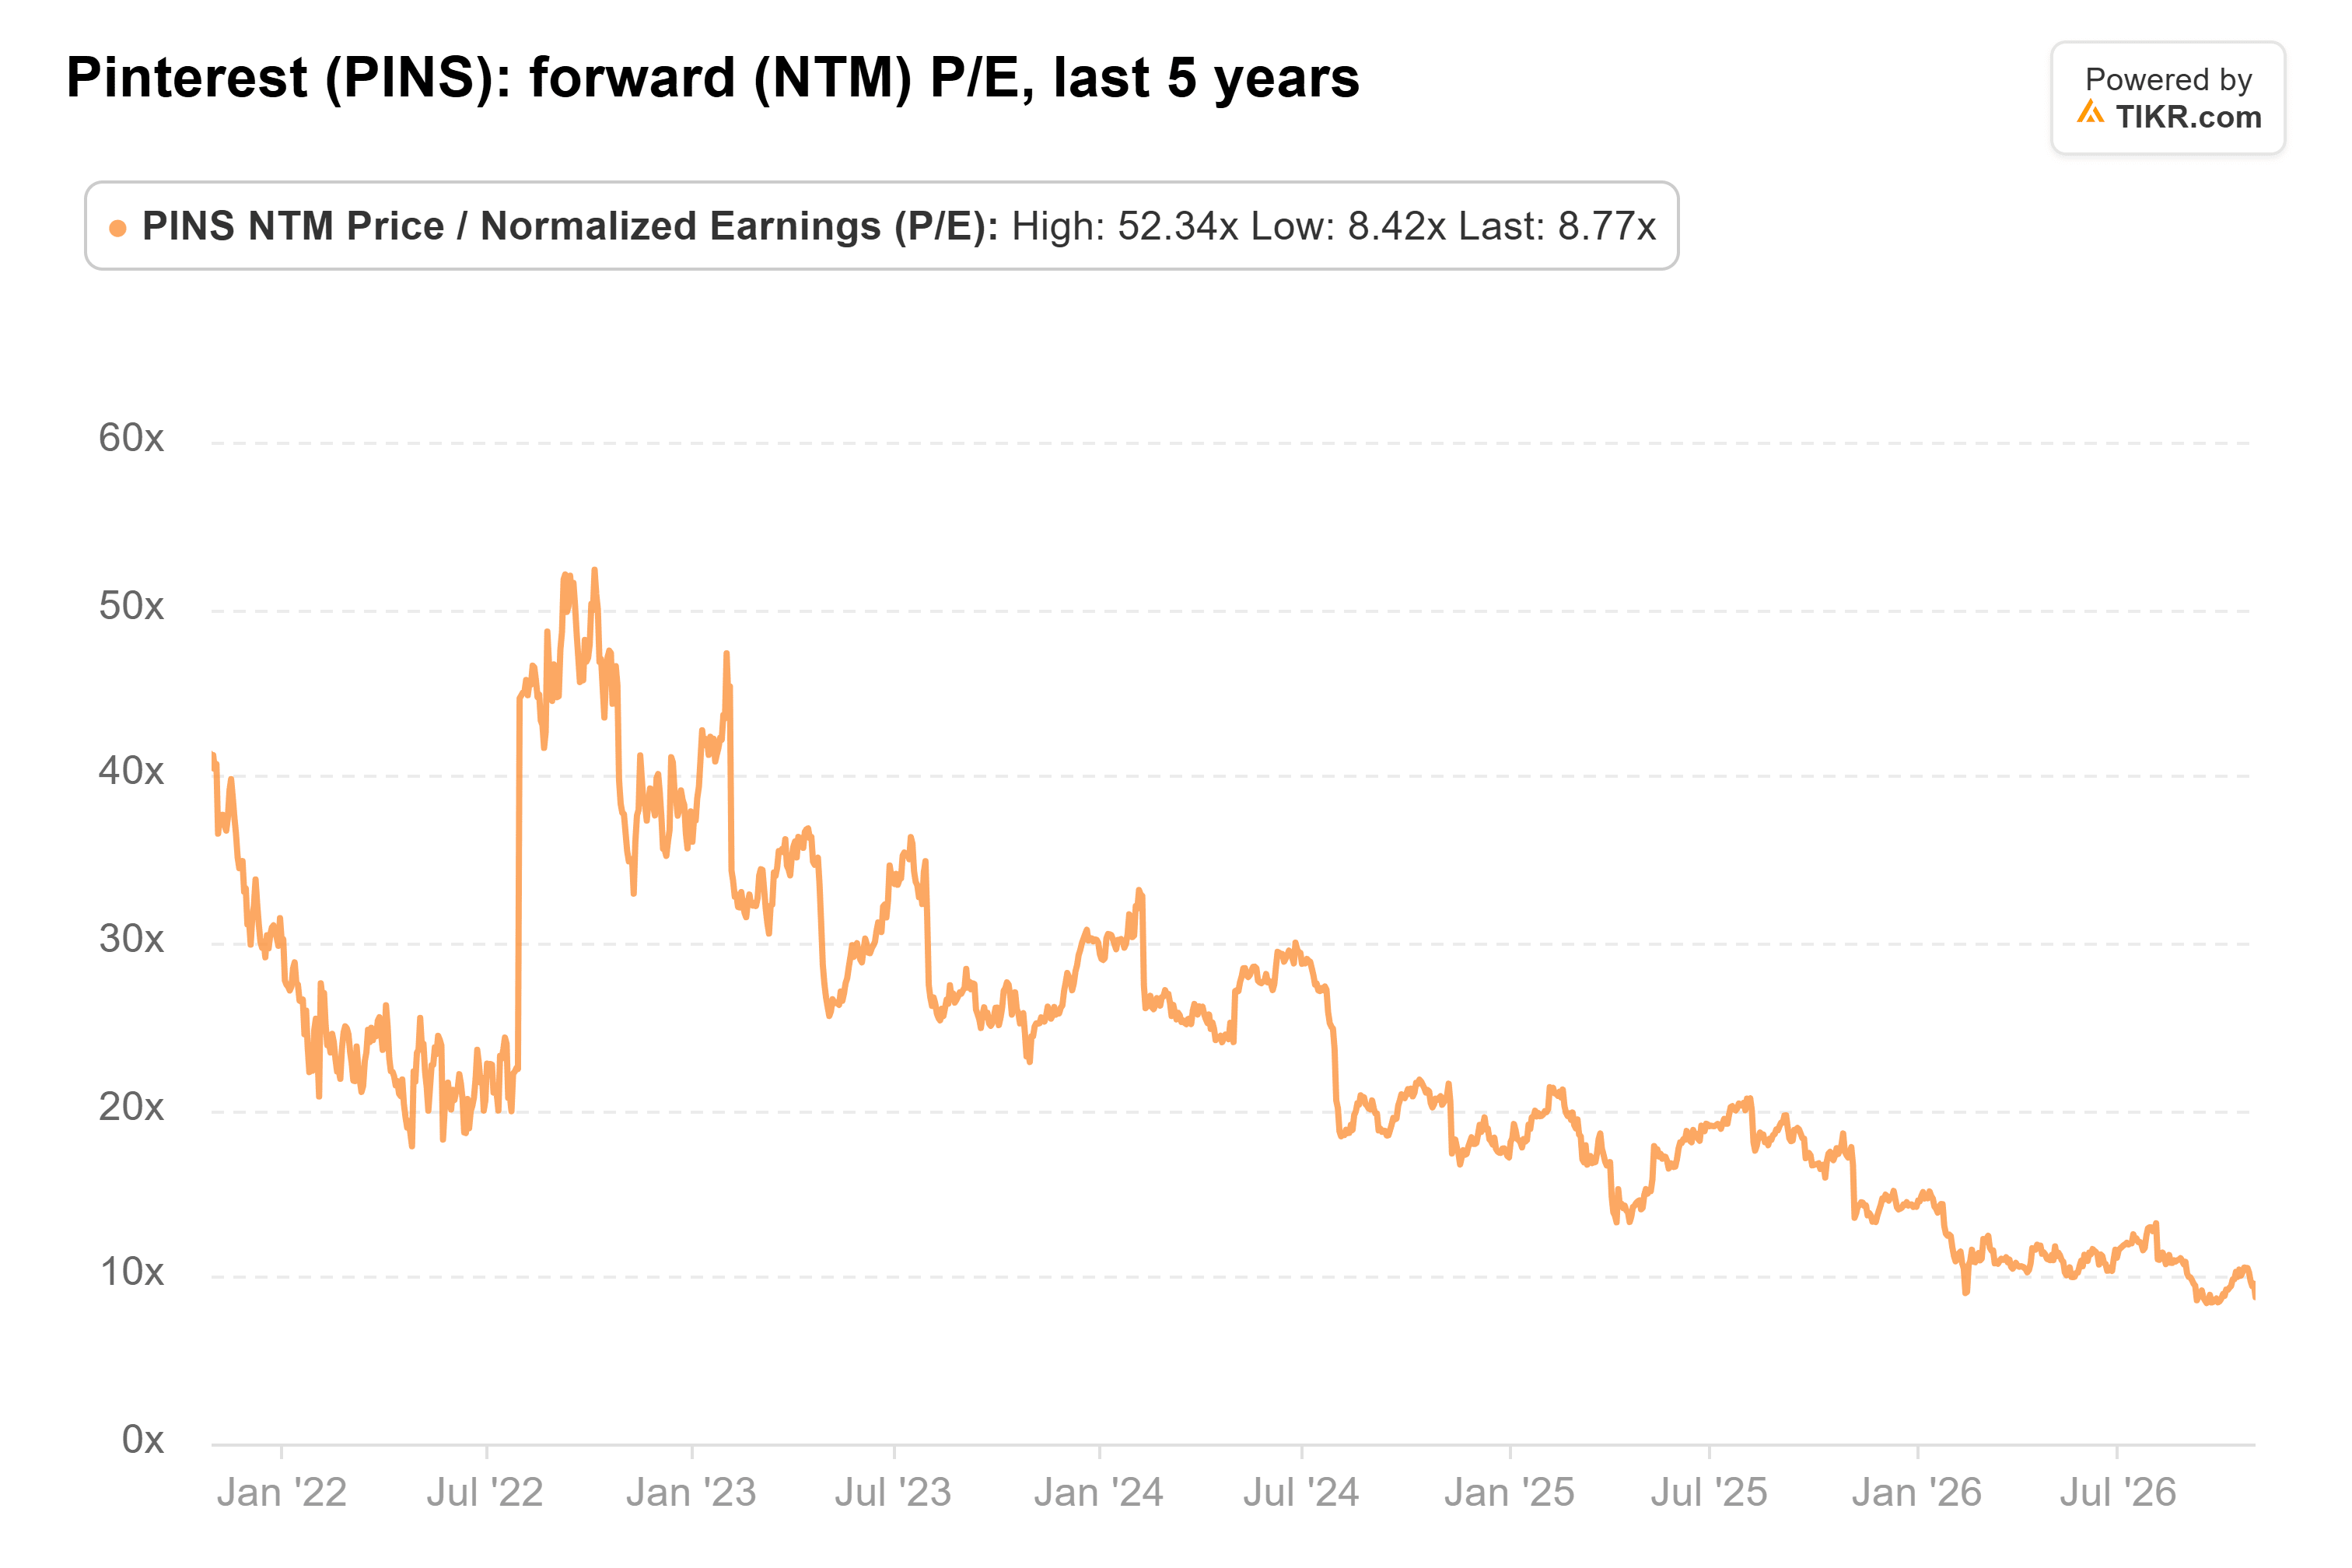
Die $32 von UBS entsprechen etwa dem 14-fachen der $2,27 pro Aktie, die Analysten für die nächsten zwölf Monate erwarten, etwa dort, wo das KGV von Pinterest Ende 2025 stand.
Günstig, aber das Wachstum muss zurückkehren
Das Risiko ist, was der normalisierte EPS auslässt. Die Aktienvergütung belief sich 2025 auf 21 % des Umsatzes, und Analysten sehen für 2026 nur $0,42 GAAP-EPS pro Aktie.
Meine Einschätzung: $32 verlangt nur ein KGV, das Pinterest vor weniger als einem Jahr trug, auf Basis von Gewinnen, die Analysten bereits erwarten, also liegt die Rechnung auf der Seite von UBS. Der Haken ist das Wachstum: Die Aktie wird dieses KGV nicht zurückgewinnen, bis der Umsatz wieder Richtung mittlerer zweistelliger Prozentwerte steigt, und eine Prognose von 8 % bis 12 % zeigt das noch nicht.
Der Ausblick für 2027, der mit den Ergebnissen des vierten Quartals Anfang Februar fällig wird, ist der erste echte Test.
Was ist die Pinterest-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Pinterest wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!