


核心要点
- Snap 股价年内下跌 36%,因第四季度用户数下降、第一季度业绩指引疲软以及日益收紧的青少年安全监管,掩盖了其收入恢复两位数增长的事实。
- 第二季度收入同比增长 19% 至 16 亿美元,调整后 EBITDA 为 2.5 亿美元。
- 分析师给出 8 个买入、3 个跑赢大盘、28 个持有、2 个跑输大盘和 1 个卖出评级,其 7 美元的平均目标价较 5 美元的收盘价高出 42%。
- TIKR 的中性情景模型预计,到 2030 年 12 月 Snap 股票价值为 8 美元,意味着 57% 的总回报。
Snap 股价年内下跌 36%,而收入增长 19%。查看这背后完整的财务数据。在 TIKR 上免费分析 Snap →
为何 Snap 股价在 2026 年下跌 36%,尽管业务更加强劲

Snap (SNAP) 股价自 1 月初以来已下跌 36%,在 9 月 28 日收于 5 美元,而 2025 年底为 8 美元。大部分跌幅发生在 2 月。此后公司业务有所改善,但股价并未跟上。
下跌始于 Snap 2 月 4 日发布的第四季度报告。全球日活跃用户数 (DAU) 从 4.77 亿降至 4.74 亿,北美 DAU 降至 9400 万,因澳大利亚的 16 岁以下禁令导致账户被移除。管理层随后将第一季度收入指引定在 15 亿至 15.3 亿美元之间,低于市场共识,股价在几周内跌至约 5 美元。
此后运营数据有所好转。第二季度收入增长 19% 至 16 亿美元,调整后 EBITDA 同比增长 2.08 亿美元至 2.5 亿美元,过去 12 个月自由现金流达到 7.06 亿美元。8 月 3 日的财报公布后,股价一度升至接近 6 美元,但到 9 月下旬已回吐大部分涨幅。
监管是原因所在。8 月 26 日,Meta 同意支付高达 180 亿美元以了结各州关于青少年伤害的索赔,其中 50 亿美元取决于 Snap、TikTok 和 YouTube 是否采纳每日单应用使用一小时限制以及晚上 10 点至早上 7 点的夜间屏蔽措施。加州总检察长罗布·邦塔表示,他的办公室已经在与 Snap 进行沟通,而州长加文·纽森于 9 月 10 日签署了一项法律,禁止 16 岁以下用户使用无限滚动信息流和算法自动播放功能。
首席财务官道格·霍特在第二季度电话会议上指出了这一风险,警告称与青少年相关的审查以及今年晚些时候安排的几项美国审判"可能导致我们的产品和业务实践发生重大变化、合规要求和法律成本增加、法律判决和和解的支付额增加,并对用户增长和参与度产生负面影响。"北美 DAU 在第二季度已下滑至 9200 万。因此,投资者正在对霍特的警告进行定价,而非现金流。
Snap 股票目前交易的是其监管上限,而非其盈利能力,而这一差距正是上行空间所在。
Snap 的用户趋势和青少年风险在季度数据中清晰可见。在 TIKR 上免费追踪 SNAP 的 DAU 和收入历史 →
分析师将 Snap 目标价下调 25%,但仍看到 42% 上行空间
Snap 股票获得 8 个买入评级、3 个跑赢大盘、28 个持有、2 个跑输大盘和 1 个卖出评级,其 7 美元的平均目标价较 5 美元的收盘价高出 42%。另外,有 35 位分析师发布了目标价。
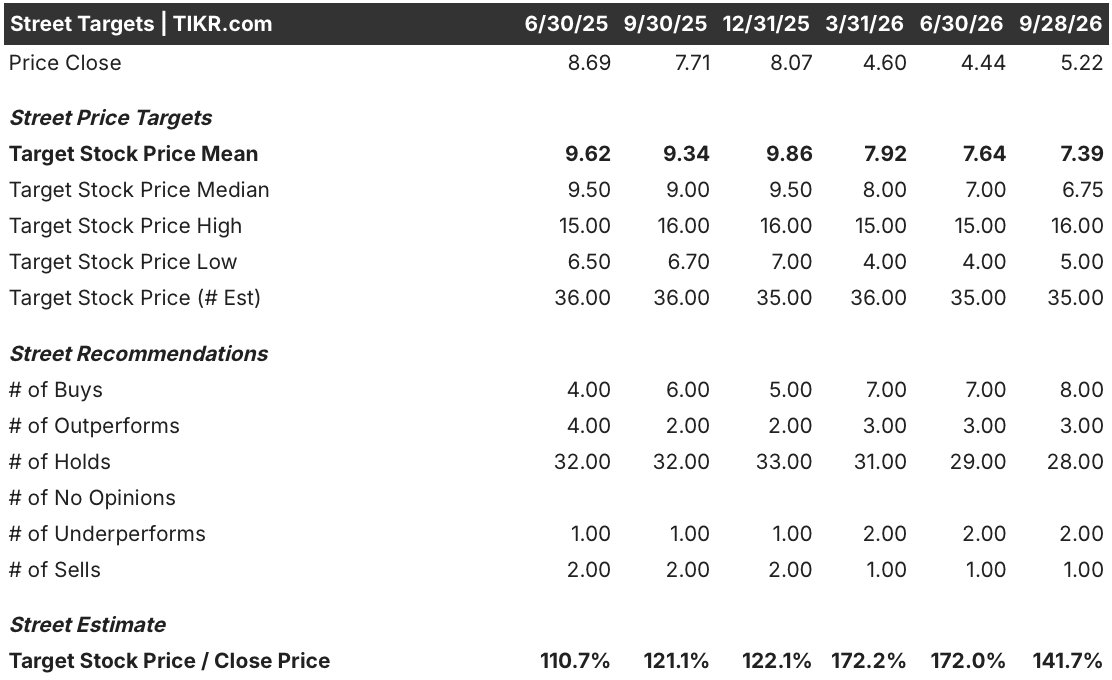
平均目标价已从 2025 年底的 10 美元下降,下调了 25%,但仍小于股价 36% 的跌幅。同期,持有评级从 33 个减少到 28 个,而买入评级从 5 个增加到 8 个,因此分析师在为监管风险定价的同时,也对公司的好转迹象持乐观态度。
TIKR 估值模型显示 Snap 股票价值为 8 美元,到 2030 年有 57% 的涨幅
TIKR 的中性情景模型预计,到 2030 年 12 月 Snap 价值为 8 美元,这意味着从当前 5 美元的价格有 57% 的总回报,或在 4.3 年内实现 11% 的年化回报。

这一年化速度超过了大型互联网股票通常的高个位数回报率,这一溢价反映了 Snap 面临的公开法律风险。
该模型高于华尔街 7 美元的平均目标价,是因为 2 月份的抛售已对用户流失进行了定价,而第二季度情况逆转,全球 DAU 增至 4.93 亿,自由现金流现正用于股票回购。青少年安全规则将使 Snap 损失一些用户参与度,但 5 美元的股价已经比现金流所显示的更多地折价了这种损害。
TIKR 模型预计 Snap 到 2030 年价值为 8 美元。用你自己的假设来压力测试这个目标。在 TIKR 上免费运行你的 SNAP 估值 →
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预估。我们的分析可能未包含近期公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


