Realty Income 股票关键数据
- 当前价格: $55.54
- 目标价(中值): ~$80
- 华尔街目标价: ~$67
- 潜在总回报: ~43%
- 年化内部收益率: ~9% / 年
现已上线:使用 TIKR 全新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
据2026年9月24日的一份报告,加拿大丰业银行将Realty Income Corporation (O)的评级从"行业表现优于大盘"下调至"行业表现同步",并将其目标价从67美元下调至59美元。该银行列举了利率对运营资金(FFO)增长的压力、新资金来源对盈利的贡献有限以及高于同业的利率敏感性。它认为这些因素超过了Realty Income现金流的安全性和外部增长机会。
9月25日,该股收于55.54美元,比该目标价低约6%。当周,10年期美国国债收益率触及2007年6月以来的最高水平。管理层在其8月5日的投资者关系材料中,将2026年调整后运营资金(AFFO)——一种剔除折旧等非现金项目的房地产投资信托基金现金流指标——的业绩指引上调至每股4.44至4.45美元。
第二季度AFFO超预期表现消失
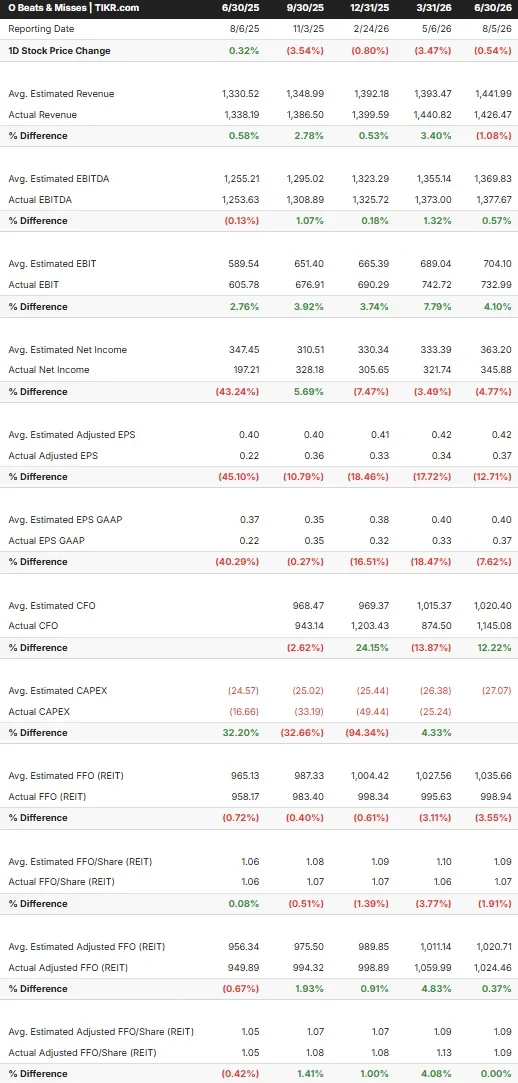
Realty Income的业绩超预期/不及预期记录部分支持了丰业银行的担忧。2026年第一季度,调整后每股FFO为1.13美元,高于1.09美元的共识预期;但第二季度仅达到1.09美元的预期。每股FFO(AFFO的计算基础)从2025年9月季度到2026年6月季度,连续四个季度低于共识预期。
分析师预计2027年AFFO约为每股4.57美元,比2026年预期的4.44美元高出约3%,但增速慢于管理层今年指引的大约4%。Evercore ISI和瑞穗在9月份下调了其目标价。华尔街20份预估的平均目标价约为67美元,评级包括6个买入、1个跑赢大盘、16个持有和1个跑输大盘。
查看 Realty Income 股票的历史及前瞻性预估(免费!)>>>
新股成本现约8%,高于6月的约7%
在9月15日的美国银行会议上,首席财务官兼司库Jonathan Pong表示,Realty Income从两个角度权衡资本成本。长期来看,每笔交易"必须达到或超过一个长期无杠杆加权平均资本成本,这个成本大约在8%左右。"短期来看,新股发行的成本"实际上是我们股价的函数。所以基本上就是我们的AFFO收益率。"
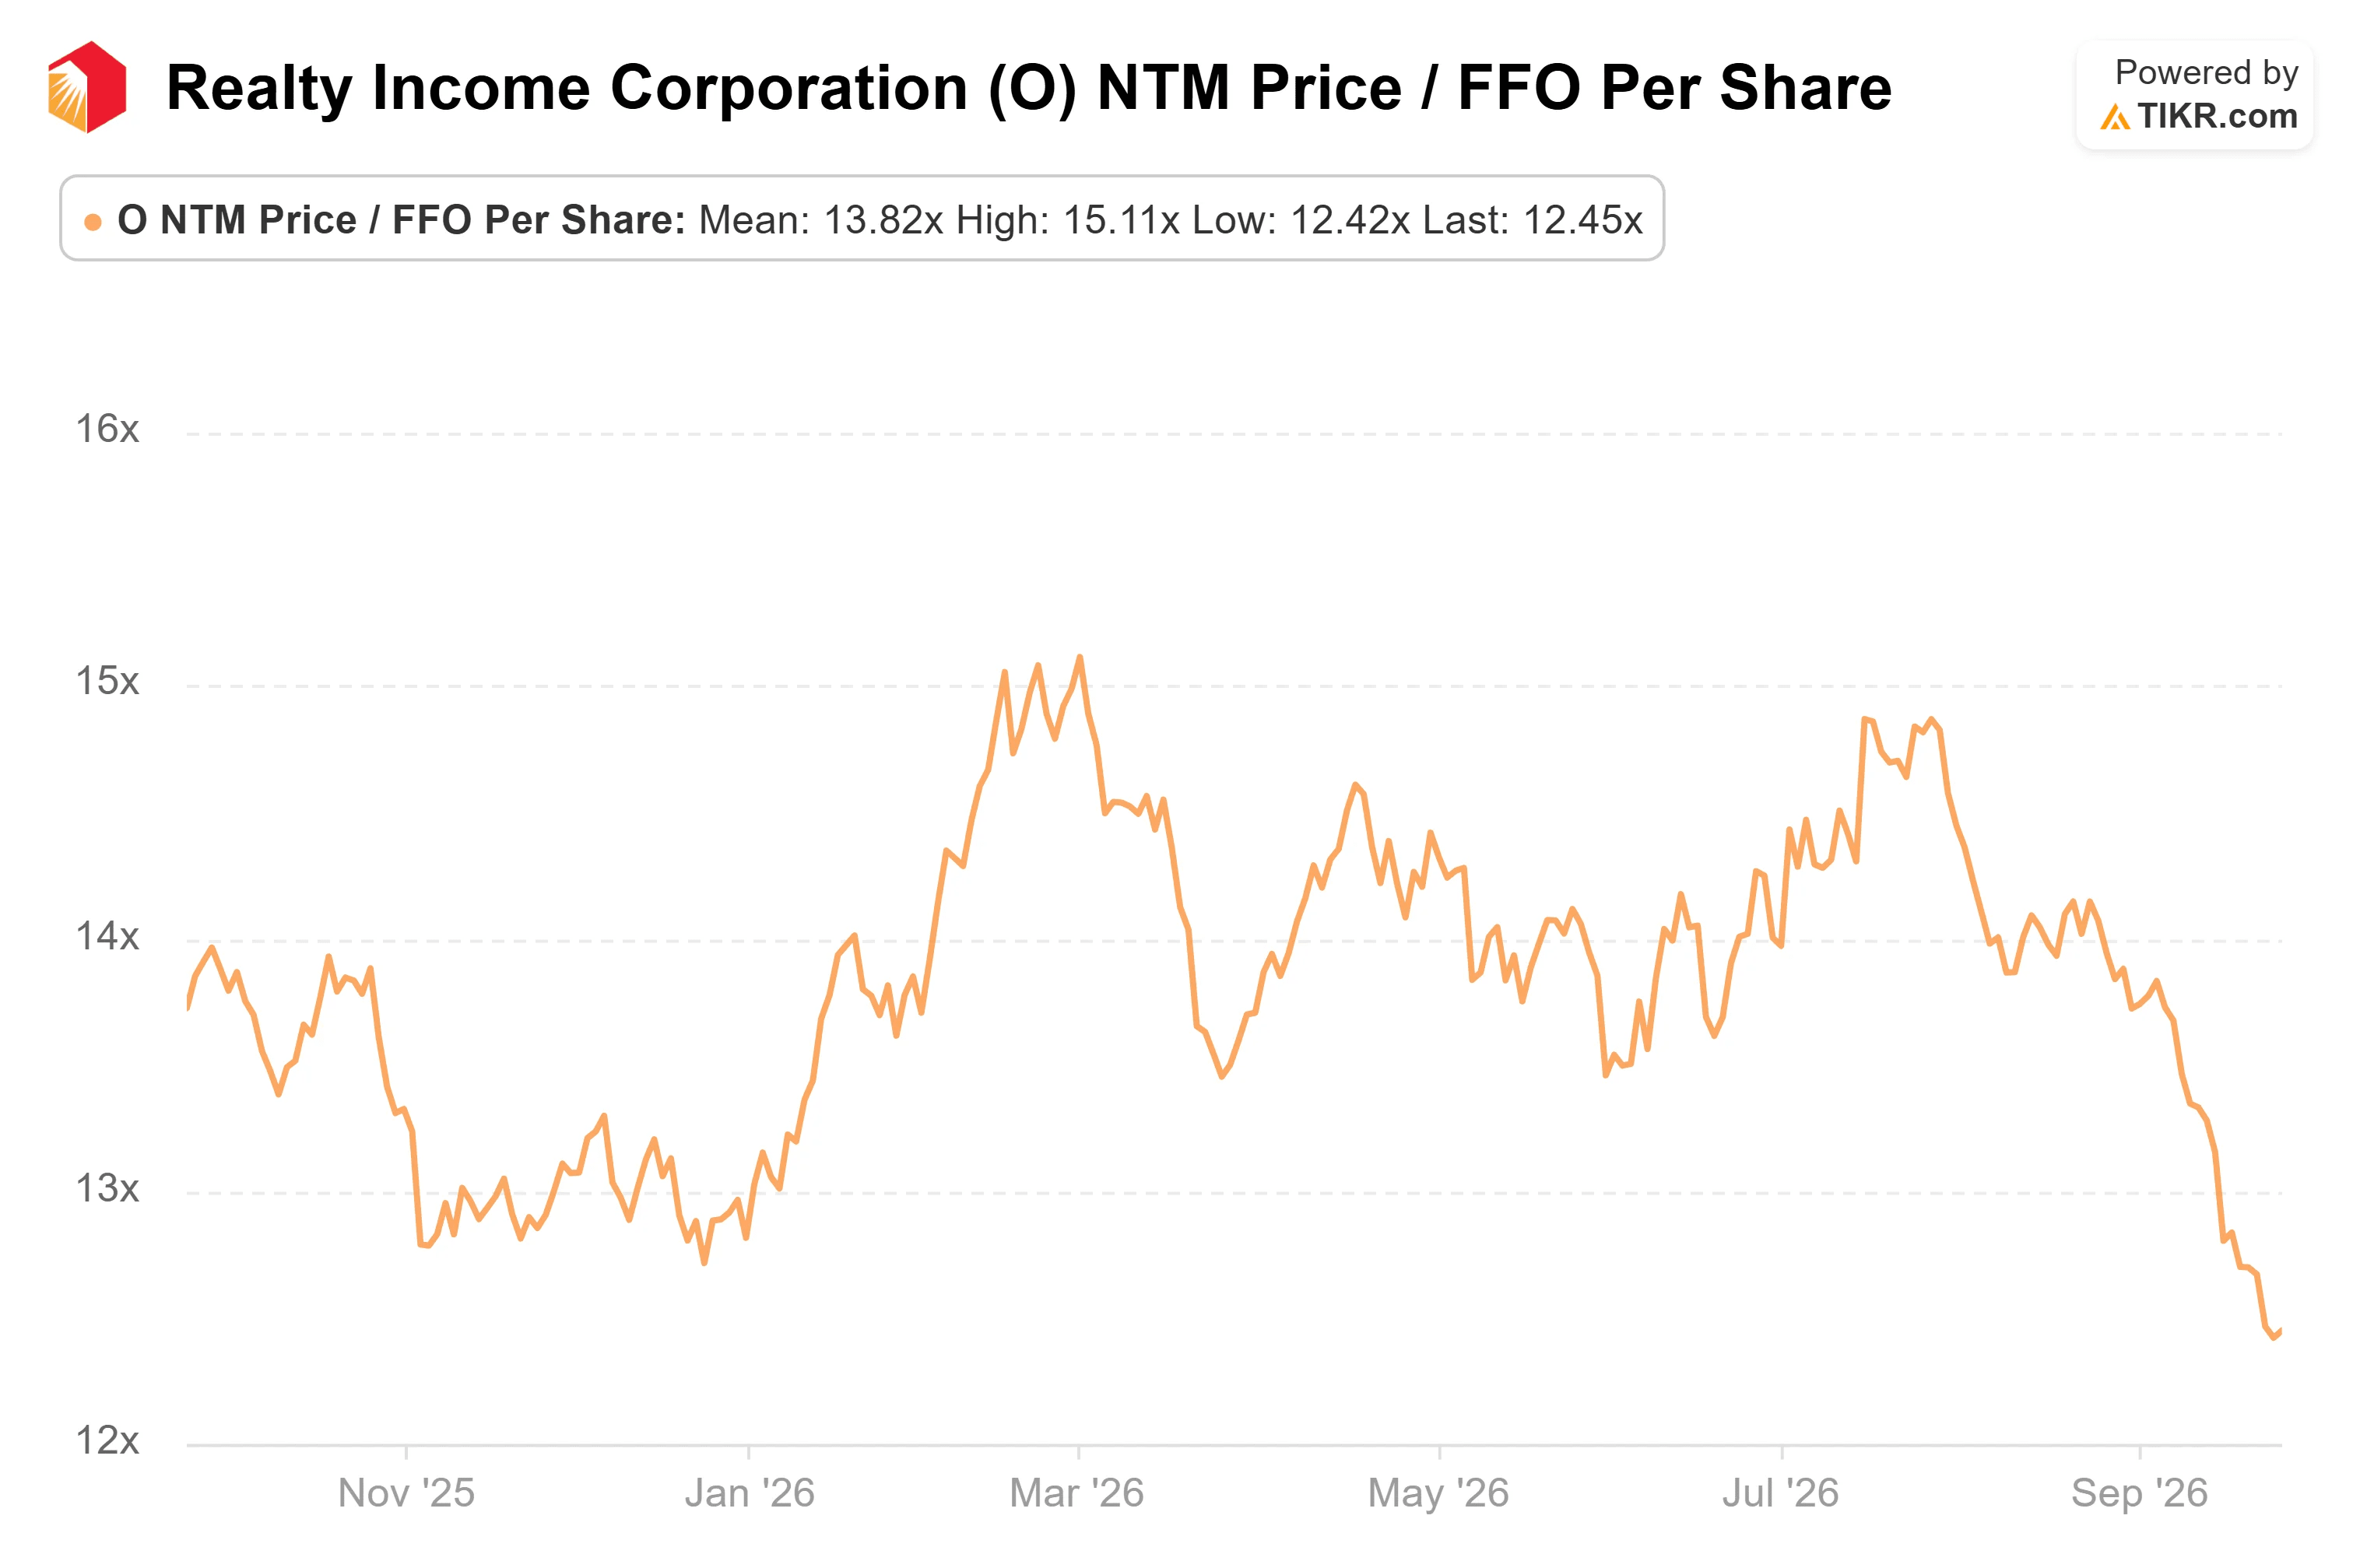
短期视角对该公司不利。在股价55.54美元和未来十二个月(NTM)AFFO约每股4.48美元的情况下,该收益率约为8%,高于6月30日的约7%(当时股价交易于NTM AFFO的约14倍)。该股目前交易价格也约为华尔街平均净资产价值预估约61美元的0.9倍,因此新股发行价格将低于分析师认为其房地产资产的价值。
在 TIKR 中查看 Realty Income 相对于同行的表现(免费!)>>>
首席财务官指出交易量是压力点
Pong称与阿波罗全球管理(APO)的零售合资企业"长期股权成本也相当低,为6.875%。"当被问及"利率长期维持高位"对行业盈利的最大影响时,他回答:"交易活动减少。"在另一个回答中,他表示"我们从不认为应该为了收购而收购,或者为了发布数字而收购。"
这种纪律性伴随着2026年100亿美元的投资额目标。交易减少将保护回报率,但会减缓AFFO增长,这正是丰业银行质疑之处。截至9月15日,信贷并非压力点:投资者关系部的Alex Waters表示,观察名单比例已小幅下降至年化基本租金的5.8%至5.9%。
TIKR 高级模型分析
- 当前价格: $55.54
- 目标价(中值): ~$80
- 潜在总回报: ~43%
- 年化内部收益率: ~9% / 年
查看分析师对 Realty Income 股票的增长预测和价格目标(免费!)>>>
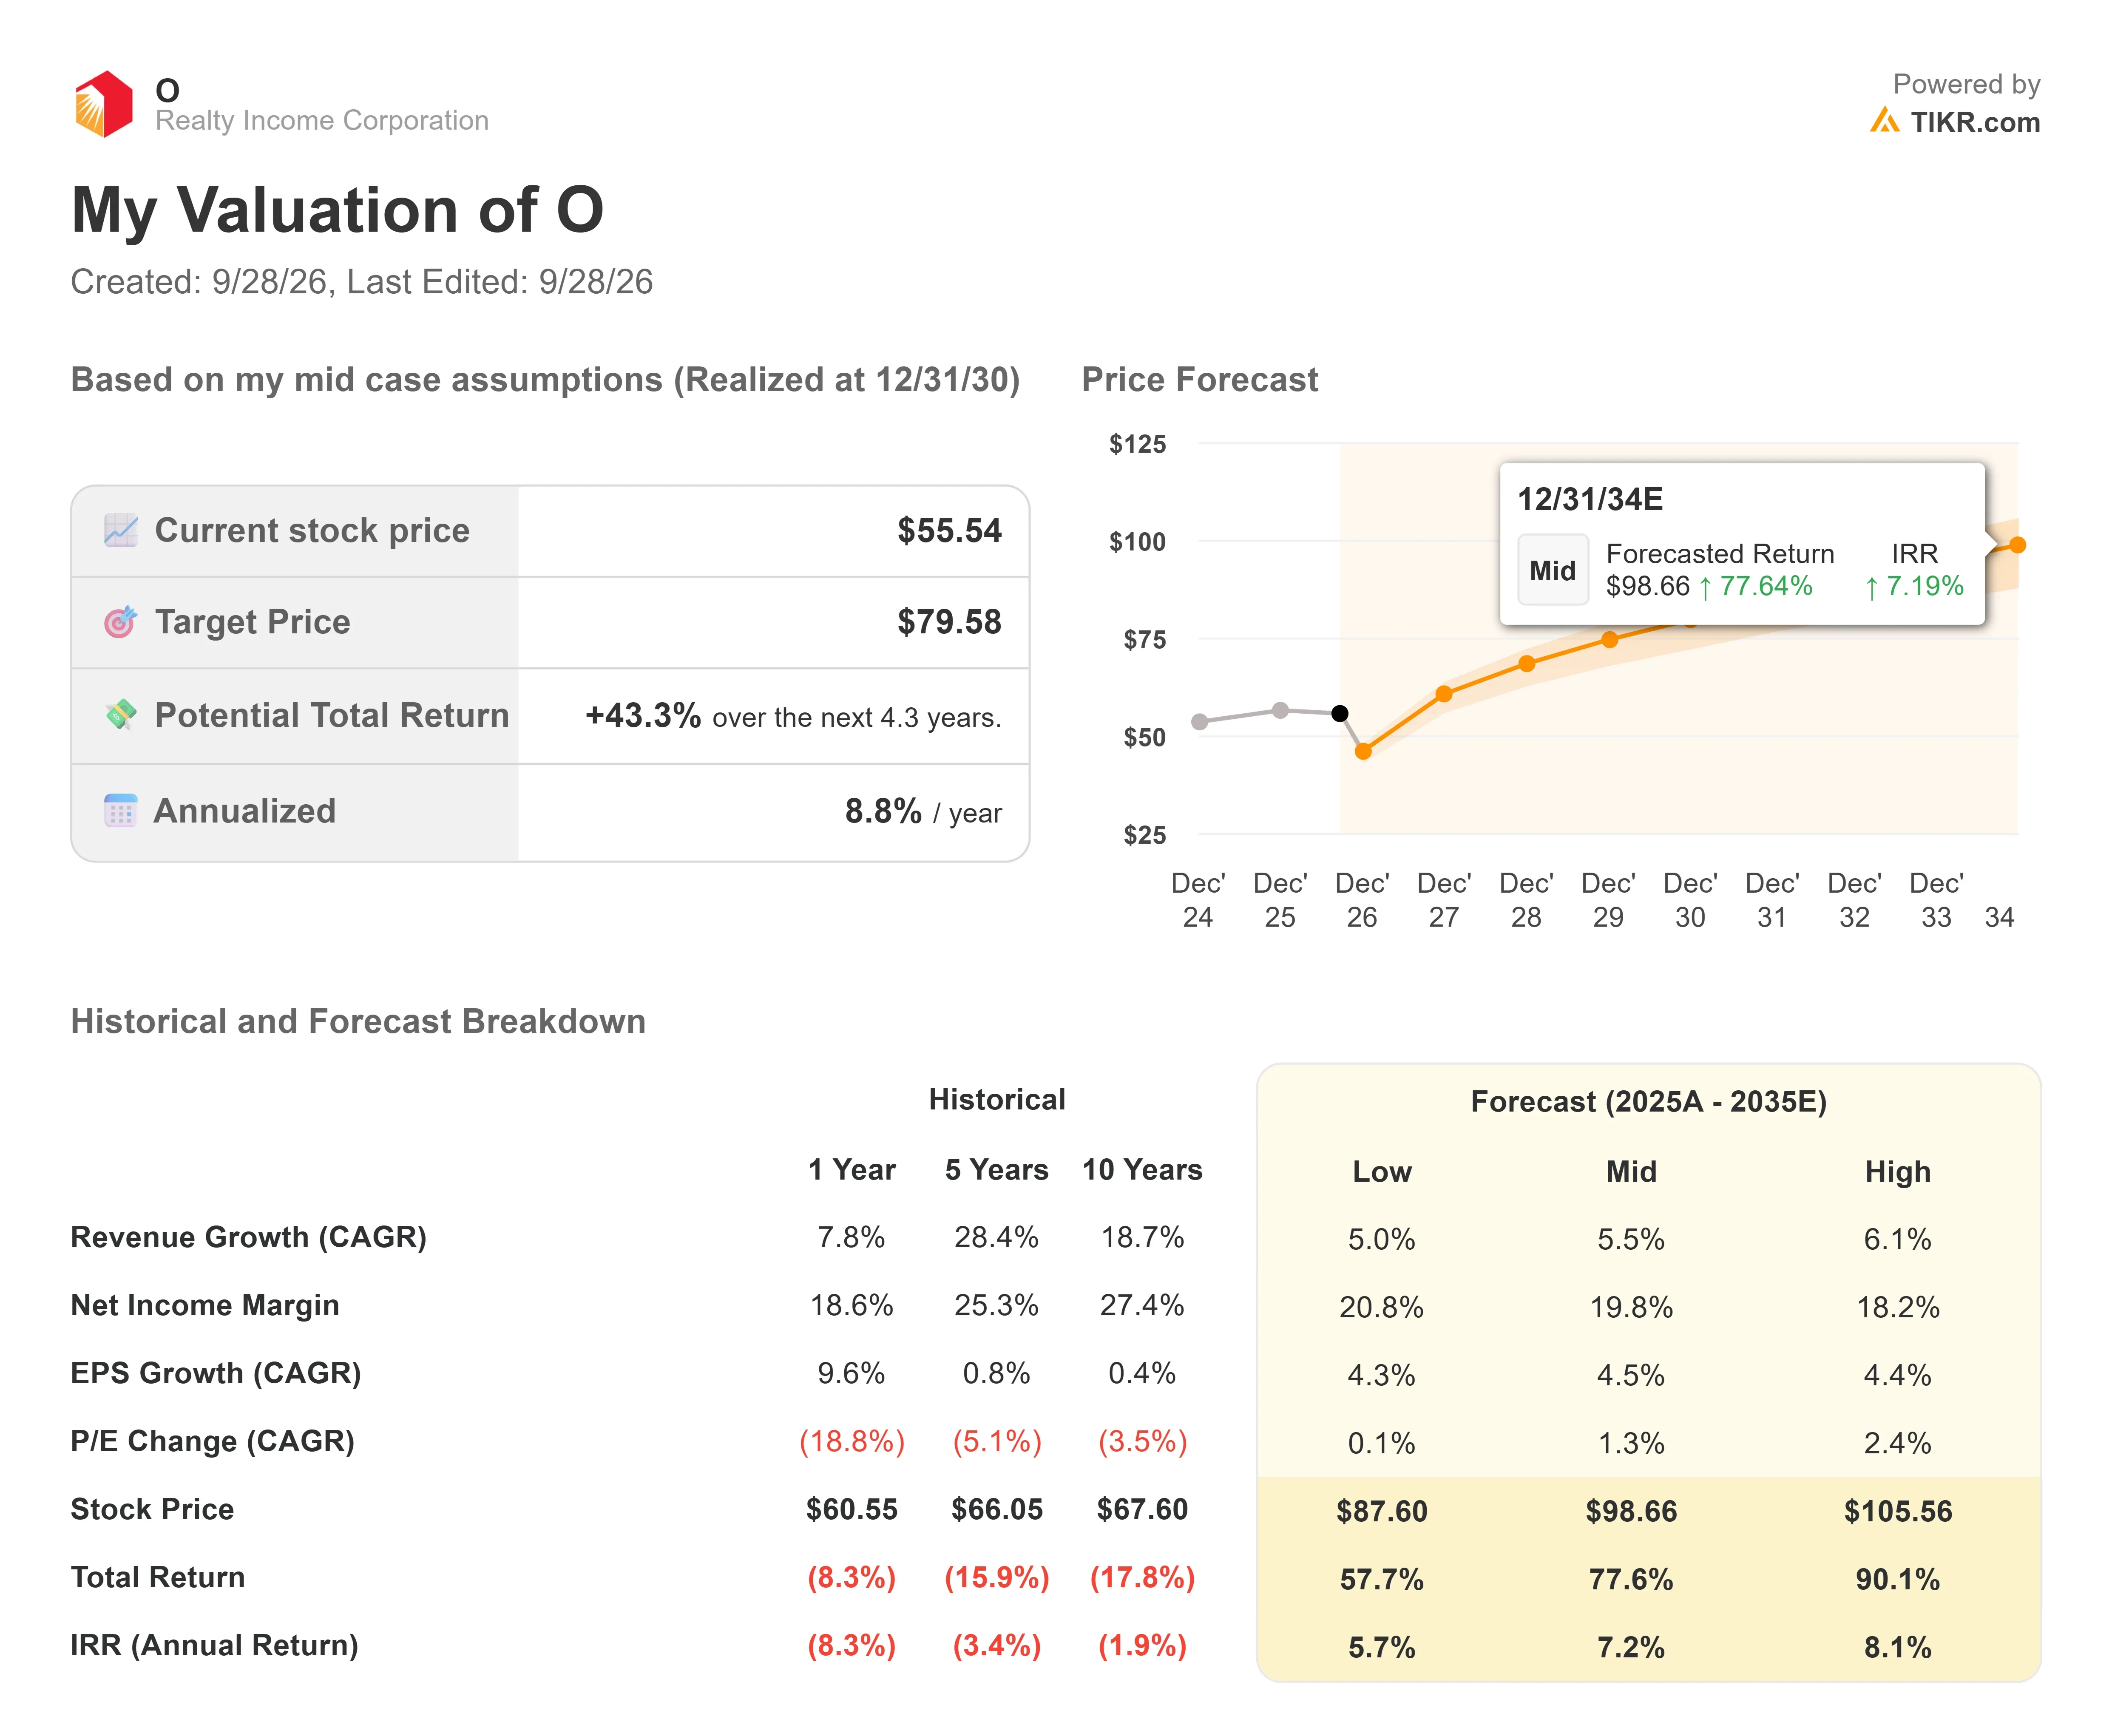
TIKR模型的中值情景(其摘要卡为此时间范围显示的唯一情景)预测到2030年12月31日股价约为80美元。这比55.54美元高出约43%,或每年约9%。
主要风险体现在摘要卡自身的历史数据中。市盈率(P/E)在过去五年中年均收缩5.1%,过去一年收缩18.8%,持续的估值压缩将对任何中值情景路径构成阻力。上行空间在于合作伙伴资本和费用收入将AFFO增长提升至高于分析师对2027年预期的约3%。输出结果是一个情景分析。
结论
第三季度财报是试金石。根据TIKR数据,去年的财报于2025年11月3日发布。如果每股FFO连续第五次不及预期,将支持丰业银行的判断;而如果调整后每股FFO高于共识预期,则表明合作伙伴资本正开始对每股收益产生影响。
查看亿万富翁投资者正在买入哪些股票,以便您能跟随聪明资金,尽在TIKR。
您应该投资 Realty Income 吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的相同机构级财务数据。
调出Realty Income,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,跟踪Realty Income以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便跟随聪明资金。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多…发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等更多信息。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!