

AT&T股票关键数据
- 当前价格: $25.38
- 目标价格(中值): ~$41
- 华尔街目标价: ~$29
- 潜在总回报率: ~61%
- 年化内部收益率: ~12% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
AT&T (T) 今年将旧套餐价格每月上调了10至20美元,根据9月11日发布的政府数据,8月份无线电话服务价格创纪录地上涨了5.9%。 Yahoo Finance报道称,AT&T的涨价和T-Mobile (TMUS) 的套餐变更共同推动了此次上涨,并且美国银行、巴克莱和Pantheon Macroeconomics的经济学家指出这两家运营商很可能是主要原因。劳工统计局拒绝说明这些变化如何影响了该读数。9月16日,美联储自2023年以来首次加息。AT&T将于10月21日市场开盘前公布第三季度业绩,其投资者关系材料将包含相关数据。
话费飙升、利率上调与SpaceX申请
对于已停用的无限流量套餐,单线用户涨价10美元,多线用户涨价20美元,此次涨价于4月首次体现在账单上,并在8月波及一批较新的套餐。T-Mobile的变更包括停用超过1000个旧套餐。据彭博社报道,无线服务价格上涨使8月核心通胀率增加了约0.1个百分点,而核心通胀率实际上涨0.3%,高于0.2%的预期。此次加息还发生在油价重回100美元上方以及一份高于预期的生产者价格报告之后。
在9月11日至9月18日收盘期间,电信运营商股价集体下跌。T-Mobile下跌7.8%,Verizon (VZ) 下跌5.0%,AT&T下跌2.5%。利率是驱动因素之一。9月17日,SpaceX获得FCC授权,可在国际上承载Starlink Mobile流量,而T-Mobile此前已指引第三季度用户净增数将较为疲软。
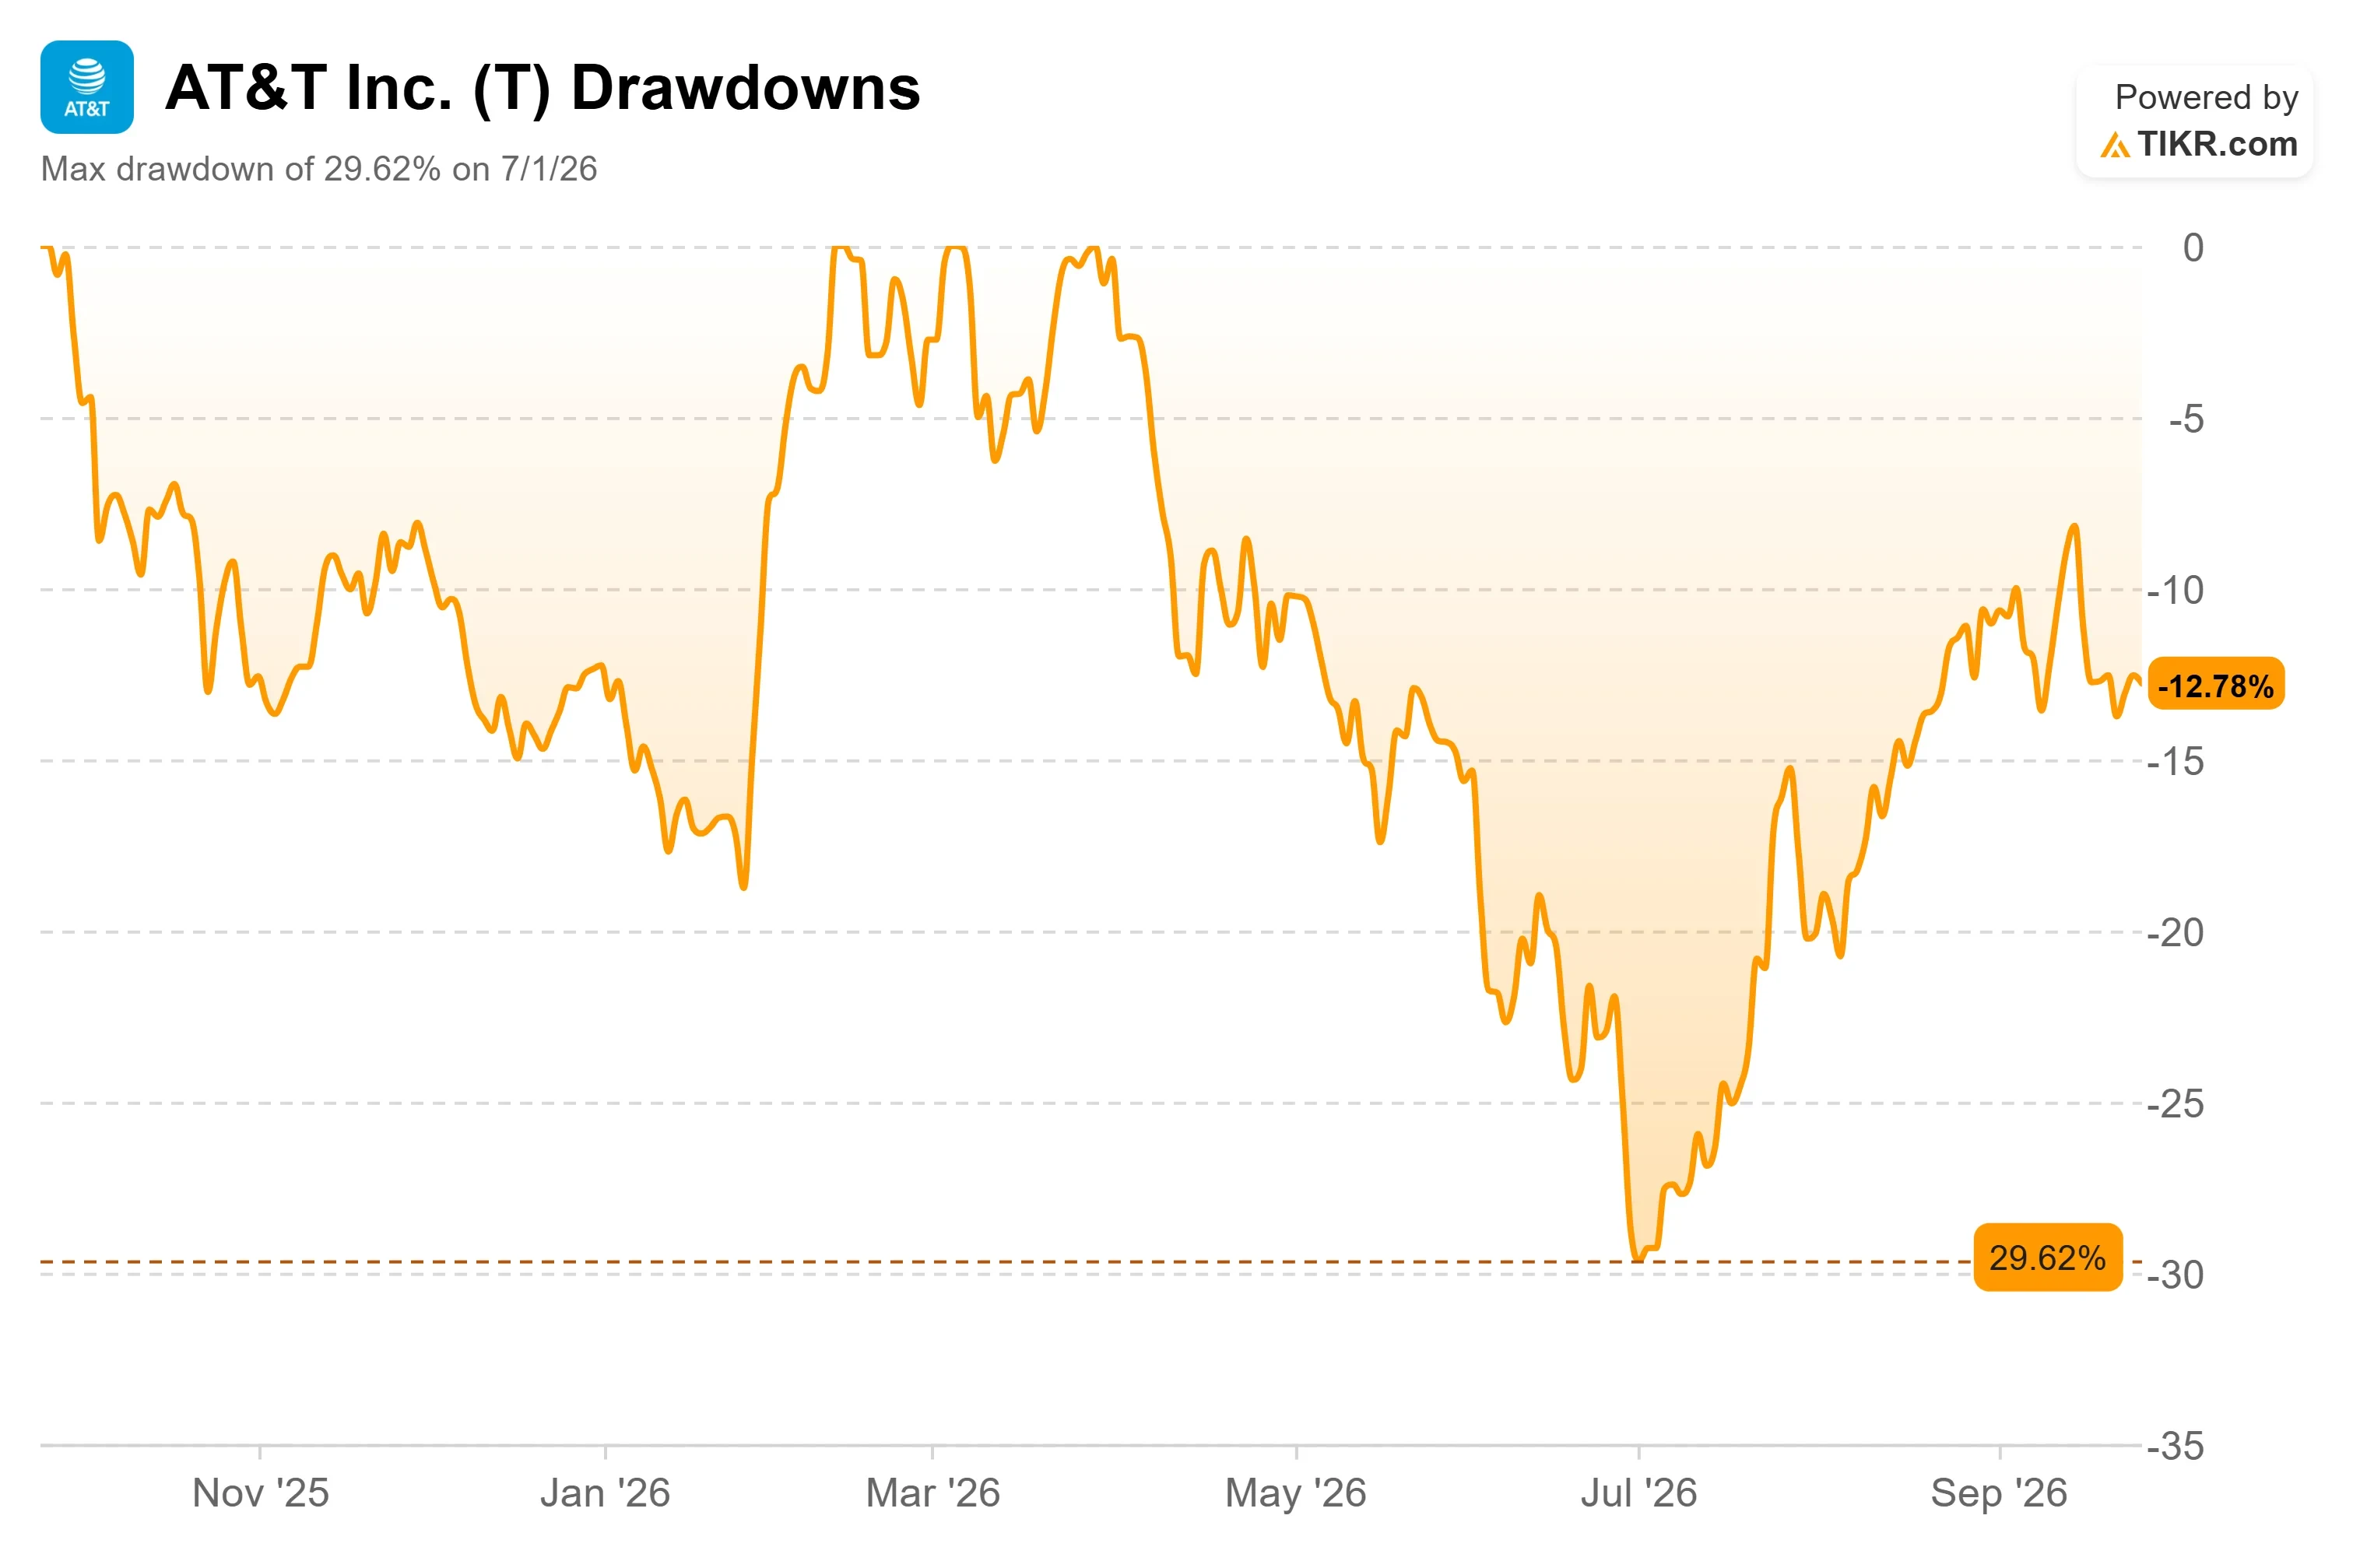
利率上调将影响其1481.86亿美元(过去12个月)的净债务,其净债务与EBITDA的比率为2.91倍。根据TIKR数据,分析师预计2026年利息支出约为73亿美元。该股在9月25日收盘时仍报25.38美元,较6月30日20.70美元的收盘价上涨22.6%。
AT&T的定价策略,高管原话
Jenifer Robertson是AT&T大众市场执行副总裁兼总经理。在9月10日(CPI数据发布前一天)的美国银行会议上,她表示AT&T"这些定价行动的商业案例往往比我们预期的客户流失率要保守得多。"她补充说,"我们实际的客户流失率往往低于预期。"包含4月份涨价潮的第二季度符合这一模式。AT&T公布了432,000个后付费电话净增用户和0.86%的后付费电话流失率,并且实现了三年多来最强劲的消费者后付费无线账户增长。
将于12月31日退休的首席财务官Pascal Desroches表示:"我认为我们已经展现出在无线和光纤业务上对现有客户群进行有效提价的历史。"对现有客户群提价意味着提高现有客户的价格,他称这是"我们定期会做的事情"。在手机方面,他坚持立场:"仅仅因为制造商出于各种原因决定提价,并不意味着这会改变我们的补贴预算。"
光纤业务则走另一条路。Robertson表示,AT&T的经济模型允许其"承受一点光纤ARPU稀释",即降低每用户平均收入,以提升家庭价值。管理层预计第三季度光纤ARPU将体现这一影响。
TIKR高级模型分析
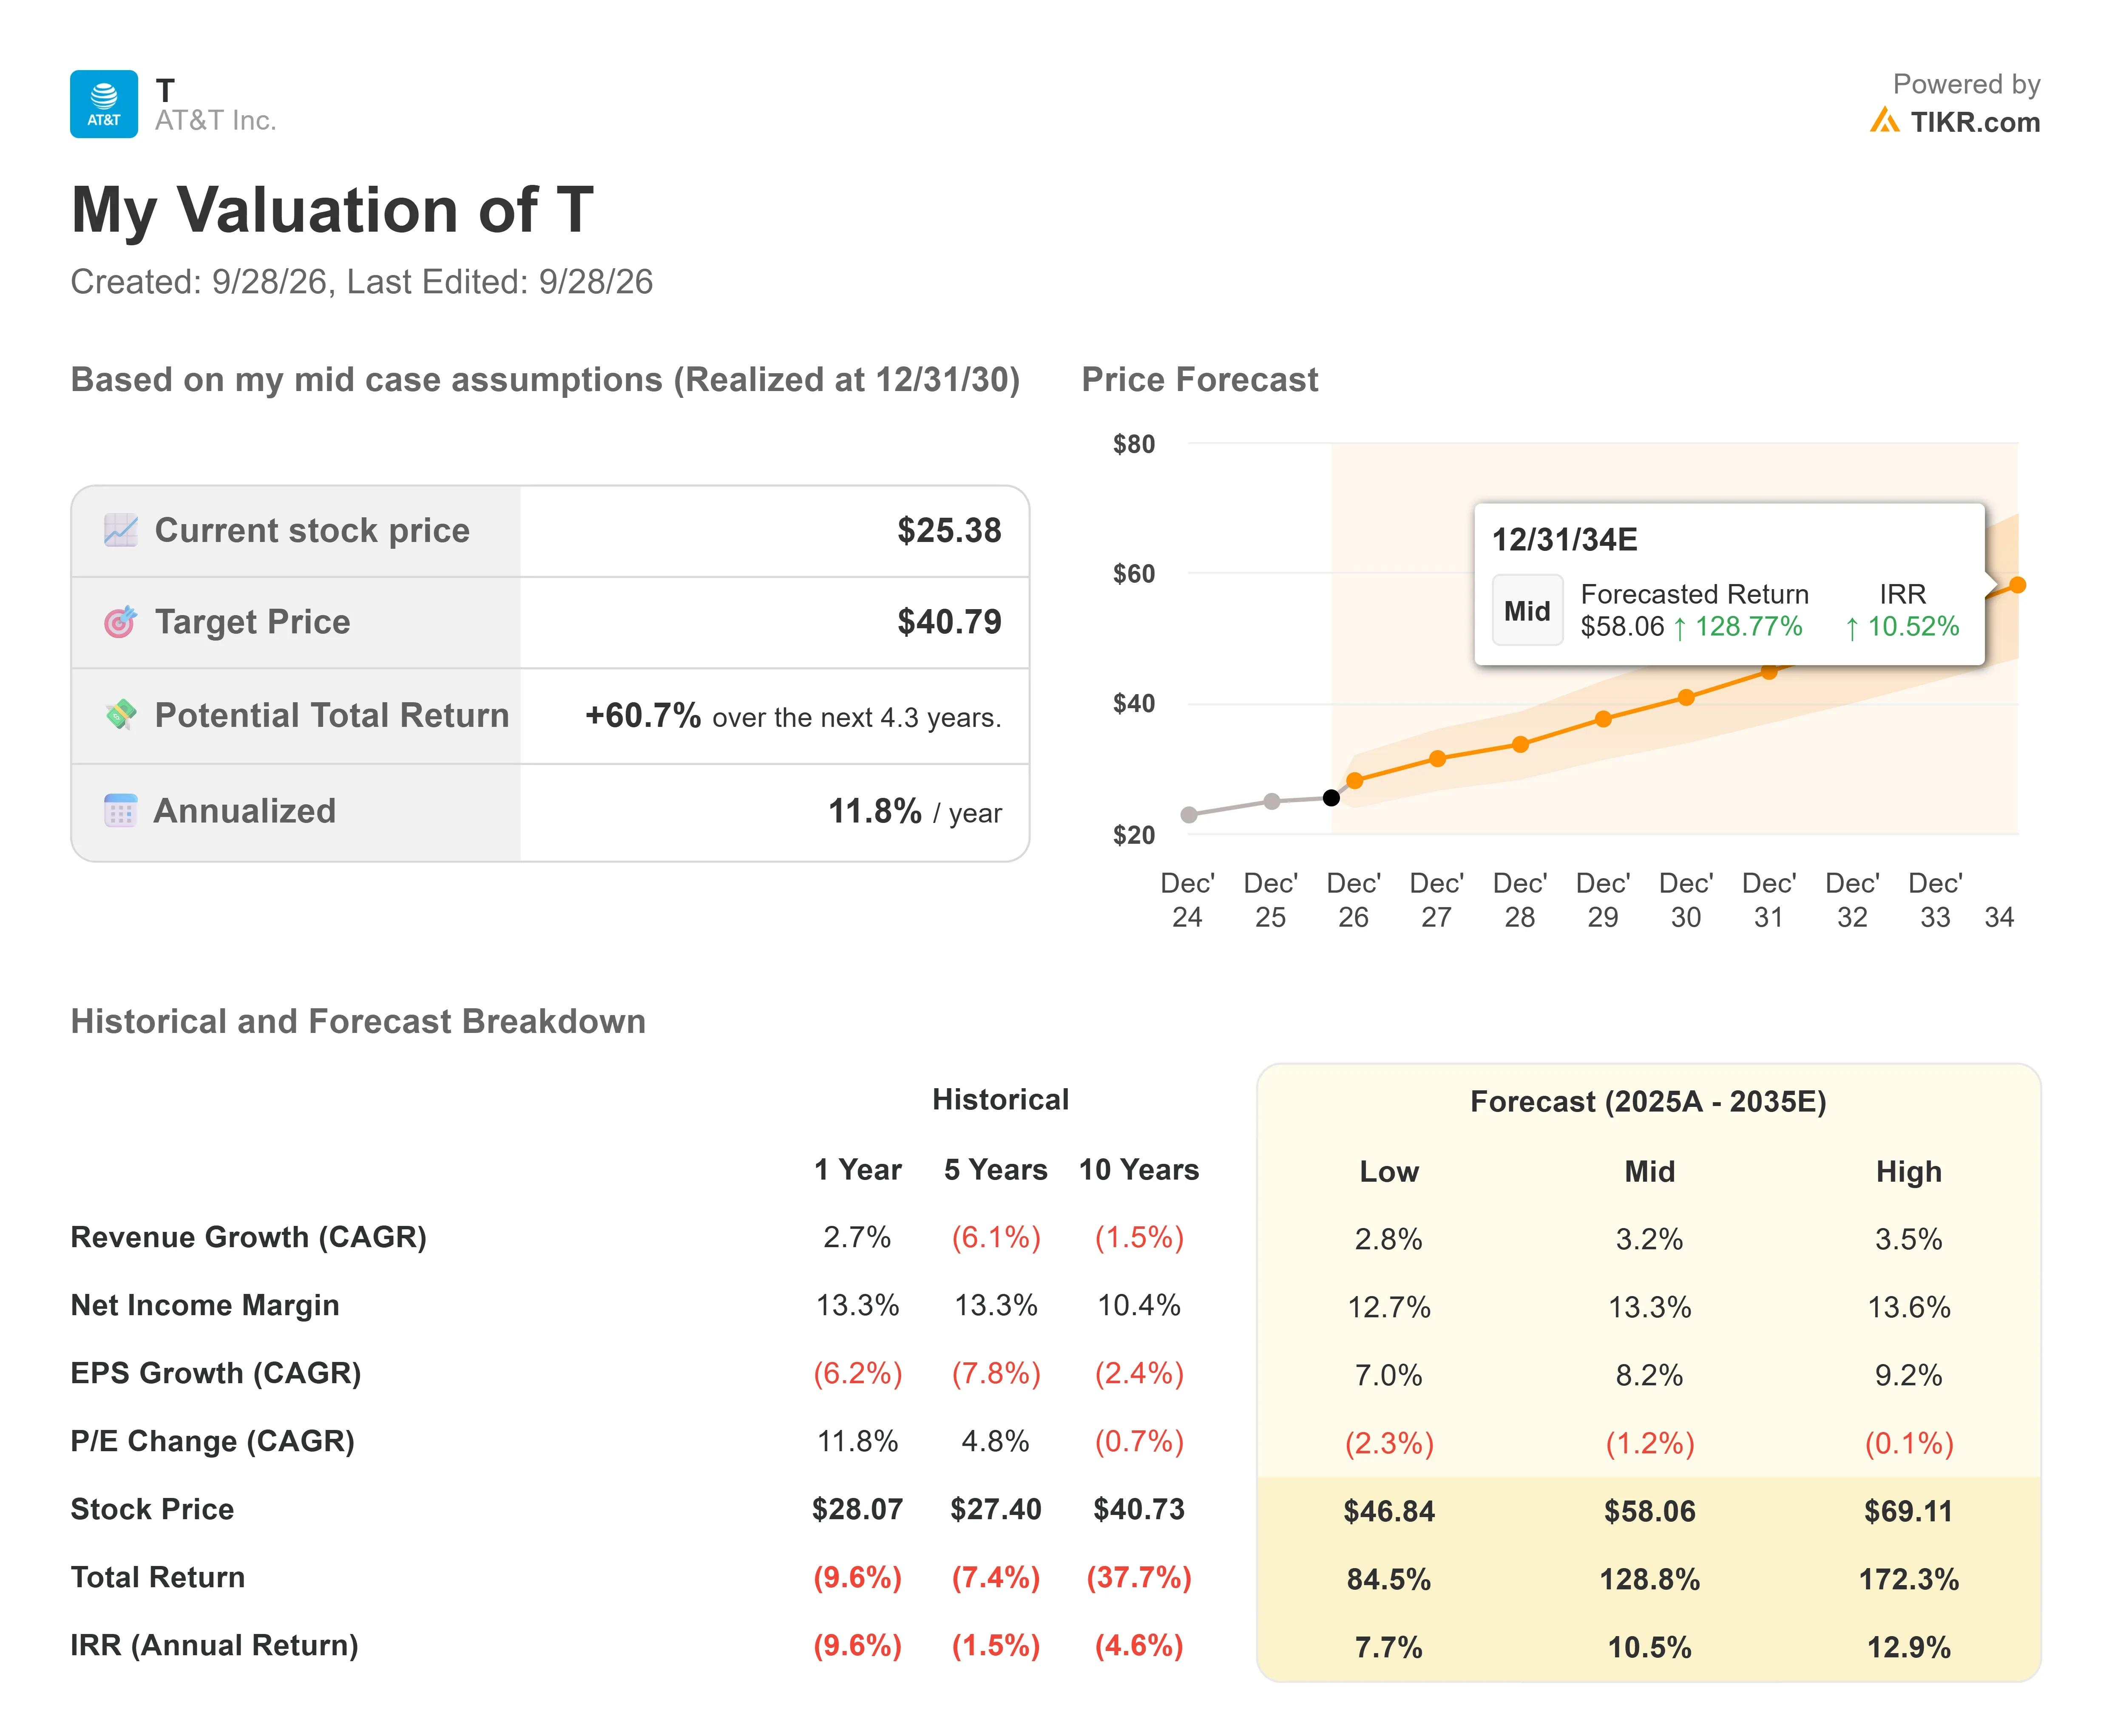
- 当前价格: $25.38
- 目标价格(中值): ~$41
- 潜在总回报率: ~61%
- 年化内部收益率: ~12% / 年
查看分析师对AT&T股票的增长率预测和价格目标(免费!) >>>
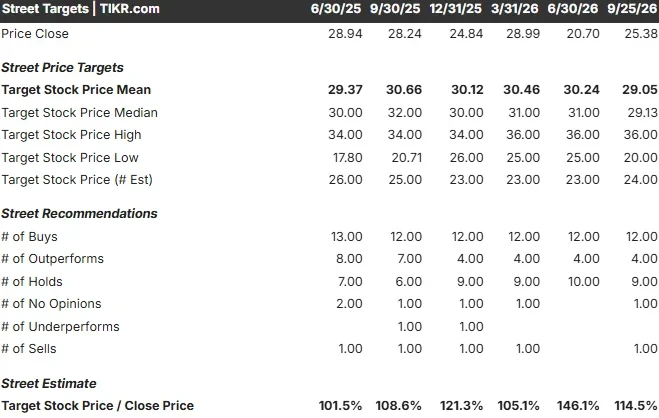
中值情景的输入假设约为3%的年收入增长率和约13%的净利率。约61%的回报率仅指价格变动,AT&T过去12个月4.4%的股息收益率将在此基础上额外提供回报。该目标价高于华尔街最高目标价36美元,部分原因是华尔街目标价通常展望12个月。截至9月25日,约29美元的平均目标价反映了24个价格目标。评级情况为:12个买入,4个跑赢大盘,9个持有,1个无意见,1个卖出。
主要风险在于,周期性提价可能导致客户流失率上升,同时更高的利率会增加利息成本。SpaceX的Starlink Mobile计划是一个更长期的威胁。上行空间:提价时客户流失率保持低位。下行空间:客户流失率攀升,且市盈率从目前约11倍的未来12个月收益倍数压缩。模型输出仅为一种情景分析。
结论
一个理想的季度表现是:在8月份的涨价潮之后,后付费电话流失率接近第二季度的0.86%。同时,自由现金流接近2025年第三季度的48.65亿美元(这是TIKR显示的管理层对第三季度指引的中值)。如果流失率远高于1%且光纤ARPU疲软,则意味着涨价导致AT&T损失的客户价值超过了其增加的收入。
查看亿万富翁投资者正在买入哪些股票,以便您能跟随聪明钱,尽在TIKR。
您应该投资AT&T吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
调出AT&T,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和收益的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪AT&T以及您关注的所有其他股票。无需信用卡。只需您做出决策所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入 哪些股票,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多…发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等更多信息。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


