核心要点
- 迈克尔·伯里上周末将甲骨文与世界通信公司相提并论,称甲骨文资本密集的AI战略正在公开地、非欺诈性地侵蚀其现金流和利润率。
- 信贷市场开始将甲骨文视为真正的风险:其债券收益率已超过8%。
- 若被降级为垃圾级,甲骨文约1200亿美元的债券可能被踢出投资级指数。
迈克尔·伯里(因《大空头》闻名)上周末将甲骨文 (ORCL)与公司史上最臭名昭著的崩盘案例之一相提并论。
事情始于X用户@castlewoodcb回复伯里,称甲骨文"拥有大量债务,其中很多并未体现在其资产负债表上。"
伯里周日的回应是?
"是的,甲骨文收购了Cerner,正如世界通信收购了MCI。甲骨文正允许一项资本密集的战略侵蚀其现金流和利润率,这与世界通信当年的做法非常相似。甲骨文没有实施欺诈。它是在公开进行这一切,而人们没有正确分析它。"
公开进行。这正是应该让甲骨文股东警醒的部分。
(给年轻一代的提示:世界通信是一家电信巨头,在2002年因大规模会计丑闻而倒闭。伯里明确表示他并非指控甲骨文存在此类行为。他的指控是,这种支出本身正在蚕食这家公司。)
债券市场已经在担忧
伯里并非孤军奋战。信贷市场似乎也同意他的看法。
甲骨文的长期债券收益率现已超过8%,其五年期信用违约互换价格已飙升至220个基点以上,而一年前仅为30个基点左右。
这意味着价格在一年内上涨了超过7倍!
斯科特·加洛韦在他周一播出的Prof G Markets播客中也提出了同样的观点。甲骨文的不可抗力通知援引了本质上是"天灾"条款的内容,正如加洛韦所说,"他们真正想说的是,这个'天'就是信贷市场。"
他的结论是:"这不是一个关乎存亡的事件。这是市场在说,你步子迈得太大了。"
甲骨文目前仍属于投资级,但如果被降级为垃圾级,可能迫使价值数十亿美元的债券被踢出投资级指数。(许多债券基金只能持有投资级债务,因此降级可能意味着被迫抛售。)
伯里提醒那些认为这不会很快发生的人:"在2002年,世界通信一夜之间从投资级跌至破产。"
一切尽在文件中
伯里的观点是,你不需要去寻找丑闻。只需看看这些支出……
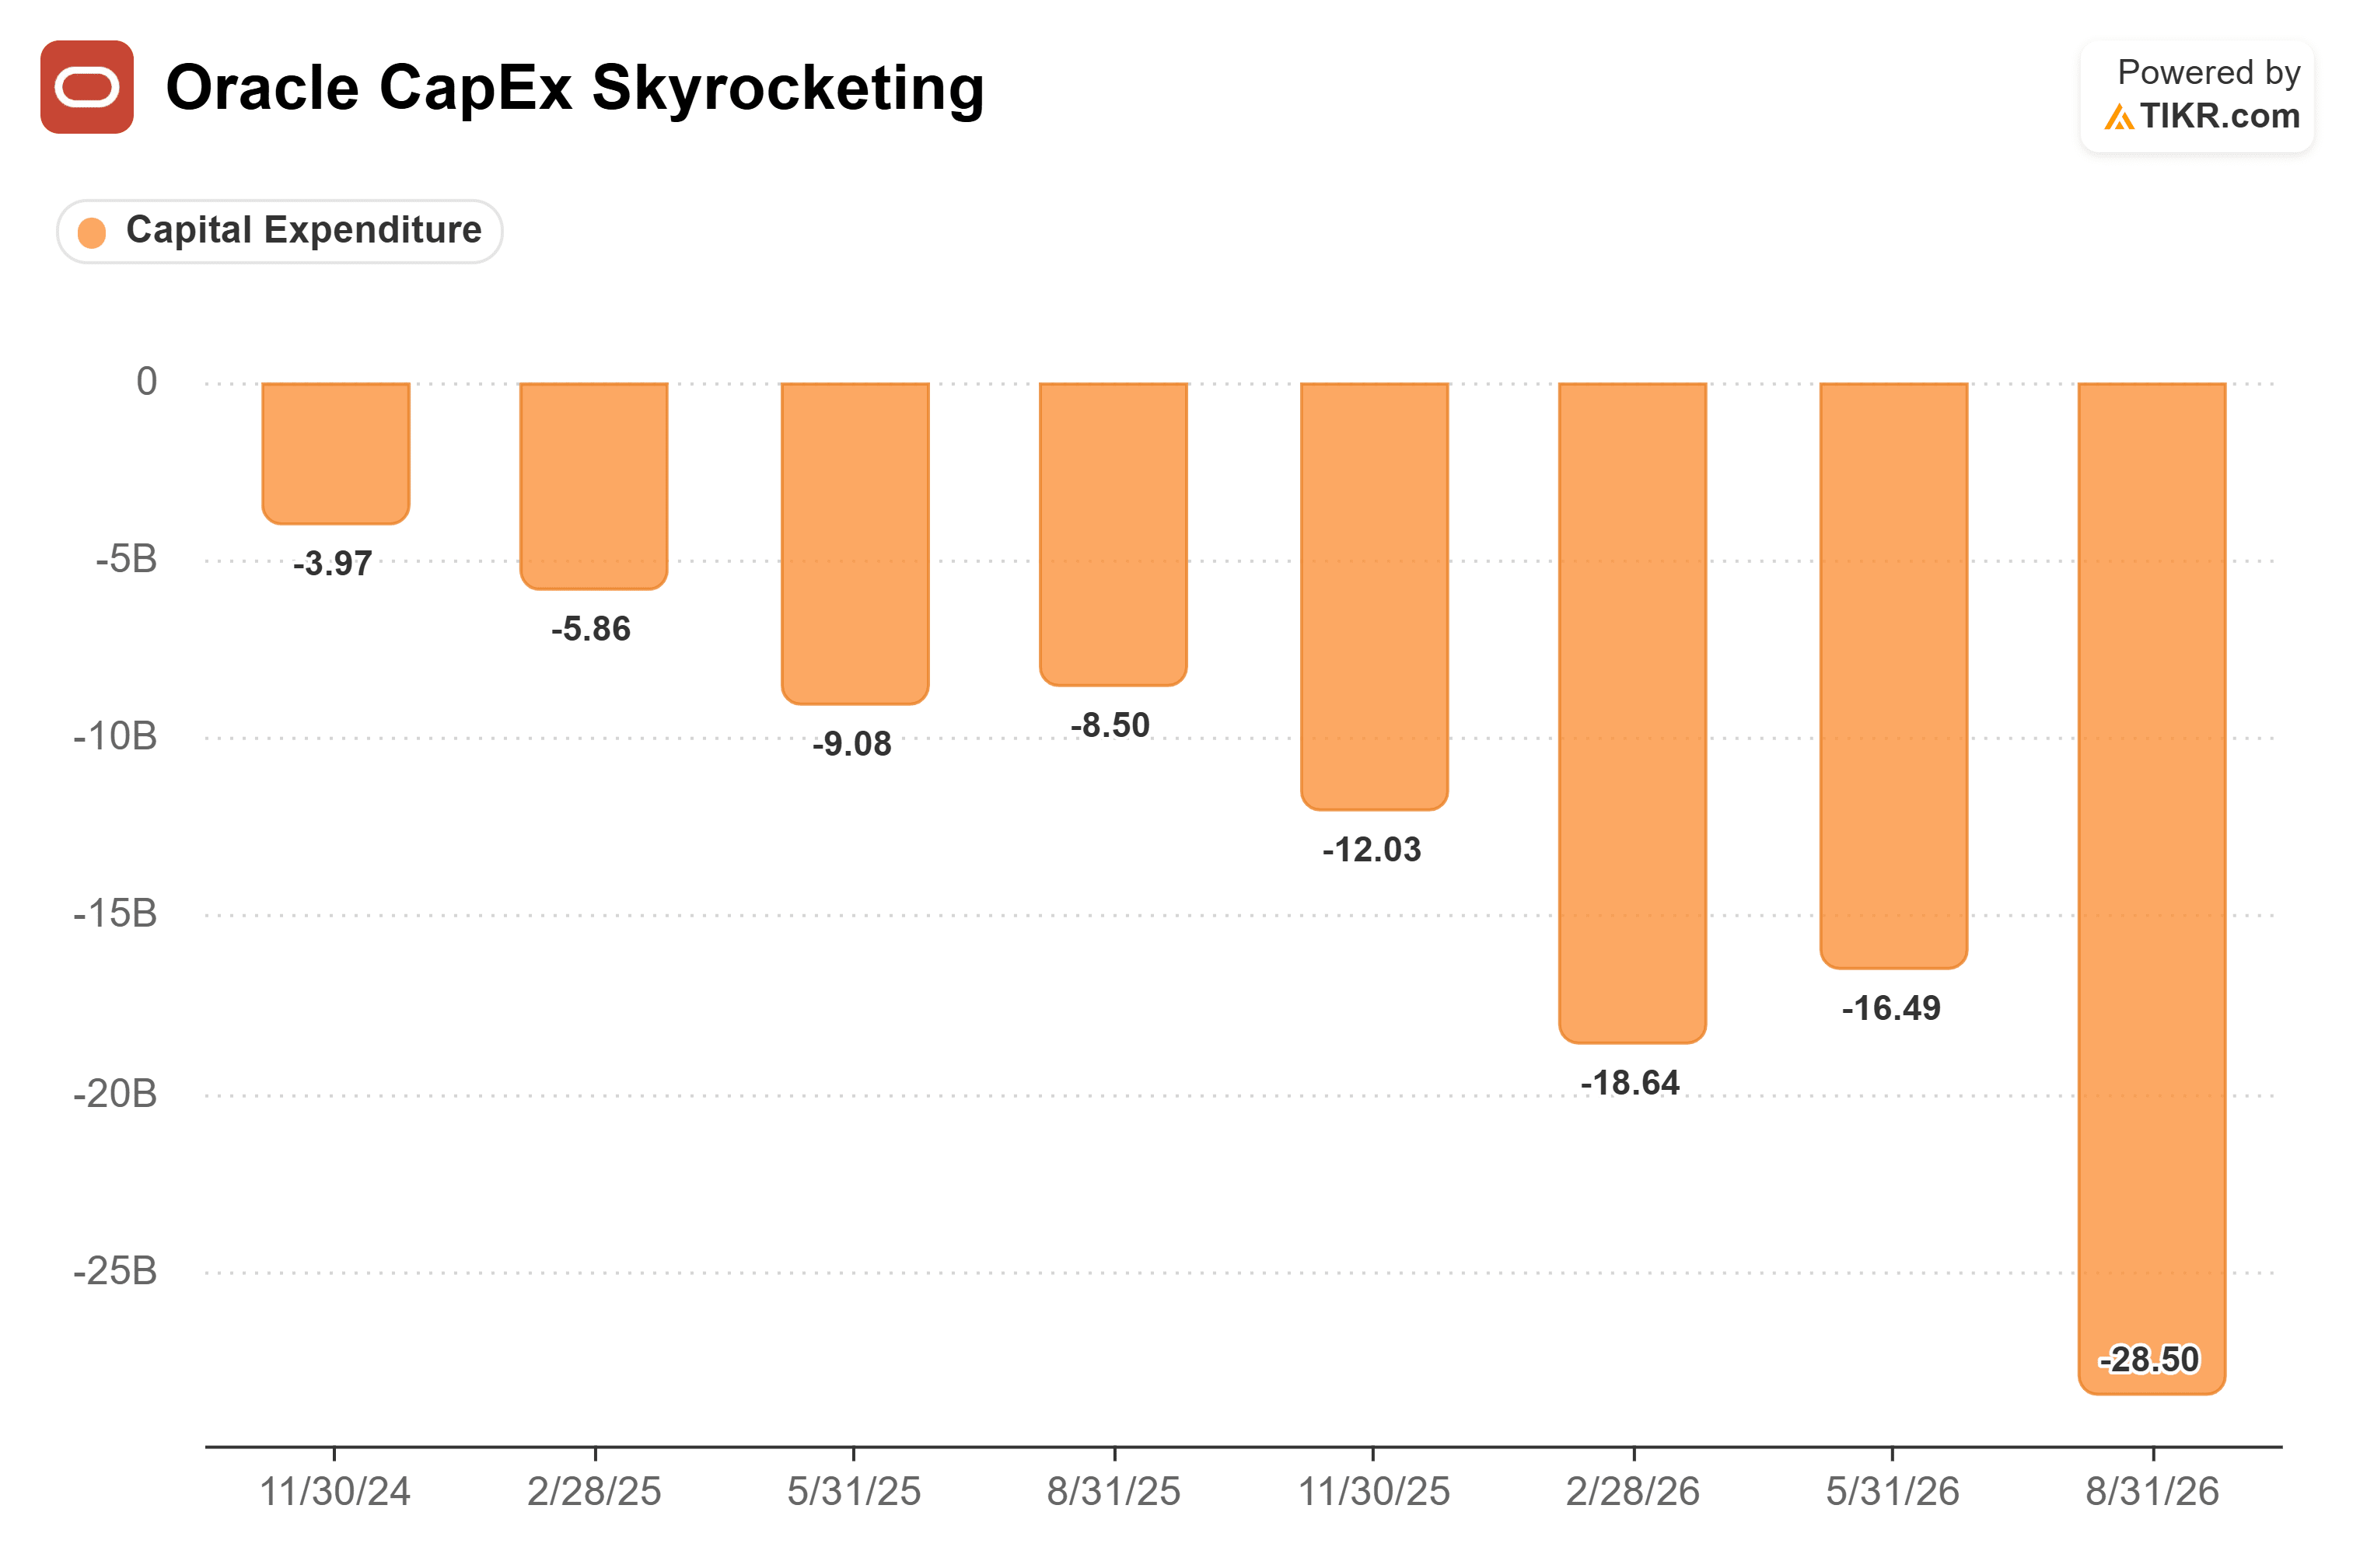
……以及甲骨文如何为其融资,通过债务和资本租赁的组合:
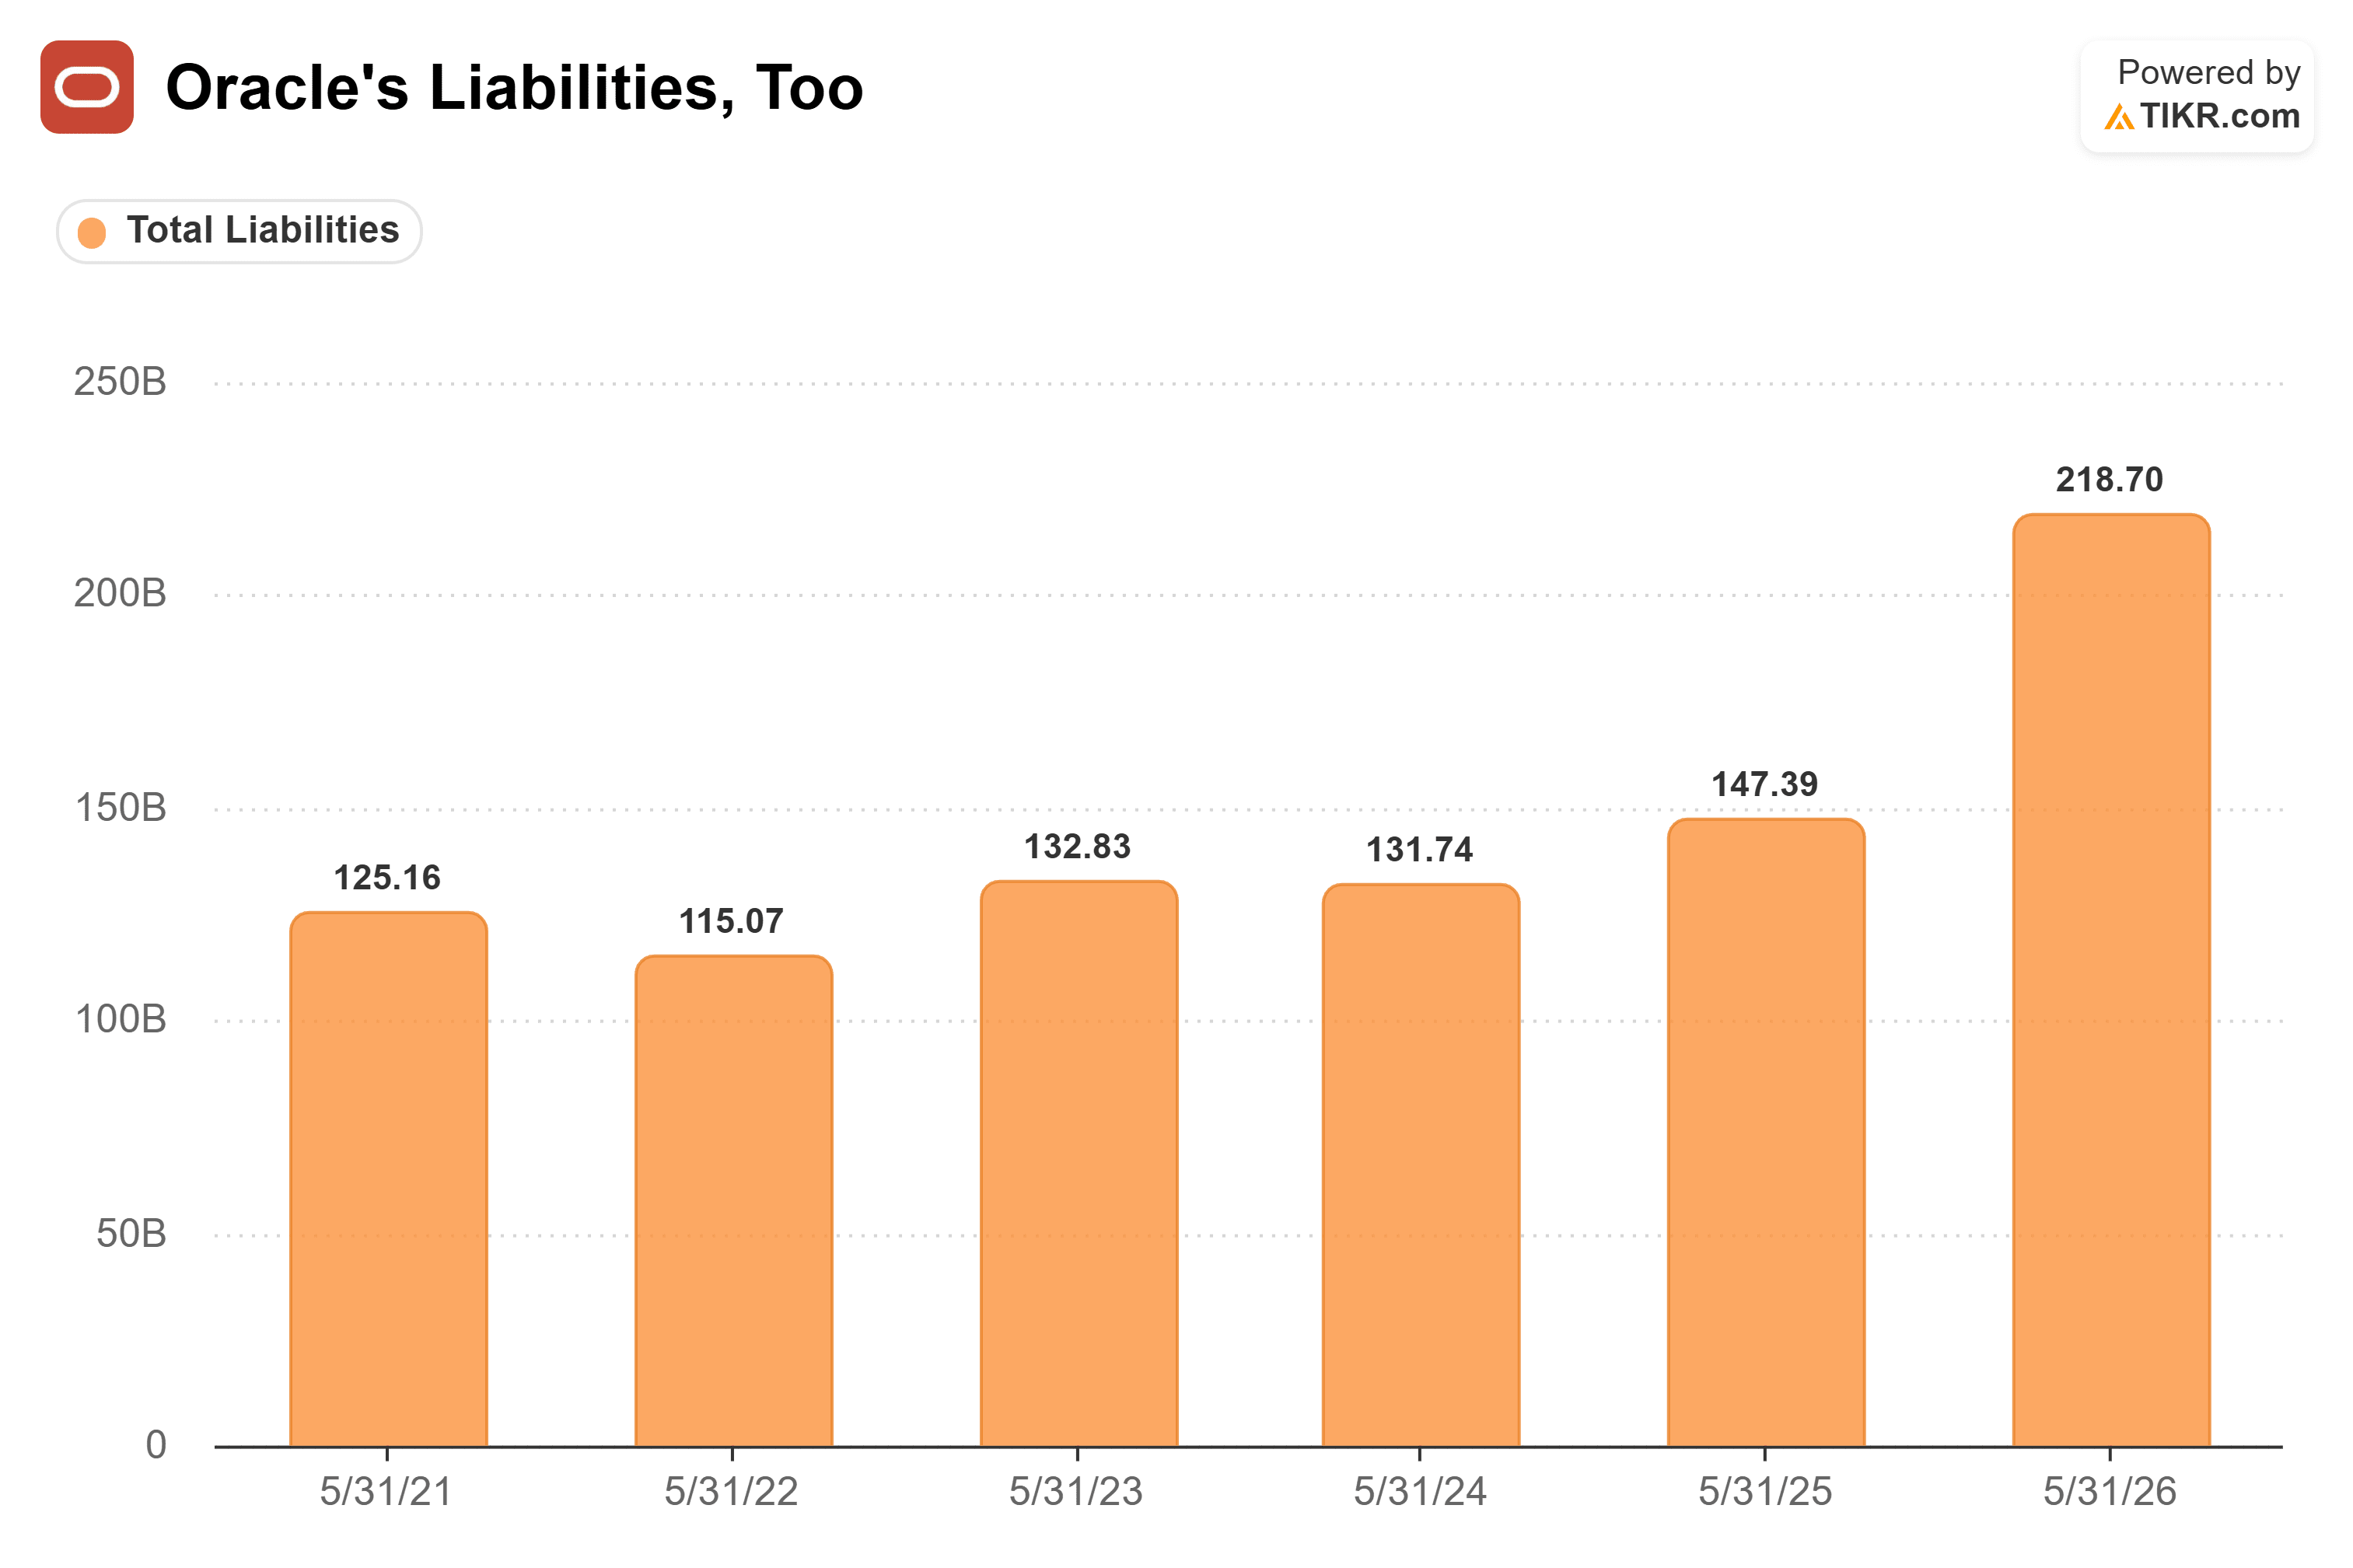
这是相当高的杠杆率。
但甲骨文不便宜吗?
这里有一个明显的反驳意见,而且很合理:
与世界通信不同,甲骨文的客户为供应短缺的容量预付了费用。而且该股交易价格约为未来12个月预期收益的16倍,营收和利润增长势头良好。这听起来不像一家陷入困境的公司。
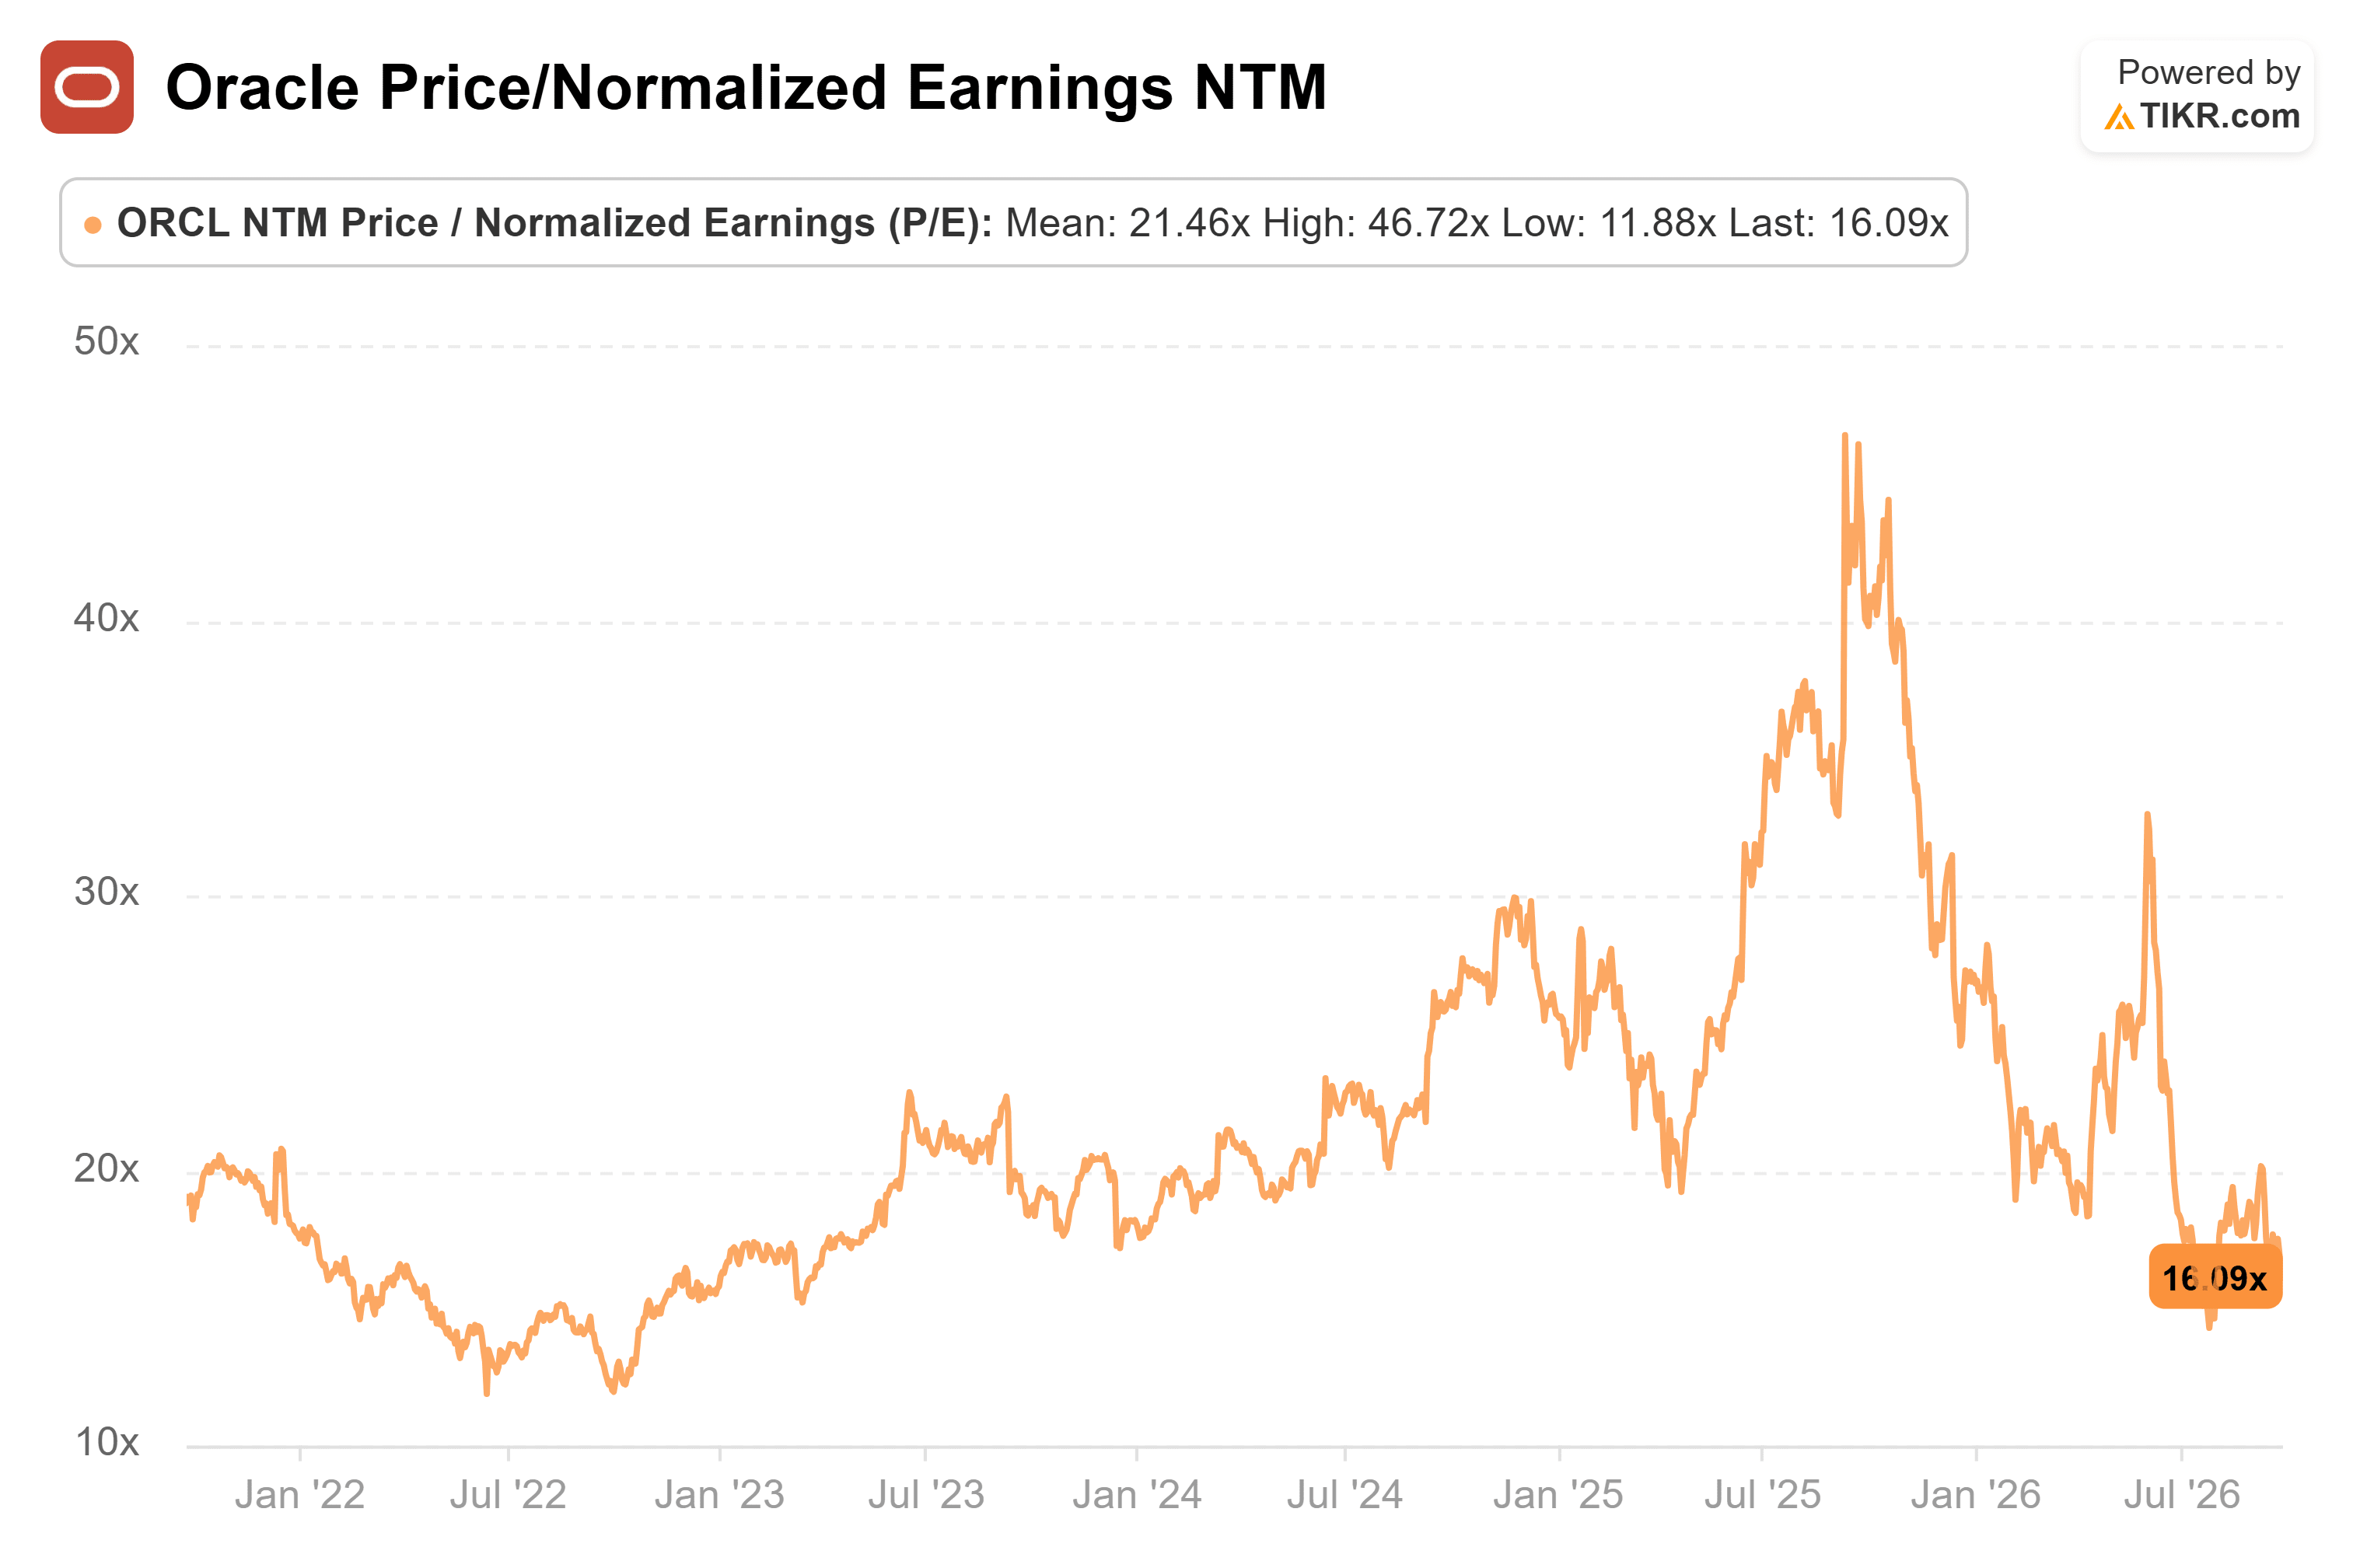
当然,这里的核心问题实际上更多是关于时机,而非其他。加洛韦回顾了互联网泡沫时期的建设热潮。资金涌入像Global Crossing这样的光纤公司,这些公司最终破产或市值损失了90%,尽管互联网最终发展得很好。"只是太早了。"
我不擅长预测未来——我认为任何声称自己"知道"事情会如何发展的人都大错特错。
但就我个人而言,我看到很多风险开始累积。每当债券市场感到紧张时,我都会注意到——因为那是很多聪明人,而我通常不希望他们站在我交易的对立面。所以,就我个人而言,我会避开这只股票。
当然,风险溢价就是你做出艰难决策所获得的回报!我只是不确定这个风险是否被正确定价了。
那么甲骨文股票的实际价值是多少?
这在很大程度上取决于你现在是相信股票市场还是债券市场。(关于看涨的观点,请参阅TIKR最近的详细分析。)
我个人更喜欢使用TIKR.com的专有建模工具,它只需要三个输入,就能获得该股票三年后可能价值的完整财务模型。
它简单、直接且稳健——使用机构级数据……而且也是免费的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!