超微电脑股票关键数据
- 当前价格: $43.26
- 目标价格(中值): ~$89
- 华尔街目标价: ~$42 (12个月均值)
- 潜在总回报率: ~105%
- 年化内部收益率: ~16% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
超微电脑 (SMCI) 于2026年9月23日开始发货英伟达 (NVDA) Vera Rubin NVL72机架。两个交易日后,即9月25日,股价收于$43.26,上涨4.22%,不过Benzinga将当天盘前涨幅归因于风险偏好改善。截至收盘,该股自2025年底以来上涨了47.8%,并超过了$42.38的分析师平均目标价。
总裁兼首席执行官梁见后(Charles Liang)在公告中表示:"我们花费了数年时间构建液冷堆栈、制造产能和部署团队,正是为了这一刻。" 市场普遍预期,截至2027年6月的2027财年收入将增长约72%,而每股收益仅增长约20%。
为何72%的收入增长仅带来约20%的每股收益增长
超微电脑在6月季度实现了$1.70的非公认会计准则每股收益,非公认会计准则毛利率为17.6%。管理层在8月11日的财报电话会议上表示,部分原因是将几份合同递延至2027财年,改善了产品组合。在9月10日的高盛会议上,企业发展高级副总裁Michael Staiger表示,一些可能从上季度结转的合同给9月季度的前景带来了压力。
对于9月季度,管理层给出的指引是毛利率为10.4%至10.8%,非公认会计准则每股收益为$1.01至$1.10。市场对该季度的每股收益共识约为$1.04,全年毛利率共识接近10%,低于2026财年非公认会计准则的10.9%。
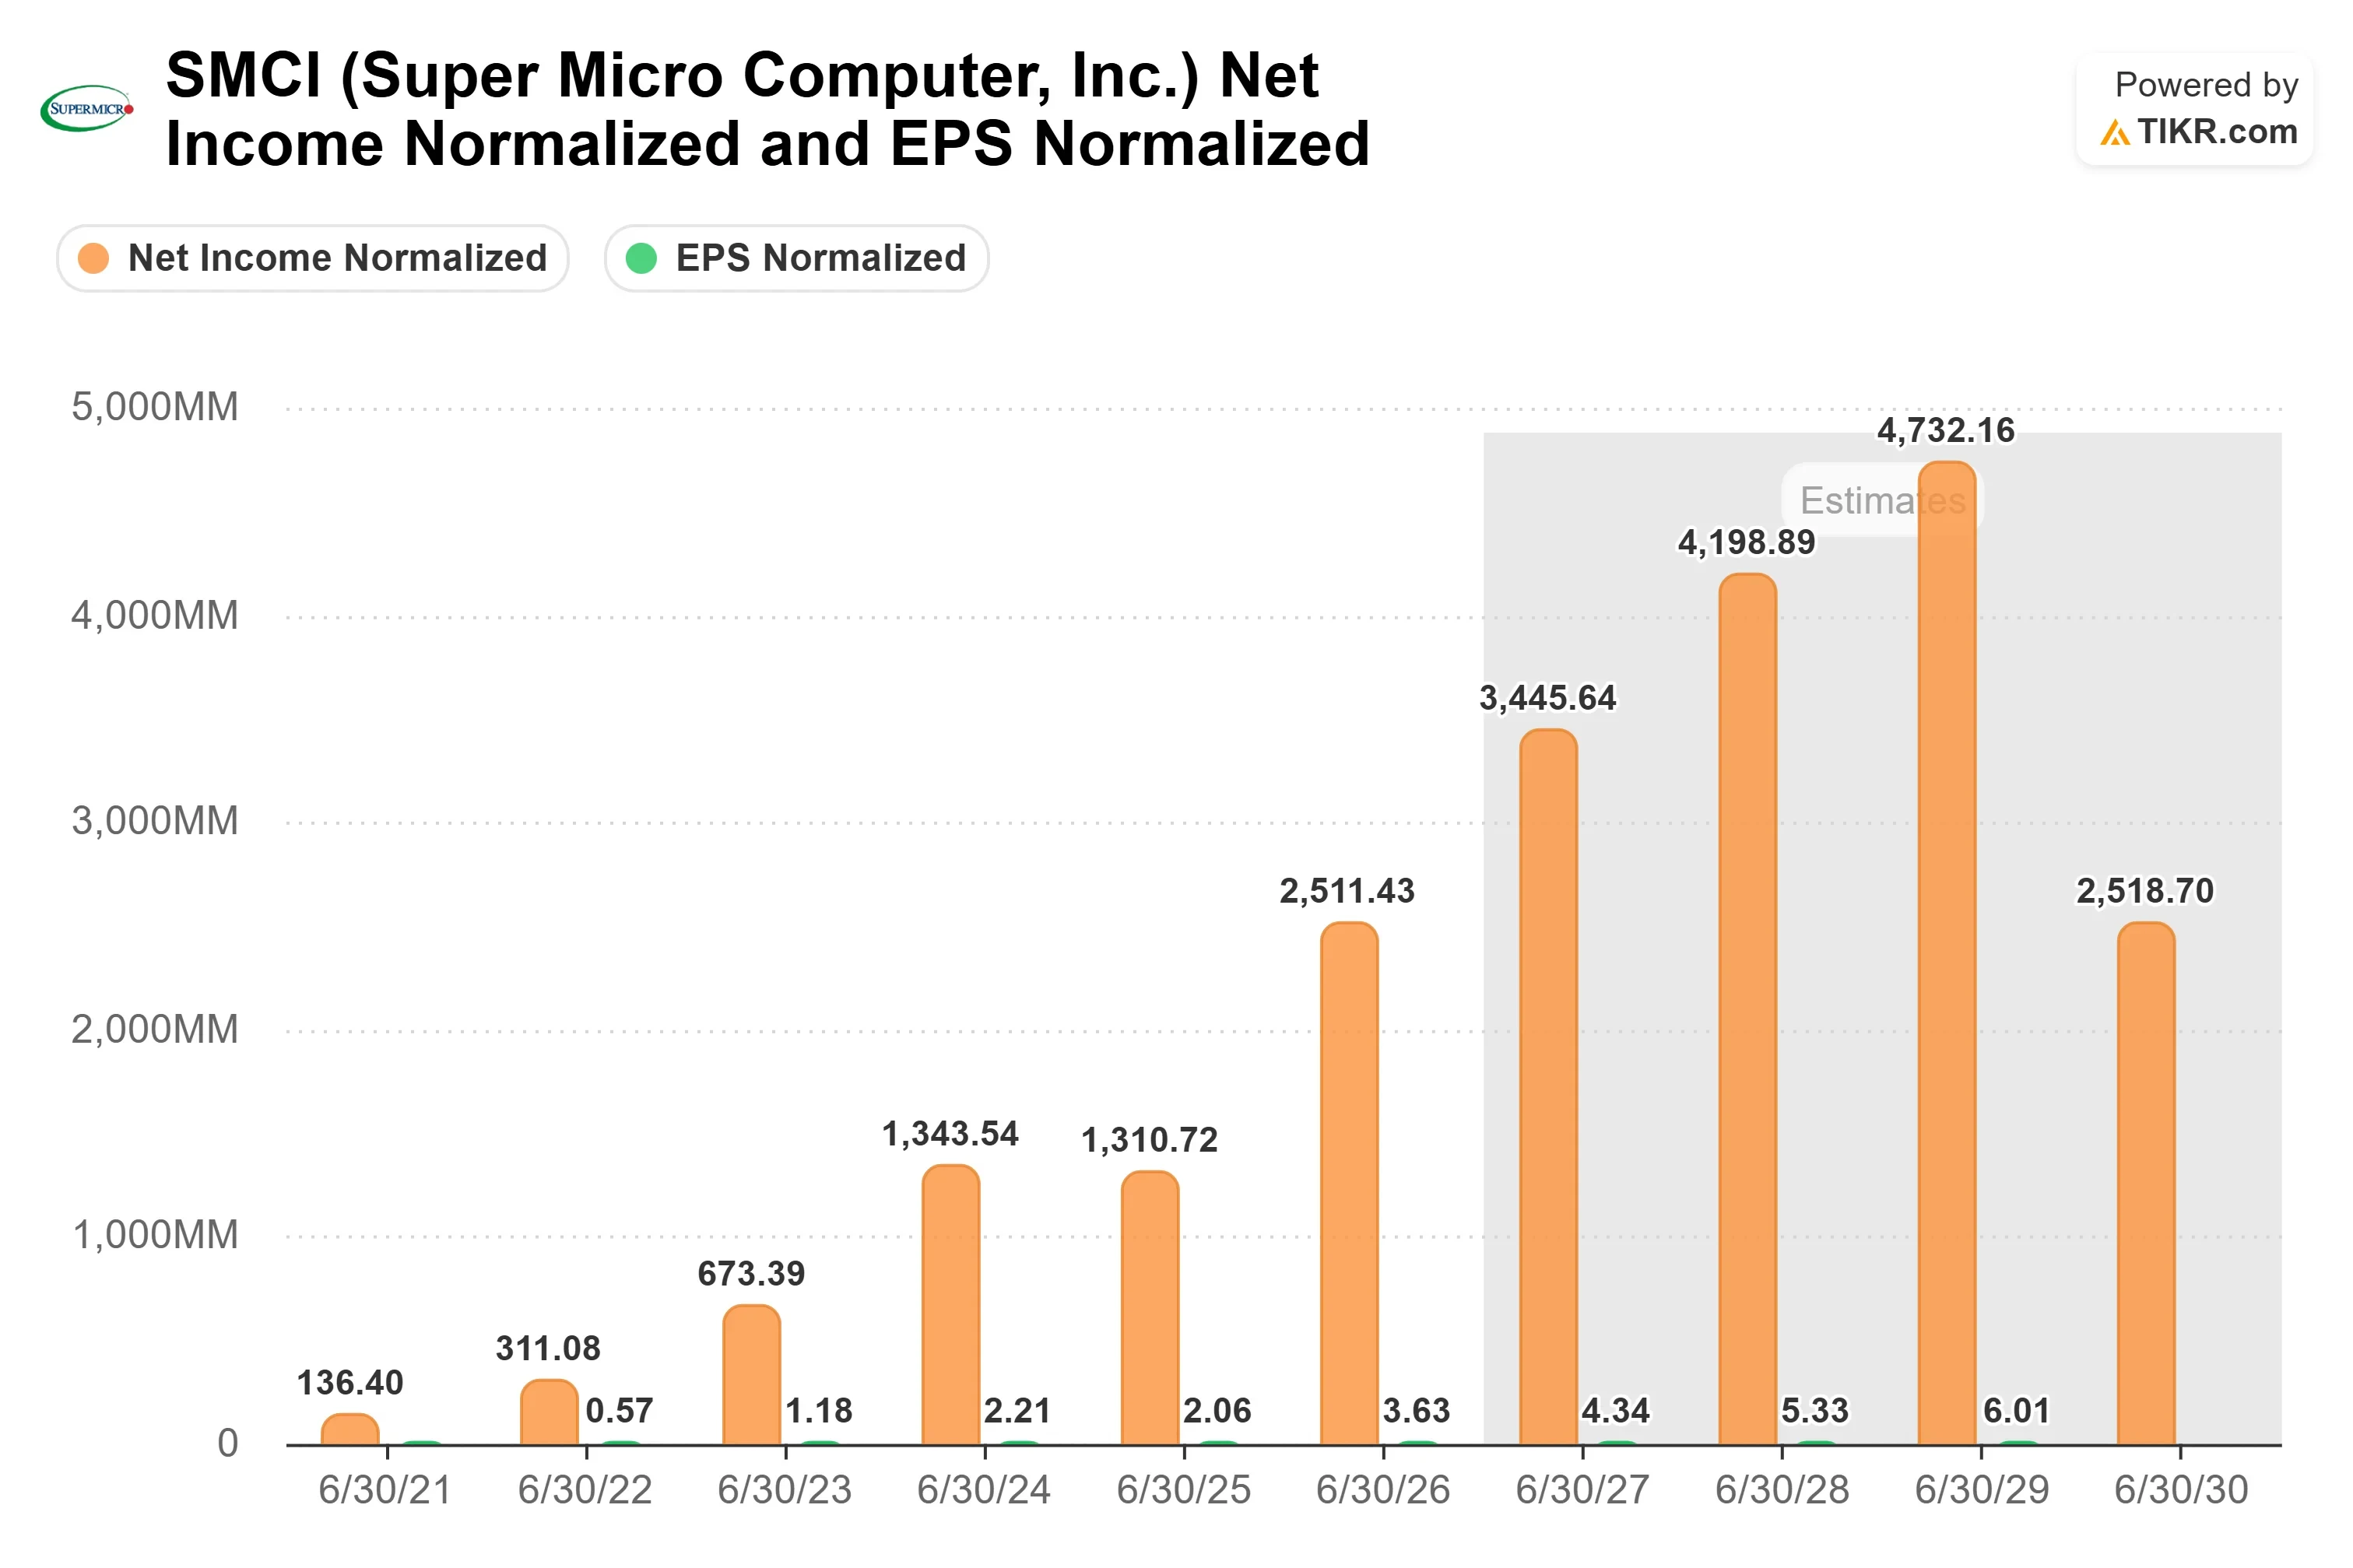
毛利率仅能解释72%到20%差距的一部分,因为市场普遍预期的标准化净利润增长约为37%。更大的股本数量吸收了其余部分。6月份的融资以每股$27.50的价格出售了普通股,并发行了将在2029年前转换为普通股的强制可转换优先股,同时设立了规模高达$12.5亿美元的后续市场发行计划。
Staiger驳斥了大型新云客户将更依赖低成本台湾制造商的担忧:"这种担忧在$70亿、$150亿、$220亿、$390亿营收时都存在,在$680亿时也会存在。" 这些数字追踪了从2023财年到2026财年的年收入,因此他的回答针对的是销量,而将定价问题留待观察。
现金流仍落后于增长,管理层表示实现自我造血需要时间
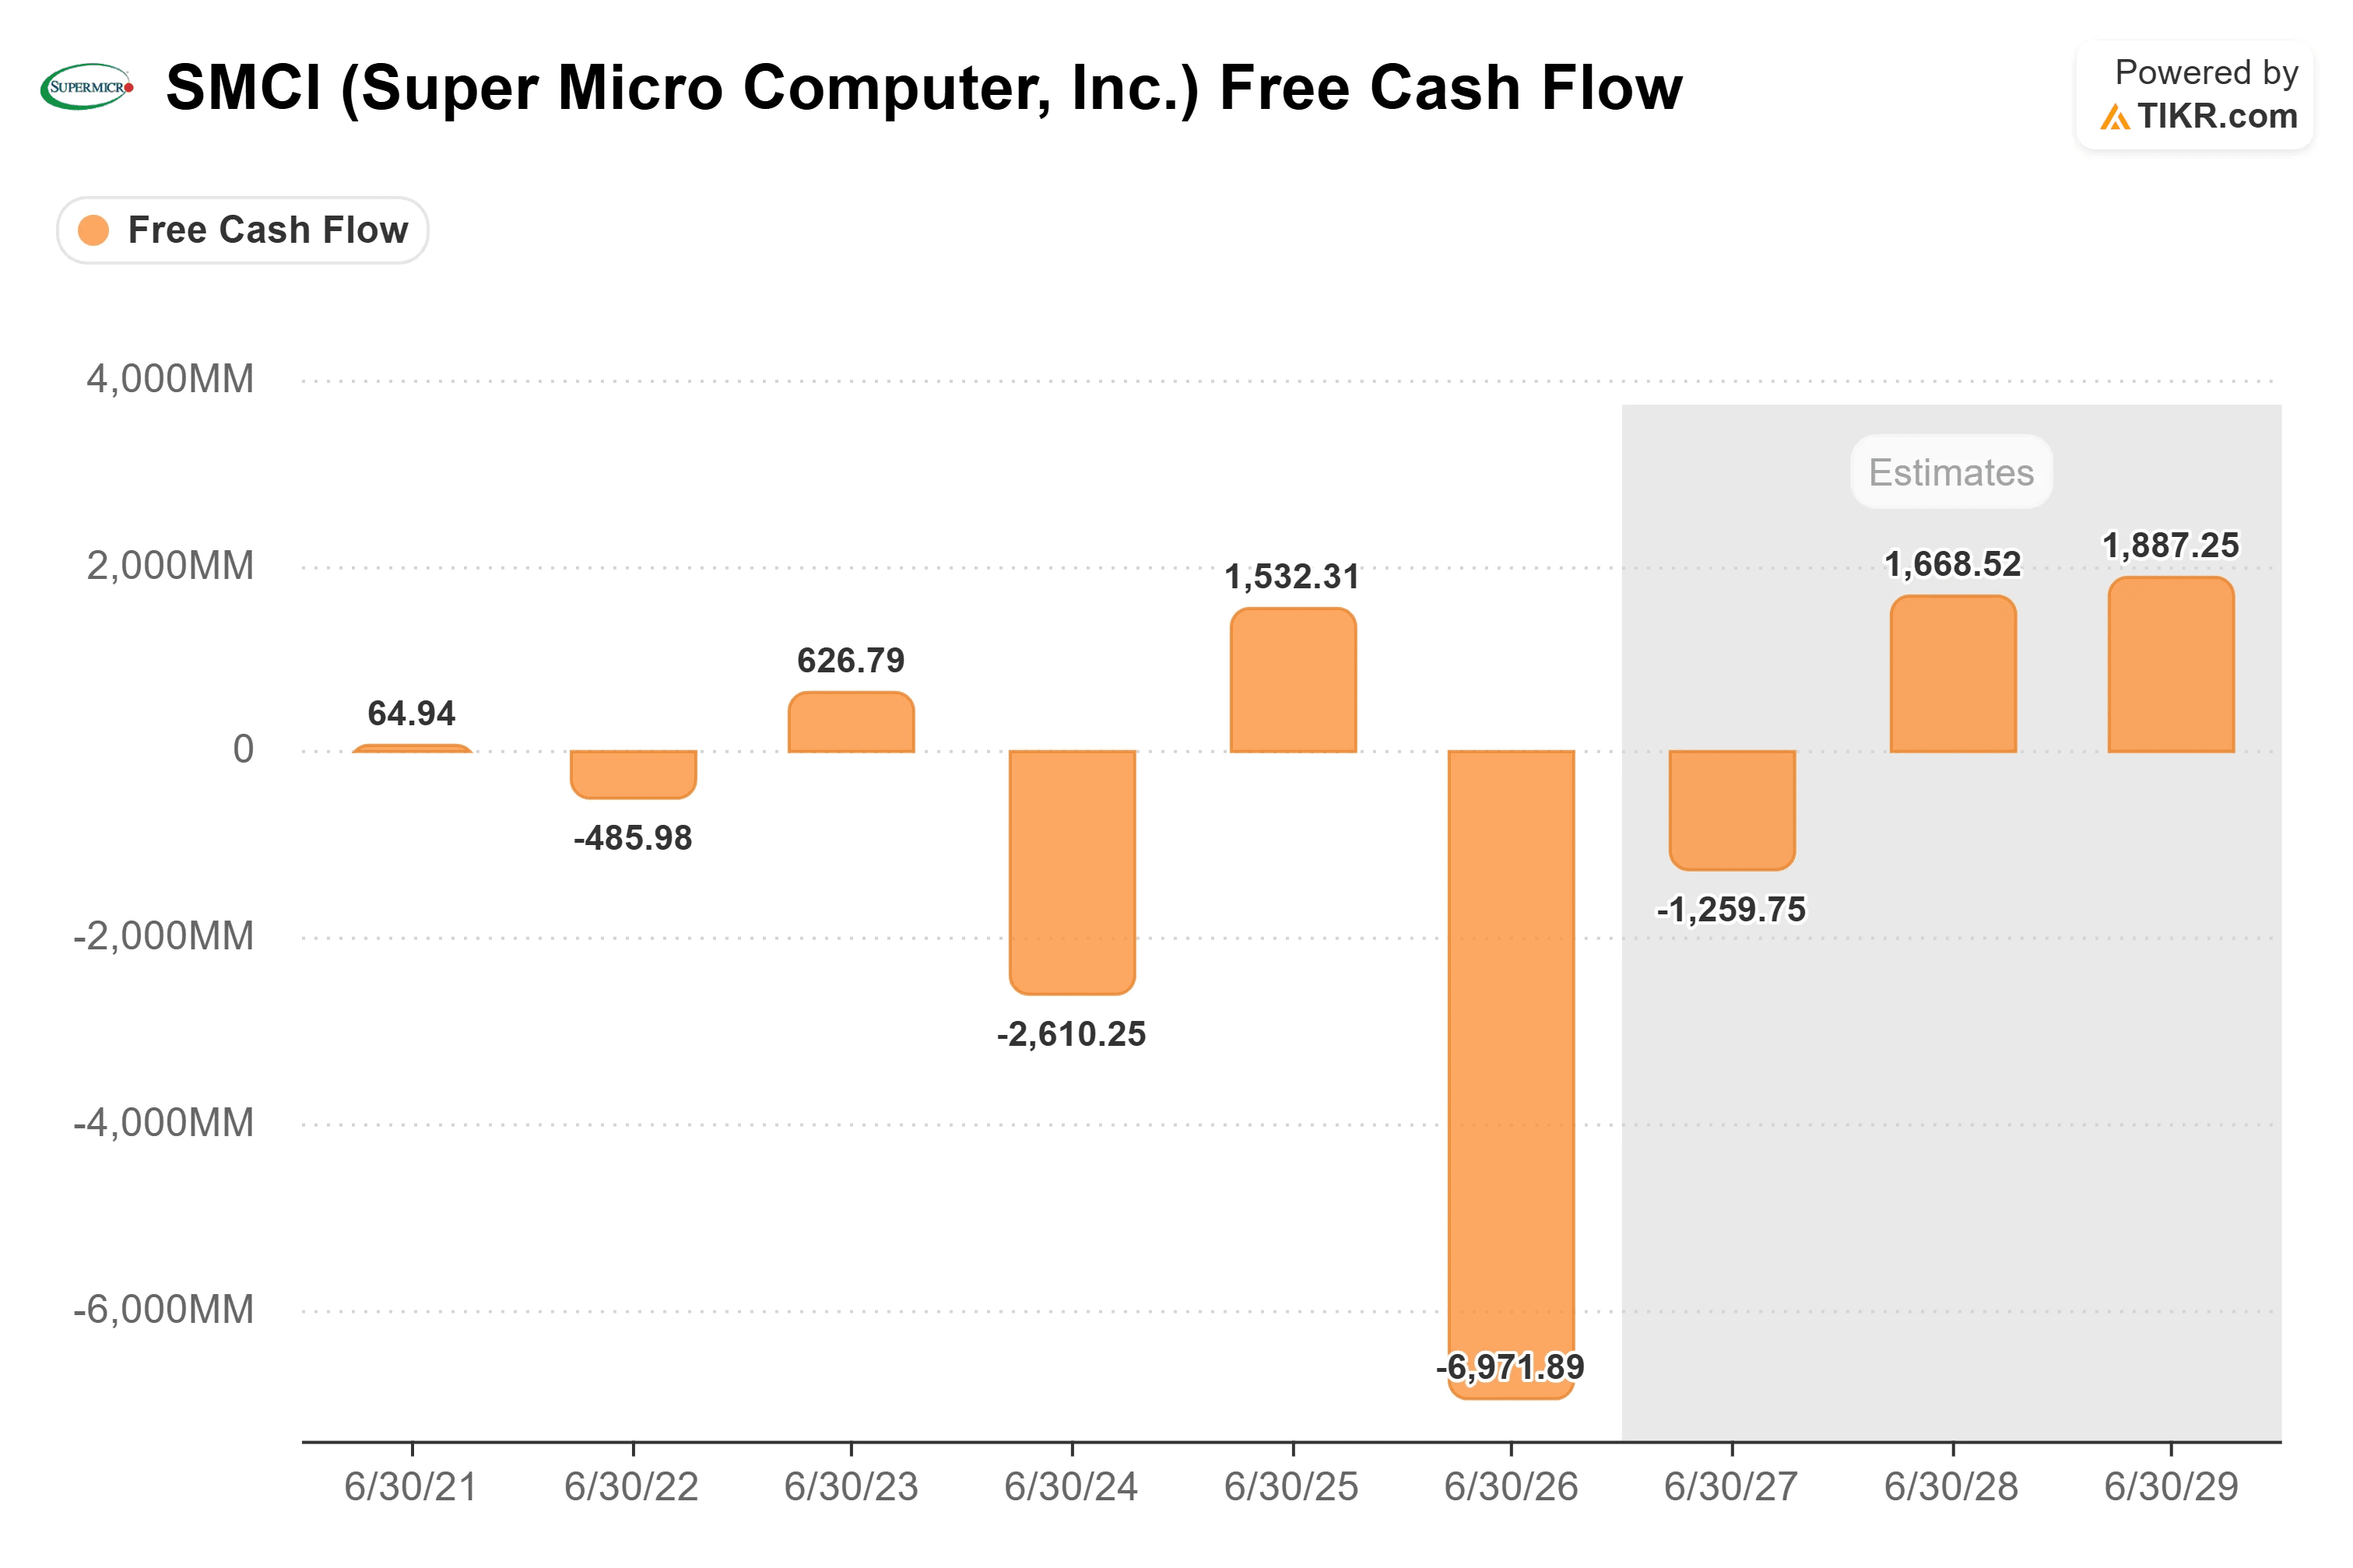
2026财年收入增长77.8%至$390.6亿,而自由现金流为负$69.7亿。Staiger承认"资本密集度一直很高",市场普遍预期2027财年自由现金流仍约为负$13亿,之后在2028财年转为正值。
Staiger表示,公司目标是"在下游实现自我造血"并"回到能够向股东返还资本的状态",他补充说,"这可能还需要一段时间,因为目前的增长确实非常惊人。"
出口管制的**压力**已经缩小但尚未消除。8月20日,董事会独立审查发现没有证据表明现任高级管理层知晓所谓的转移计划,这是一起美国案件,超微电脑并未被列为被告。8月24日,台湾检察官起诉了九人,其中包括超微电脑台湾子公司的两名员工;公司称其为前员工,并表示逮捕行动是在其配合当局之后进行的,政府调查仍在继续。
TIKR高级模型分析
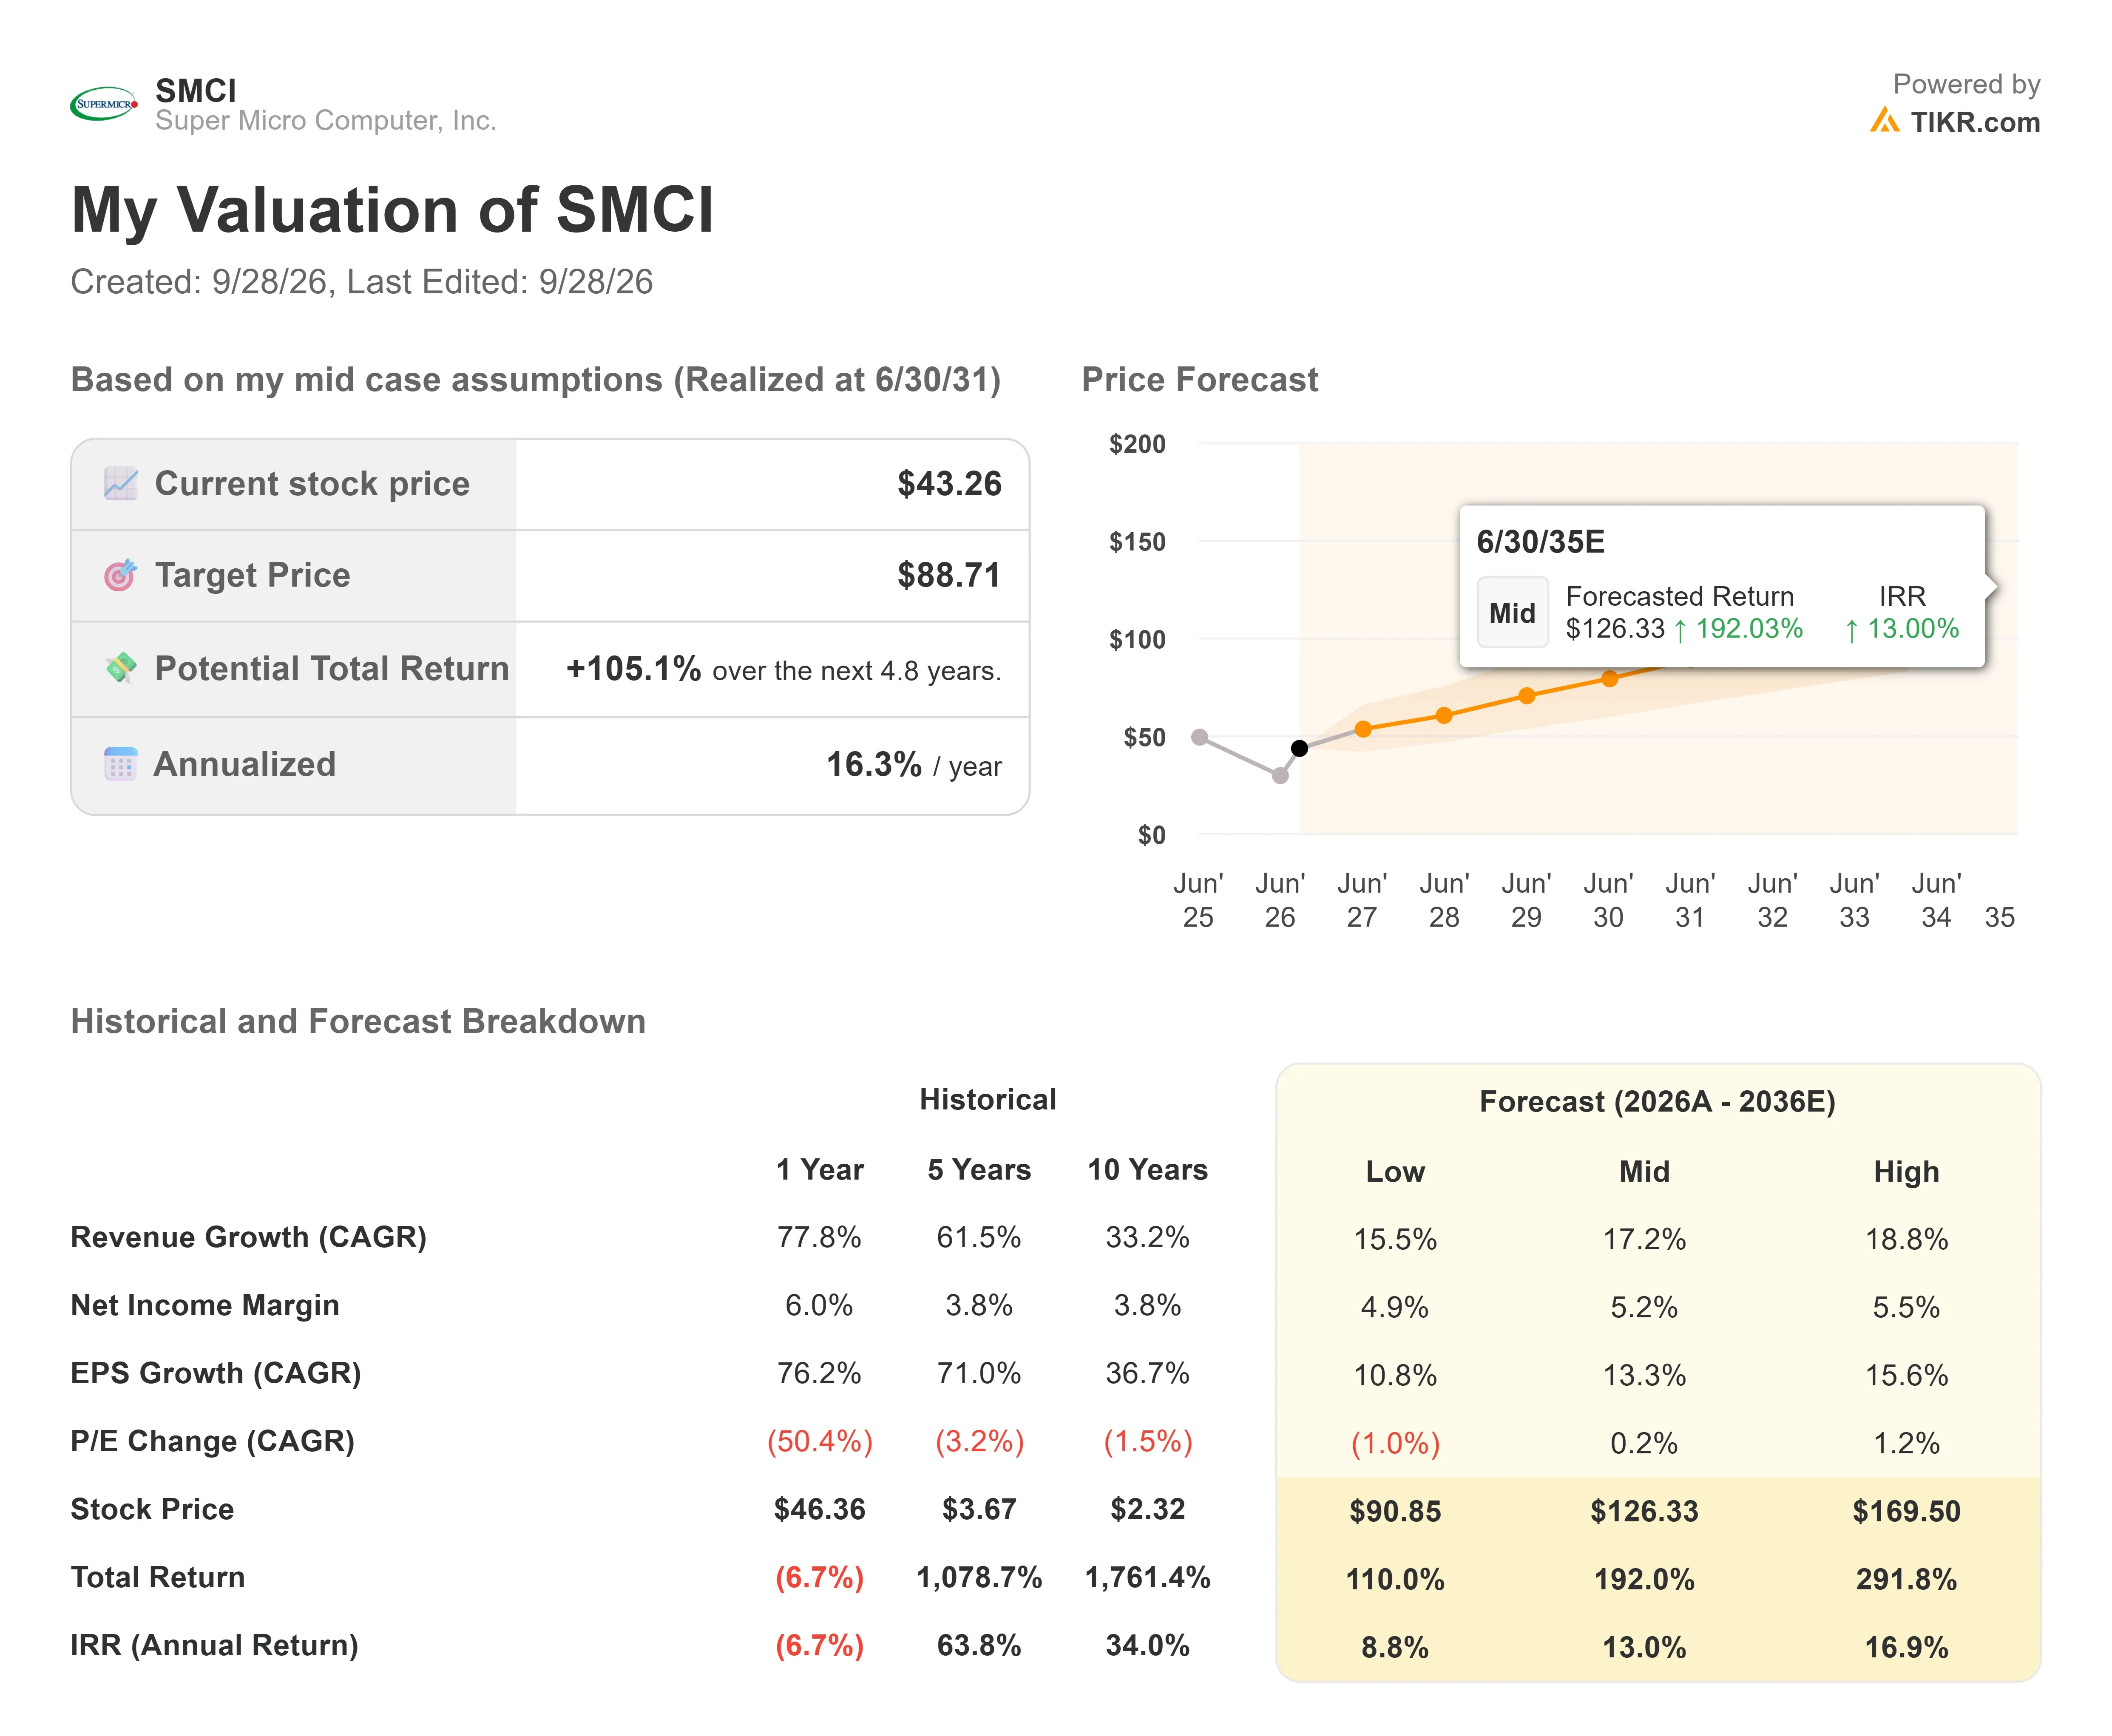
- 当前价格: $43.26
- 目标价格(中值): ~$89
- 潜在总回报率: ~105%
- 年化内部收益率: ~16% / 年
查看分析师对超微电脑股票的增长预测和价格目标(免费!) >>>
TIKR模型的中值情景预测,到2031年6月30日股价约为$89,从$43.26起的总回报率约为105%,在4.8年内的年化回报率约为16%。收入增长基于将约$600亿的订单簿转化为Vera Rubin及其他机架的发货,以及扩大对企业级和主权买家的销售。利润率提升的驱动因素是产品组合,梁见后将其与"更丰富的企业客户组合和更广泛采用"其积木式解决方案联系起来。
主要风险是**股权稀释**,因为负现金流和后续市场发行计划可能持续增加股本数量。上行空间在于,如果随着Vera Rubin产量提升,毛利率能维持在约10%的全年共识水平之上。下行风险在于,如果全年毛利率低于该水平,同时股本数量持续增加。
结论
9月季度的财报是下一个检查点;上一财年同期的财报于2025年11月4日发布。毛利率达到或高于10.8%且非公认会计准则每股收益高于$1.10,将表明20%的盈利预期过低。若毛利率低于10.4%,或经营现金流在6月份$7.47亿的正值后再次转负,则表明当前的反弹已经计入了公司尚无法转化为现金的收入。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明钱。
您应该投资超微电脑吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
调出超微电脑,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,将超微电脑与您关注的所有其他股票一起跟踪。无需信用卡。只需您自己做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入的股票 ,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR终端的投资数据和分析师预测来创建内容。我们的分析可能未包含公司近期新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!