UBER股票关键数据
- 过去一周表现: -1.7%
- 52周价格区间: $65 至 $101
- 估值模型目标价: $76
- 隐含上涨空间: 9.8% (未来2.3年内)
使用TIKR全新估值模型,权衡Uber的增长与未来5年分析师预测(免费) >>>
Uber豪赌外卖业务,股价静待时机
优步科技 (UBER) 股价在过去一周下跌约1.7%,周五收于$70附近。此次下跌延续了长期的跌势,使该股较其52周高点$101下跌了约31%。投资者仍关注Uber以148亿美元收购德国外卖集团Delivery Hero的交易。Uber已于9月18日启动对全部Delivery Hero股份的收购要约。
Delivery Hero首席执行官Niklas Östberg已同意留任至2027年3月以后,以指导过渡。这增加了连续性,但该交易仍需股东接受和监管机构批准。此外,Uber 将Costco在Uber Eats上的配送服务扩展至美国47个州,覆盖近600家门店。
管理层的信心显而易见。首席执行官Dara Khosrowshahi于9月10日以约$71的价格购买了141,000股,价值约1000万美元。他在第二季度财报中表示:“Uber的平台优势持续复利增长:创纪录的用户数量和参与度,以及我们各项业务的盈利性增长。”
尽管如此,市场仍持谨慎态度。第二季度总预订额(即出行和订单的总价值)增长了22%,但第三季度的利润展望略低于华尔街的预期。如果UBER股票要重获上涨动力,Delivery Hero必须贡献利润,而不仅仅是规模。
查看分析师对Uber的目标价如何与该股31%的回撤相比较(免费) >>>
Uber估值更便宜,但模型需要证明
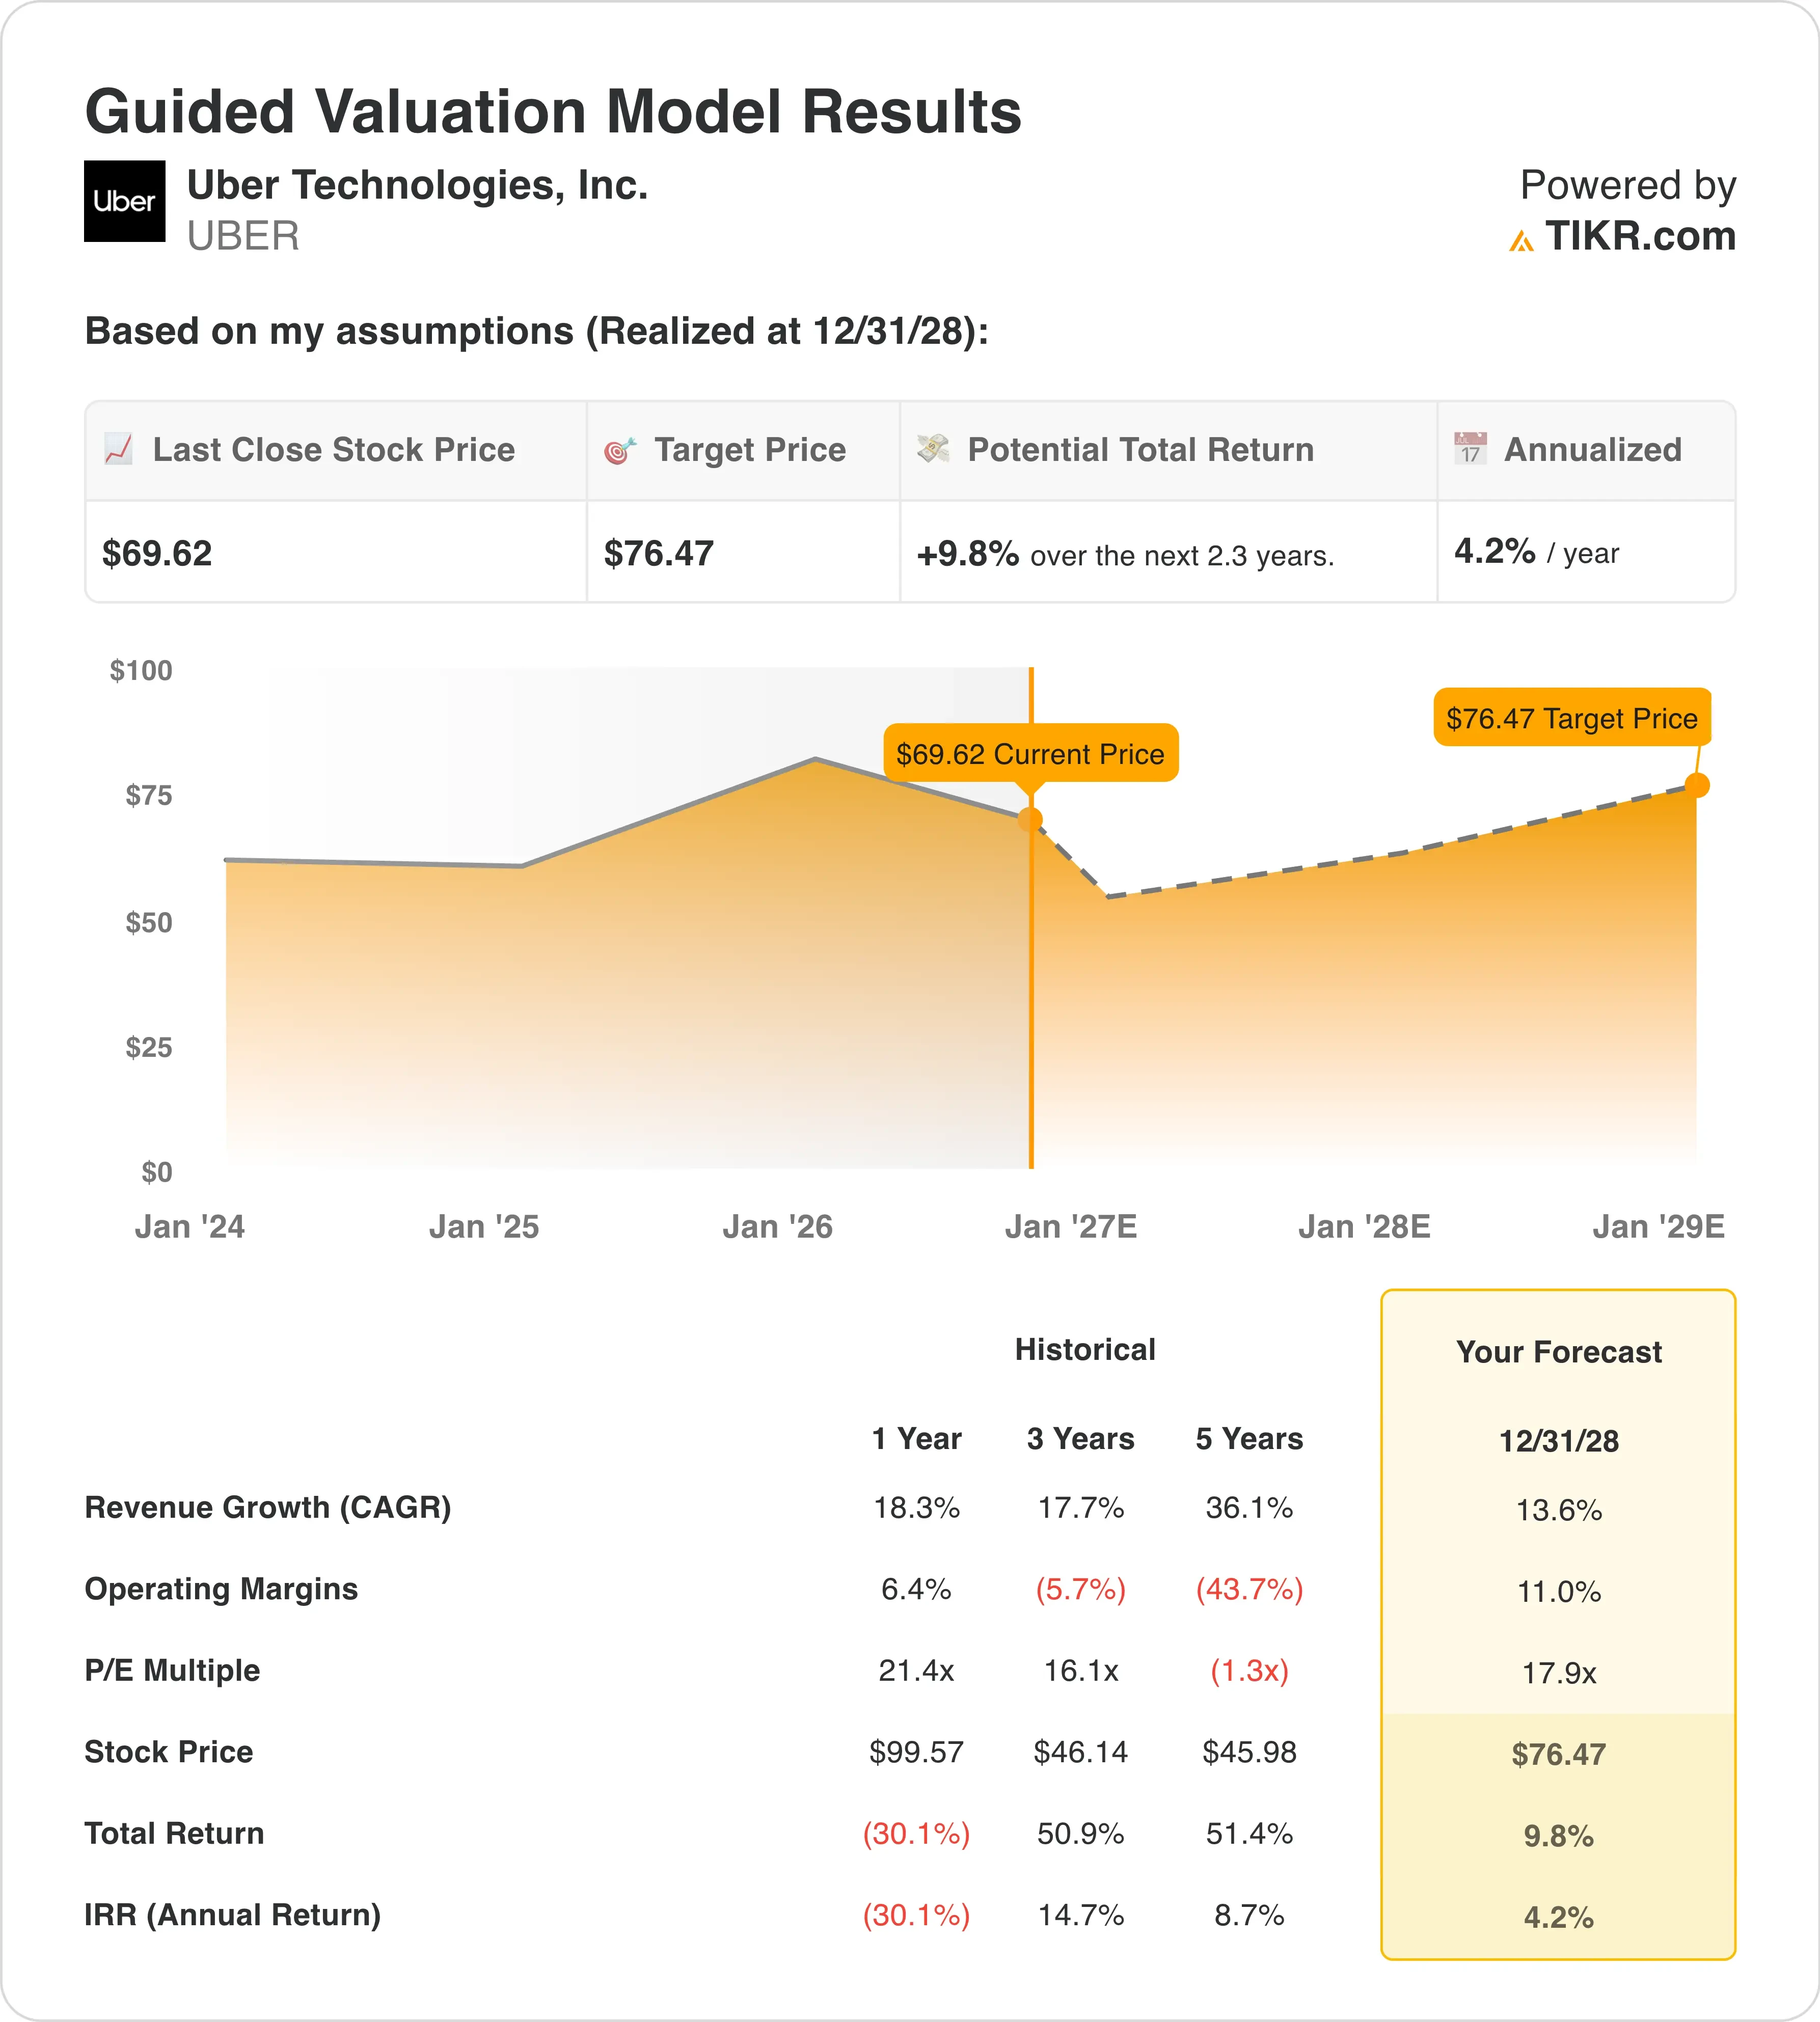
根据截至2028年12月31日实现的估值模型假设,该股票模型使用了以下参数:
- 收入增长率(复合年增长率): 13.6%
- 营业利润率: 11.0%
- 退出市盈率倍数: 17.9倍
基于这些输入,模型估计目标价为$76,这意味着从当前$70的股价有9.8%的总回报,以及未来2.3年内年化回报率为4.2%。
这是一个估值倍数重置的故事。Uber的市盈率在过去一年平均为21.4倍,但该股目前交易于约17.9倍远期收益。模型将这一较低的倍数维持到2028年,因此它假设市场情绪不会反弹。
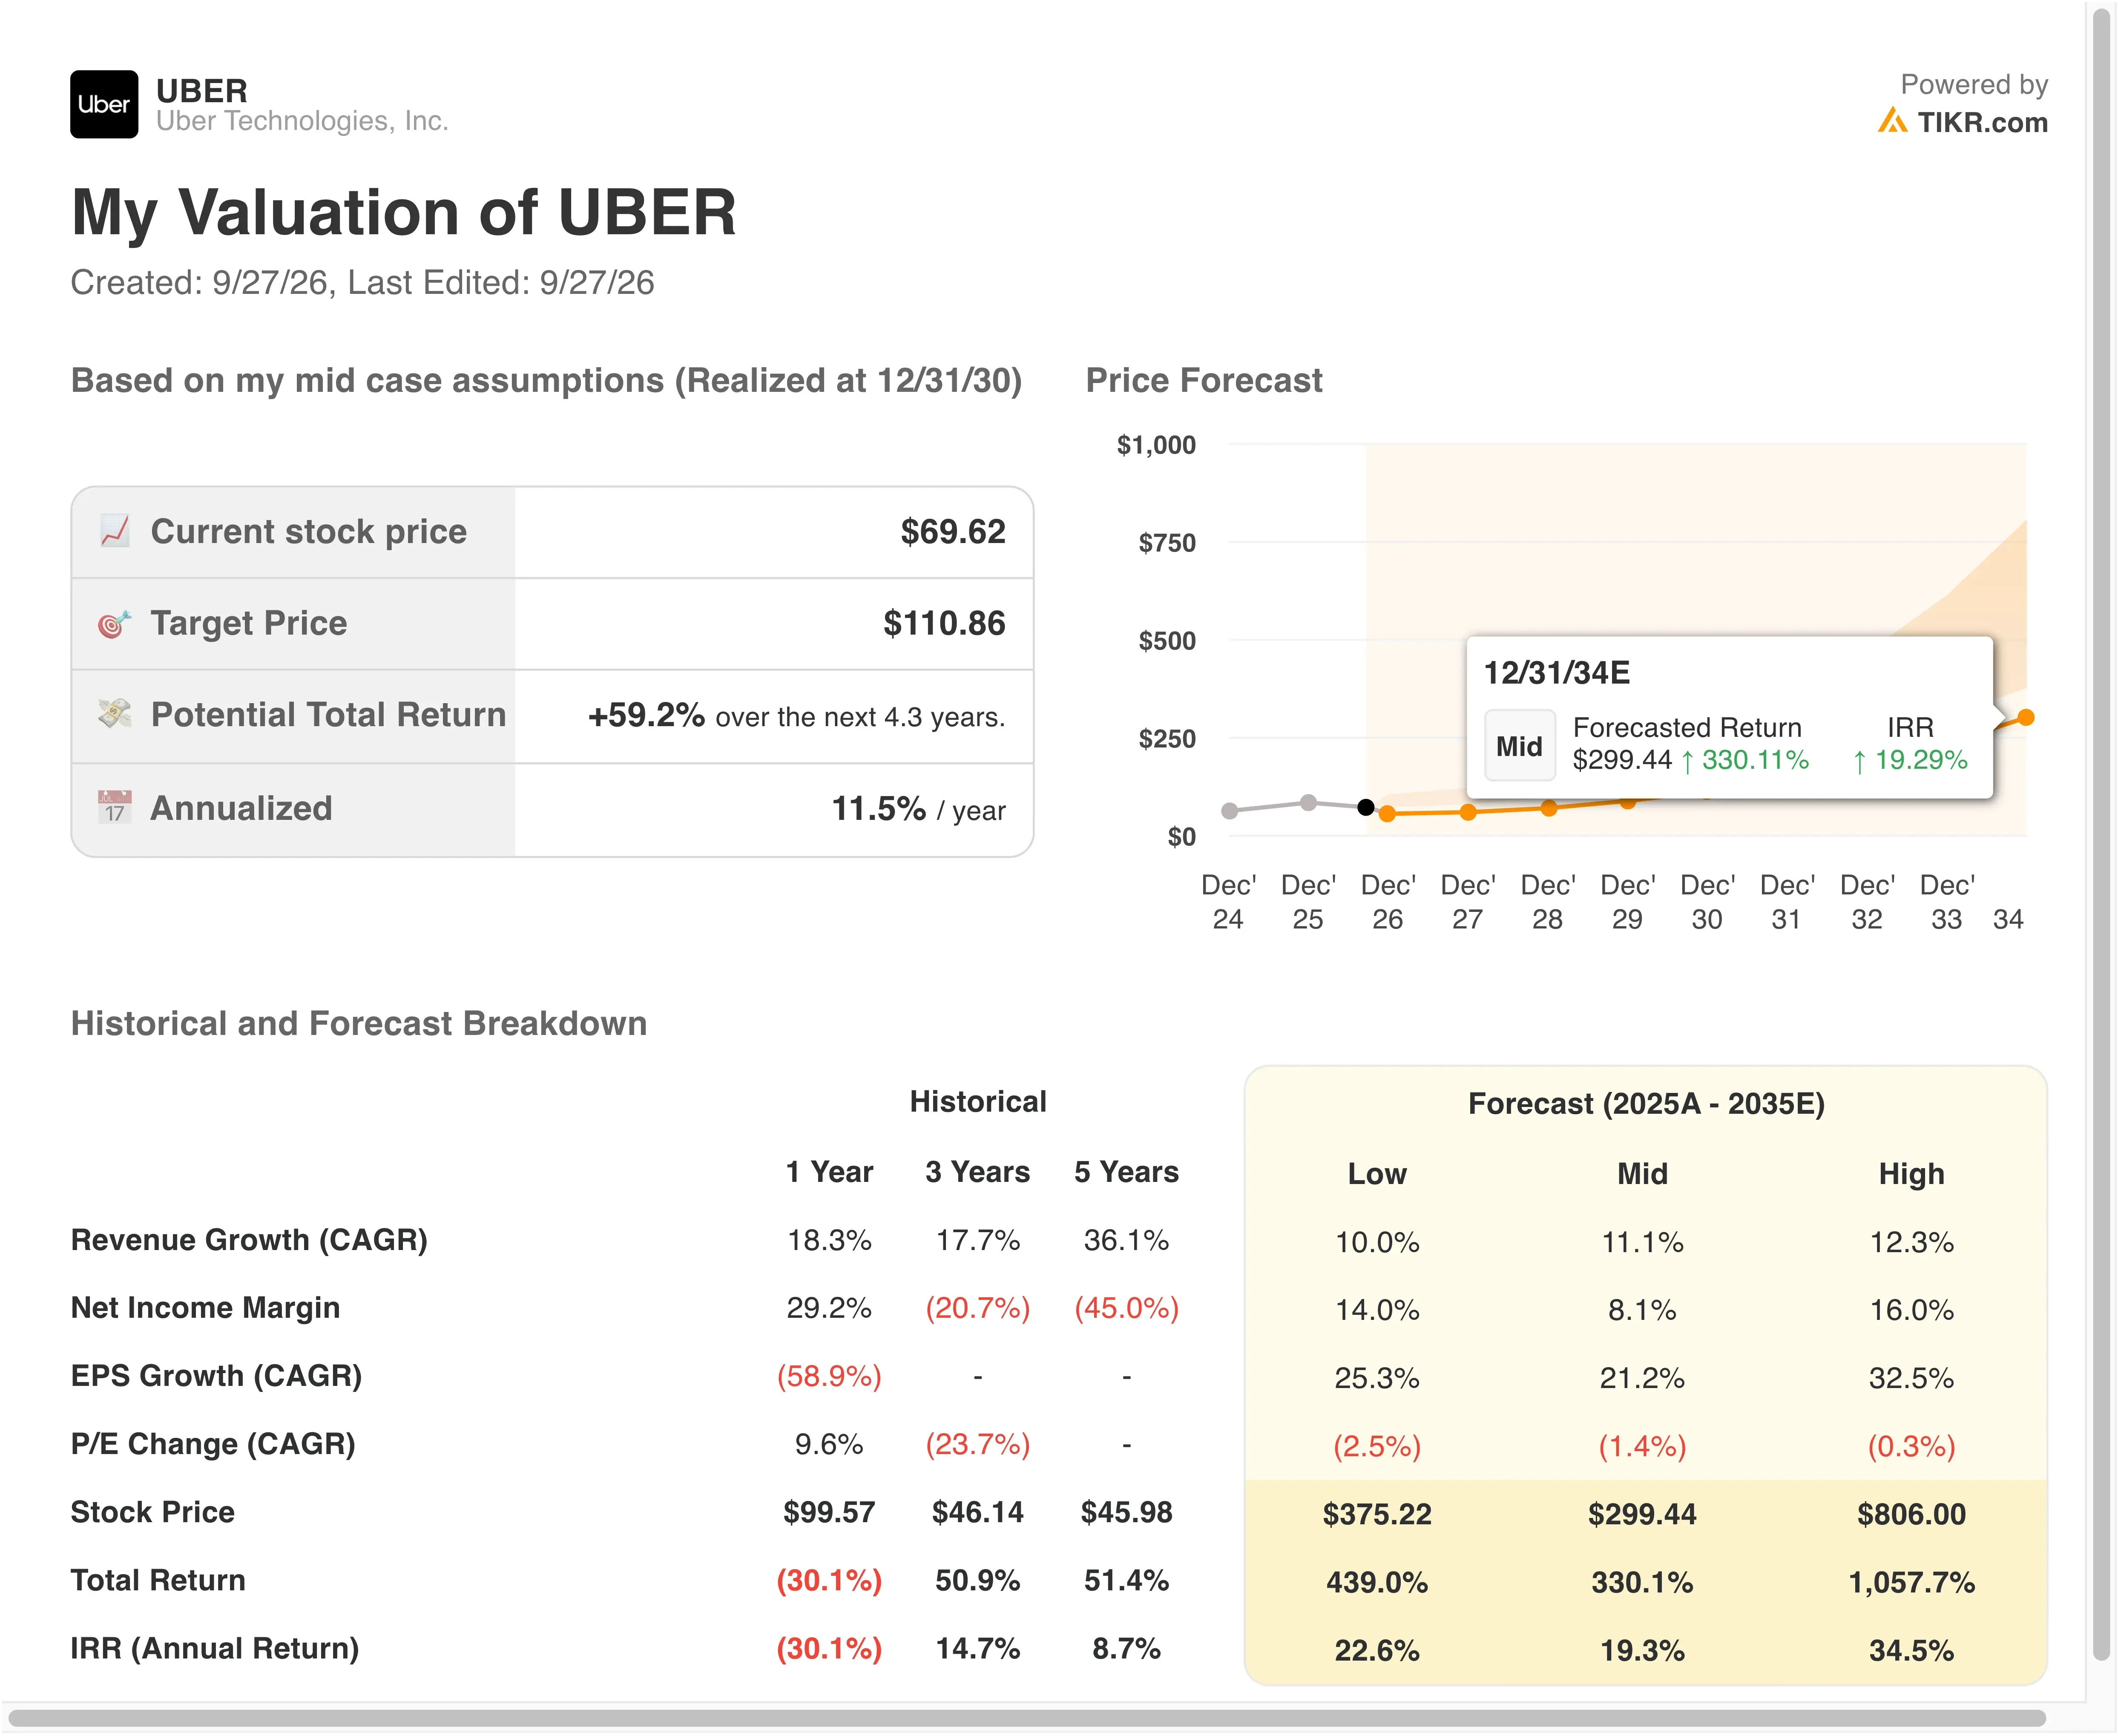
收入假设是保守的。13.6%的增长率低于去年的18.3%和三年平均17.7%的增速。部分差距反映了商业模式的改变,这导致第二季度报告的收入增长率降低了8个百分点,尽管预订额增长了22%。
然而,利润率应该会扩大。11.0%的营业利润率远高于去年的6.4%,非公认会计准则营业利润在第二季度增长了40%。这个温和的目标主要来自估值倍数,因为最近报告的收益包含了股权投资收益,这些收益可能不会重复。
4.2%的年化回报率表明,在这些输入条件下上涨空间有限。然而,将预测延长至2030年,随着自动驾驶出行的规模化,目标价将升至约$111,年化回报率升至11.5%。华尔街$101的平均目标价也远高于模型,而DoorDash (DASH) 在外卖领域的增长速度继续快于Uber。
使用您自己的增长输入来模拟Uber自动驾驶汽车的上涨潜力(TIKR免费提供) >>>
Uber、DoorDash和Lyft的三方竞赛
DoorDash是Uber在外卖领域最强劲的竞争对手。其第二季度市场总订单价值增长36%至331亿美元,若不计入对Deliveroo的收购,则增长23%。Uber的外卖预订额增长了25%,部门利润率创下3.8%的纪录。因此,两家公司的潜在增长速度相近。
两家公司都在通过收购实现全球化。DoorDash已经收购了Deliveroo,而Uber现在正在收购Delivery Hero。最终的赢家很可能是在交易完成后能最快消除重叠成本的那个平台。
在出行领域,Lyft (LYFT) 正以较小的基数快速增长。其第二季度总预订额增长23%至55亿美元,略快于Uber出行业务20%的增长。然而,Lyft的调整后息税折旧摊销前利润仅占预订额的3.2%。相比之下,Uber的出行部门营业利润率达到了7.6%。
Uber的护城河在于其跨两项业务的规模。Uber One会员贡献了约一半的总预订额,这将出行和外卖结合成一种消费习惯。像Bolt这样的新挑战者(计划在欧洲部署25,000辆Lucid自动驾驶出租车)可能会在自动驾驶出行领域考验这一优势。
预测Uber的自动驾驶出租车投资能否释放上涨潜力至$103 >>>
未来驱动UBER 股票的因素是什么?
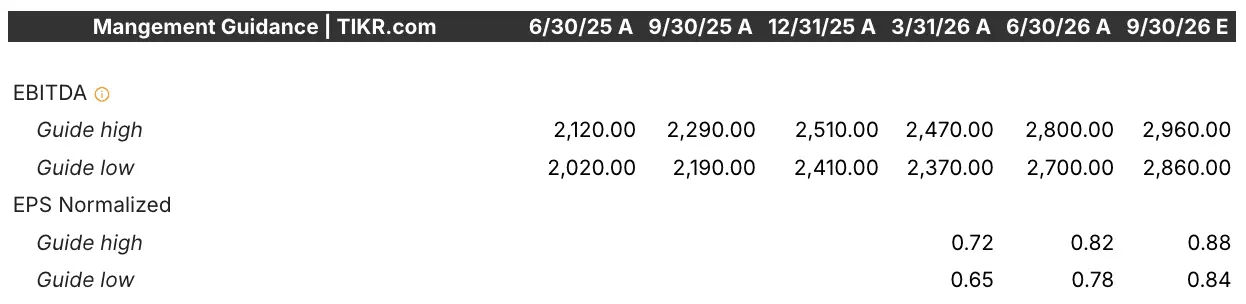
预计在11月3日左右发布的第三季度业绩是下一个关键节点。管理层给出的调整后每股收益指引为$0.84至$0.88,因此投资者希望在疲软的展望之后能看到一个明确的业绩超预期。预订额增长超过20%也将使Uber的连续增长纪录延长至五个季度。
自动驾驶汽车是长期催化剂。Uber 已在七个城市提供自动驾驶出行服务,并计划在年底前扩展至15个城市。西班牙本月也批准了自动驾驶测试许可。这些合作伙伴关系让Uber无需拥有昂贵的车辆即可赚取费用。
成本削减应能支撑利润率。Uber正在裁员约10%,即约3,300个工作岗位,以削减管理层级。该公司还发行了45亿欧元的优先票据,这为Delivery Hero交易提供了资金灵活性。
监管是关键风险。美国联邦贸易委员会主席表示,人工智能开发者应对其代理人的行为负责,这可能会增加整个科技平台的合规成本。展望未来,超过100亿美元的追踪自由现金流为Uber提供了空间,使其能够在投资的同时继续回购股票。
将Uber的估值与DoorDash和Lyft进行比较(TIKR免费提供) >>>
你应该投资优步科技吗?
唯一真正了解的方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的相同机构级财务数据。
调出UBER,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和收益的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以创建一个免费观察列表来跟踪UBER以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!