

摩根大通股票关键数据
- 过去一周表现: -2.6%
- 52周价格区间: $279 至 $367
- 估值模型目标价: $406
- 隐含上行空间: 18.4%(超过2.3年)
使用5年分析师预测对摩根大通的盈利能力进行压力测试 TIKR全新估值模型(免费) >>>
创纪录利润遭遇紧张的利率市场
摩根大通 (JPM) 股价在过去一周下跌约2.6%,周五收于$343。此次回调与银行自身关系不大。相反,金融股下跌是因为基准国债收益率触及19年高位且收益率曲线趋平。更平坦的曲线意味着短期和长期利率靠拢,这会挤压银行在贷款业务上的盈利。
公司消息大体上是积极的。大通银行开始推出其数据安全中心,该功能允许应用程序用户查看并切断与其账户关联的金融科技应用。据报道,摩根大通还在洽谈牵头为曼哈顿一座公寓楼提供约38亿美元的建设融资。因此,即使其股价降温,该银行仍在不断拿下最大规模的交易。
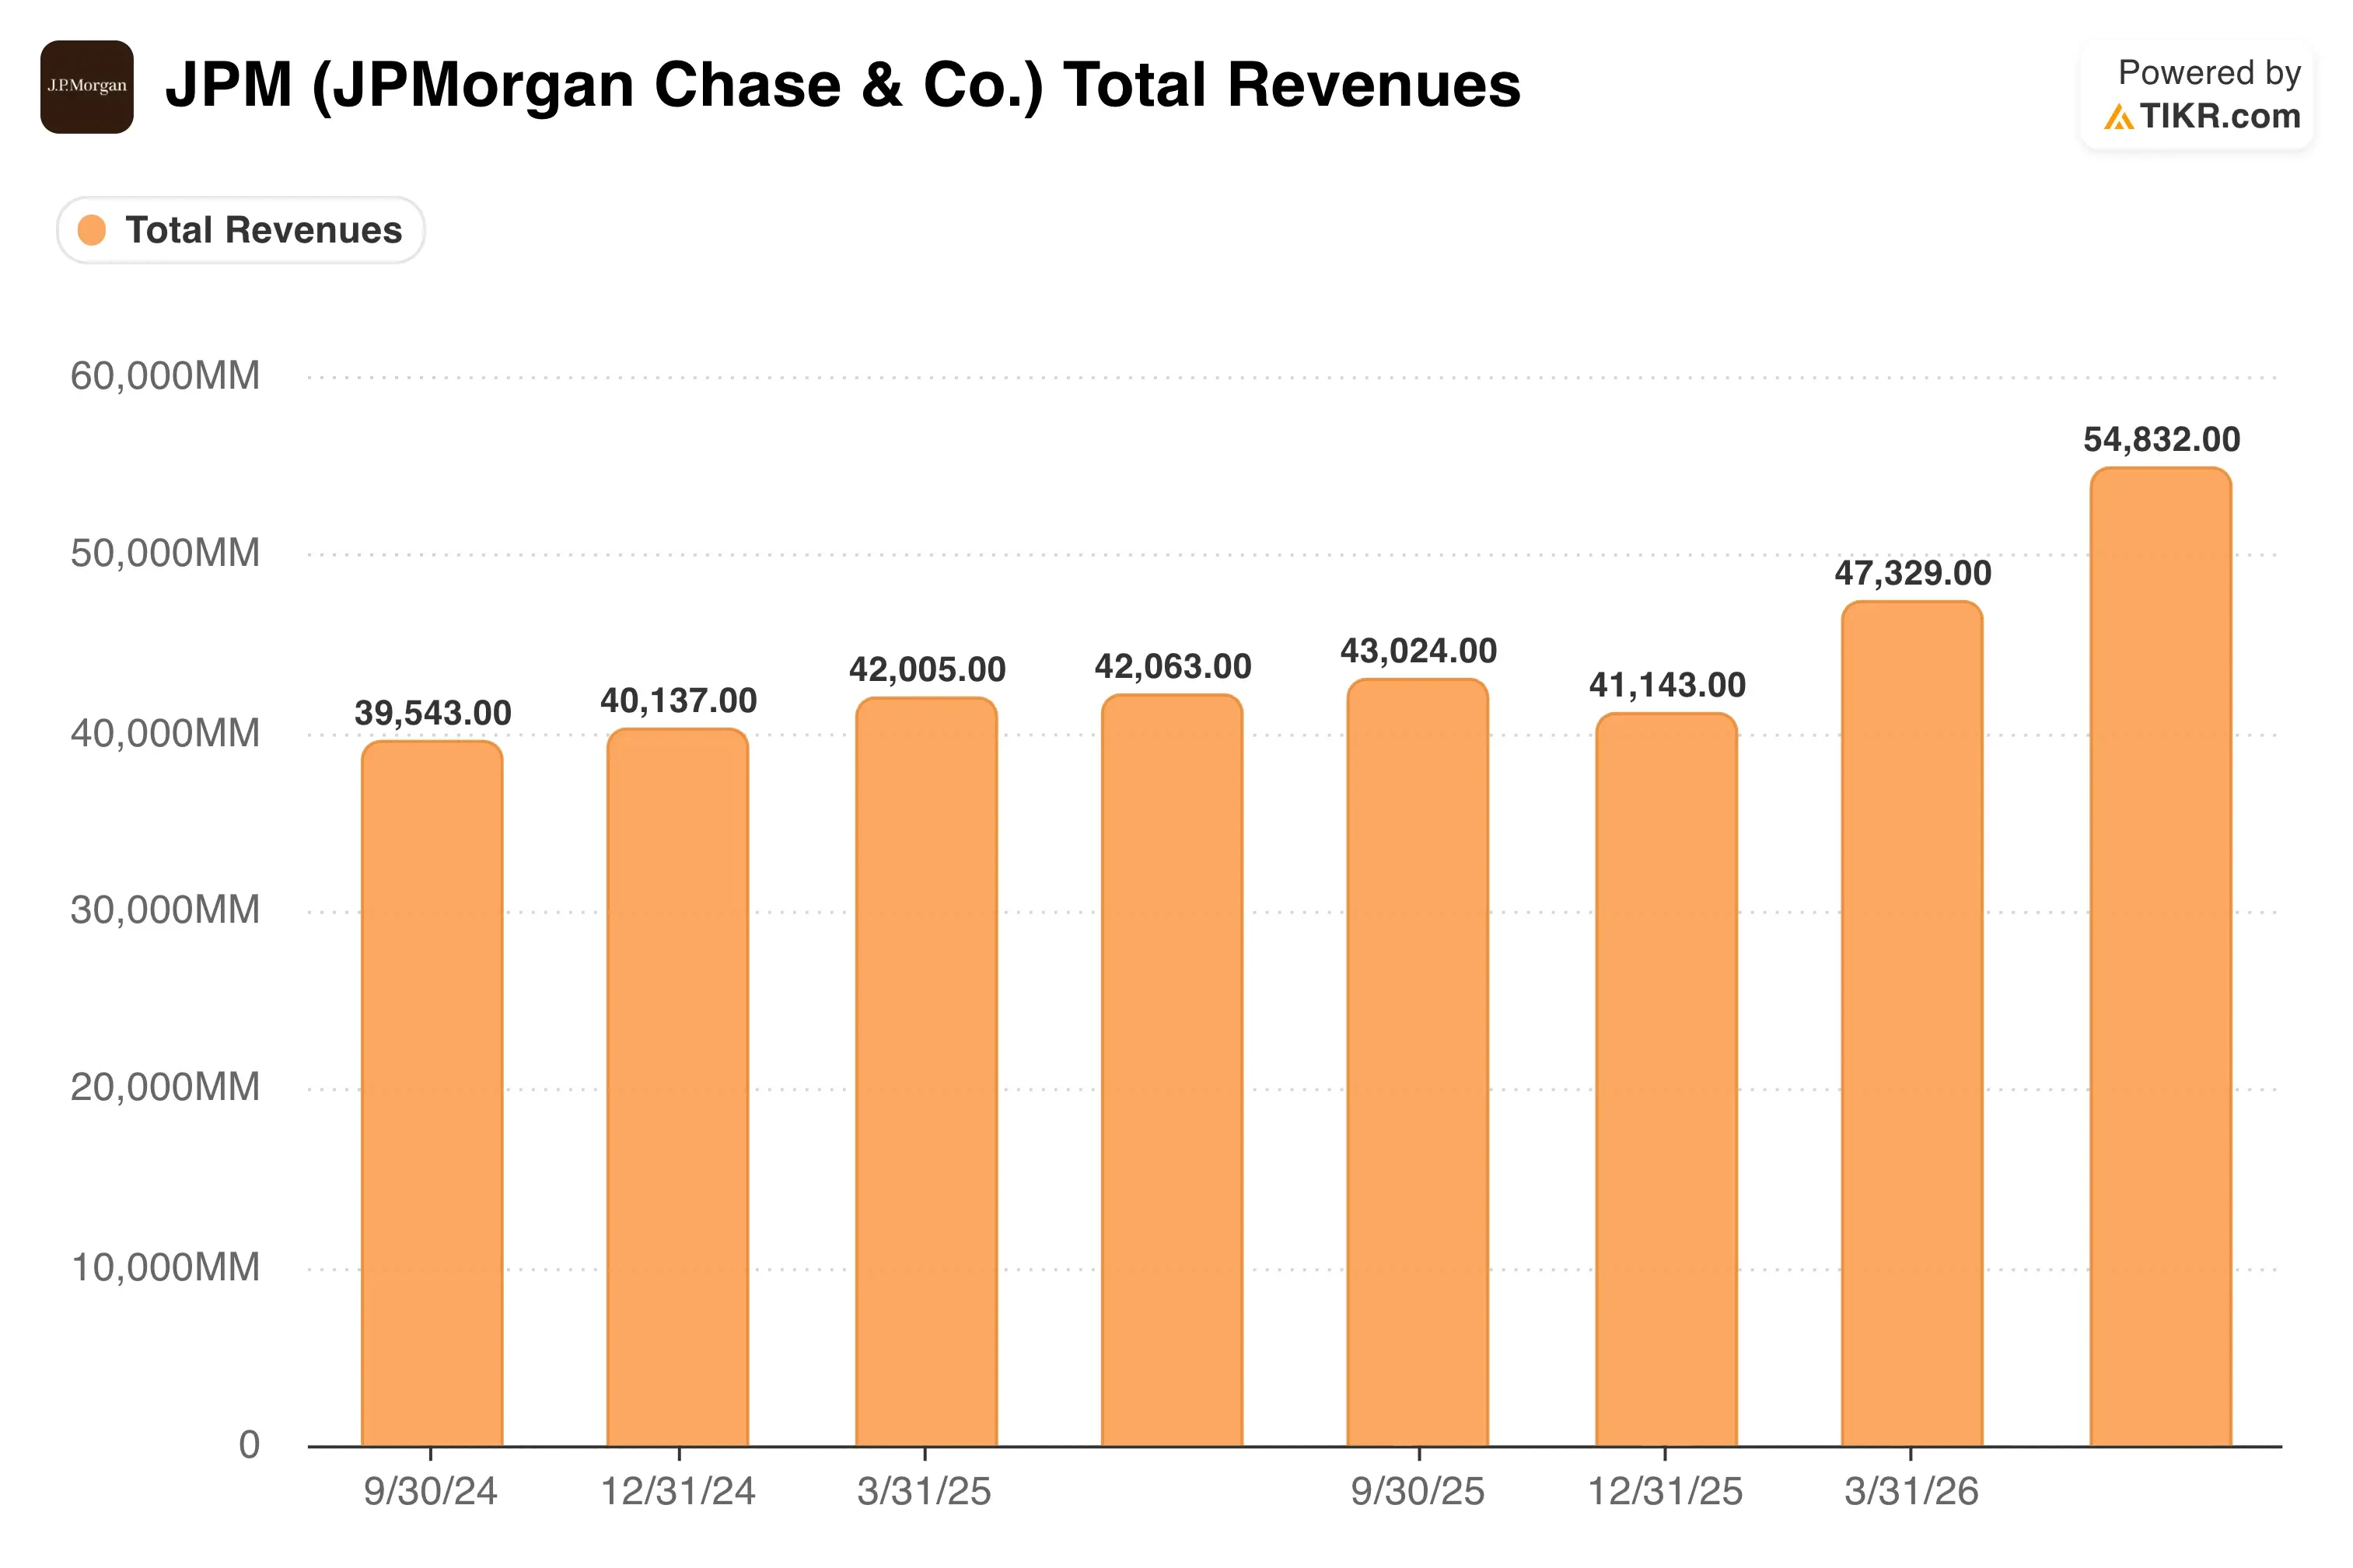
背景是2026年非常强劲的表现。第二季度,摩根大通不计一次性项目盈利169亿美元,市场收入跃升35%。尽管如此,首席执行官杰米·戴蒙在7月的财报电话会议上语气谨慎。他告诉分析师:"这已经接近最好的情况了。""我们只是不知道这种状况能持续多久。"
这种矛盾定义了投资者的情绪。买家尊重其盈利机器,但许多人在创纪录的上涨之后,怀疑还有多少上行空间。如果摩根大通股票要重新突破$367,10月份公布的第三季度业绩必须显示其交易和投行业务的强劲势头能够持续。
在第三季度财报发布前追踪华尔街对摩根大通的目标价(免费) >>>
优质银行,价格合理

在截至2028年12月31日实现的估值模型假设下,该股票模型使用了以下参数:
- 收入增长率(复合年增长率): 6.9%
- 营业利润率: 47.2%
- 退出市盈率倍数: 13.4倍
基于这些输入,模型估计目标价为$406,这意味着从当前每股$343的价格有18.4%的总回报,以及在接下来2.3年内年化回报率为7.7%。
这是一个关于质量的故事,而非关于廉价的故事。摩根大通交易价格约为14.4倍市盈率,高于其5年平均水平12.5倍。因此,模型假设到2028年倍数将回落至13.4倍左右,这限制了上行空间。

收入假设看起来合理。6.9%的增长率与该银行10年平均水平相符,介于去年2.8%和5年增速8.8%之间。管理层预计2026年净利息收入约为1030亿美元,这是银行从向借款人收取的利息和支付给储户的利息之间赚取的利润。7月份,它还将其不包括交易业务的该收入预期上调至965亿美元。
利润率是更强的支柱。47.2%的营业利润率略低于去年的48.3%,但高于5年平均水平44.2%。这个缓冲很重要,因为该银行预计今年在投资技术和人工智能的同时,调整后支出约为1075亿美元。
7.7%的年回报率低于使一只股票具有吸引力的10%门槛。相比之下,花旗集团 (C) 第二季度的有形普通股回报率为13.0%,远低于摩根大通的23%。这种差距证明了溢价的合理性,然而溢价看起来已经充分体现在价格中。
在一分钟内构建你自己的摩根大通看涨、基准和看跌情景(使用TIKR免费) >>>
为何摩根大通仍在大银行中领跑
有形普通股回报率,或称ROTCE,显示了银行在股东核心资本上赚取了多少利润。分析师将其视为衡量银行质量的单一最佳记分卡。摩根大通第二季度不计一次性项目的ROTCE为23%,这仍然是行业标杆。
富国银行 (WFC) 是进步最大的竞争对手。其ROTCE从一年前的15.2%攀升至17.7%,并在该季度回购了30亿美元股票。然而,其10.3%的CET1比率(衡量资本实力的关键指标)落后于摩根大通的14.1%。这些额外的资本为摩根大通提供了更多放贷、回购股票或吸收亏损的空间。
美国银行 (BAC) 第二季度316亿美元收入实现了17.0%的ROTCE。花旗集团公布了13.0%,尽管其净利润随着转型获得动力而增长了45%。两家银行都在改善,但在盈利能力方面仍远落后于摩根大通。
规模是摩根大通的护城河。其存款基础、交易部门和投资银行使其能够将技术成本分摊到更大的收入池中。风险在于竞争对手不断缩小差距,这将使得估值溢价更难捍卫。
衡量摩根大通的股息增长和强劲盈利能否支撑其到2030年达到$428的目标价 >>>
未来推动摩根大通股票的因素是什么?
10月份的第三季度财报是下一个主要考验。投资者将关注交易和投资银行业务能否保持在第二季度水平附近,当时银行费用跃升了30%。与此同时,季度股息将从每股$1.50上调至$1.65。
利率是第二个驱动因素。较高的长期收益率可以随着时间的推移提升贷款利润,但债券的急剧抛售会降低银行债券投资组合的价值。因此,国债收益率的走势将在年底前影响市场情绪。
新的收费业务提供了支撑。摩根大通资产管理公司与卡塔尔投资局签署了200亿美元的战略合作伙伴关系,其中包括50亿美元用于为美国中型公司融资。像这样的交易建立了不依赖于利率的收入来源。
领导力和人工智能完善了整体图景。戴蒙在一月份表示他希望至少再留任五年,这使投资者对连续性感到放心。展望未来,人工智能支出可能会降低成本,尽管Meta的新人工智能代理重新引发了整个金融服务业的颠覆性担忧。
将摩根大通的估值与每家美国主要银行进行比较(使用TIKR免费) >>>
你应该投资摩根大通吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答该问题的相同机构级财务数据。
调出摩根大通,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表来跟踪摩根大通以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师估计创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!



