GOOGL股票关键数据
- 过去一周表现: -3.1%
- 52周价格区间: $236 至 $409
- 估值模型目标价: $504
- 隐含上涨空间: 46.6%(未来2.3年内)
在TIK上深入分析谷歌云的增长和利润率,查看10年细分数据(免费)>>>
宏大抱负遭遇艰难市况
Alphabet (GOOGL) 股价在过去一周下跌约3%,周五收于约$344。该股目前较其52周高点$409低约16%。大部分压力来自整体市场,因为10年期美国国债收益率达到了2007年以来的最高水平。投资者并非质疑谷歌在AI领域的领先地位,但他们正在重新评估支撑这一领先地位的大规模投入的价值。
公司新闻喜忧参半。爱尔兰隐私监管机构因谷歌历史上的位置数据处理做法,根据欧洲严格的数据保护法GDPR对其处以4.03亿欧元罚款。英国竞争监管机构也提议给予消费者更多搜索选择,包括在Android和Chrome上提供AI助手选项。两者均未威胁到核心业务,但都加剧了监管方面的压力。
在增长方面,法国巴黎银行签署了一项为期五年的协议,将在谷歌云上运行Gemini模型。谷歌还计划在10月1日左右发射一颗搭载其定制AI芯片Trillium TPU的卫星,作为"Suncatcher"项目的一部分。这项测试旨在检验AI硬件能否在轨道上生存,因此这是一项研究性投资,而非收入驱动因素。

7月份的超预期季度业绩仍然是更重要的故事。第二季度营收增长24%至1198亿美元,谷歌云营收飙升82%至248亿美元。"我们的AI投资正在重新定义我们业务各个领域的可能性,"首席执行官Sundar Pichai在财报电话会议上表示。如果GOOGL股票要重回高点,云业务必须持续将投入转化为利润。
在TIKR上逐季度追踪Alphabet的资本支出与云营收增长对比(免费)>>>
云业务加速使估值模型成立

根据截至2028年12月31日的估值模型假设,该股票模型使用了以下参数:
- 营收增长率(复合年增长率): 22.3%
- 营业利润率: 35.3%
- 退出市盈率倍数: 23.2倍
基于这些输入,模型估计目标价为$504,这意味着从当前每股$344的价格有46.6%的总回报,未来2.3年的年化回报率为18.4%。
这是一个营收加速增长的故事。模型假设年营收增长率为22.3%,远高于5年平均17.2%和去年15.1%的增长率。这听起来很激进,但看看第二季度,营收增长了24%。分析师的预测也在同一区间,预计未来两年年增长率约为23.5%。
谷歌云支撑了这一预测。其积压订单(即已签约但尚未确认的营收)已达到5140亿美元。管理层预计将在24个月内确认其中略超过50%的部分。与此同时,云业务的营业利润率从一年前的20.7%跃升至35.6%。
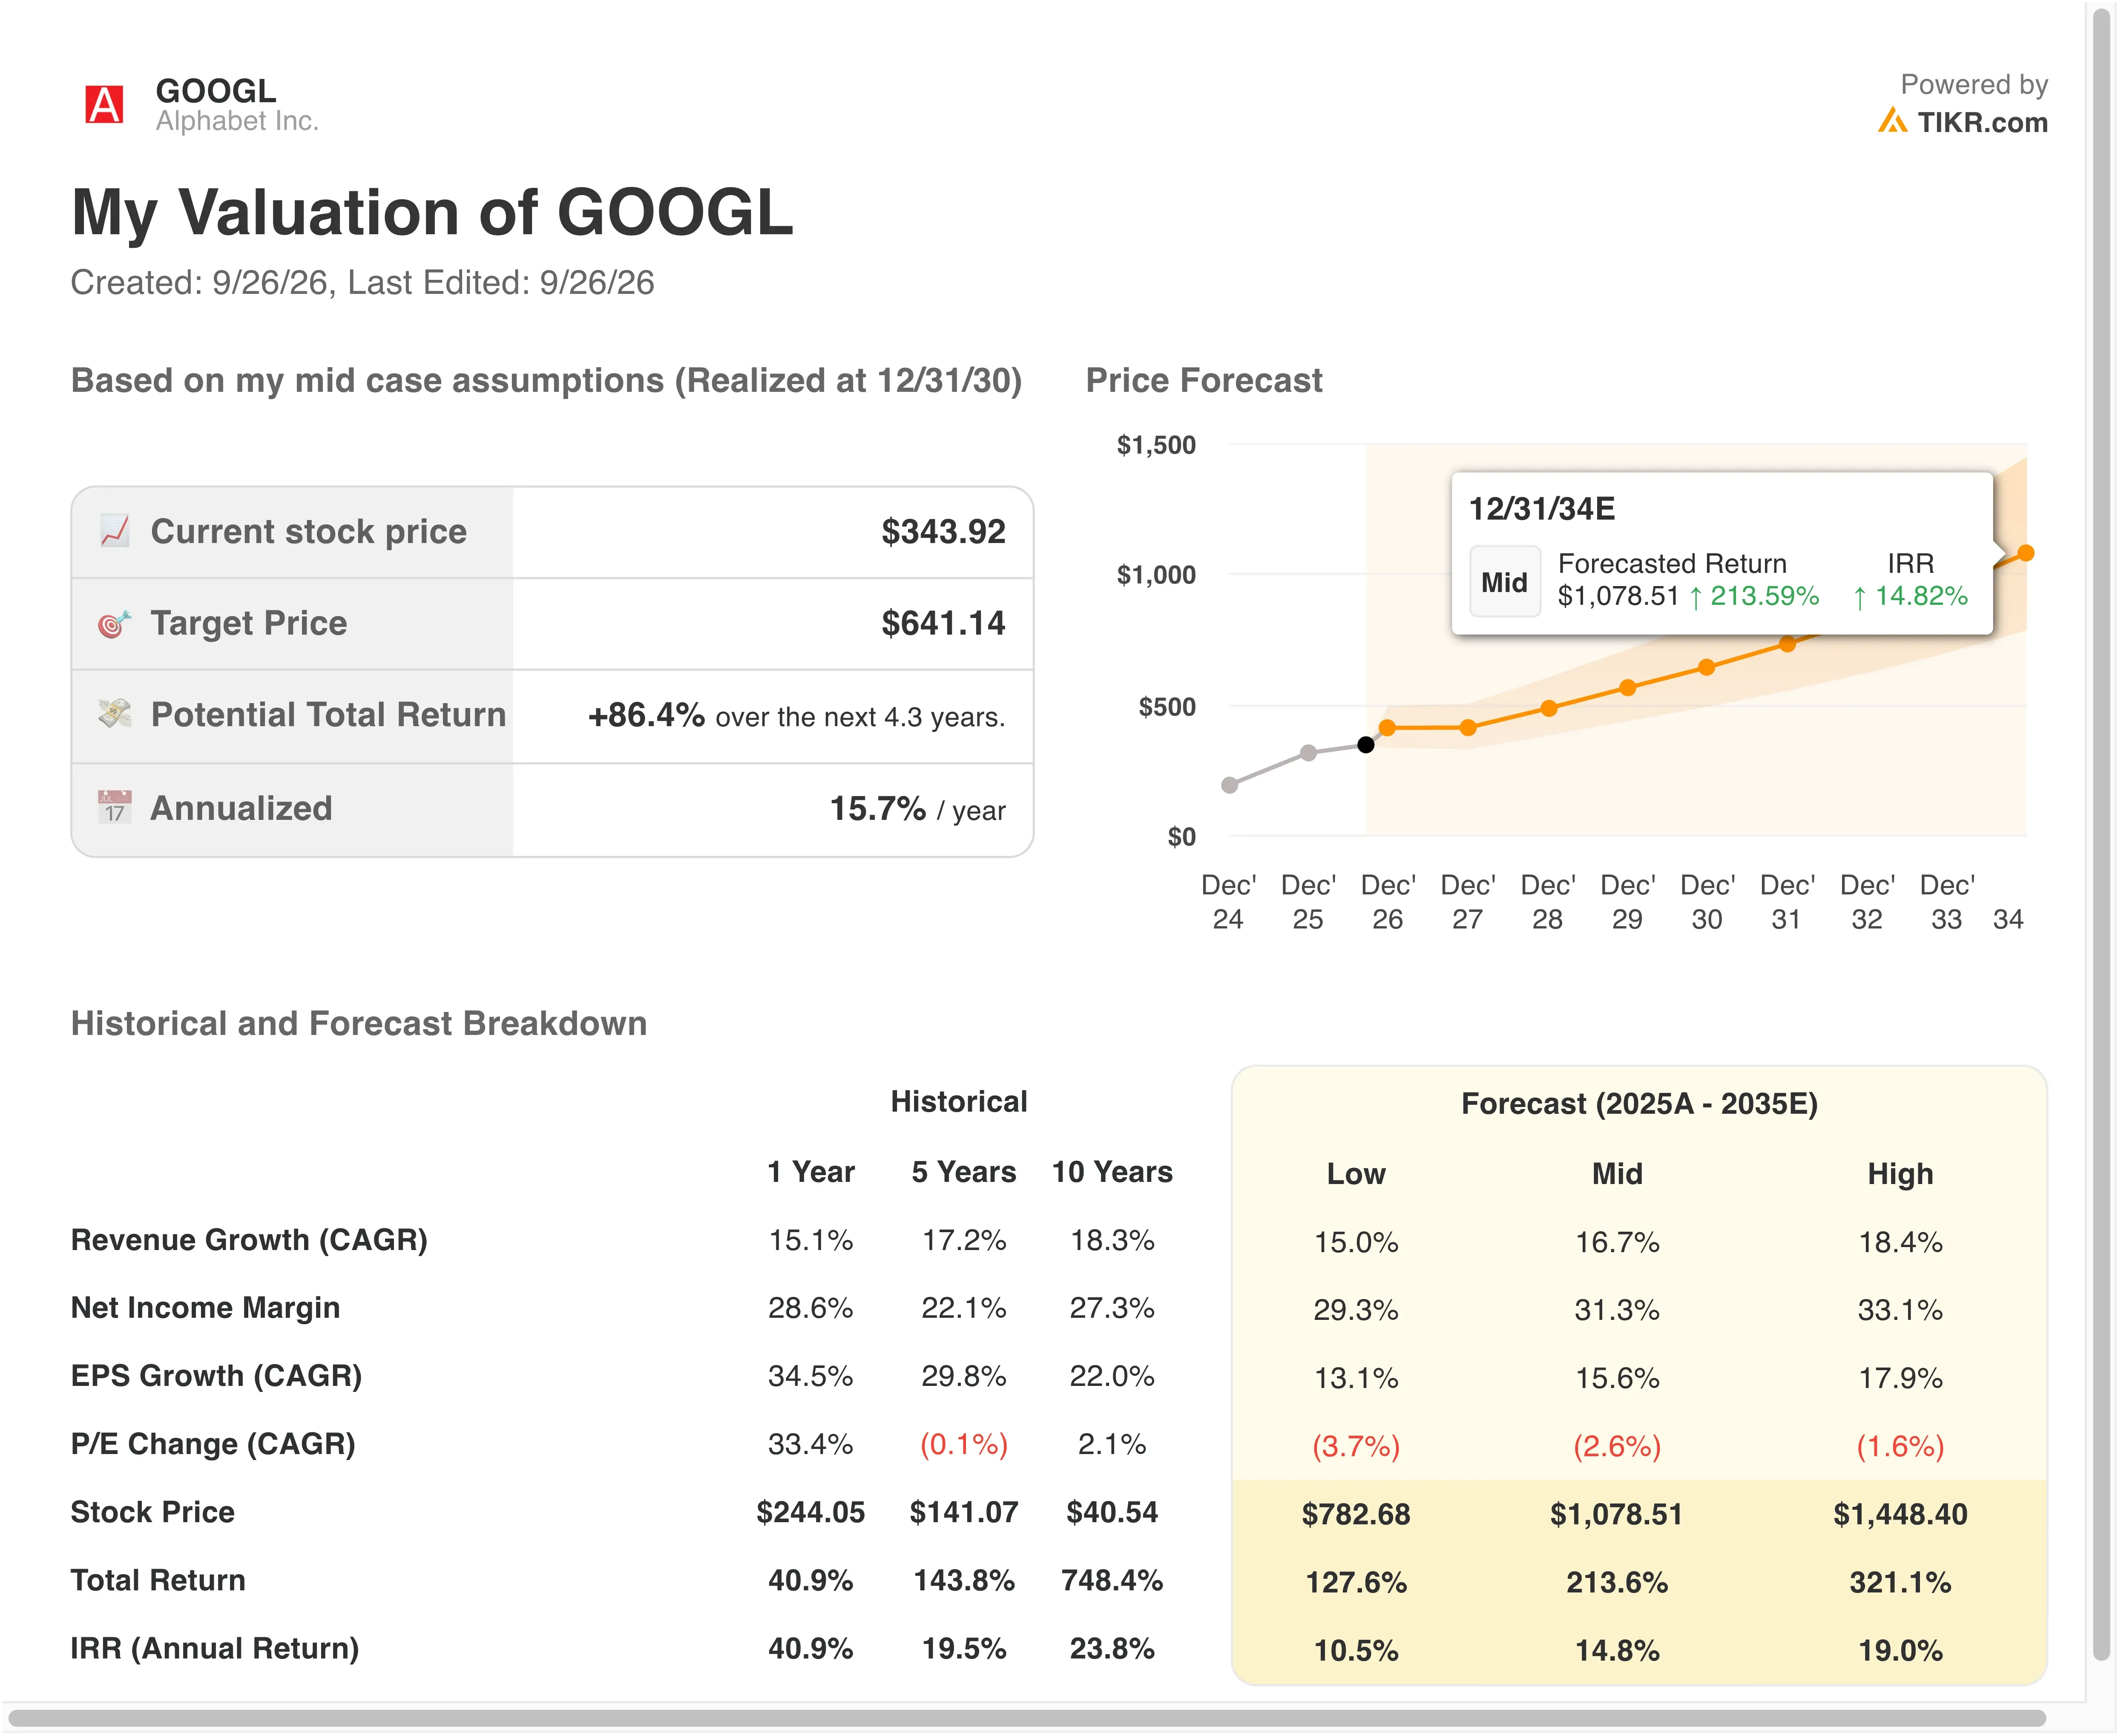
利润率和估值倍数看起来是合理的。35.3%的营业利润率仅比去年的32.1%高出几个百分点。23.2倍的退出市盈率低于目前约25.7倍的远期市盈率和去年27.8倍的平均水平。18.4%的年化回报率超过了15%的真正低估门槛,但资本密集度是问题所在。Alphabet将2026年资本支出指引上调至1950亿至2050亿美元,第二季度自由现金流为亏损59亿美元。
用你自己的输入参数来压力测试Alphabet 22%的增长假设(TIKR免费提供)>>>
谷歌云正在赢得增长竞赛
微软 (MSFT) 仍然是一个强大的竞争对手。其Azure和其他云服务在6月季度增长了43%,管理层指引下一季度增长45%。Azure年营收也首次突破1000亿美元,增长41%。
亚马逊 (AMZN) 仍然运营着最大的云业务。AWS在第二季度营收增长36.7%至422亿美元,营业利润率为39.4%,积压订单为4960亿美元。谷歌云248亿美元的季度营收规模较小,但其82%的增长率大约是这两个竞争对手的两倍,而且其积压订单现已超过AWS。
估值也青睐Alphabet。其交易价格约为远期市盈率的25.7倍,而亚马逊约为27.1倍。Alphabet 33.1%的过去12个月营业利润率也几乎是亚马逊12.1%的三倍,因为亚马逊拥有一个低利润率的零售业务。
资产负债表提供了另一个优势。Alphabet持有约1220亿美元的净现金,而亚马逊则背负着约1290亿美元的净债务。这种灵活性让谷歌能够为其AI建设提供资金,而不会在支出攀升时给财务状况带来压力。
探究2026年1750-1850亿美元的资本支出能否产生足够的AI回报>>>
GOOGL 股票未来的驱动因素是什么?
第三季度财报(预计在10月20日左右发布)是下一个考验。投资者将关注云业务增长、资本支出和搜索业务。首席财务官Anat Ashkenazi警告称,第三季度将开始与搜索业务加速增长的基数进行比较,因此那里的增长可能看起来较慢。
Gemini的采用是核心引擎。Gemini应用月活跃用户已达9.5亿,近90%的财富100强公司使用Gemini企业版。像法国巴黎银行这样的交易表明,受监管行业现在正在大规模采用谷歌的AI。
监管仍然是一个持续的不利因素。爱尔兰给予谷歌六个月时间使其位置数据处理做法合规,而英国的搜索选择提案可能会重塑默认设置。另一方面,美国法院驳回了司法部分拆谷歌广告技术工具的提议。
能源和计算能力将决定云业务增长的速度。谷歌与佐治亚州南方公司的一家子公司签署了核能容量协议,并据报道计划在2027年和2028年对芬兰的AI基础设施进行至少130亿欧元的投资。更多的电力意味着更多的容量,而容量是将5140亿美元的积压订单转化为营收的关键。
为Alphabet第三季度云业务结果和预期变化设置提醒(TIKR免费提供)>>>
你应该投资Alphabet吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的相同机构级财务数据。
调出GOOGL,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表来追踪GOOGL以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或其内容团队的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!